Tăng vốn cho Agribank: Cần thiết và cấp bách (Bài 1)

Bài 1: Vừa là “bệ đỡ”, vừa là “bệ phóng” cho kinh tế nông nghiệp
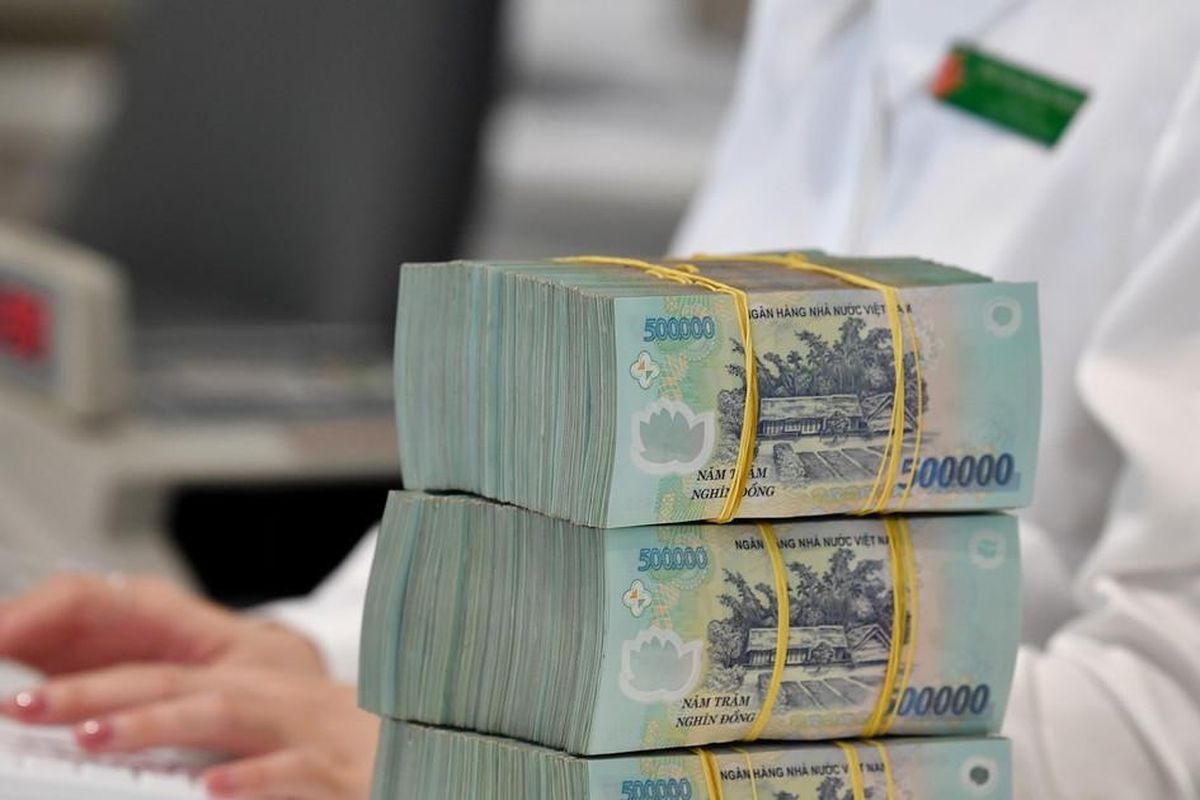
Là ngân hàng thương mại do Nhà nước nắm giữ 100% vốn điều lệ, Agribank có một vị trí quan trọng trong việc đáp ứng nhu cầu vốn tín dụng phục vụ phát triển kinh tế quốc gia, đặc biệt là vai trò chủ đạo trong lĩnh vực nông nghiệp, nông thôn. Agribank luôn chiếm thị phần lớn nhất hệ thống về dư nợ tín dụng đối với nền kinh tế (khoảng 14%); chủ lực trong đầu tư phát triển “tam nông” và triển khai hiệu quả 7 chương trình tín dụng chính sách và 2 chương trình mục tiêu quốc gia về xây dựng nông thôn mới và giảm nghèo bền vững. Dư nợ tín dụng cho nông nghiệp, nông thôn của Agribank luôn chiếm khoảng 70% trên tổng dư nợ tín dụng của Ngân hàng và chiếm tới 50% tín dụng cho lĩnh vực này của hệ thống các TCTD.
 |
| Để đáp ứng quy định tại Thông tư 22/2019/TT-NHNN, Agribank vẫn cần được Nhà nước cấp bổ sung 3.500 tỷ đồng ngay trong năm 2020 |
Vị trí đặc biệt quan trọng cho phát triển nông nghiệp
Bên cạnh đó, Agribank luôn đóng vai trò tiên phong, đầu tàu trong việc thực hiện các chủ trương, chính sách của Nhà nước, đồng thời là công cụ hỗ trợ dẫn dắt thị trường, góp phần thực hiện chính sách tiền tệ, phục vụ mục tiêu ổn định vĩ mô và có đóng góp lớn cho ngân sách nhà nước. Riêng giai đoạn 2014 - 2019, Agribank đã nộp ngân sách nhà nước 14.300 tỷ đồng, trong đó năm 2019 nộp ngân sách nhà nước 6.300 tỷ đồng.
Về thực trạng tài chính, kết quả kinh doanh của Agribank, tổng tài sản của Agribank tăng trưởng đều hàng năm, giai đoạn 2014 - 2019, tăng trưởng bình quân 13,7%/năm (126.000 tỷ đồng/năm). Đến 31/12/2019, tổng tài sản đạt 1 triệu 451 ngàn tỷ đồng, tăng 169,8 ngàn tỷ đồng so với thời điểm 31/12/2018, tăng 690 ngàn tỷ đồng (tăng 91%) so với thời điểm 31/12/2014.
Vốn huy động tăng trưởng ổn định, bình quân 14%/năm, đáp ứng đủ, kịp thời nhu cầu hoạt động kinh doanh, tăng hiệu quả sử dụng vốn và đảm bảo an toàn thanh khoản. Đến 31/12/2019, tổng nguồn vốn đạt 1 triệu 351 ngàn tỷ đồng, tăng 13,1% so với thời điểm 31/12/2018, tăng 93% so với thời điểm 31/12/2014.
Về hoạt động tín dụng, Agribank tiếp tục tập trung cho vay nông nghiệp, nông thôn với tỷ trọng duy trì khoảng 70% trên tổng dư nợ. Đến 31/12/2019, dư nợ cho vay đạt hơn 1 triệu 150 ngàn tỷ đồng, tăng 11% so với thời điểm 31/12/2018, tăng gấp 2 lần so với thời điểm 31/12/2014.
Nhiều năm qua, Agribank đẩy mạnh công tác xử lý, thu hồi nợ xấu. Nợ xấu được kiểm soát hiệu quả. Tỷ lệ nợ xấu giảm dần qua các năm. Thời điểm 31/12/2014, tỷ lệ nợ xấu 4,73%; đến 31/12/2019, tỷ lệ nợ xấu còn 1,52%. Tổng nợ xấu giai đoạn 2014 - 2019 được xử lý là 182.875 tỷ đồng, trong đó nợ xấu được xử lý thông qua bán nợ cho VAMC là 42.516 tỷ đồng. Tổng số thu hồi nợ sau xử lý là 57.319 tỷ đồng, trong đó thu hồi nợ đã bán VAMC là 20.737 tỷ đồng. Đến hết năm 2019, Agribank đã mua lại toàn bộ nợ bán cho VAMC.
Nhờ năng lực tài chính được cải thiện, chất lượng quản trị điều hành được nâng cao và việc xử lý nợ xấu đạt kết quả như trên nên kết quả kinh doanh của Agribank những năm gần đây có những cải thiện rõ rét. Năm 2018, lợi nhuận trước thuế đạt 7.552 tỷ đồng, năm 2019 đạt mức lợi nhuận trước thuế cao nhất trong giai đoạn với 13.804 tỷ đồng. Từ năm 2014 - 2019 Agribank đã nộp ngân sách nhà nước 14.300 tỷ đồng, trong đó riêng năm 2019 nộp ngân sách nhà nước 6.300 tỷ đồng; các chỉ số sinh lời những năm gần đây có sự chuyển biến tích cực, tăng đều qua các năm. ROE tăng từ 5,91% năm 2014 lên 17,6% năm 2019; ROA tăng từ 0,35% năm 2014 lên 0,81% năm 2019.
Giai đoạn 2013 - 2018, Agribank được xếp loại A theo tiêu chí đánh giá hiệu quả hoạt động của doanh nghiệp nhà nước tại Nghị định số 93/2017/NĐ-CP ngày 07/8/2017 về chế độ tài chính đối với tổ chức tín dụng; Thông tư số 12/2018/TT-BTC ngày 31/01/2018 của Bộ Tài chính hướng dẫn một số nội dung về giám sát tài chính, đánh giá hiệu quả đầu tư vốn tại tổ chức tín dụng; với kết quả lợi nhuận, doanh thu vượt kế hoạch, dự kiến năm 2019 Agribank cũng đạt kết quả xếp loại A.
Bổ sung vốn điều lệ cho Agribank là cấp bách
Trong nhiều năm qua Agribank chưa được Nhà nước đầu tư bổ sung vốn điều lệ, tốc độ tăng vốn điều lệ luôn thấp hơn tốc độ tăng tổng tài sản, khiến tỷ lệ an toàn vốn của ngân hàng bị suy giảm. Vốn điều lệ của Agribank hiện đạt 30.591 tỷ đồng, tỷ lệ an toàn vốn của Agribank thời điểm 31/12/2019 là 9,2%, thấp hơn nhiều so với mức bình quân của hệ thống các TCTD trong nước. Thời điểm 31/3/2020, tỷ lệ an toàn vốn của Agribank cũng chỉ đạt 9,2%, sát ngưỡng tối thiểu theo quy định (9%) tại Thông tư 22/2019/TT-NHNN. Nếu tính theo chuẩn mực vốn Basel II (được hướng dẫn tại Thông tư 41/2016/TT-NHNN ngày 30/12/2016), tỷ lệ an toàn vốn của Ngân hàng này thời điểm 31/12/2019 chỉ đạt 7,3%; thời điểm 31/3/2020 chỉ đạt 6,9% (không đảm bảo yêu cầu vốn tối thiểu 8% theo quy định).
Để cải thiện tỷ lệ an toàn vốn nhằm đảm bảo hoạt động kinh doanh an toàn, thời gian qua, Agribank đã và đang thực hiện đồng bộ các giải pháp nâng cao năng lực tài chính, như cơ cấu lại danh mục tài sản theo hướng hạn chế phân bổ vốn vào các lĩnh vực có mức rủi ro cao, kiểm soát tốc độ gia tăng tài sản có rủi ro; đồng thời đẩy mạnh hoạt động thoái các khoản đầu tư góp vốn không hiệu quả, các khoản đầu tư góp vốn ngoài ngành; phát hành trái phiếu để tăng vốn cấp 2.
Về giải pháp thoái các khoản đầu tư, góp vốn, Agribank đã tích cực thực hiện giải pháp này, tuy nhiên số còn lại phải thoái của Ngân hàng không nhiều và cũng khó thực hiện do rất phụ thuộc thị trường.
Về giải pháp phát hành trái phiếu, giá trị trái phiếu đã phát hành để tăng vốn cấp 2 của Agribank hiện đã sát ngưỡng tối đa theo quy định. Trong khi đó, giải pháp cổ phần hóa để tăng vốn từ thị trường hiện đang chậm tiến độ, do khó khăn, vướng mắc trong việc phê duyệt phương án sử dụng đất. Với mạng lưới kinh doanh bao phủ khắp cả nước từ miền núi đến hải đảo, tài sản đất đai của Agribank rất lớn, việc xác định giá trị nhà đất là hết sức phức tạp, khó có thể hoàn thành trong năm 2020.
Triển khai chiến lược phát triển hoạt động kinh doanh theo Phương án cơ cấu lại giai đoạn 2016 - 2020 đã được cấp thẩm quyền phê duyệt, trên cơ sở thực trạng vốn của Ngân hàng, Agribank đã xây dựng Phương án đầu tư bổ sung vốn điều lệ giai đoạn 2019 - 2021. Theo đó, mức vốn tự có thiếu hụt của Agribank giai đoạn 2019 - 2021 để đáp ứng chuẩn mực vốn Basel II là rất lớn. Do chưa đáp ứng chuẩn mực vốn Basel II nên Agribank hiện đang được NHNN cho phép thực hiện tỷ lệ an toàn vốn theo quy định của Thông tư 22/2019/TT-NHNN ngày 15/11/2019.
Tuy nhiên, để đáp ứng quy định tại Thông tư 22/2019/TT-NHNN, Agribank vẫn cần được Nhà nước cấp bổ sung 3.500 tỷ đồng ngay trong năm 2020. Theo đó, giải pháp bù đắp vốn tự có thiếu hụt của Agribank giai đoạn 2019 - 2021 gồm bổ sung vốn điều lệ 3.500 tỷ đồng; số vốn tự có thiếu hụt còn lại của Agribank sẽ được bổ sung thông qua giải pháp phát hành trái phiếu để tăng vốn cấp 2, bổ sung từ các quỹ của Ngân hàng được trích từ lợi nhuận hàng năm và cổ phần hóa để tăng vốn từ thị trường.
Theo báo cáo của Agribank, trường hợp không được cấp đủ 3.500 tỷ đồng để tăng vốn điều lệ trong năm 2020 thì tăng trưởng tín dụng năm 2020 của Agribank chỉ có thể ở mức 4,5% đến 5%, trong khi đó chỉ riêng hỗ trợ hộ sản xuất và doanh nghiệp bị ảnh hưởng bởi dịch Covid-19, Agribank đã cần tăng trưởng tín dụng ở mức 9% (tương đương 100 ngàn tỷ đồng), chưa kể cho vay khác phục vụ nông nghiệp, nông thôn.
Nếu không tăng vốn điều lệ cho Agribank ngay trong năm 2020 thì sẽ không thể đáp ứng nhu cầu vốn phục vụ phát triển kinh tế, đặc biệt là vốn tín dụng cho lĩnh vực nông nghiệp, nông thôn. Các chỉ tiêu tăng trưởng của Agribank bị ảnh hưởng trực tiếp, ảnh hưởng đến an toàn trong hoạt động ngân hàng, giảm vị thế, vai trò trong hệ thống các TCTD và nguy cơ hạ mức xếp hạng tín nhiệm từ các tổ chức xếp hạng tín nhiệm quốc tế là hiện hữu.
Khi đó Agribank sẽ không đảm bảo được vai trò chủ lực trong việc thực thi chính sách của Chính phủ về phát triển nông nghiệp, nông thôn khi Ngân hàng này cung ứng đến 50% thị phần tín dụng nông nghiệp, nông thôn tại Việt Nam; ảnh hưởng lớn đến việc triển khai hiệu quả các chính sách giảm nghèo bền vững của Chính phủ./.
Đón đọc Bài 2: Tăng vốn giúp Agribank phục vụ tốt hơn nền kinh tế
Tin liên quan


Tin khác

Vốn rẻ tiếp tục 'thẩm thấu' vào nền kinh tế

Lãi suất giảm, bài toán mua nhà vẫn chờ lời giải

Dư địa giảm lãi suất còn đến đâu?

Ngân hàng Nhà nước chủ động điều tiết nguồn vốn, tạo dư địa giảm lãi suất

Sáng 6/11: Tỷ giá trung tâm giảm 8 đồng

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 5-11/11

TP. Hồ Chí Minh: Tổng dư nợ tín dụng tăng 12,4% trong 10 tháng đầu năm 2026

Hoàn thiện cơ chế xác minh khách hàng

Sáng 5/11: Tỷ giá trung tâm tiếp tục giảm 4 đồng

Hoán đổi ngoại tệ kỳ hạn 6 tháng: Hỗ trợ thanh khoản, giảm áp lực lãi suất