Thiết kế chính sách phù hợp với doanh nghiệp nhỏ và vừa theo quy mô

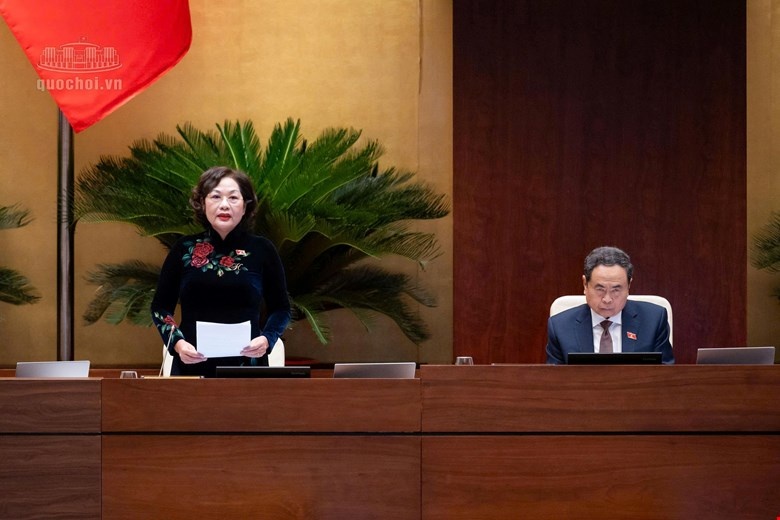 |
| Phó Chủ tịch Quốc hội Nguyễn Thị Hồng điều hành Phiên họp |
Bảo đảm cơ chế hỗ trợ doanh nghiệp nhỏ và vừa
Doanh nghiệp nhỏ và vừa chiếm khoảng 98% tổng số doanh nghiệp đang hoạt động hiện nay và có vai trò quan trọng trong việc tạo việc làm, huy động nguồn lực xã hội, thúc đẩy đổi mới sáng tạo và phát triển kinh tế - xã hội. Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 đã tạo cơ sở pháp lý quan trọng cho việc triển khai các chính sách hỗ trợ doanh nghiệp nhỏ và vừa.
Tuy nhiên, sau gần 10 năm thực hiện, đã bắt đầu bộc lộ những nội dung, chính sách không còn phù hợp; nguồn lực hỗ trợ còn phân tán, đánh giá tác động chưa rõ, chính sách chưa gắn với nhu cầu thực tế, kết quả đầu ra và năng lực phát triển dài hạn. Hiện nay, doanh nghiệp nhỏ và vừa vẫn gặp khó khăn trong tiếp cận vốn, mặt bằng, công nghệ, nhân lực chất lượng cao, thị trường, năng lực quản trị, tham gia chuỗi giá trị còn hạn chế. Vì vậy, cần có chính sách phù hợp cho khởi nghiệp sáng tạo, hộ kinh doanh chuyển đổi, kinh doanh bền vững và doanh nghiệp tham gia sâu hơn vào chuỗi giá trị.
Trình bày Tờ trình dự thảo Luật, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nêu rõ, Chính phủ đề xuất ban hành Luật Phát triển doanh nghiệp nhỏ và vừa thay thế Luật năm 2017 để tiếp tục hoàn thiện khuôn pháp lý, kết nối nguồn lực công - tư, đơn giản hóa thủ tục hành chính, nâng cao hiệu quả thực thi và lấy sự phát triển thực chất của doanh nghiệp làm thước đo, chuyển từ tư duy hỗ trợ sang kiến tạo môi trường, hệ sinh thái phát triển, nâng cao năng lực cạnh tranh và thúc đẩy doanh nghiệp phát triển theo hướng bền vững. Các định hướng này phù hợp với Nghị quyết số 68 về phát triển kinh tế tư nhân và Nghị quyết số 66 về đổi mới xây dựng và thực thi pháp luật của Bộ Chính trị.
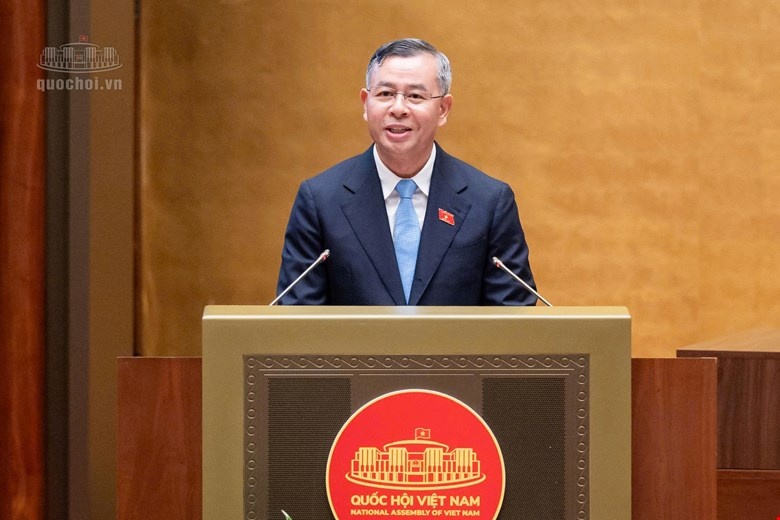 |
| Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình bày Tờ trình dự thảo Luật trước Quốc hội |
Về mục tiêu và định hướng xây dựng luật, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, việc đổi tên luật thể hiện sự chuyển đổi tư duy từ hỗ trợ đơn lẻ sang kiến tạo môi trường thuận lợi, từ chương trình do nhà nước cung cấp sang đáp ứng nhu cầu phát triển của doanh nghiệp, từ chú trọng vào kinh phí đầu tư sang lấy kết quả và sự trưởng thành của doanh nghiệp làm thước đo. Dự thảo hướng tới xây dựng hệ sinh thái doanh nghiệp, trong đó nhà nước kiến tạo, định hướng và kết nối nguồn lực, huy động nguồn lực tài chính, cơ sở đào tạo, viện nghiên cứu, hiệp hội, doanh nghiệp lớn và đơn vị cung cấp dịch vụ đồng hành, dẫn dắt doanh nghiệp nhỏ và vừa cùng phát triển bền vững.
Trên cơ sở đó, dự thảo Luật gồm 4 chương, 35 điều, với mục tiêu thiết kế chính sách hỗ trợ theo hướng có trọng tâm, trọng điểm, có chọn lọc, phù hợp với từng nhóm doanh nghiệp theo quy mô và giai đoạn phát triển; đồng thời đổi mới phương thức hỗ trợ theo hướng lấy kết quả, đầu ra làm căn cứ phân bổ nguồn lực hỗ trợ, gắn với mục tiêu, chỉ tiêu, sản phẩm cụ thể, có thể lượng hóa được; bảo đảm dễ áp dụng, dễ kiểm tra và dễ đánh giá hiệu quả thực hiện.
Bên cạnh đó, Dự thảo Luật chú trọng đổi mới phương thức tổ chức thực hiện theo hướng đẩy mạnh chuyển đổi số toàn trình, dựa trên dữ liệu lớn và trí tuệ nhân tạo nâng cao tính công khai, minh bạch, đơn giản hoá điều kiện, quy trình, giảm thủ tục, giảm chi phí và tạo thuận lợi cho doanh nghiệp tiếp cận chính sách, đồng thời nâng cao hiệu quả công tác quản lý nhà nước về hỗ trợ doanh nghiệp nhỏ và vừa.
Về tổ chức thực hiện và đảm bảo hiệu quả chính sách, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh, dự thảo chuyển sang kiến tạo hệ sinh thái, kết nối nguồn lực công tư và để doanh nghiệp chủ động chọn dịch vụ, việc thực hiện đẩy mạnh số hóa, liên thông dữ liệu, đơn giản thủ tục, tăng hậu kiểm, trách nhiệm giải trình, doanh nghiệp không phải nộp lại giấy tờ, thông tin cơ quan nhà nước đã có hoặc có thể kê khai, có thể khai thác theo quy định. Về quy định nguyên tắc, định hướng và cơ chế ổn định, Chính phủ quy định chi tiết các nội dung và linh hoạt khi thực hiện. Luật góp phần cụ thể hóa chủ trương phát triển kinh tế tư nhân, khơi thông nguồn lực, nâng cao năng lực cạnh tranh và tạo nền tảng doanh nghiệp đổi mới, phát triển bền vững, tham gia sâu hơn vào chuỗi giá trị.
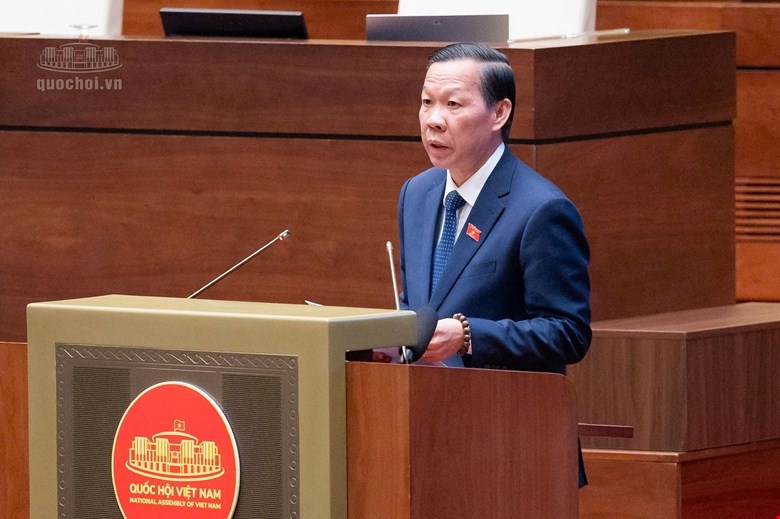 |
| Chủ nhiệm Uỷ ban Kinh tế và Tài chính Phan Văn Mãi trình bày Báo cáo thẩm tra dự án Luật trước Quốc hội |
Hỗ trợ đi kèm rõ cơ chế yêu cầu phát triển
Báo cáo thẩm tra về dự án luật do Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi nêu rõ, Ủy ban Kinh tế và Tài chính cơ bản nhất trí với các chính sách hỗ trợ tại dự thảo Luật, tuy nhiên, nhiều chính sách còn trùng lặp giữa các điều tại dự thảo Luật hoặc với pháp luật chuyên ngành. Do vậy, đề nghị Chính phủ cần tiếp tục rà soát.Về tiếp cận nguồn vốn, khả năng thực thi một số cơ chế trong dự thảo Luật còn phụ thuộc vào khuôn khổ pháp luật, hạ tầng định giá, đăng ký, xử lý tài sản bảo đảm, nhất là tài sản vô hình, quyền sở hữu trí tuệ và cơ chế khai thác, chia sẻ dữ liệu phục vụ cấp vốn.
Ủy ban Kinh tế và Tài chính đề nghị cơ quan chủ trì soạn thảo tiếp tục rà soát, bảo đảm các hình thức cấp vốn, biện pháp bảo đảm và việc khai thác, chia sẻ dữ liệu được thực hiện thống nhất, khả thi; không làm ảnh hưởng đến quyền tự chủ, nguyên tắc cấp tín dụng và yêu cầu bảo đảm an toàn hoạt động của tổ chức tín dụng.
 |
| Các đại biểu tham dự Phiên họp |
Tán thành việc có các chính sách ưu đãi, miễn, giảm thuế cho doanh nghiệp nhỏ và vừa, tuy nhiên, Ủy ban Kinh tế và Tài chính lưu ý, các quy định về thuế tại nhiều điều, khoản của dự thảo luật còn trùng lặp hoặc chưa thống nhất với Luật Thuế thu nhập doanh nghiệp, Nghị quyết số 198/2025/QH15.
Ủy ban Kinh tế và Tài chính đề nghị không quy định ưu đãi cụ thể về thuế thu nhập doanh nghiệp tại dự thảo Luật; chuyển các nội dung tại khoản 3 Điều 9, điểm c khoản 8 Điều 20 và các quy định sửa đổi, bổ sung các luật thuế tại Điều 33 vào dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân (cũng trình Quốc hội xem xét, thông qua tại Kỳ họp này). Đồng thời, đề nghị tiếp tục rà soát vướng mắc về kê khai thuế, kế toán, hóa đơn để giảm chi phí tuân thủ cho doanh nghiệp.
Bên cạnh đó, đa số ý kiến trong Ủy ban Kinh tế và Tài chính đề nghị bảo đảm doanh nghiệp nhỏ và vừa đáp ứng cùng điều kiện về ngành, nghề, lĩnh vực, địa bàn được hưởng mức ưu đãi không thấp hơn doanh nghiệp khác; nghiên cứu sửa đổi Luật Thuế thu nhập doanh nghiệp để doanh nghiệp nhỏ và vừa được miễn thuế 2-3 năm từ năm đầu tiên phát sinh thu nhập chịu thuế.
Tin liên quan


Tin khác

Phát huy mạng lưới bưu chính, giảm chi phí, phục vụ người dân tốt hơn

Biệt thự, liền kề Hà Nội: Giá tăng 33%, thanh khoản chỉ đạt 30%
Forbes vinh danh Vietjet trong Top 50 doanh nghiệp dẫn đầu về ESG 2026

Thực chất hóa cải cách thủ tục - lực đẩy để doanh nghiệp vươn mình

Nuôi lớn doanh nghiệp bằng sức mạnh liên kết

Nâng giá trị thương hiệu Việt, tạo sức cạnh tranh mới
Kế toán, kiểm toán trước yêu cầu chuyển đổi số và hội nhập quốc tế

Giảm chi phí tuân thủ, tạo thuận lợi cho doanh nghiệp vận tải

TOMECO SI nâng tầm năng lực chế tạo công nghiệp Việt
Từ Thương hiệu quốc gia đến thị trường toàn cầu: Nền tảng nào giúp Masan vươn xa?