Tín dụng tiêu dùng tăng tốc: Động lực từ vĩ mô và bài toán quản trị rủi ro

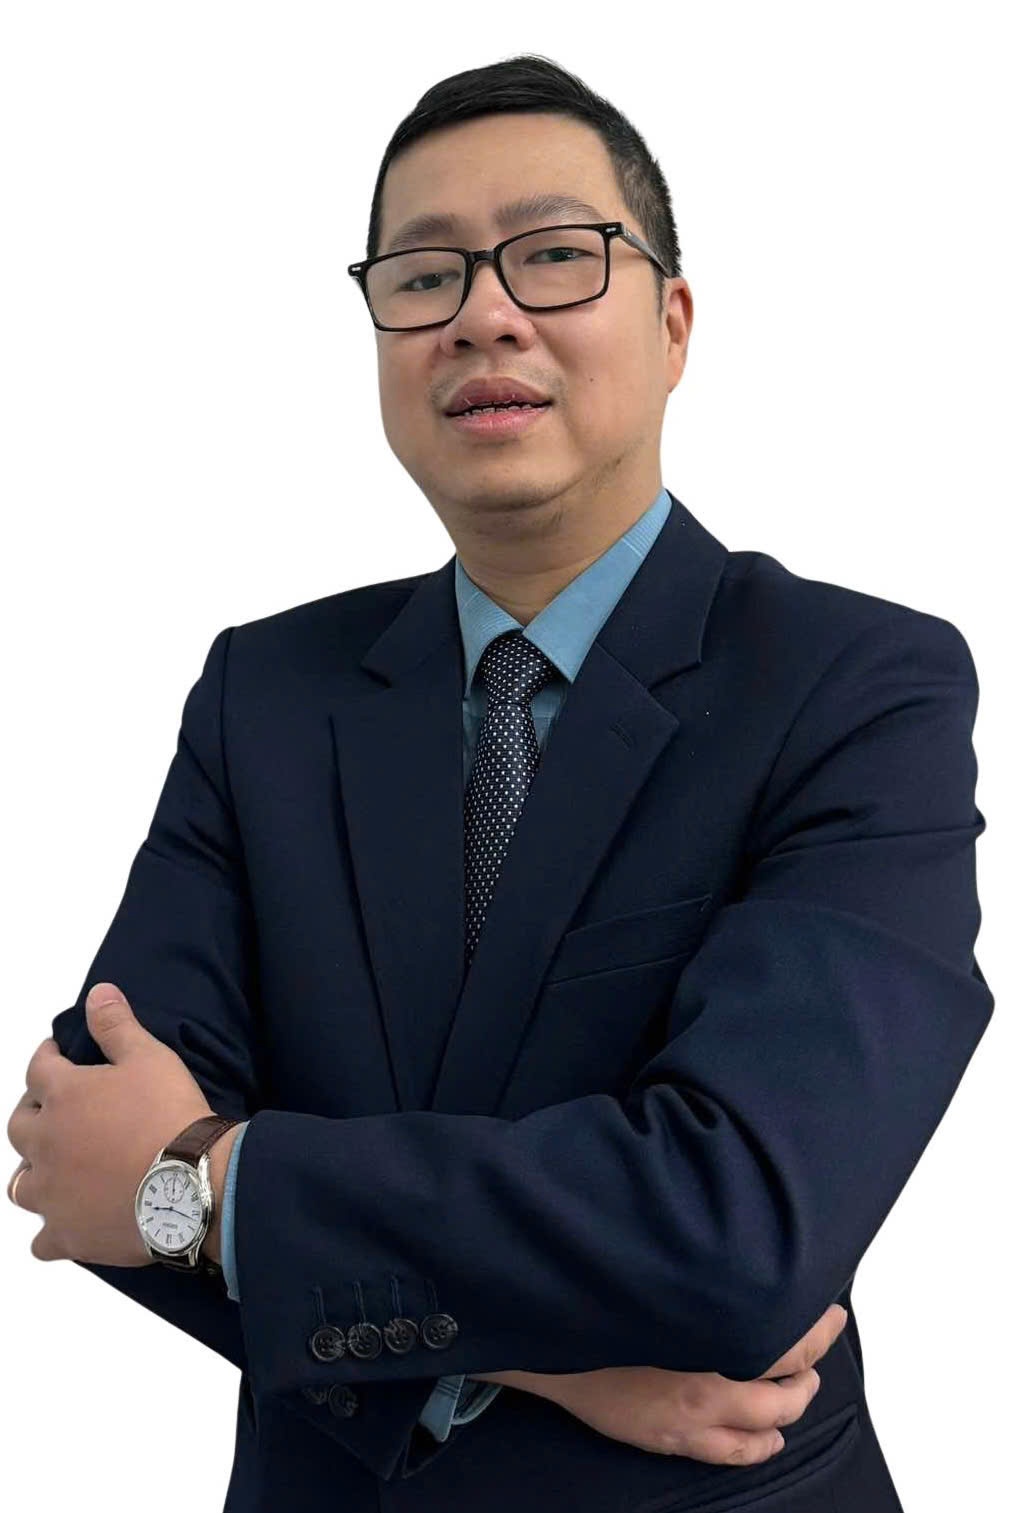 |
| PGS.TS. Phạm Mạnh Hùng - Phó Viện trưởng Viện Nghiên cứu Khoa học Ngân hàng |
Nhiều báo cáo cho thấy nhu cầu chi tiêu và mua sắm thường tăng mạnh vào quý IV, kéo theo nhu cầu tín dụng tiêu dùng. Ông đánh giá động lực tăng trưởng của tín dụng tiêu dùng cuối năm đến từ những yếu tố kinh tế vĩ mô nào?
PGS.TS. Phạm Mạnh Hùng: Sự tăng trưởng mạnh mẽ của tín dụng tiêu dùng vào quý IV hàng năm là một hiện tượng kinh tế có tính chu kỳ, được thúc đẩy bởi sự cộng hưởng của các yếu tố vĩ mô và mùa vụ. Tôi cũng cho rằng, động lực cốt lõi đến từ sự phục hồi của niềm tin người tiêu dùng và sự cải thiện dần của thu nhập thực tế.
Cụ thể, nền kinh tế đang ghi nhận những điểm sáng nổi bật, tạo niềm tin vững chắc cho người dân. Theo Cục Thống kê, đến hết quý III/2025, GDP đã tăng 7,85% (với quý sau cao hơn quý trước), và cả năm 2025 dự kiến tăng trên 8%. Đây là mức tăng trưởng được Ngân hàng Thế giới (WB) dự báo là cao nhất khu vực Châu Á. Khi kinh tế có dấu hiệu ổn định, người dân cảm thấy an toàn hơn về tài chính cá nhân và sẵn sàng sử dụng đòn bẩy tài chính để đáp ứng các nhu cầu lớn, đặc biệt là mua sắm tài sản giá trị hay sửa chữa nhà cửa.
Bên cạnh đó, chính sách tiền tệ hỗ trợ đóng vai trò then chốt. Ngân hàng Nhà nước đã chủ động điều hành lãi suất linh hoạt, duy trì lãi suất điều hành ở mức thấp và liên tục chỉ đạo các tổ chức tín dụng tiết giảm chi phí để giảm lãi suất cho vay hỗ trợ doanh nghiệp và người dân. Kết quả là, hiện mặt bằng lãi suất cho vay tiếp tục có xu hướng giảm, tính đến ngày 10/10, lãi suất cho vay bình quân đạt 6,55%/năm, giảm 0,38%/năm so với cuối năm ngoái. Việc giảm chi phí vốn này đã trực tiếp kích thích nhu cầu tín dụng.
Cuối cùng, yếu tố mùa vụ lễ hội và văn hóa cũng là nhân tố làm gia tăng nhu cầu tín dụng tiêu dùng. Quý IV mọi năm thường là giai đoạn cao điểm mua sắm, chuẩn bị cho Tết Nguyên đán, kéo theo nhu cầu chi tiêu lớn cho du lịch, quà tặng và sắm sửa gia đình. Các chương trình khuyến mãi và chính sách kích cầu của Chính phủ, cũng tạo ra hiệu ứng cộng hưởng, thúc đẩy người dân gia tăng chi tiêu thông qua tín dụng.
Trong bối cảnh lãi suất cho vay đã giảm nhưng sức cầu của nền kinh tế phục hồi chưa đồng đều, vậy tín dụng tiêu dùng cuối năm có thể trở thành một “điểm tựa” cho tăng trưởng tín dụng chung hay không? Bên cạnh đó, điều này có tạo ra rủi ro kèm theo?
PGS.TS. Phạm Mạnh Hùng: Trong bối cảnh lãi suất cho vay đã giảm nhưng sức cầu tín dụng từ khối sản xuất và kinh doanh lớn chưa đồng đều, tín dụng tiêu dùng hoàn toàn có thể trở thành một “điểm tựa” quan trọng để hệ thống ngân hàng đạt mục tiêu tăng trưởng tín dụng chung của năm. Tín dụng tiêu dùng có lợi thế là linh hoạt, quy mô nhỏ và khả năng giải ngân nhanh chóng, giúp bơm vốn trực tiếp vào nền kinh tế thông qua chi tiêu cá nhân, qua đó kích thích cầu nội địa. Đây là một đòn bẩy ngắn hạn hiệu quả để bù đắp sự chậm trễ của tín dụng sản xuất, kinh doanh lớn.
Tuy nhiên, việc tăng tốc tín dụng tiêu dùng luôn đi kèm với rủi ro. Rủi ro nợ xấu là mối quan tâm hàng đầu. Trong khi lãi suất có xu hướng giảm, thu nhập của một bộ phận người lao động vẫn chưa thực sự phục hồi sau giai đoạn khó khăn. Điều này khiến cho khả năng trả nợ của họ trở nên mong manh. Nếu các ngân hàng thẩm định cho vay quá dễ dãi trong cuộc đua giải ngân cuối năm, tỷ lệ nợ xấu trong phân khúc này sẽ tăng cao. Nếu không kiểm soát tốt, việc người dân mắc nợ quá mức có thể dẫn đến bất ổn tài chính cá nhân và tạo ra rủi ro lan tỏa đến ổn định của toàn hệ thống ngân hàng.
Các tổ chức tín dụng đang đẩy mạnh cho vay tiêu dùng để giải ngân chỉ tiêu tín dụng cuối năm. Theo quan sát của ông, việc mở rộng này có đang đối mặt với thách thức nào về hành vi người tiêu dùng, khả năng trả nợ, hay tác động lan tỏa tới ổn định tài chính? Các ngân hàng, doanh nghiệp tài chính cho vay cần có những giải pháp gì?
PGS.TS. Phạm Mạnh Hùng: Việc mở rộng tín dụng tiêu dùng hiện đang đối mặt với những thách thức kép: rủi ro thực tế về khả năng trả nợ và rào cản tâm lý thận trọng của người tiêu dùng. Dù chi phí vay đã giảm, tâm lý lo ngại về kinh tế vẫn khiến nhiều người dân ưu tiên trả nợ cũ hoặc tích lũy hơn là vay mới, làm cho sức cầu tín dụng không đạt được kỳ vọng.
Để vượt qua những thách thức này, các tổ chức tín dụng cần thực hiện những giải pháp mang tính công nghệ và bền vững.
Đầu tiên là nâng cao chất lượng thẩm định rủi ro bằng cách đầu tư mạnh mẽ vào Big Data và trí tuệ nhân tạo (AI) để phân tích hành vi chi tiêu, lịch sử giao dịch và đánh giá điểm tín dụng theo thời gian thực chính xác hơn. Đồng thời, tăng cường chia sẻ dữ liệu qua Trung tâm Thông tin tín dụng Quốc gia (CIC) để quản lý rủi ro vay đa tổ chức.
Thứ hai, các ngân hàng cần tối ưu hóa sản phẩm, tập trung vào các gói vay phục vụ nhu cầu thiết yếu và an sinh xã hội (ví dụ: gói vay mua nhà ở xã hội, cho vay giáo dục, y tế) với lãi suất ưu đãi thực chất, đảm bảo tính an toàn của dòng vốn.
Bên cạnh đó, cần chú trọng nâng cao chất lượng dịch vụ khách hàng và minh bạch thông tin, nhằm xây dựng niềm tin lâu dài, giảm thiểu tín dụng đen và rủi ro tiềm ẩn. Cuối cùng, việc thực hiện trách nhiệm xã hội là thiết yếu, thông qua việc cơ cấu lại nợ có trách nhiệm cho khách hàng gặp khó khăn tạm thời và đảm bảo minh bạch tuyệt đối về lãi suất, phí để xây dựng niềm tin lâu dài của người tiêu dùng đối với tín dụng chính thức.
Tin liên quan


Tin khác

Bao bì sinh học: Lời giải xanh cho nông sản

Bài toán tỷ USD phía sau những chuyến hàng nông sản

Nông nghiệp công nghệ cao: Vì sao mô hình hiệu quả vẫn khó nhân rộng?

Cà phê cùng nông dân: Lắng nghe để tháo gỡ vướng mắc

Đưa OCOP thành trải nghiệm du lịch

Công cuộc tái định hình chuỗi cung ứng nông sản

Nông nghiệp công nghệ cao: Cuộc đua không chỉ dành cho người nhiều vốn
Hơn 200 nhà nông ở Đồng Tháp được hỗ trợ canh tác lúa phát thải thấp

Nông nghiệp giữ đà tăng trưởng, bài toán lớn ở 4 tháng cuối năm

Công nghệ sinh học trở thành động lực mới cho nền nông nghiệp xanh