banner-su-kien
Chỉ số kinh tế:
Ngày 8/10/2026, tỷ giá trung tâm của VND với USD là 25.634 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.403/26.865 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

TPBank và triết lý AI-Top: Từ dữ liệu đến ‘bộ não’ vận hành ngân hàng số

TK
TK  - 
TPBank biến AI thành bộ não cho app, LiveBank và hệ thống thẩm định tín dụng, hỗ trợ ra quyết định nhanh, cá nhân hóa dịch vụ trên từng điểm chạm số.
aa
TPBank và triết lý AI-Top: Từ dữ liệu đến ‘bộ não’ vận hành ngân hàng số
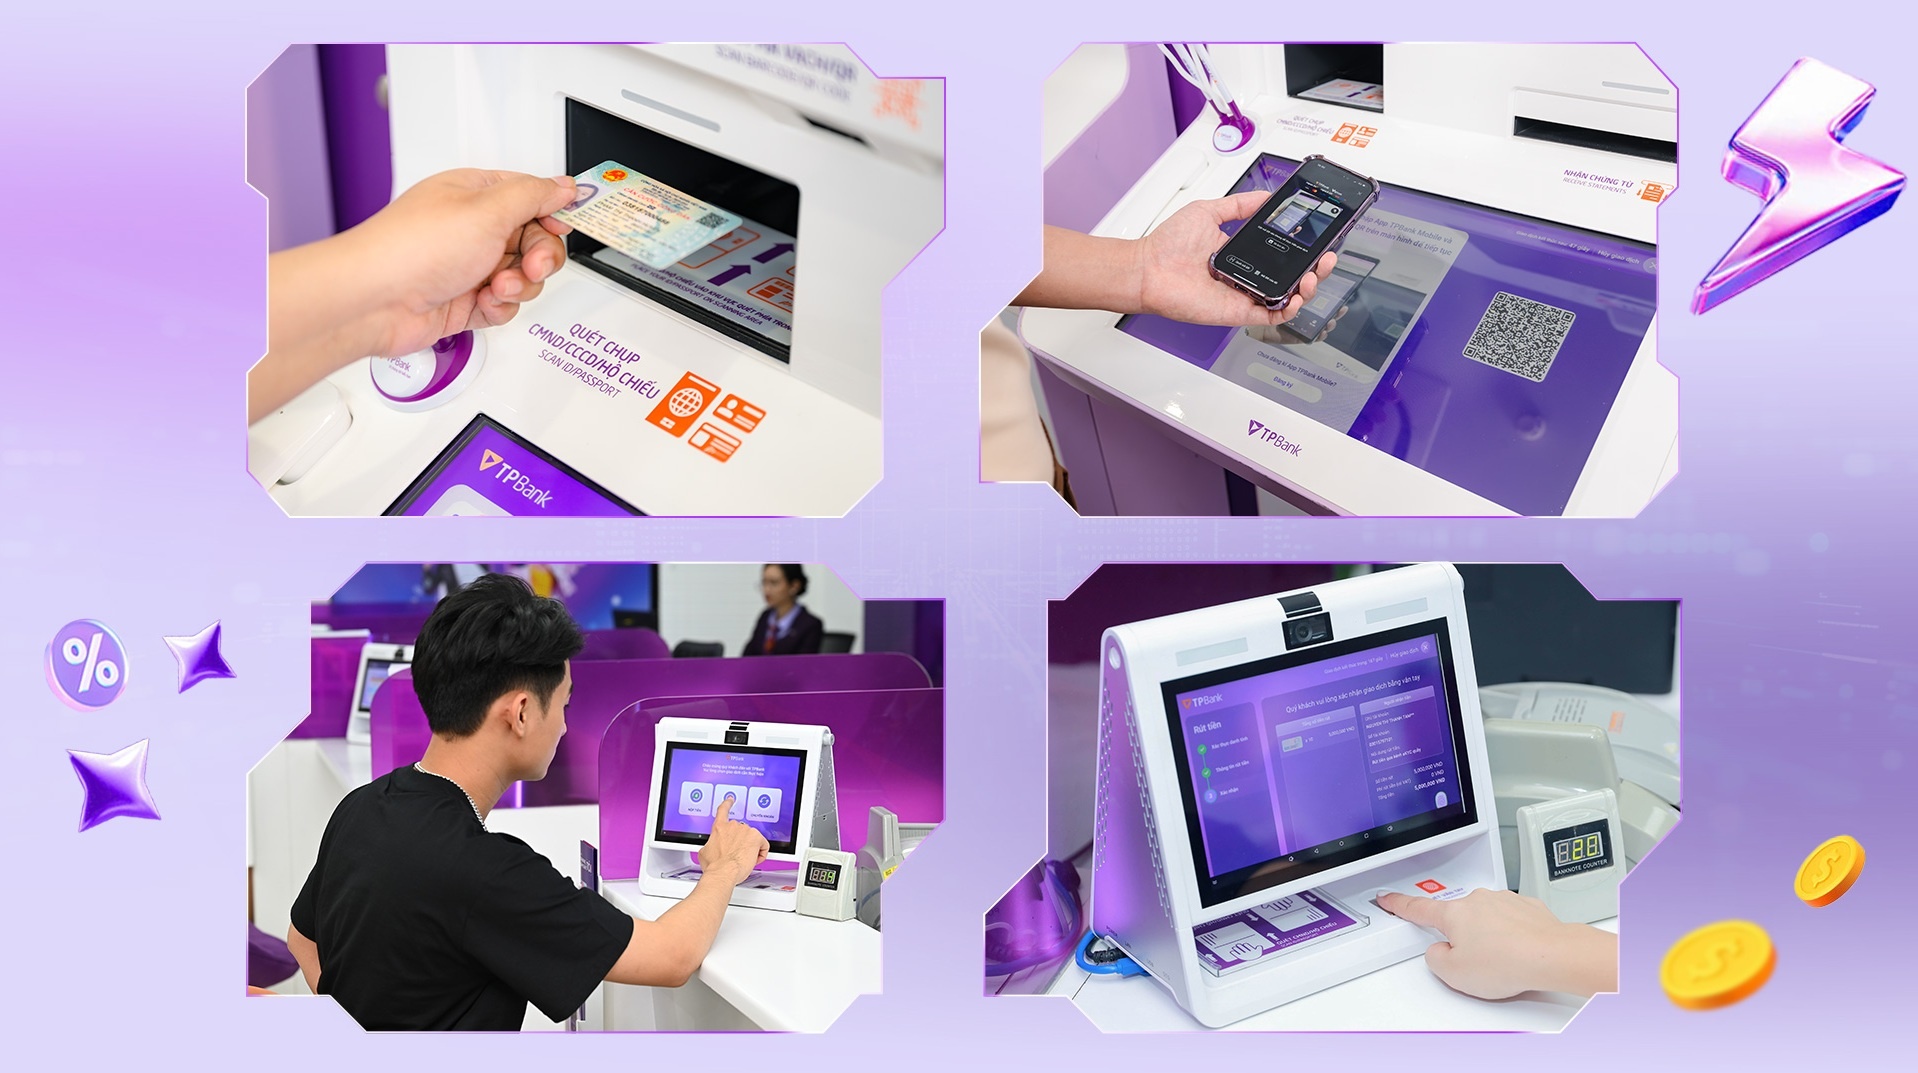
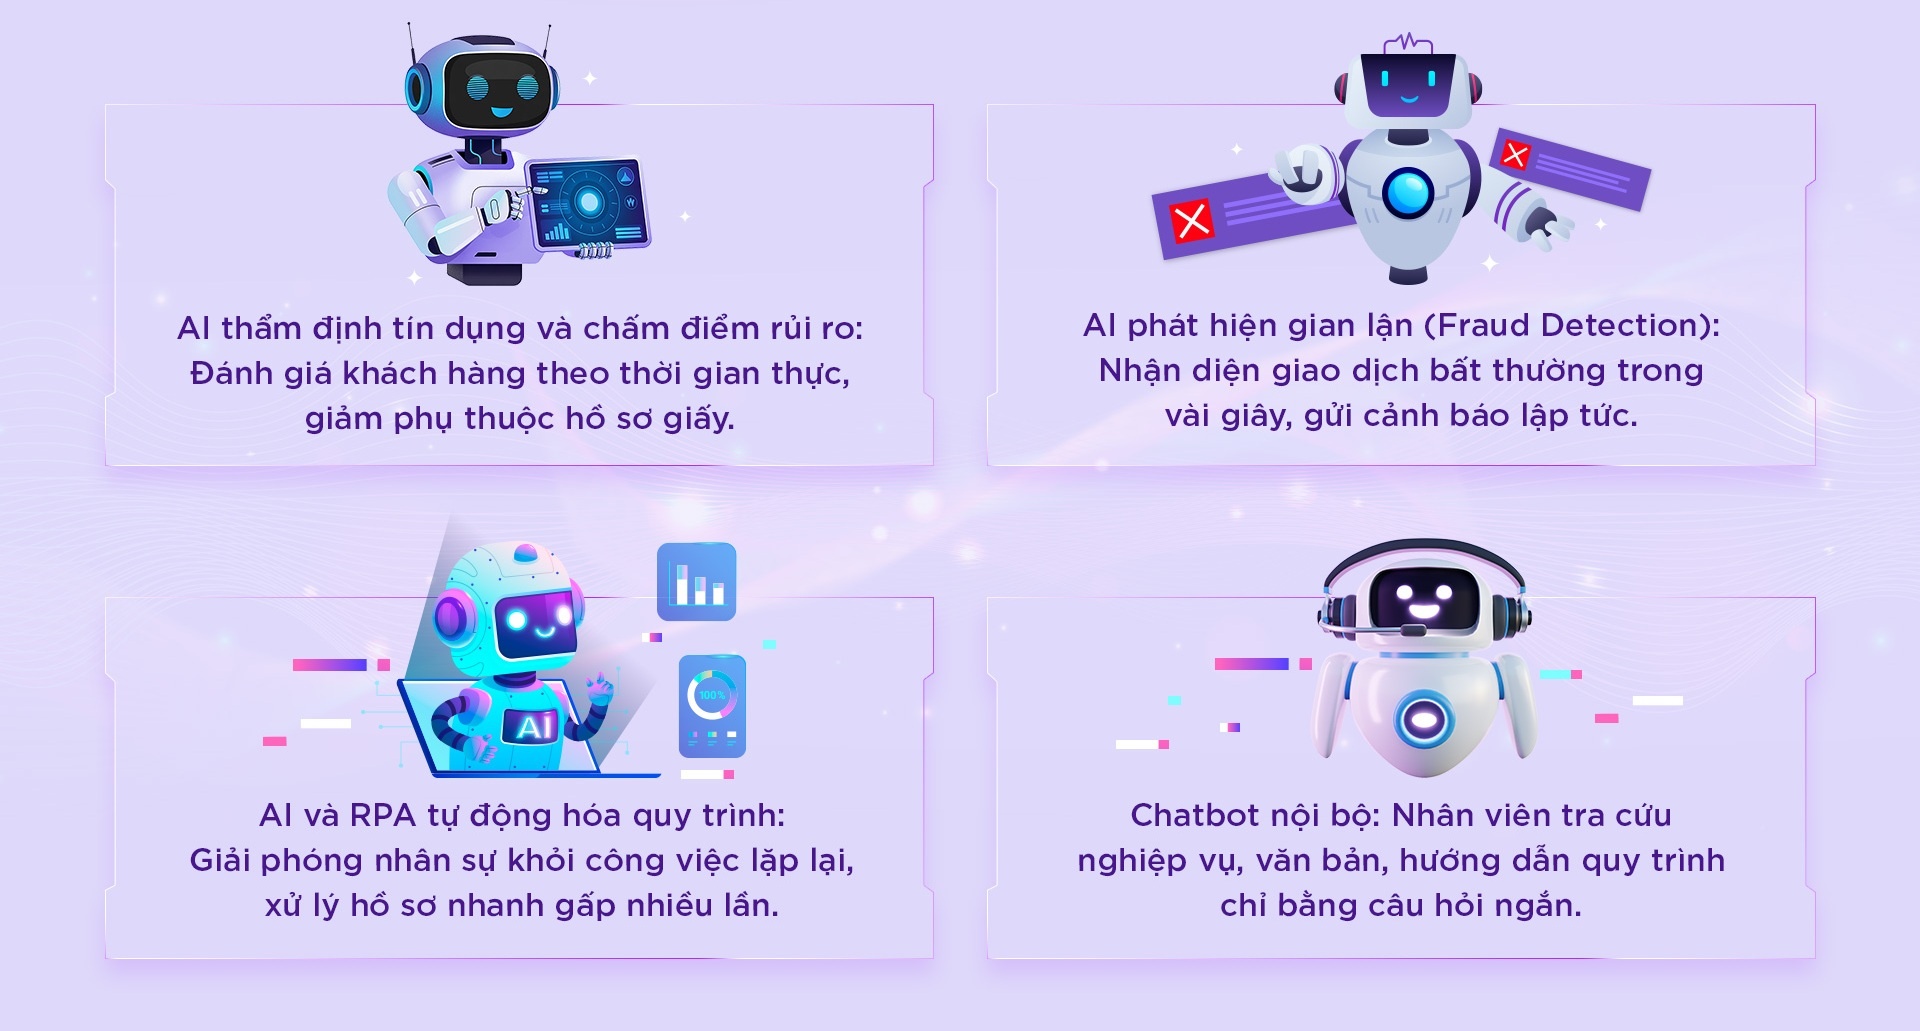
Sau nền tảng Data-First, TPBank tiếp tục hoàn thiện kiến trúc công nghệ bằng việc đặt AI ở “tầng cao nhất” trong vận hành. Từ mở thẻ tín dụng online trong vài phút, chuyển tiền bằng ảnh, đến phát hiện gian lận theo thời gian thực, AI hiện diện như bộ não trong mọi điểm chạm dịch vụ.

Khi ngân hàng không chỉ số hóa

Từ sự thay đổi trong trải nghiệm người dùng, phía sau mỗi thao tác nhanh gọn trên ứng dụng là một cách TPBank tổ chức lại toàn bộ tư duy công nghệ. Nếu Data-First giúp ngân hàng xây dựng nền móng dữ liệu thống nhất, thì AI-Top là bước tiếp theo để biến khối dữ liệu đó thành năng lực vận hành thực sự.

Trong cấu trúc này, AI trở thành “bộ não phân tích” cho toàn bộ hệ sinh thái ngân hàng số từ sản phẩm, vận hành đến quản trị rủi ro. Dữ liệu cung cấp nguyên liệu, AI xử lý, sau đó đưa ra khuyến nghị, còn quyết định cuối cùng vẫn do con người đảm trách, nhằm bảo đảm tính kiểm soát, minh bạch và trách nhiệm.

AI-Top tại TPBank là chiến lược công nghệ mà trong đó, mọi quy trình, sản phẩm và dịch vụ đều được thiết kế để tích hợp AI từ đầu.

Trong cách tiếp cận của TPBank, AI-Top không chỉ là một bước tiến về công nghệ, mà còn là nền tảng để hình thành mô hình ngân hàng số toàn diện. Khi trí tuệ nhân tạo đủ thông minh để xử lý, phân tích và vận hành ở phía sau, công nghệ không còn tạo ra rào cản với người dùng, mà trở thành cầu nối giúp mọi khách hàng – dù ở thành thị hay nông thôn, quen hay chưa quen với ngân hàng số – đều có thể tiếp cận dịch vụ tài chính một cách dễ dàng, công bằng và an toàn. AI, vì thế, được thiết kế để “lùi về sau”, nhường chỗ cho trải nghiệm con người ở vị trí trung tâm.

AI tại TPBank được sử dụng như bộ não đa năng nhằm rút ngắn thời gian xử lý, hỗ trợ cá nhân hóa dịch vụ trên từng điểm chạm, đồng thời nâng cao hiệu suất vận hành và giảm thiểu sai sót do con người. Ở đây, AI đóng vai trò “trợ lý thông minh” – xử lý khối lượng dữ liệu lớn, nhận diện xu hướng và rủi ro theo thời gian thực, làm nền cho quyết định nghiệp vụ.

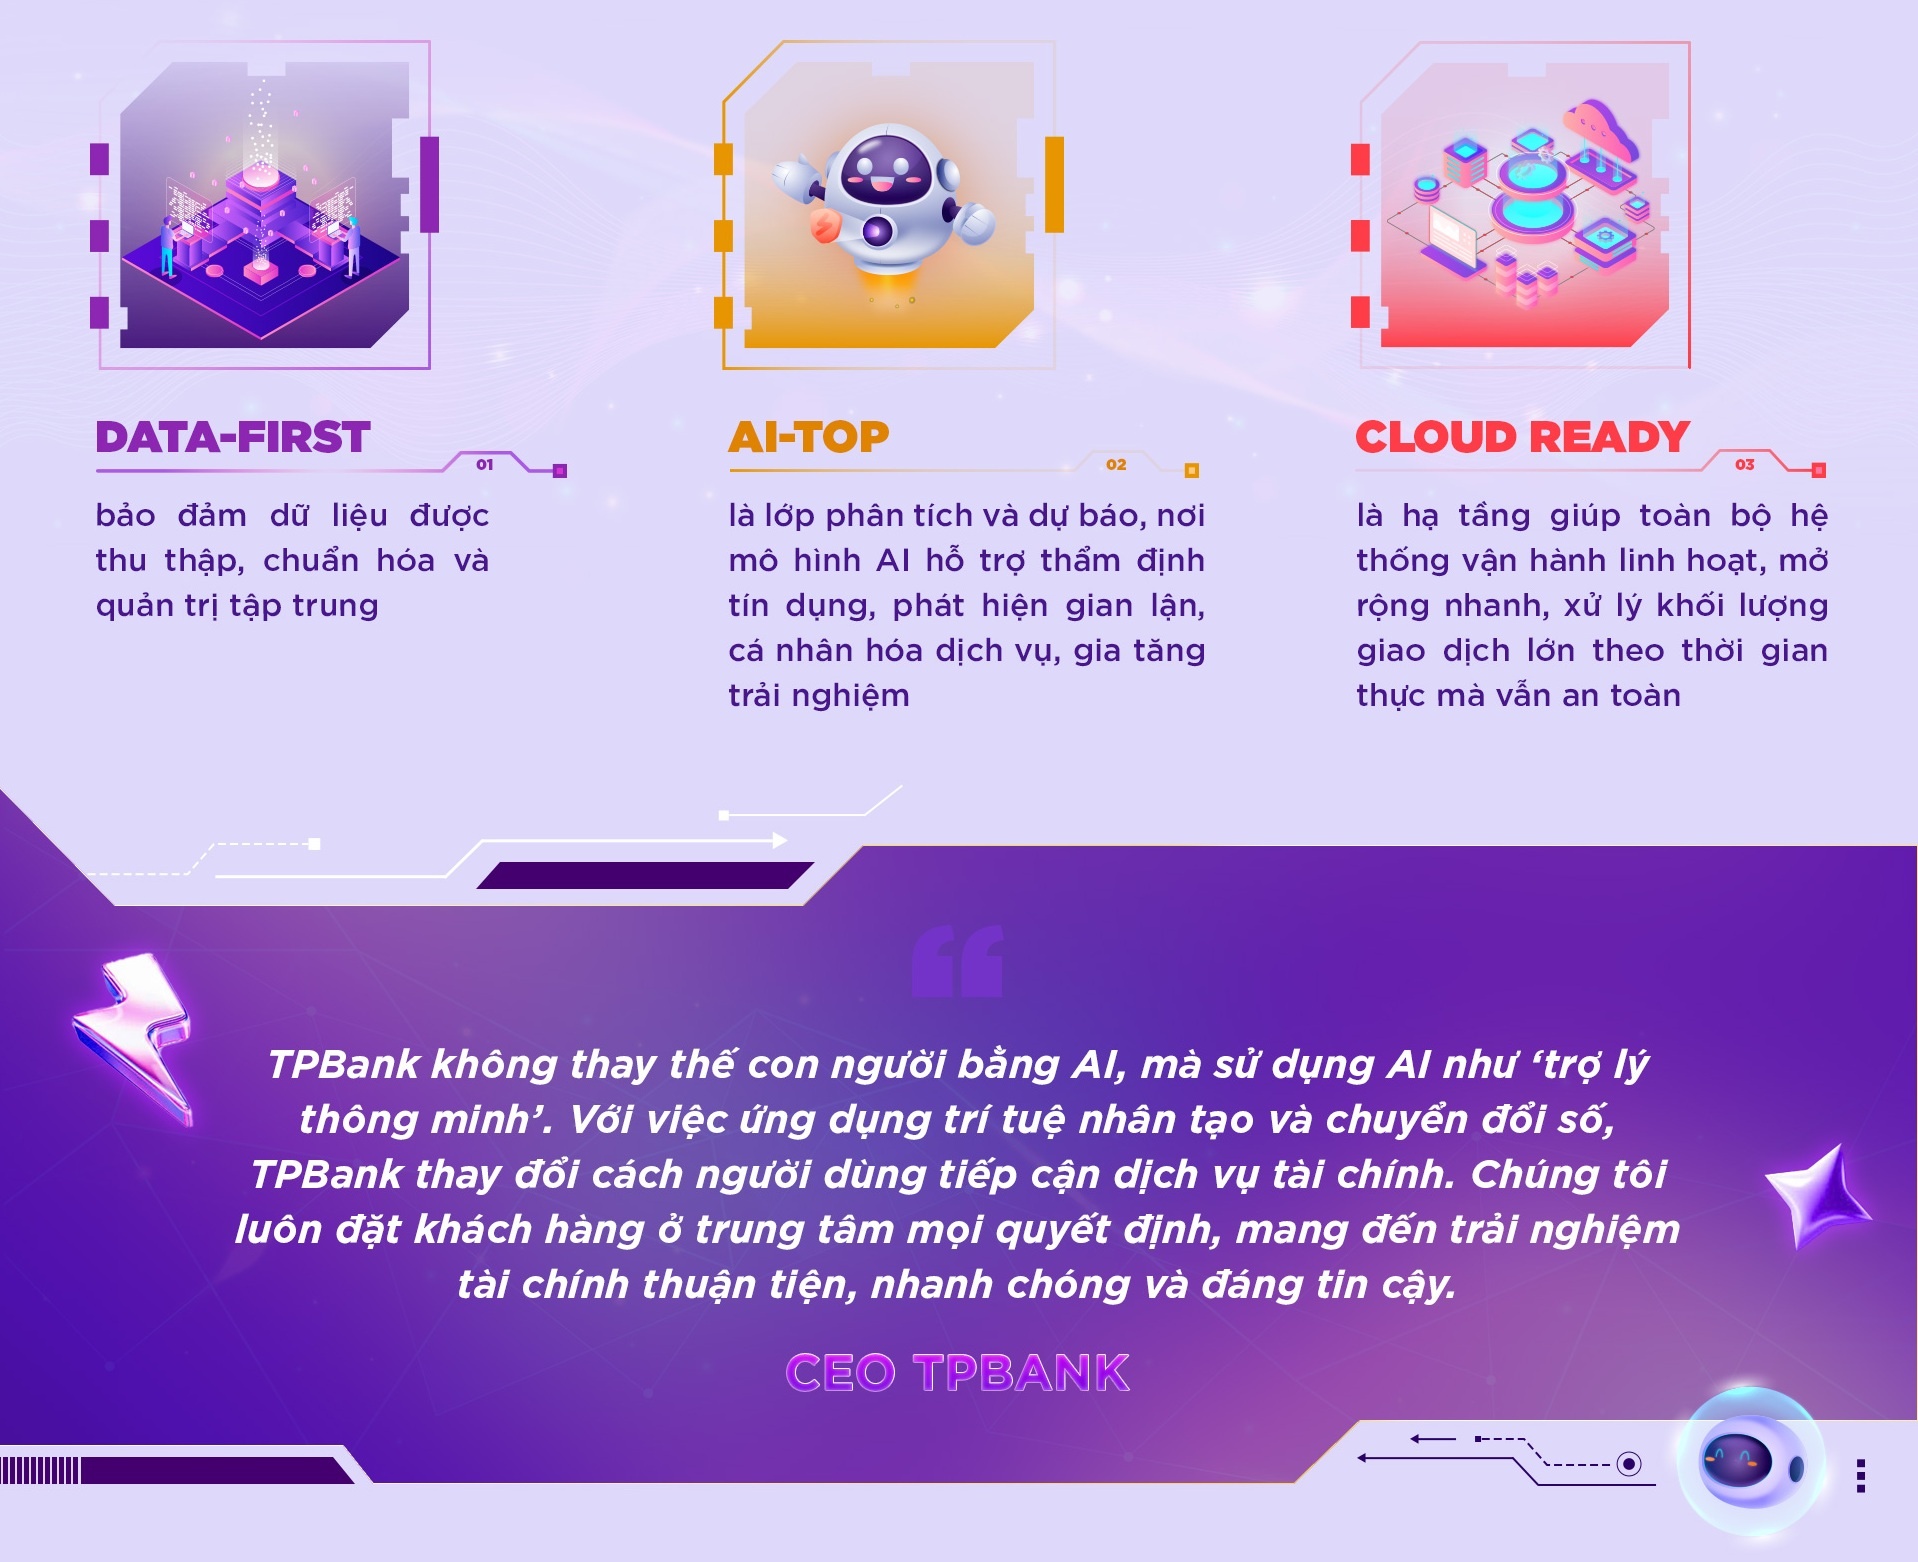
Triết lý AI-Top được đặt trong cấu trúc 3 trụ cột công nghệ song hành: Data-First – AI-Top – Cloud Ready, tạo thành kiến trúc ngân hàng thông minh. Ba trụ cột này không tách rời mà bổ trợ lẫn nhau, tạo thành chuỗi khép kín từ dữ liệu – phân tích – hạ tầng.
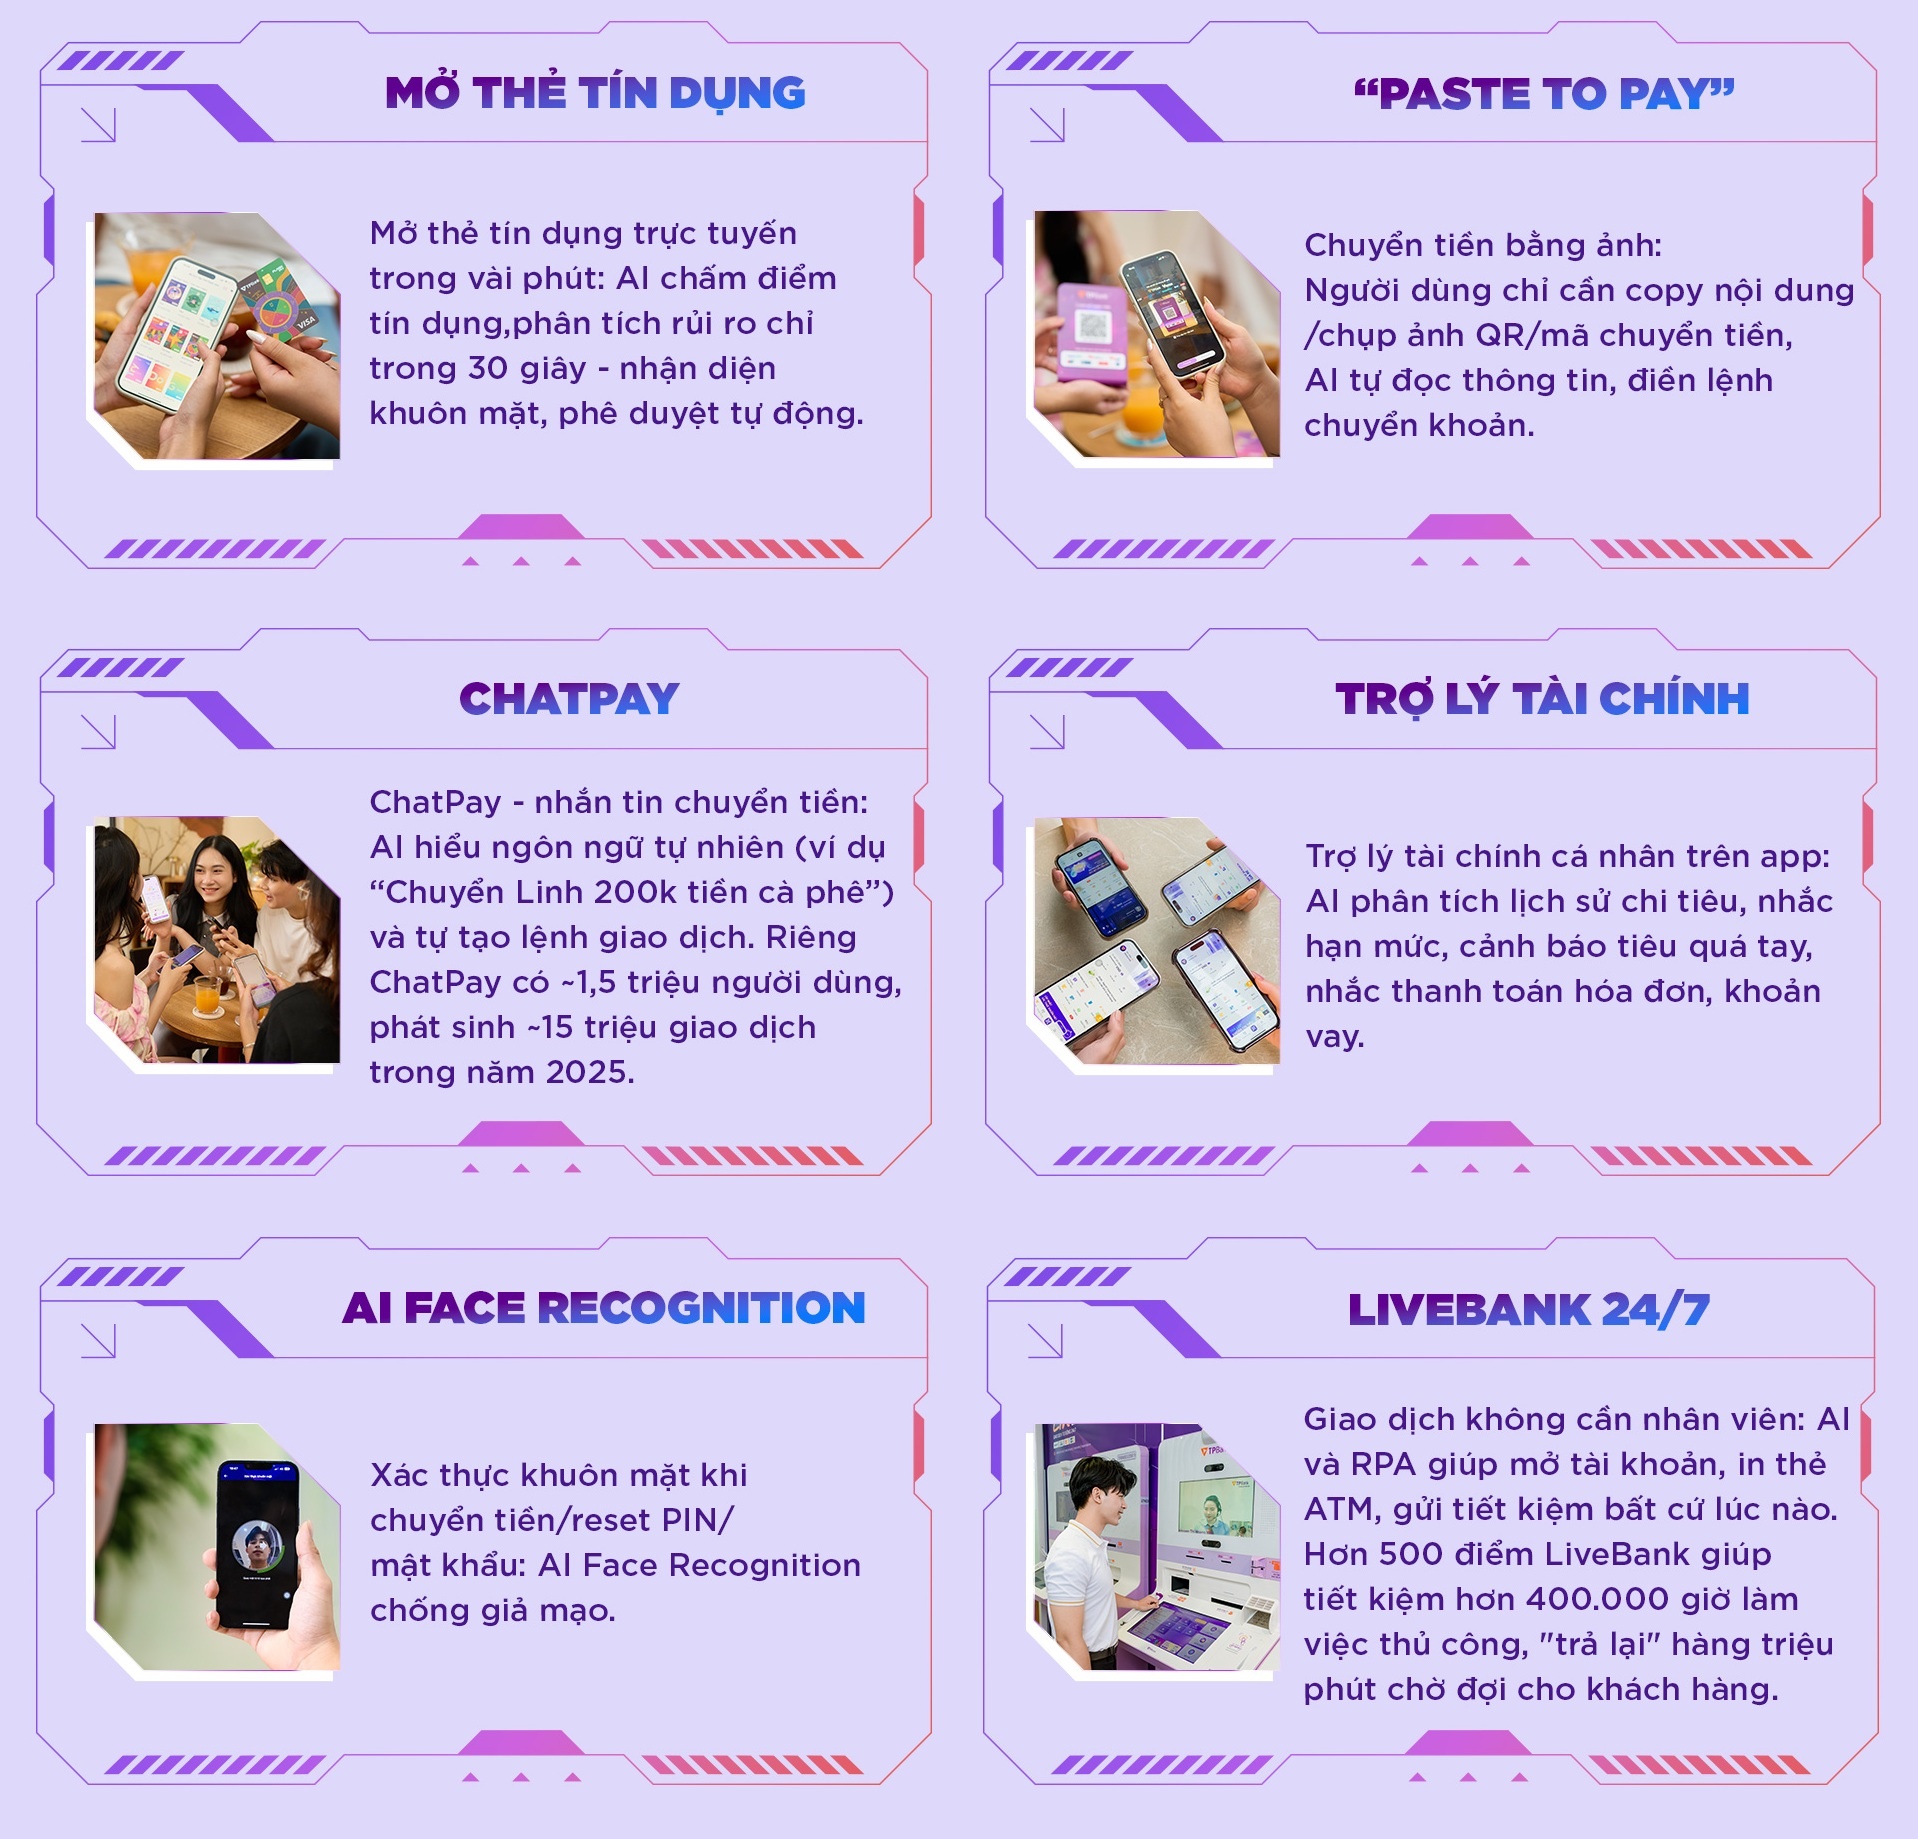
AI đi vào đời sống khách hàng - từ ứng dụng đến LiveBank

Thay vì chỉ phục vụ nhóm khách hàng am hiểu công nghệ, các ứng dụng AI tại TPBank được thiết kế với mục tiêu mở rộng khả năng tiếp cận dịch vụ tài chính cho số đông. Mọi tính năng đều hướng tới việc giảm thao tác, đơn giản hóa hành trình và loại bỏ rào cản kỹ thuật, từ đó giúp người dùng tiếp cận ngân hàng số một cách tự nhiên hơn. Đây cũng là cách TPBank cụ thể hóa khái niệm ngân hàng số toàn diện: Công nghệ hiện diện ở khắp nơi, nhưng không tạo cảm giác phức tạp hay xa cách.
AI phía sau hậu trường - tăng tốc vận hành, giảm rủi ro
TPBank và triết lý AI-Top: Từ dữ liệu đến ‘bộ não’ vận hành ngân hàng số

Điều khiến TPBank khác biệt so với phần còn lại thị trường

Khác biệt đầu tiên đến từ lựa chọn tự xây dựng AI Platform và Data Lake nội bộ, thay vì phụ thuộc hoàn toàn vào giải pháp đóng gói từ bên ngoài. Việc làm chủ hạ tầng dữ liệu và nền tảng AI giúp TPBank chủ động huấn luyện mô hình, tùy biến theo đặc thù nghiệp vụ ngân hàng, đồng thời kiểm soát tốt hơn rủi ro về bảo mật, kiểm soát, quản lý dữ liệu cá nhân theo quy định pháp luật mới nhất mà vẫn đạt được tốc độ cao khi triển khai sản phẩm mới. Ở TPBank, AI không chỉ dừng ở mức ứng dụng, mà đã trở thành phần lõi trong kiến trúc công nghệ.
TPBank và triết lý AI-Top: Từ dữ liệu đến ‘bộ não’ vận hành ngân hàng số

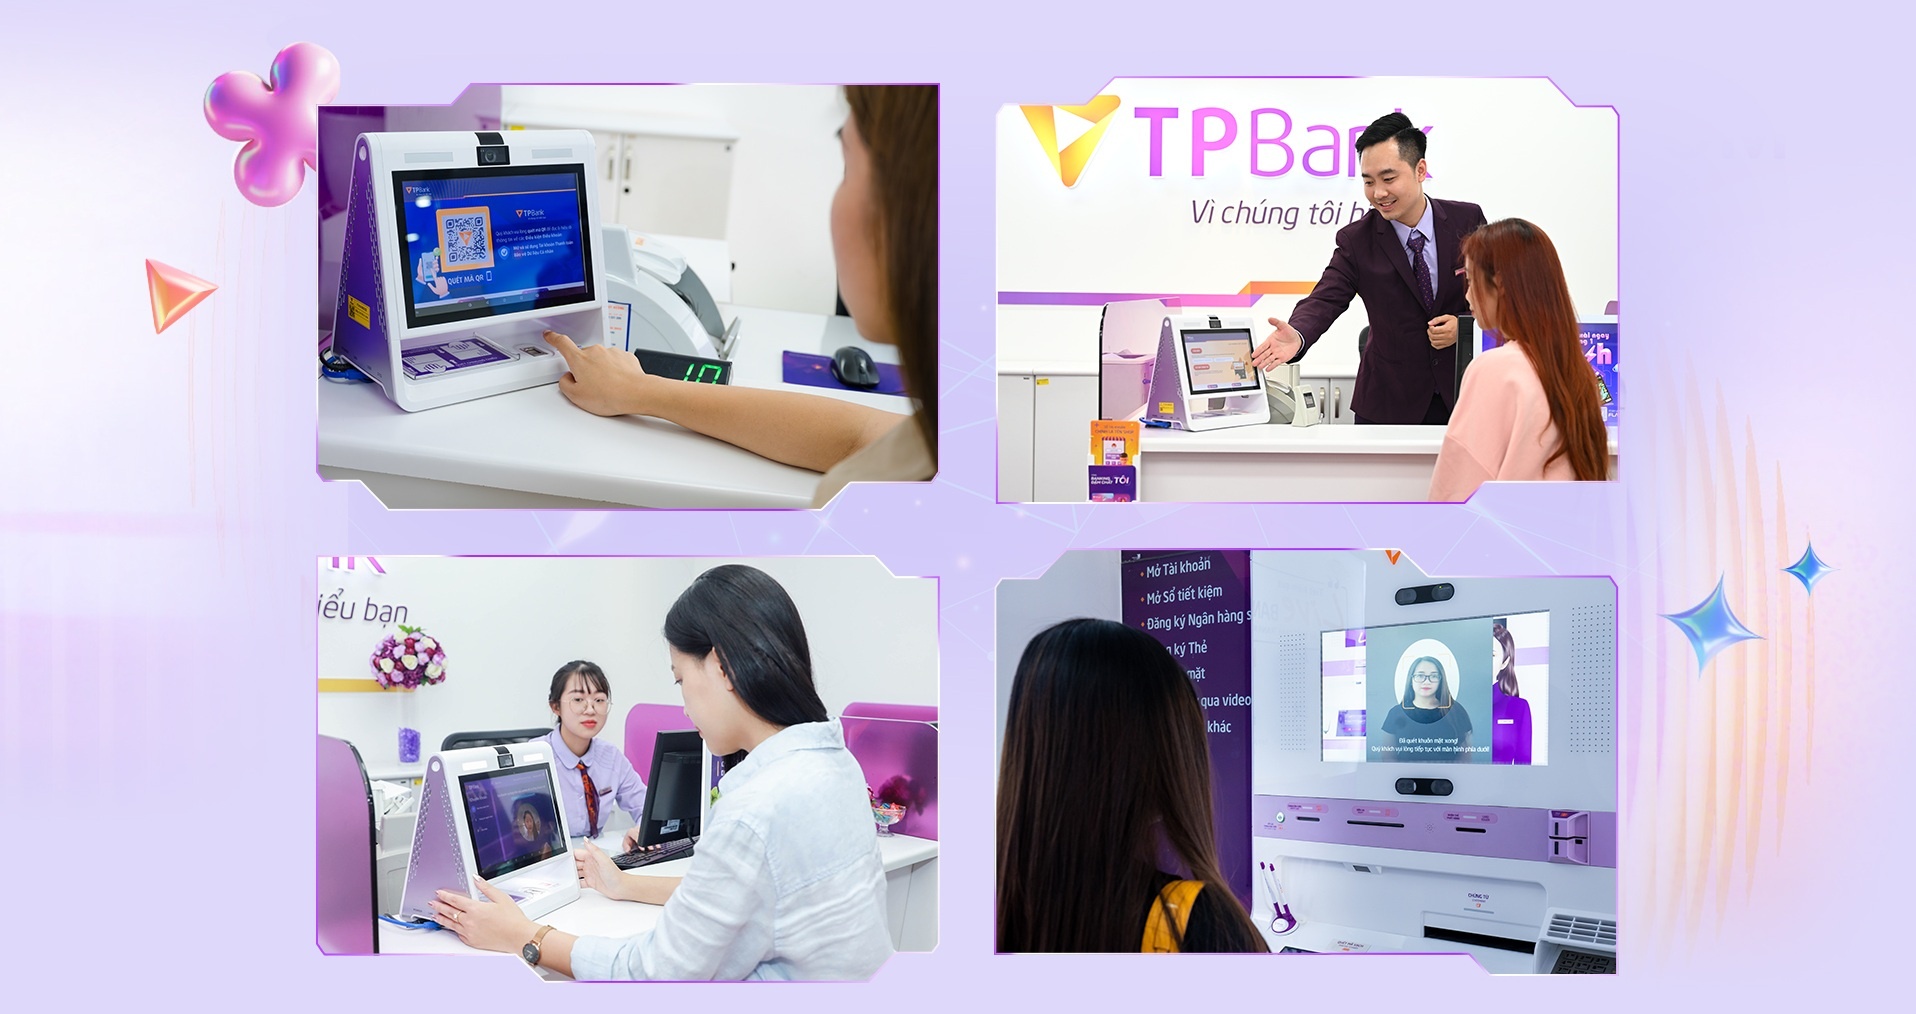
Khác biệt tiếp theo nằm ở định vị khách hàng trọng tâm. TPBank lựa chọn nhóm khách hàng trẻ - những người xem tốc độ xử lý, trải nghiệm số liền mạch và cá nhân hóa là tiêu chuẩn mặc định. Từ định vị này, sản phẩm ứng dụng AI được thiết kế xoay quanh yêu cầu “nhanh - gọn - trực quan”, từ mở thẻ trực tuyến, chuyển tiền bằng ảnh đến LiveBank 24/7. Công nghệ, vì thế, không đi sau nhu cầu thị trường mà được đặt vào đúng nhịp sống số của nhóm người dùng chủ lực.

Song song, điểm khác biệt dễ nhận thấy là AI không chỉ nằm ở “hậu trường” vận hành, mà được hiển thị rõ ràng trên giao diện ứng dụng thông qua tag “TPBank AI” tại tính năng sử dụng trí tuệ nhân tạo. Cách làm này giúp người dùng nhận biết trực tiếp đâu là điểm chạm đang được hỗ trợ bởi AI, thay vì coi AI là khái niệm mơ hồ phía sau hệ thống. Việc “hiện diện hóa” công nghệ cũng phản ánh triết lý minh bạch trong cách TPBank đưa AI vào phục vụ khách hàng.
TPBank và triết lý AI-Top: Từ dữ liệu đến ‘bộ não’ vận hành ngân hàng số
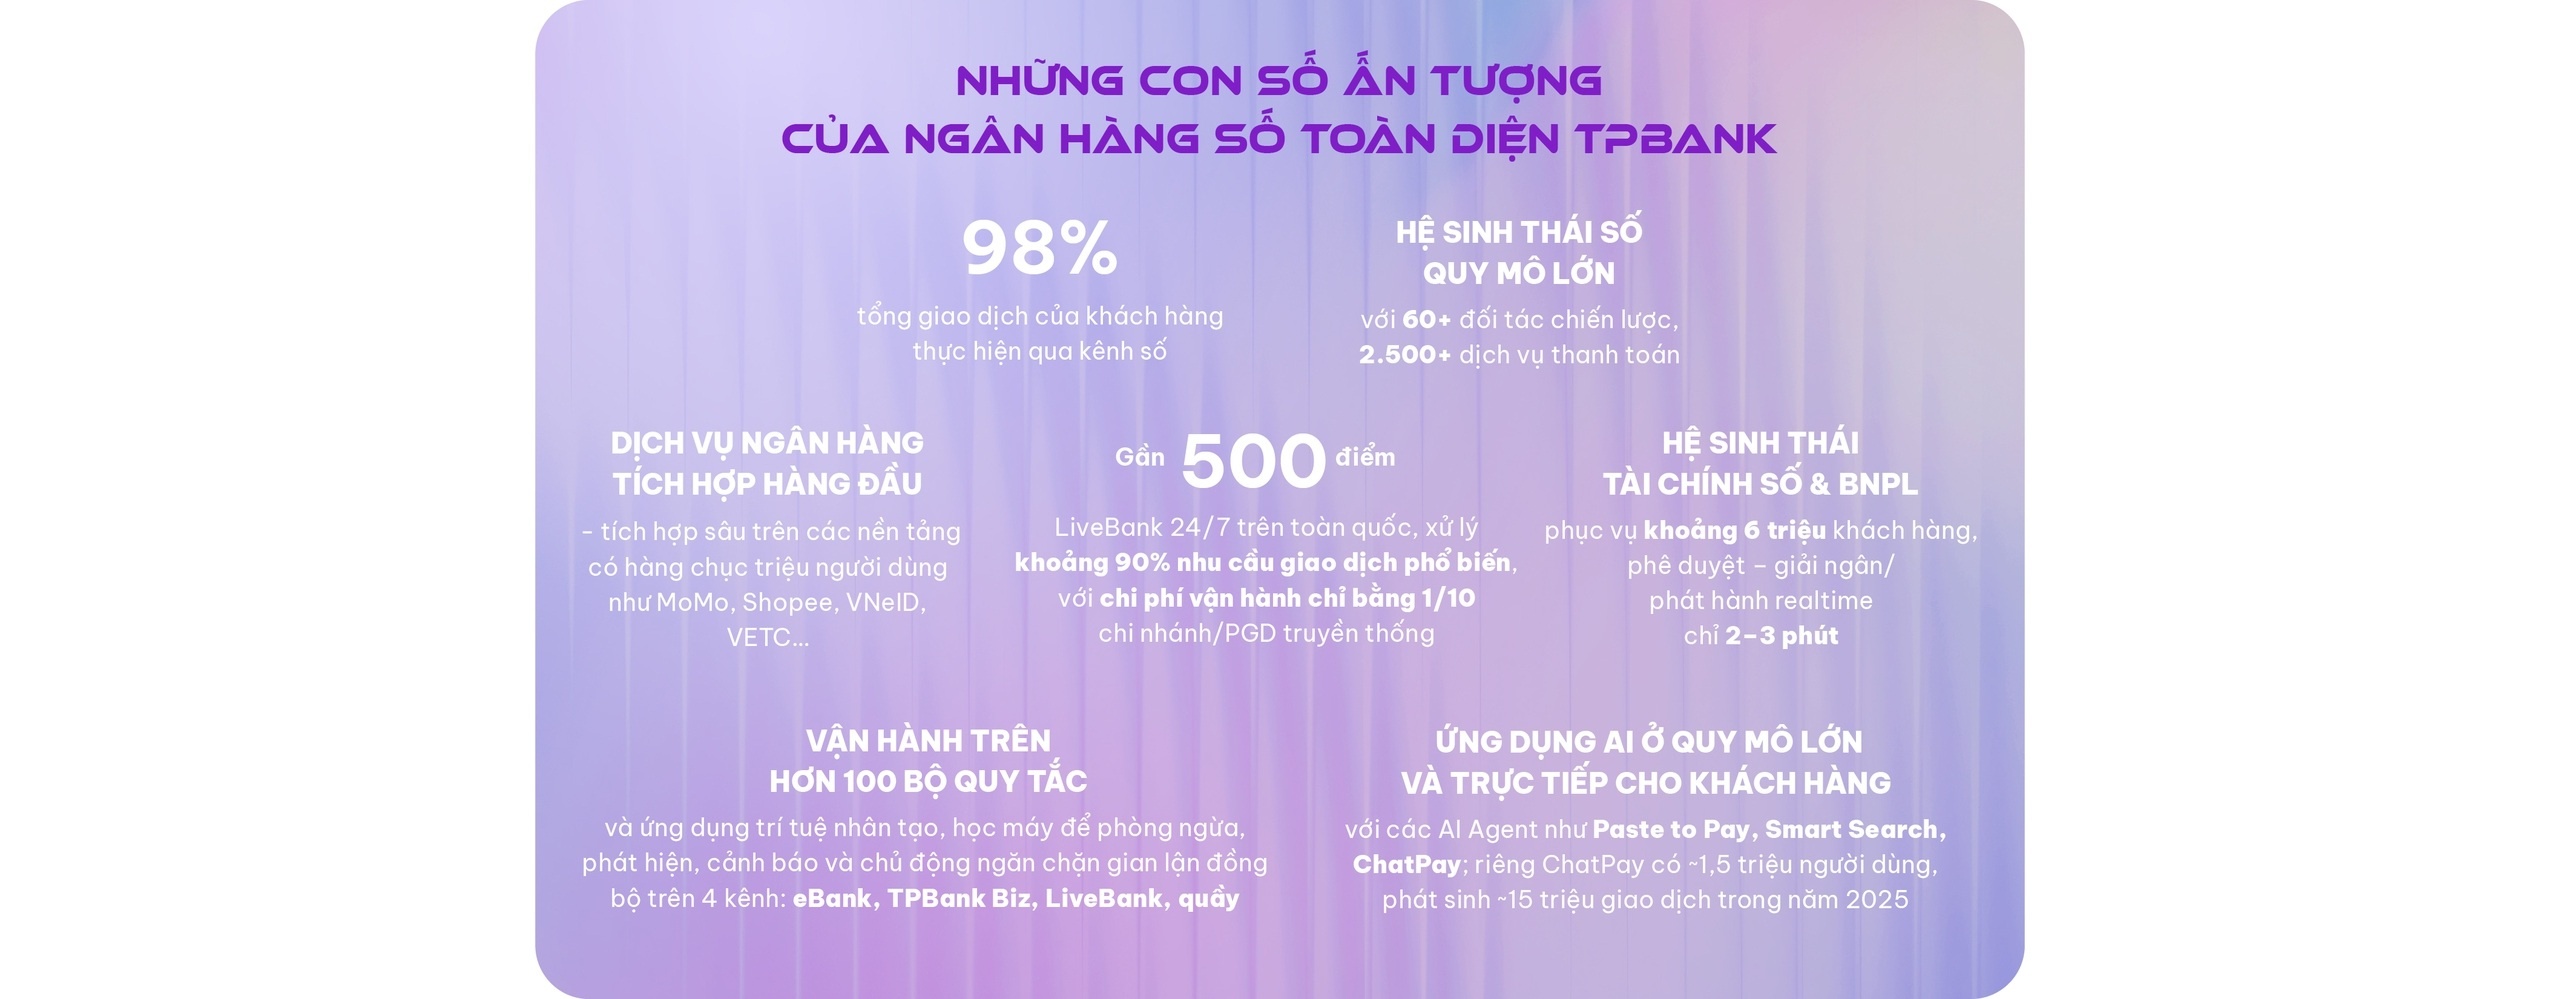
Sau cùng, mỗi dự án AI đều được gắn với chỉ số đo lường cụ thể, như tỷ lệ xử lý tự động, số lượt giao dịch chuyển từ quầy lên kênh số, hay mức độ duy trì người dùng trên ứng dụng. AI không được xem là khoản đầu tư mang tính thử nghiệm, mà đã trở thành cấu phần vận hành đã chứng minh được hiệu quả bằng dữ liệu thực tế. Chính cách tiếp cận này tạo nên sự khác biệt: công nghệ được kiểm chứng bằng hiệu suất và tăng trưởng người dùng, cũng như tăng trưởng trong kết quả kinh doanh.
TK

Tin liên quan

Tin khác

Thanh toán số phát triển bứt phá

Thanh toán số phát triển bứt phá

Năm 2026 đánh dấu cột mốc trưởng thành mới của thị trường thanh toán số Việt Nam sau chặng đường 5 năm phát triển bứt phá. Những tiện ích như chạm thẻ, quét mã QR... trở nên quen thuộc trên từng góc phố. Hạ tầng thanh toán quốc gia cũng đang chuyển mình, từ bước định hình thói quen sang giai đoạn tối ưu hóa trải nghiệm, hướng tới mục tiêu phổ cập tài chính toàn diện.
Công bố chuỗi sự kiện Ngày Thanh toán số Việt Nam 2026

Công bố chuỗi sự kiện Ngày Thanh toán số Việt Nam 2026

Ngày 8/10, tại Hà Nội, Ban Tổ chức Ngày Thanh toán số Việt Nam 2026 chính thức công bố chuỗi sự kiện năm 2026, với chủ đề “Chạm số - Sống xanh”, đánh dấu mùa thứ 6 của chương trình và một bước chuyển mới sau 5 năm Ngày Thẻ Việt Nam.
Hơn 1,9 triệu lượt khách hàng dừng giao dịch sau cảnh báo gian lận

Hơn 1,9 triệu lượt khách hàng dừng giao dịch sau cảnh báo gian lận

Hơn 1,9 triệu lượt khách hàng đã tạm dừng hoặc hủy bỏ giao dịch với tổng số tiền trên 6,3 nghìn tỷ đồng sau khi nhận cảnh báo qua hệ thống SIMO. Cùng với chia sẻ dữ liệu rủi ro, ngành Ngân hàng tiếp tục tăng cường các lớp bảo vệ, xác thực khách hàng và giám sát giao dịch trước những thủ đoạn lừa đảo công nghệ cao ngày càng tinh vi.
5 nhóm giải pháp hiện đại hóa Ngân hàng Nhà nước
5 nhóm giải pháp hiện đại hóa Ngân hàng Nhà nước

Ngân hàng Nhà nước Việt Nam (NHNN) sẽ tiếp tục hiện đại hóa hoạt động điều hành chính sách tiền tệ, phát triển hệ thống dữ liệu, các mô hình dự báo và cảnh báo sớm; trong đó định hướng chuyển dần từ điều hành theo khối lượng sang điều hành theo giá, tăng sử dụng các công cụ gián tiếp.
Hơn 300.000 nhà bán hàng KiotViet có thêm kênh tiếp cận vốn ngân hàng số

Hơn 300.000 nhà bán hàng KiotViet có thêm kênh tiếp cận vốn ngân hàng số

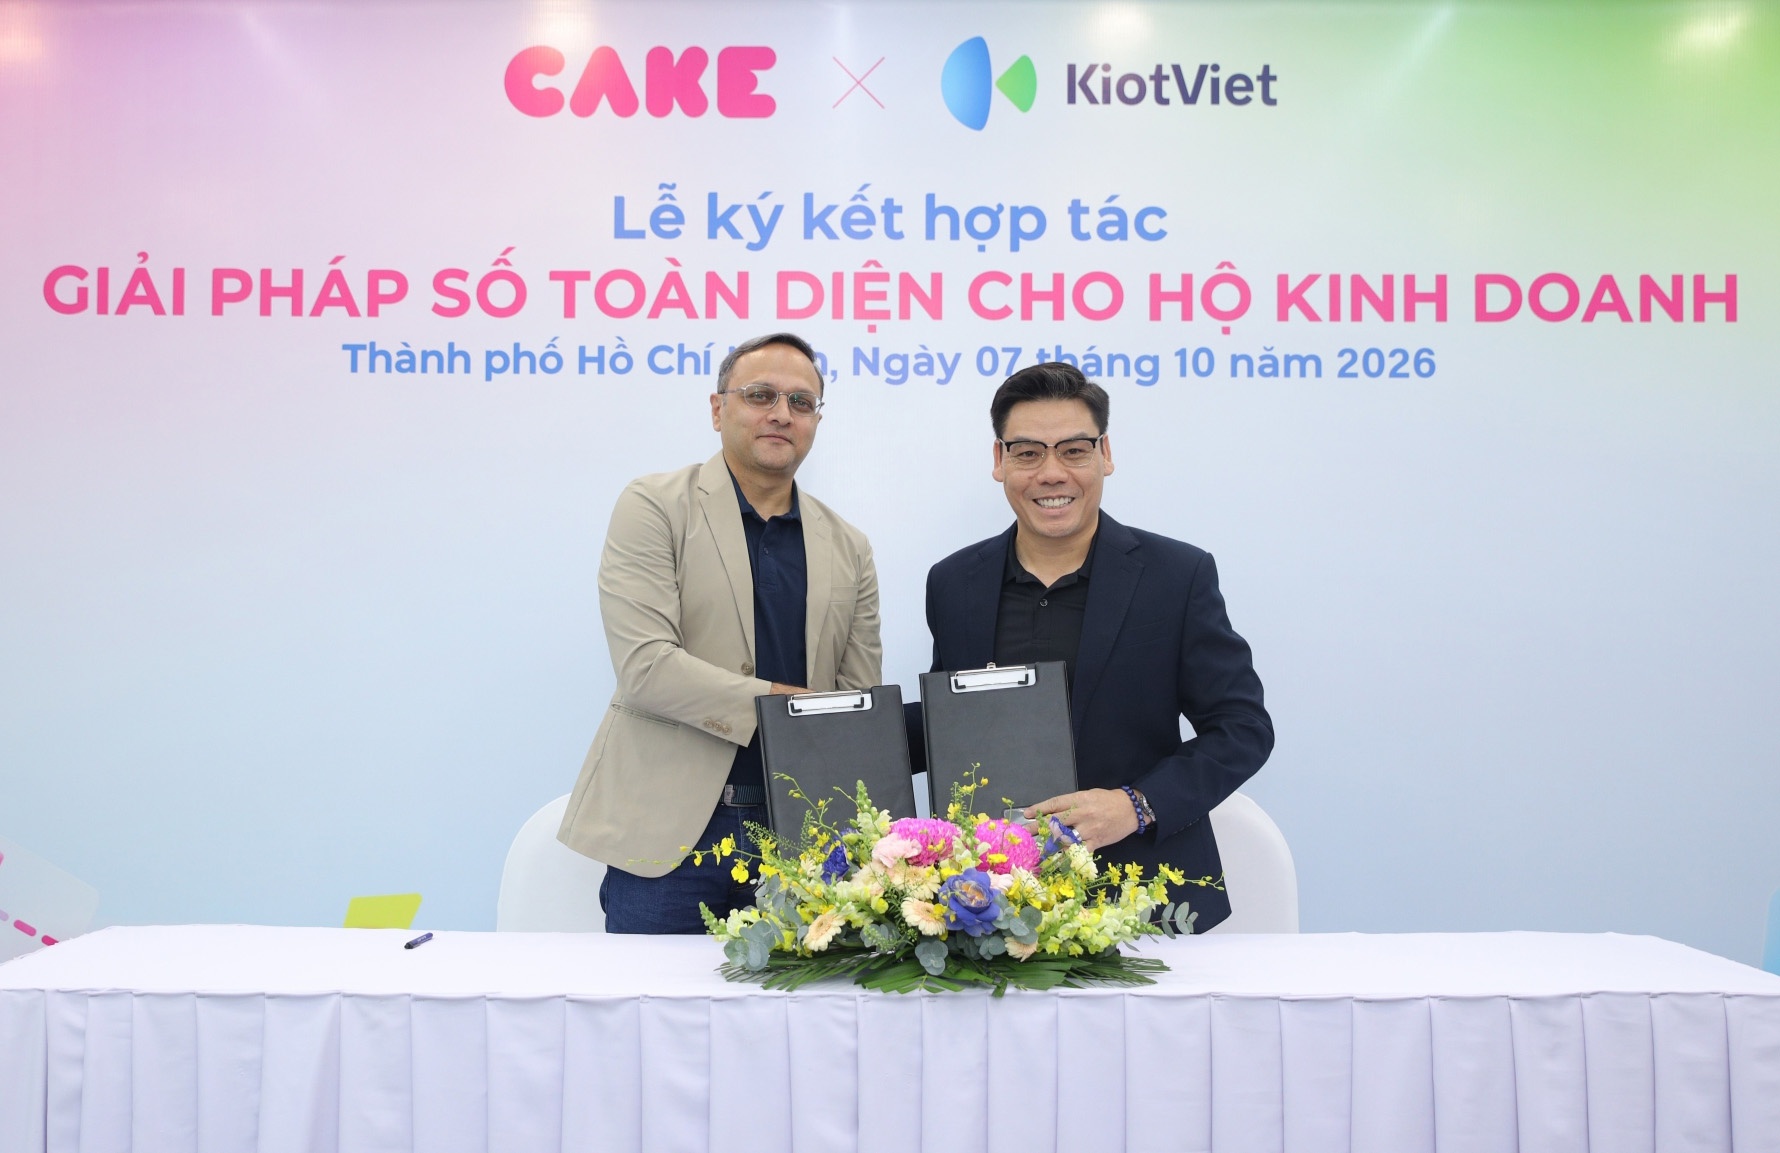
Dự kiến trong tháng 10, chủ hộ kinh doanh sử dụng KiotViet có thể đăng ký khoản vay trực tuyến ngay trên nền tảng ngân hàng số Cake.
Từ tiếp cận thanh toán số đến mở rộng tài chính toàn diện
Từ tiếp cận thanh toán số đến mở rộng tài chính toàn diện

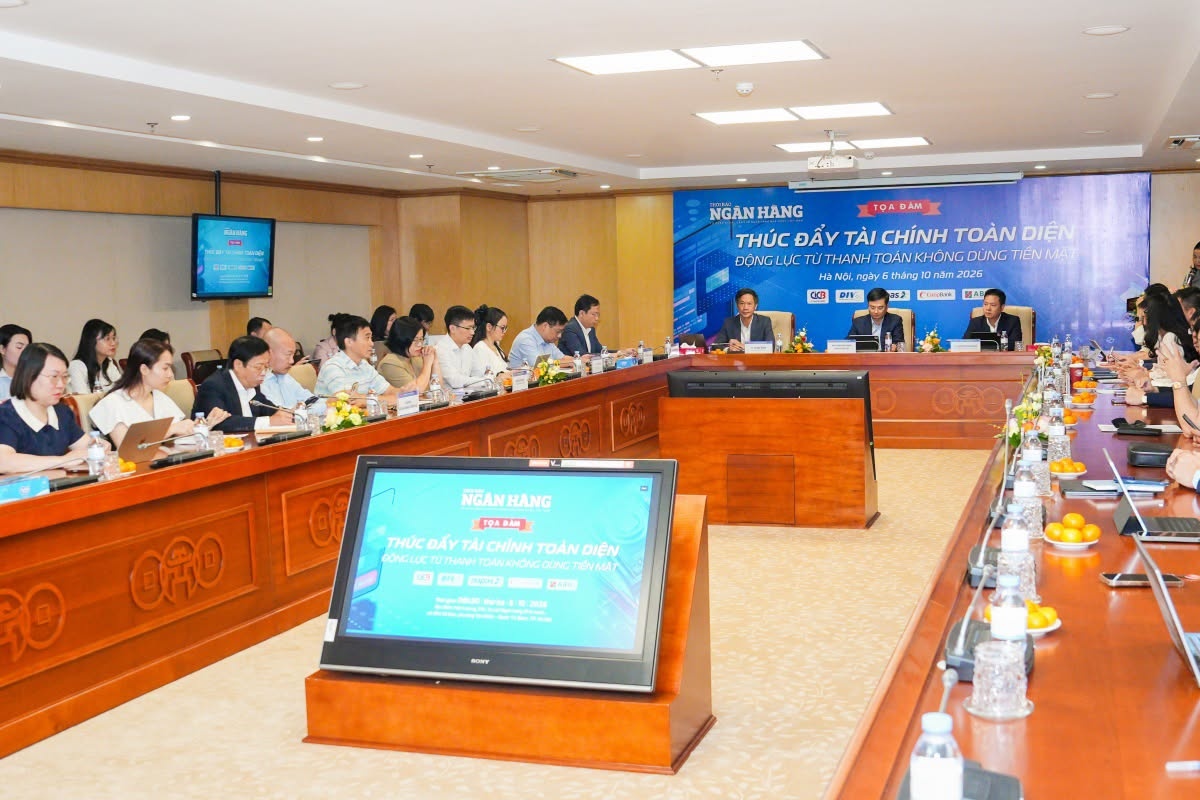
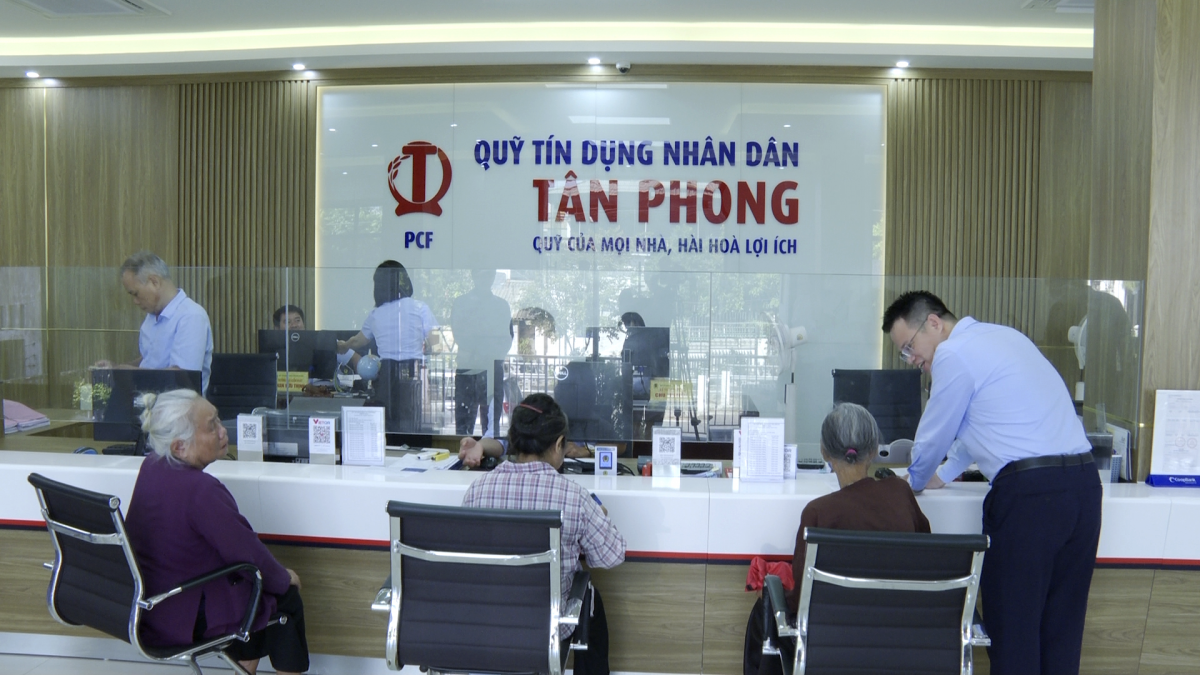
Để thanh toán không dùng tiền mặt thực sự trở thành động lực thúc đẩy tài chính toàn diện, vấn đề không chỉ là mở rộng khả năng tiếp cận dịch vụ mà còn phải tạo được niềm tin và hình thành thói quen sử dụng thường xuyên. Từ thực tiễn phối hợp với các quỹ tín dụng nhân dân (QTDND), ông Nguyễn Thạc Tâm, Phó Tổng Giám đốc Ngân hàng Hợp tác xã Việt Nam (Co-opBank) cho rằng các tiện ích cần bắt đầu từ nhu cầu và dòng tiền thực tế, phù hợp với từng nhóm người dân, qua đó từng bước đưa thanh toán số vào đời sống, sản xuất và kinh doanh.
SACOMBANK được vinh danh thương hiệu mạnh: Vững nội lực, kiến tạo giá trị bền vững

SACOMBANK được vinh danh thương hiệu mạnh: Vững nội lực, kiến tạo giá trị bền vững

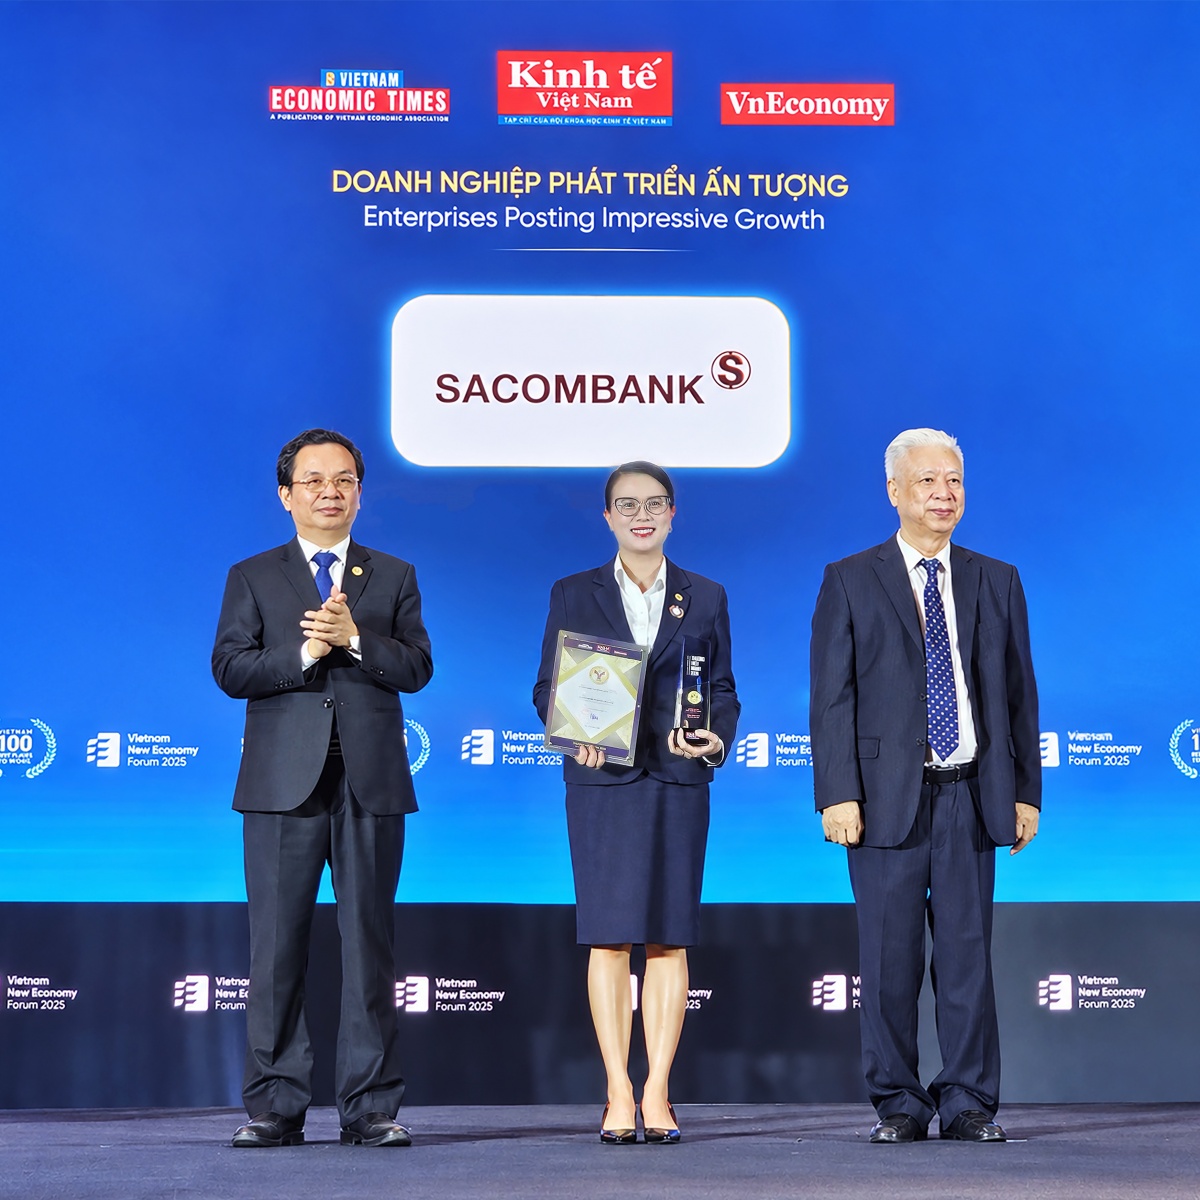
Trong khuôn khổ Lễ công bố và vinh danh Thương hiệu Mạnh lần thứ 23 vừa qua, SACOMBANK được trao giải thưởng thuộc hạng mục Thương hiệu Doanh nghiệp Phát triển ấn tượng. Đây là dấu mốc tiếp nối hành trình xây dựng và củng cố thương hiệu của Ngân hàng, đồng thời phản ánh những chuyển động đáng chú ý của SACOMBANK trong năm 2026.
Gỡ điểm nghẽn nguồn lực cho đổi mới sáng tạo  tài chính - ngân hàng

Gỡ điểm nghẽn nguồn lực cho đổi mới sáng tạo tài chính - ngân hàng

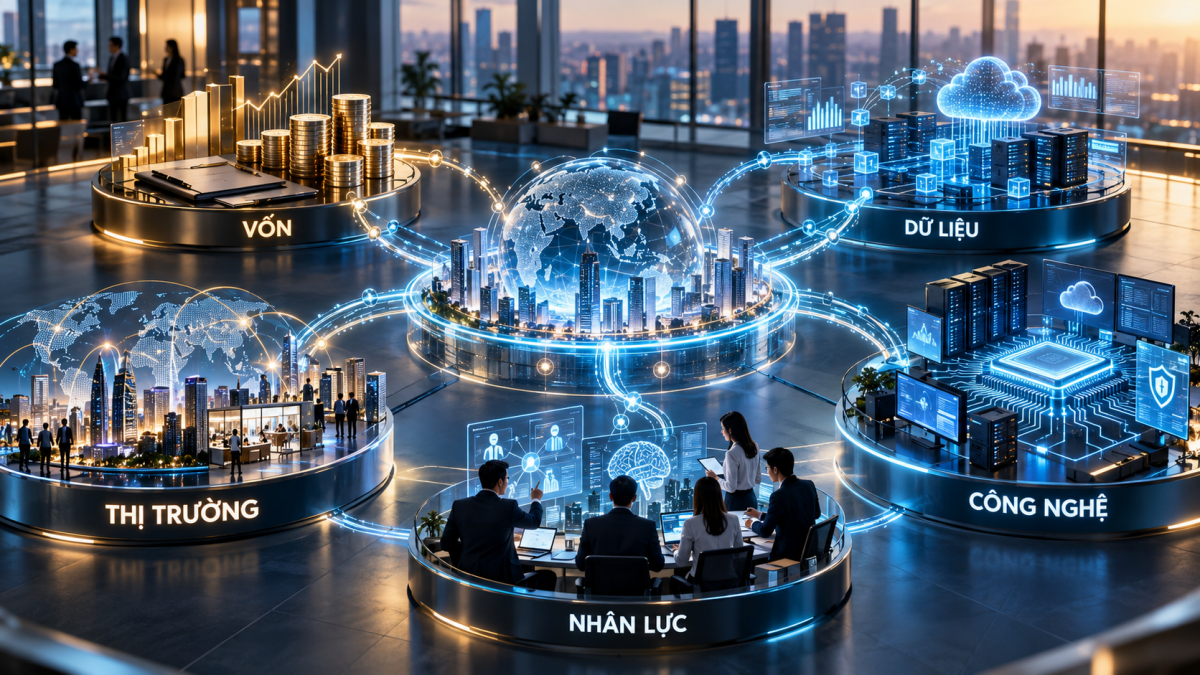
Đổi mới sáng tạo trong lĩnh vực tài chính - ngân hàng đang chuyển từ những sáng kiến riêng lẻ sang yêu cầu kết nối đồng bộ hơn các nguồn lực về vốn, dữ liệu, công nghệ, nhân lực và thị trường.
Mở rộng giá trị từ mỗi giao dịch số

Mở rộng giá trị từ mỗi giao dịch số

Để thanh toán số thực sự đi sâu vào đời sống, nhất là tại khu vực nông thôn, chợ dân sinh và các hộ kinh doanh nhỏ, yêu cầu đặt ra không chỉ là mở rộng hạ tầng mà còn phải bảo đảm dịch vụ đơn giản, chi phí hợp lý, vận hành ổn định và an toàn. Khi các giao dịch hằng ngày từng bước được số hóa, dữ liệu dòng tiền hình thành cũng có thể trở thành nền tảng giúp người dân, hộ kinh doanh tiếp cận thuận lợi hơn với các dịch vụ tài chính chính thức.
Hạ tầng thanh toán số - Kết nối tài chính toàn diện từ cơ sở

Hạ tầng thanh toán số - Kết nối tài chính toàn diện từ cơ sở

Mở rộng khả năng tiếp cận các dịch vụ tài chính cho người dân, nhất là tại khu vực nông nghiệp, nông thôn, vùng sâu, vùng xa và các nhóm còn hạn chế khả năng tiếp cận là một yêu cầu quan trọng trong thúc đẩy tài chính toàn diện. Theo ông Nguyễn Thạc Tâm, Phó Tổng Giám đốc Ngân hàng Hợp tác xã Việt Nam (Co-opBank), với nền tảng công nghệ của Co-opBank và mạng lưới gần 1.200 Quỹ tín dụng nhân dân (QTDND) gắn bó với cộng đồng, việc kết nối thanh toán số tới cơ sở đang mở rộng khả năng tiếp cận các dịch vụ ngân hàng hiện đại cho thành viên, khách hàng và người dân khu vực nông thôn.