Chỉ số kinh tế:
Ngày 9/11/2026, tỷ giá trung tâm của VND với USD là 25.610 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.380/26.840đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Từ 1/11, việc chia sẻ thông tin tín dụng của khách hàng phải đáp ứng điều kiện gì?

Hồng Sơn
Hồng Sơn  - 
Thông tư 46/2026/TT-NHNN bổ sung, sửa đổi một số quy định về cung cấp và khai thác thông tin tín dụng, trong đó làm rõ trường hợp phải có sự đồng ý của khách hàng vay, cách thức thể hiện sự đồng ý và bổ sung quy định đối với ngân hàng thành viên tại Trung tâm tài chính quốc tế.
aa

Ngân hàng Nhà nước Việt Nam (NHNN) vừa ban hành Thông tư số 46/2026/TT-NHNN ngày 9/9/2026 sửa đổi, bổ sung một số điều của Thông tư số 15/2023/TT-NHNN quy định về hoạt động thông tin tín dụng của NHNN. Thông tư có hiệu lực từ ngày 1/11/2026.

Một trong những nội dung đáng chú ý nằm tại Điều 6 Thông tư 46, sửa đổi, bổ sung Điều 12 Thông tư 15 về đối tượng, phạm vi được cung cấp thông tin tín dụng.

Theo quy định cũ, tổ chức tín dụng và tổ chức tự nguyện được cung cấp dịch vụ thông tin tín dụng trên cơ sở hợp đồng ký kết với Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC); tổ chức thông tin tín dụng nước ngoài được cung cấp, khai thác và trao đổi sản phẩm thông tin tín dụng về khách hàng vay theo các thỏa thuận với CIC và quy định pháp luật. Khoản 6 Điều 12 chỉ quy định các tổ chức ngoài những đối tượng đã nêu khi khai thác dịch vụ thông tin tín dụng về khách hàng vay phải có sự đồng ý của khách hàng đó.

Thông tư 46 sửa khoản 6 Điều 12 thành “tổ chức khác (nếu có)”, đồng thời bổ sung khoản 7 Điều 12, quy định việc cung cấp thông tin tín dụng về khách hàng vay cho tổ chức tự nguyện, tổ chức thông tin tín dụng nước ngoài và tổ chức khác phải có sự đồng ý của khách hàng vay theo quy định pháp luật có liên quan và bảo đảm tuân thủ hợp đồng, thỏa thuận với CIC.

Đáng chú ý, quy định mới nêu rõ sự đồng ý của khách hàng phải được thể hiện bằng phương thức rõ ràng, cụ thể, có thể in, sao chép bằng văn bản, bao gồm dưới dạng điện tử hoặc định dạng kiểm chứng được.
Từ 1/11, việc chia sẻ thông tin tín dụng của khách hàng phải đáp ứng điều kiện gì?
Quy định rõ hơn việc lấy ý kiến khách hàng trong hoạt động thông tin tín dụng. Ảnh minh họa: Hồng Sơn

Yêu cầu về sự đồng ý của khách hàng đối với tổ chức tự nguyện khi cung cấp thông tin cho CIC thực tế đã có tại khoản 1 Điều 17 Thông tư 15. Quy định cũ nêu tổ chức tự nguyện phải bảo đảm có sự đồng ý của khách hàng vay về việc cung cấp thông tin tín dụng cho CIC.

Tại Điều 9 Thông tư 46, khoản 1 Điều 17 được sửa theo hướng cụ thể hơn. Ngoài yêu cầu phải có sự đồng ý của khách hàng, quy định mới bổ sung việc thực hiện phải phù hợp với Thông tư và pháp luật về bảo vệ dữ liệu cá nhân; đồng thời xác định sự đồng ý phải rõ ràng, cụ thể, có thể in, sao chép bằng văn bản, dưới dạng điện tử hoặc định dạng kiểm chứng được.

Một thay đổi khác liên quan trực tiếp đến dữ liệu doanh nghiệp nằm tại Điều 4 Thông tư 46, sửa điểm i khoản 1 Điều 9 Thông tư 15. Quy định cũ yêu cầu cung cấp báo cáo tài chính năm đã nộp cho cơ quan thuế hoặc báo cáo tài chính đã được kiểm toán của khách hàng vay là doanh nghiệp.

Thông tư mới giữ nguyên nội dung này và bổ sung trường hợp khách hàng vay là tổ chức nước ngoài. Theo đó, báo cáo tài chính năm của nhóm khách hàng này được lập theo Chuẩn mực kế toán quốc tế hoặc Chuẩn mực kế toán của quốc gia nơi đặt trụ sở.

Về thời hạn cung cấp thông tin tín dụng, Điều 5 Thông tư 46 sửa toàn bộ Điều 10 Thông tư 15. Trước đây, Thông tư 15 quy định tổ chức tín dụng cung cấp theo tần suất tại Hệ thống chỉ tiêu thông tin tín dụng, nhưng quy định riêng Ngân hàng Chính sách xã hội cung cấp định kỳ hai lần một tháng, còn quỹ tín dụng nhân dân và tổ chức tài chính vi mô cung cấp định kỳ một lần một tháng.

Theo quy định mới, tổ chức tín dụng thống nhất cung cấp theo tần suất quy định cụ thể tại Hệ thống chỉ tiêu thông tin tín dụng ban hành kèm theo Quyết định của Thống đốc NHNN. Tổ chức tự nguyện cung cấp theo tần suất quy định tại hợp đồng trao đổi thông tin với CIC.

Thông tư 46 cũng bổ sung một nhóm quy định phục vụ hoạt động của Trung tâm tài chính quốc tế tại Việt Nam. Cụ thể, Điều 2 Thông tư 46 bổ sung khoản 3a Điều 3 Thông tư 15, xác định “ngân hàng thành viên” là ngân hàng thương mại, chi nhánh ngân hàng nước ngoài được thành lập, tổ chức và hoạt động theo Nghị quyết số 222/2025/QH15 và Nghị định số 329/2025/NĐ-CP. Riêng người có liên quan của khách hàng vay tại ngân hàng thành viên được xác định theo Nghị định số 329/2025/NĐ-CP.

Bên cạnh đó, Điều 7 Thông tư 46 bổ sung khoản 7a Điều 14, giao CIC làm đầu mối cung cấp, chia sẻ thông tin với cơ quan thực hiện chức năng thanh tra, kiểm tra, giám sát tại Trung tâm tài chính quốc tế. Điều 8 Thông tư 46 cũng quy định việc thanh tra hoạt động thông tin tín dụng đối với ngân hàng thành viên thực hiện theo quy định về thanh tra tại Trung tâm tài chính quốc tế.

Hồng Sơn

Tin liên quan

Tin khác

Ứng dụng AI an toàn trong ngân hàng
Ứng dụng AI an toàn trong ngân hàng

Trí tuệ nhân tạo (AI) đã và đang được ứng dụng ngày càng sâu rộng trong mọi hoạt động của ngân hàng từ định danh khách hàng điện tử, tư vấn tự động, chấm điểm tín dụng đến phát hiện giao dịch bất thường. Công nghệ này vừa hỗ trợ các bộ phận trực tiếp phục vụ khách hàng, vừa giúp các bộ phận vận hành nội bộ xử lý dữ liệu, rà soát hồ sơ và giảm bớt thao tác thủ công.
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK

Tiếp tục ghi dấu ấn tại các hạng mục giải thưởng Visa năm 2026, SACOMBANK khẳng định vị thế trong lĩnh vực phát hành và thanh toán thẻ, đồng thời cho thấy những bước tiến trong ứng dụng công nghệ số, phát triển sản phẩm và nâng cao trải nghiệm cho hơn 1,3 triệu khách hàng thẻ tín dụng.
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp
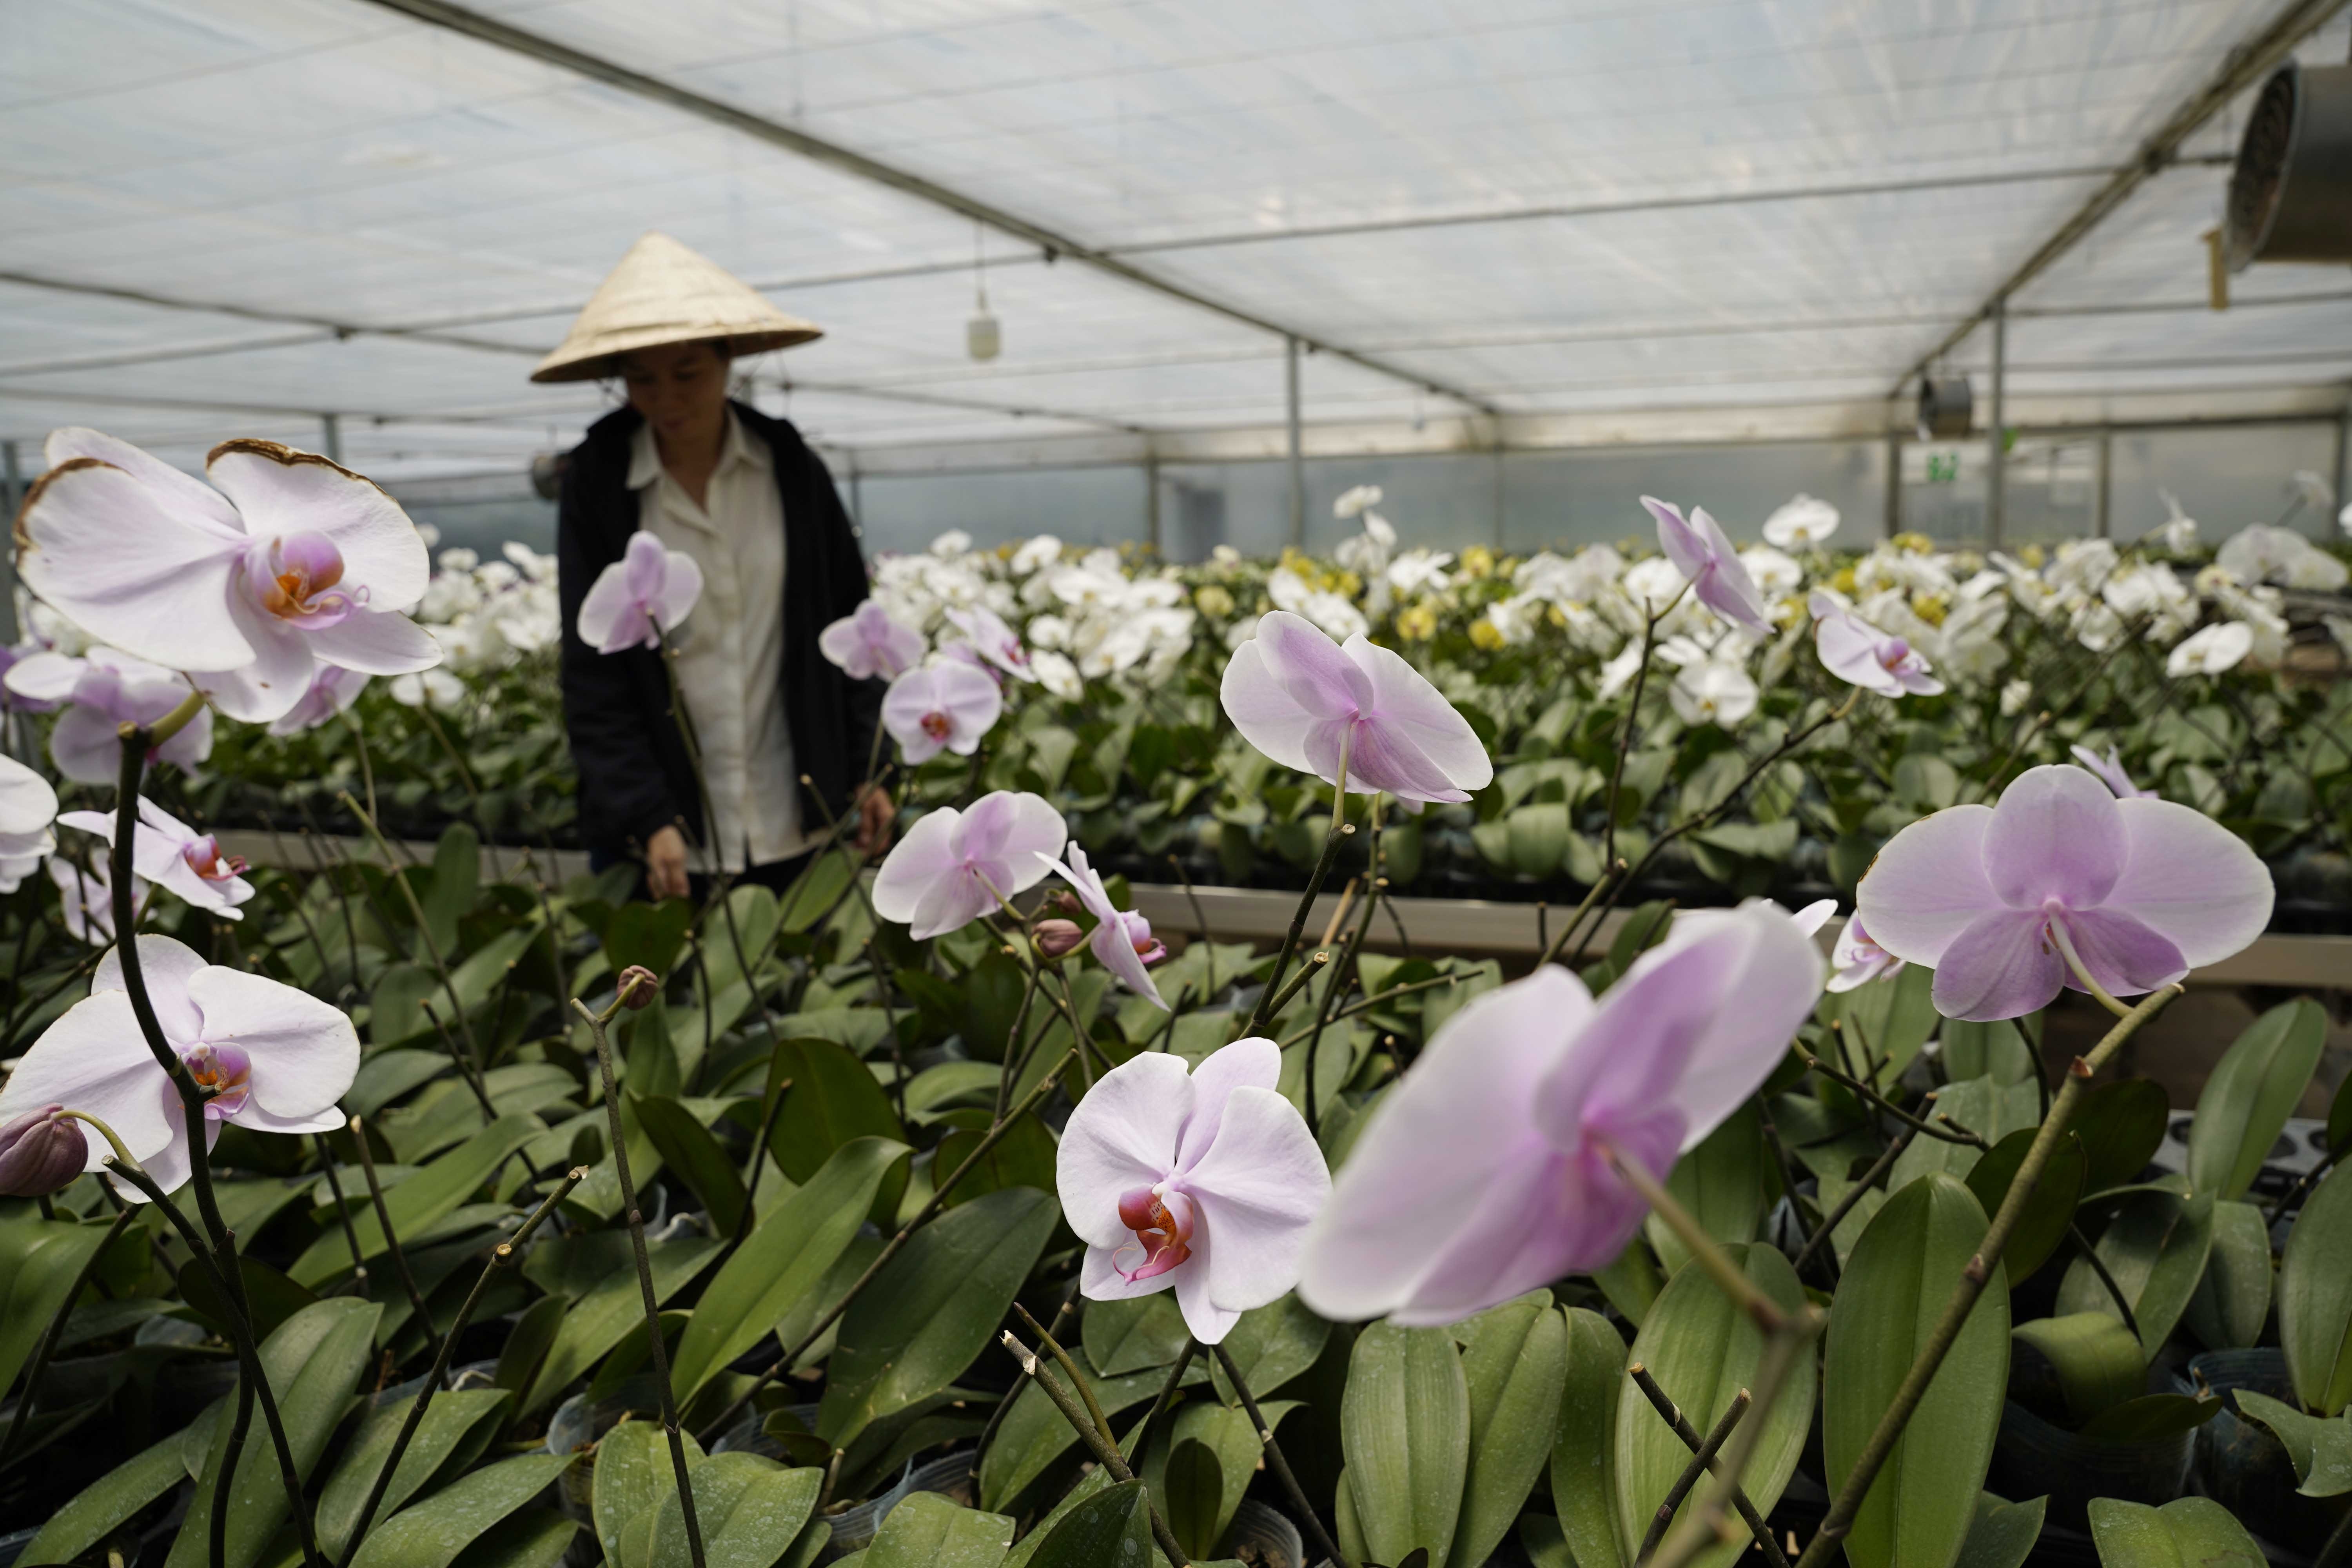
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp

Từ cho vay theo chuỗi liên kết, tín dụng gắn với kết quả cải thiện bền vững đến hỗ trợ tài chính quốc tế, các nguồn lực đang tham gia vào quá trình chuyển đổi nông nghiệp. Thực tiễn ứng dụng công nghệ đặt ra yêu cầu tiếp tục hoàn thiện cơ chế tài trợ, quản lý rủi ro và khai thác dữ liệu phục vụ tiếp cận vốn.
Tuổi trẻ ngành Ngân hàng chủ động cập nhật xu hướng công nghệ tài chính mới

Tuổi trẻ ngành Ngân hàng chủ động cập nhật xu hướng công nghệ tài chính mới

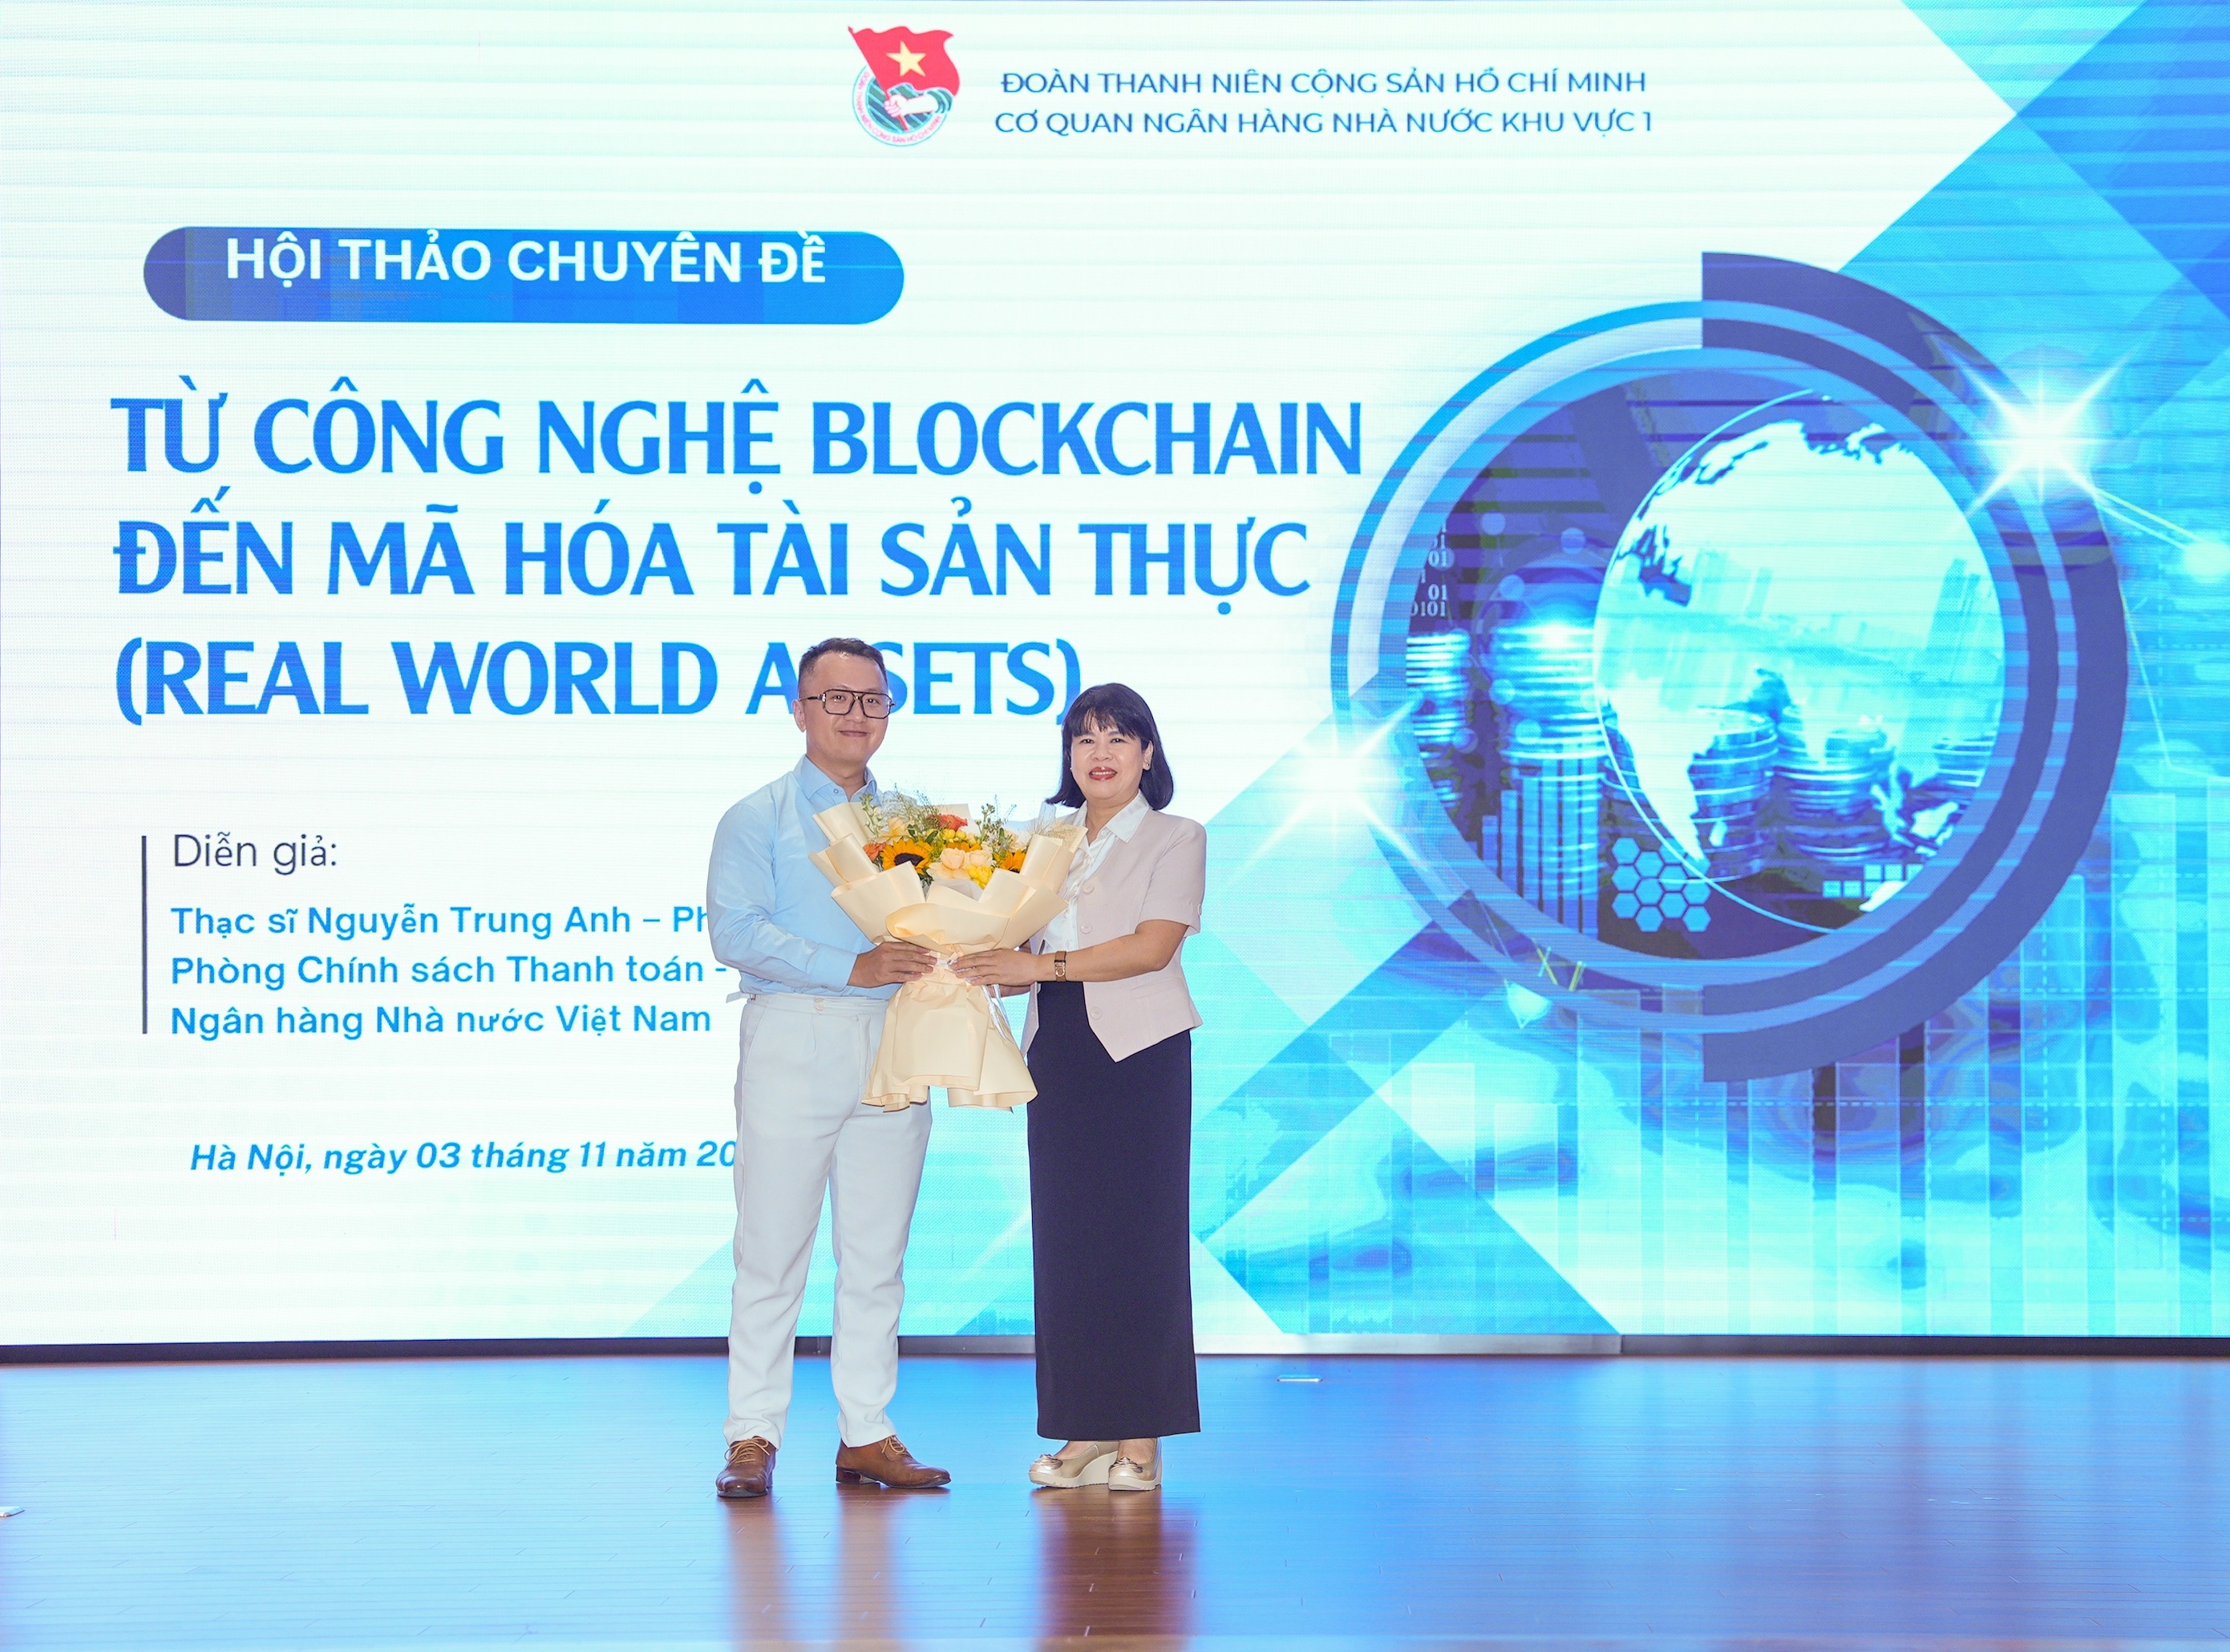
Chiều 3/11, tại Hà Nội, Đoàn Thanh niên NHNN Chi nhánh Khu vực 1 tổ chức Hội thảo chuyên đề “Từ công nghệ Blockchain đến mã hóa tài sản thực (Real World Assets - RWA)”. Hội thảo là diễn đàn để công chức, người lao động, đặc biệt là đoàn viên, thanh niên tiếp cận những xu hướng công nghệ tài chính mới, cập nhật kiến thức chuyên môn và nhận diện những vấn đề đặt ra đối với công tác quản lý nhà nước trong lĩnh vực tiền tệ, ngân hàng.
Ngân hàng tăng cường kiểm soát nguy cơ lộ lọt dữ liệu

Ngân hàng tăng cường kiểm soát nguy cơ lộ lọt dữ liệu

Ngân hàng Nhà nước Việt Nam (NHNN) đang xây dựng dự thảo Thông tư thay thế Thông tư 09/2020/TT-NHNN, bổ sung các yêu cầu về bảo mật dữ liệu khách hàng, phòng ngừa thất thoát, lộ lọt thông tin; quản lý dịch vụ công nghệ thuê ngoài và bảo đảm hoạt động liên tục của hệ thống ngân hàng.
Thanh toán số tiếp sức cho thương mại điện tử

Thanh toán số tiếp sức cho thương mại điện tử

Những năm gần đây, cùng với quá trình chuyển đổi số diễn ra mạnh mẽ, thương mại điện tử và thanh toán không dùng tiền mặt ngày càng trở nên phổ biến trong hoạt động sản xuất, kinh doanh và đời sống người dân Đà Nẵng.
Ngân hàng số giúp doanh nghiệp Sơn La quản trị dòng tiền hiệu quả

Ngân hàng số giúp doanh nghiệp Sơn La quản trị dòng tiền hiệu quả

Không chỉ dừng lại ở những giao dịch trực tuyến, chuyển đổi số đang mở ra cách thức kinh doanh mới cho cộng đồng doanh nghiệp Sơn La. Bằng việc kết nối công nghệ, thanh toán và tín dụng, ngành Ngân hàng đang từng bước tháo gỡ điểm nghẽn về quản trị, dòng tiền và nguồn vốn, tiếp sức doanh nghiệp nâng cao năng lực cạnh tranh và nắm bắt cơ hội phát triển.
Ngân hàng cần thay đổi cách phòng thủ trước các cuộc tấn công bằng AI

Ngân hàng cần thay đổi cách phòng thủ trước các cuộc tấn công bằng AI

Theo ông Lê Quang Hà, Phó Giám đốc Công ty TNHH MTV An ninh mạng Viettel, việc bảo vệ hệ thống trước nguy cơ bị tấn công mạng không chỉ dừng ở phát hiện, ngăn chặn mà còn cần chú trọng khả năng phản ứng nhanh, giới hạn phạm vi ảnh hưởng và duy trì các dịch vụ trọng yếu khi xảy ra sự cố.
Đưa tài chính số đến gần hơn với khách hàng

Đưa tài chính số đến gần hơn với khách hàng

Chuyển đổi số trong hoạt động ngân hàng đang mở ra nhiều tiện ích cho người dân, doanh nghiệp, nhất là tại khu vực nông thôn, vùng sâu, vùng xa. Với mạng lưới giao dịch rộng khắp cùng việc đẩy mạnh các dịch vụ ngân hàng điện tử, Agribank chi nhánh Đắk Lắk đang từng bước đưa thanh toán không dùng tiền mặt đến gần hơn với đời sống, góp phần thúc đẩy kinh tế địa phương phát triển.
Phát triển tín dụng xanh cần có chiến lược

Phát triển tín dụng xanh cần có chiến lược

Phát triển tín dụng xanh không chỉ đòi hỏi nguồn vốn mà còn cần sự chuẩn bị từ phía doanh nghiệp, đặc biệt về chiến lược, dữ liệu và năng lực quản trị. Trao đổi với Thời báo Ngân hàng, TS. Nguyễn Thị Thu Hà, Giám đốc Trường Đào tạo cán bộ kiêm Phó Trưởng ban Chỉ đạo ESG Agribank chia sẻ về việc triển khai các tiêu chí môi trường, xã hội và quản trị (ESG), những điểm nghẽn trong kết nối tín dụng xanh với thị trường các-bon và điều kiện để doanh nghiệp tiếp cận nguồn vốn ưu đãi.