Ứng dụng Mô hình Năm áp lực cạnh tranh của Michael Porter trong quản trị chiến lược các tổ chức tín dụng tại Việt Nam

Giới thiệu về Mô hình Năm áp lực cạnh tranh của Michael Porter
Mô hình Năm áp lực cạnh tranh được Michael E. Porter giới thiệu năm 1980, nhằm phân tích các nguồn tạo nên áp lực cạnh tranh trong một ngành, qua đó đánh giá mức độ hấp dẫn của ngành và khả năng sinh lời của các doanh nghiệp tham gia. Nội dung và các yếu tố chi phối năm áp lực cạnh tranh:
Thứ nhất, nguy cơ gia nhập của đối thủ cạnh tranh tiềm ẩn. Nguy cơ này phụ thuộc chủ yếu vào mức độ rào cản gia nhập ngành. Các rào cản phổ biến gồm: Lợi thế kinh tế theo quy mô; yêu cầu vốn đầu tư ban đầu và chi phí nghiên cứu, phát triển lớn; khả năng tiếp cận và kiểm soát kênh phân phối; mức độ trung thành của khách hàng với thương hiệu hiện hữu.
Thứ hai, quyền lực của khách hàng. Quyền lực của khách hàng có xu hướng gia tăng khi số lượng khách hàng ít nhưng quy mô giao dịch lớn; chi phí chuyển đổi giữa các nhà cung cấp thấp; sản phẩm, dịch vụ của doanh nghiệp có mức độ khác biệt hóa thấp; khách hàng có khả năng tự cung ứng hoặc tích hợp ngược.
Thứ ba, quyền lực của nhà cung cấp. Nhà cung cấp có quyền lực cao khi số lượng nhà cung cấp hạn chế, sản phẩm hoặc dịch vụ đầu vào có tính khác biệt cao, chi phí chuyển đổi nhà cung cấp lớn hoặc doanh nghiệp khó tìm được nguồn thay thế tương đương.
Thứ tư, nguy cơ từ sản phẩm và dịch vụ thay thế. Áp lực từ sản phẩm, dịch vụ thay thế xuất hiện khi khách hàng có thể đáp ứng cùng một nhu cầu bằng một giải pháp khác với chi phí và chất lượng tương đương hoặc hấp dẫn hơn.
Thứ năm, mức độ cạnh tranh giữa các đối thủ hiện hữu trong ngành. Cạnh tranh có xu hướng gay gắt khi ngành có nhiều đối thủ với quy mô tương đối cân bằng; tốc độ tăng trưởng thị trường chậm; sản phẩm, dịch vụ ít khác biệt hóa; chi phí cố định cao; hoặc tồn tại rào cản rút lui lớn.
Ứng dụng Mô hình Năm áp lực cạnh tranh trong phân tích các TCTD tại Việt Nam
Nguy cơ gia nhập của đối thủ cạnh tranh tiềm ẩn
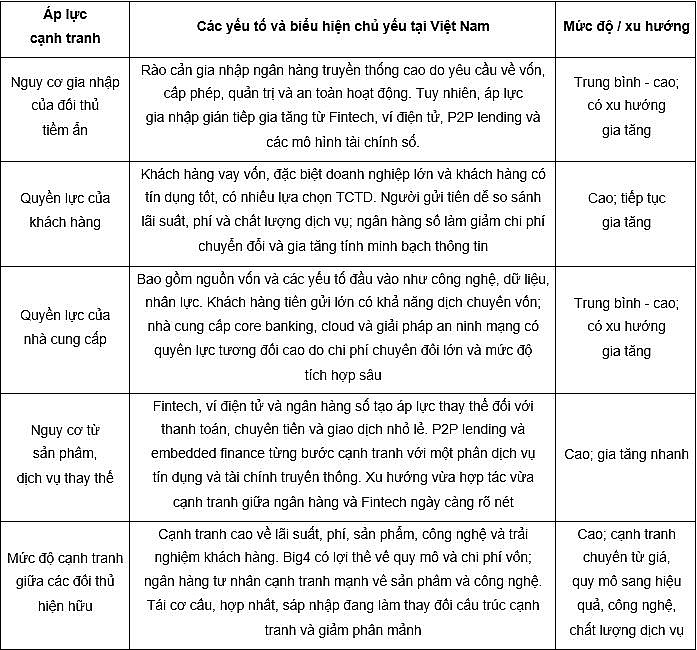
Việc gia nhập thị trường ngân hàng tại Việt Nam vẫn đòi hỏi cao về vốn, năng lực quản trị, nhân sự và điều kiện cấp phép. Tuy nhiên, cạnh tranh vẫn gia tăng khi Fintech tham gia ngày càng sâu vào các lĩnh vực như thanh toán, ví điện tử, P2P lending và dịch vụ tài chính số. Nhờ lợi thế công nghệ và tốc độ đổi mới, Fintech có thể từng bước tham gia vào nhiều khâu trong chuỗi giá trị tài chính, tạo sức ép cạnh tranh rõ rệt ở các mảng như thanh toán bán lẻ, chuyển tiền và tín dụng tiêu dùng. Khi áp dụng Mô hình Năm áp lực cạnh tranh tại Việt Nam, cần phân biệt giữa gia nhập ngành theo khía cạnh pháp lý (cạnh tranh thấp) và gia nhập chuỗi giá trị tài chính theo nghĩa kinh tế (cạnh tranh cao hơn), qua đó phản ánh đúng mức độ gia tăng cạnh tranh trong hệ sinh thái tài chính số.
Quyền lực của khách hàng
Quyền thương lượng của khách hàng trong ngành Ngân hàng đang gia tăng và phân hóa theo từng phân khúc. Với khách hàng vay vốn, đặc biệt là doanh nghiệp lớn và khách hàng có tín dụng tốt, quyền lực cao do họ có nhiều lựa chọn TCTD và dễ dàng so sánh lãi suất, phí, điều kiện vay và chất lượng dịch vụ, từ đó tạo áp lực cạnh tranh về giá và chất lượng. Ở chiều ngược lại, người gửi tiền cũng có quyền lực nhất định vì tiền gửi là nguồn vốn quan trọng của ngân hàng. Họ có thể lựa chọn ngân hàng dựa trên lãi suất, tiện ích và chất lượng dịch vụ. Sự phát triển của ngân hàng số giúp việc so sánh và chuyển đổi giữa các ngân hàng dễ dàng hơn, làm giảm chi phí chuyển đổi vốn trước đây giúp duy trì khách hàng.
Bên cạnh đó, công nghệ tiếp tục làm gia tăng quyền lực của khách hàng. Theo Vụ Thanh toán (NHNN), trong 6 tháng đầu năm 2026, thanh toán không dùng tiền mặt đạt hơn 15 tỉ giao dịch, tổng giá trị trên 190 triệu tỉ đồng, tăng 34,28% về số lượng và 12,24% về giá trị. Giai đoạn 2021 - 2026, giá trị giao dịch qua hệ thống thanh toán điện tử liên ngân hàng tăng bình quân 30,5%/năm. Hệ thống chuyển mạch tài chính và bù trừ điện tử tăng bình quân 50,2%/năm về số lượng và 30,85%/năm về giá trị. Những số liệu trên cho thấy khách hàng ngày càng quen với dịch vụ số và có nhiều lựa chọn hơn. Trong bối cảnh này, lợi thế cạnh tranh của ngân hàng đang chuyển từ mạng lưới chi nhánh sang trải nghiệm khách hàng, công nghệ, tốc độ xử lý và cá nhân hóa dịch vụ. Khi chi phí chuyển đổi giảm và thông tin minh bạch hơn, khách hàng chủ động lựa chọn nhà cung cấp dịch vụ tài chính, qua đó làm gia tăng sức ép cạnh tranh đối với các TCTD.
Quyền lực của nhà cung cấp
Trong ngành Ngân hàng, nhà cung cấp bao gồm cả nguồn vốn và các yếu tố đầu vào như công nghệ, dữ liệu, nhân lực. Đối với nguồn vốn, quyền lực thương lượng khá cao, đặc biệt ở nhóm khách hàng lớn như doanh nghiệp và định chế tài chính, do họ có nhiều lựa chọn đầu tư và dễ dịch chuyển vốn khi điều kiện thị trường thay đổi. Trong khi đó, ngân hàng phụ thuộc lớn vào huy động vốn để đáp ứng tăng trưởng tín dụng (khoảng 16% năm 2025), làm gia tăng cạnh tranh thu hút tiền gửi.
Đối với công nghệ và dữ liệu, quyền lực của nhà cung cấp cũng đáng kể do các hệ thống như core banking, lưu trữ đám mây hay an ninh mạng có chi phí cao, khó thay thế và tích hợp sâu, khiến ngân hàng phụ thuộc lớn và khó chuyển đổi. Nhìn chung, quyền lực của nhà cung cấp trong ngành ngân hàng không chỉ đến từ vốn mà ngày càng mở rộng sang công nghệ, dữ liệu và nhân lực, đặc biệt trong bối cảnh chuyển đổi số.
Nguy cơ từ sản phẩm, dịch vụ thay thế
Nguy cơ từ sản phẩm thay thế trong ngành ngân hàng Việt Nam đang tăng nhanh, chủ yếu do sự phát triển mạnh của Fintech và ngân hàng số. Năm 2024, Việt Nam có hơn 187 công ty Fintech và khoảng 50 triệu ví điện tử hoạt động, tạo áp lực thay thế rõ rệt đối với các dịch vụ như thanh toán, chuyển tiền và giao dịch nhỏ lẻ. Các ứng dụng số cũng cạnh tranh mạnh về tốc độ và trải nghiệm người dùng. Ngoài ra, các mô hình như P2P lending, tài chính nhúng (mô hình tích hợp các dịch vụ tài chính như thanh toán, cho vay, bảo hiểm hoặc mở tài khoản trực tiếp vào các nền tảng phi tài chính như ứng dụng mua sắm, gọi xe hay phần mềm quản lý) và nền tảng thương mại điện tử tích hợp tài chính đang dần thay thế một phần chức năng truyền thống của ngân hàng. Tuy nhiên, mối quan hệ giữa ngân hàng và doanh nghiệp Fintech không hoàn toàn đối đầu mà chuyển sang vừa hợp tác vừa cạnh tranh, qua đó thúc đẩy đổi mới mô hình kinh doanh và mở rộng hệ sinh thái tài chính.
Mức độ cạnh tranh nội bộ ngành
Cạnh tranh giữa các TCTD tại Việt Nam hiện đang ở mức cao và diễn ra trên nhiều phương diện, bao gồm lãi suất, sản phẩm, phí dịch vụ, công nghệ và trải nghiệm khách hàng. Trong đó, cạnh tranh về giá, đặc biệt là lãi suất huy động và cho vay, vẫn là yếu tố nổi bật. Nhóm ngân hàng có vốn nhà nước có lợi thế về quy mô lớn và chi phí vốn thấp, đồng thời giữ vai trò ổn định thị trường theo định hướng điều hành. Ngược lại, các ngân hàng thương mại tư nhân thường cạnh tranh hơn thông qua chính sách lãi suất, đa dạng hóa sản phẩm và đẩy mạnh ứng dụng công nghệ nhằm mở rộng thị phần.
Bên cạnh đó, quá trình tái cơ cấu và sáp nhập các TCTD đang góp phần giảm mức độ phân mảnh của hệ thống ngân hàng, gia tăng quy mô của các tổ chức sau sáp nhập và từng bước thay đổi cấu trúc cạnh tranh. Theo đó, cạnh tranh có xu hướng chuyển từ tập trung vào giá, quy mô sang tập trung hơn vào hiệu quả hoạt động, năng lực công nghệ và chất lượng dịch vụ. Tổng thể, cạnh tranh trong ngành ngân hàng Việt Nam không chỉ duy trì ở mức cao mà còn đang chuyển dịch theo hướng sâu hơn về chất lượng, trong đó công nghệ, dữ liệu và phát triển hệ sinh thái tài chính ngày càng trở thành các yếu tố then chốt quyết định lợi thế cạnh tranh.
Bảng 1: Phân tích năm áp lực cạnh tranh trong phân tích các TCTD tại Việt Nam
 |
| Nguồn: Tổng hợp của nhóm tác giả |
Vận dụng Mô hình Năm áp lực cạnh tranh trong quản trị chiến lược tại các TCTD
Trong hoạch định chiến lược theo từng đơn vị kinh doanh
TCTD cần thực hiện phân tích Mô hình Năm áp lực cạnh tranh cho từng mảng như bán lẻ, doanh nghiệp, ngân hàng số, tài trợ thương mại… thay vì đánh giá chung. Mỗi phân khúc có mức độ cạnh tranh khác nhau; ví dụ Fintech tác động mạnh đến ngân hàng số, trong khi khách hàng doanh nghiệp lớn có quyền lực cao hơn trong tín dụng. Kết quả phân tích cần được rà soát ít nhất hằng năm và cập nhật khi có thay đổi về chính sách, công nghệ, đối thủ hoặc hành vi khách hàng, giúp TCTD kịp thời điều chỉnh chiến lược, sản phẩm và phân bổ nguồn lực.
Với việc lựa chọn chiến lược cạnh tranh, Mô hình Năm áp lực cạnh tranh là cơ sở để lựa chọn chiến lược phù hợp như dẫn đầu chi phí, khác biệt hóa hoặc tập trung phân khúc. Cách tiếp cận này giúp tránh áp dụng một chiến lược chung cho toàn hệ thống.
Trong quản trị rủi ro và đo lường hiệu quả
Mô hình Năm áp lực cạnh tranh có thể tích hợp vào quản trị rủi ro chiến lược, giúp nhận diện sớm các thay đổi có thể ảnh hưởng đến lợi nhuận và hoạt động. Cụ thể, cạnh tranh lãi suất làm tăng chi phí vốn và giảm biên lãi ròng; Fintech làm giảm thị phần thanh toán; quyền lực khách hàng làm tăng chi phí giữ khách hàng quay lại.
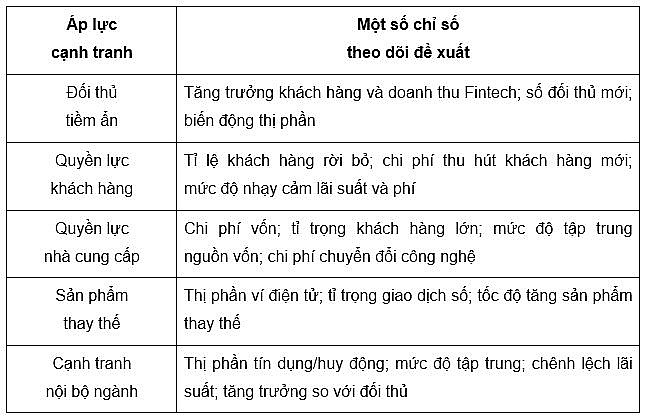
Để lượng hóa, TCTD có thể xây dựng bộ chỉ số đánh giá hiệu quả công việc (KPI) theo từng áp lực cạnh tranh (Bảng 2).
Bảng 2: Bộ chỉ số KPI theo từng áp lực cạnh tranh
 |
| Nguồn: Tổng hợp của nhóm tác giả |
Trong chiến lược chuyển đổi số và hợp tác với Fintech
Trong bối cảnh Fintech ngày càng tham gia sâu vào chuỗi giá trị tài chính, TCTD cần chuyển từ tư duy phòng thủ trước đối thủ thay thế sang vừa hợp tác, vừa cạnh tranh. Thay vì chỉ tập trung cạnh tranh về giá và tiện ích, các TCTD có thể chủ động hợp tác, đầu tư hoặc liên kết với Fintech để tận dụng thế mạnh về công nghệ, dữ liệu và khả năng tiếp cận khách hàng, qua đó mở rộng hệ sinh thái dịch vụ và tạo thêm nguồn thu ngoài tín dụng.
Song song với đó, cần đầu tư có trọng tâm vào hạ tầng công nghệ và năng lực dữ liệu, đặc biệt là thanh toán thời gian thực, định danh điện tử (eKYC), trí tuệ nhân tạo và phân tích dữ liệu giao dịch. Mục tiêu không phải tạo ra rào cản hành chính để giữ chân khách hàng mà là nâng cao giá trị dịch vụ và trải nghiệm, qua đó hình thành lợi thế cạnh tranh bền vững và tăng chi phí chuyển đổi một cách tự nhiên thông qua hệ sinh thái, mức độ cá nhân hóa và sự thuận tiện.
Trong xây dựng hệ thống đo lường hiệu quả
Mô hình Năm áp lực cạnh tranh chỉ thực sự phát huy giá trị quản trị khi kết quả phân tích được lượng hóa thành các chỉ tiêu có thể theo dõi và đánh giá theo thời gian. Theo đó, mỗi TCTD nên xây dựng tối thiểu một nhóm chỉ số gắn với từng áp lực cạnh tranh, đồng thời xác định mức mục tiêu và so sánh với diễn biến chung của ngành. Một ví dụ như TCTD có thể theo dõi tốc độ tăng trưởng doanh thu dịch vụ số và thị phần để đánh giá áp lực từ đối thủ mới và sản phẩm thay thế; tỉ lệ khách hàng rời bỏ, chi phí thu hút khách hàng mới để phản ánh quyền lực của khách hàng; chi phí vốn và mức độ tập trung nguồn vốn để theo dõi quyền lực của nhà cung cấp; thị phần tín dụng, huy động cùng các chỉ số tập trung thị trường để đánh giá mức độ cạnh tranh nội ngành.
Tài liệu tham khảo
1. ACCA Global (2022), Performance Management models: Porter's Five Forces, Student Accountant - Advanced Performance Management (P5) technical articles.
2. CafeF (2024), Các ngân hàng tư nhân đang được nhóm Big4 nhường thị phần tín dụng, dẫn theo Báo cáo Triển vọng kinh tế Việt Nam 2024 của Viện Nghiên cứu Kinh tế và Chính sách (VEPR), https://cafef.vn/cac-ngan-hang-tu-nhan-dang-duoc-nhom-big4-nhuong-thi-phan-tin-dung-188240520103229201.chn
3. DNSE (2025), Lợi nhuận nhóm ngân hàng Big4 năm 2024 dự kiến lập kỷ lục chưa từng có; Hé lộ kết quả kinh doanh nhóm Big4 ngân hàng năm 2024, https://www.dnse.com.vn/senses/tin-tuc/loi-nhuan-nhom-ngan-hang-big4-nam-2024-du-kien-lap-ky-luc-chua-tung-co-34081272
4. NHNN (2026), số liệu công bố tại họp báo về sự kiện Chuyển đổi số ngành Ngân hàng năm 2026, tổ chức ngày 11/8/2026.
5. Porter, M. E. (1980), Competitive Strategy: Techniques for Analyzing Industries and Competitors, Free Press, New York.
6. Viện Công nghệ Tài chính, Đại học Đại Nam (2026), Xu hướng ngành tài chính - ngân hàng và Fintech năm 2025, https://fta.dainam.edu.vn/xu-huong-nganh-tai-chinh-ngan-hang-va-fintech-nam-2025/
Tin liên quan


Tin khác

Truyền thông chính sách góp phần bảo vệ nền tảng tư tưởng của Đảng trong ngành Ngân hàng
Thực trạng Danh mục dự án vay vốn theo Nghị định số 78/2023/NĐ-CP: Nhìn từ lý thuyết ngân hàng phát triển

An ninh dữ liệu trong bối cảnh gia tăng kết nối, chia sẻ ngân hàng: Yêu cầu pháp lý và hàm ý quản trị tại Việt Nam

Kỳ vọng lạm phát toàn cầu: Thử thách mới đối với các ngân hàng trung ương
Dẫn dắt chuyển đổi xanh, thúc đẩy mô hình tăng trưởng mới (Kỳ 2)
Dẫn dắt chuyển đổi xanh, thúc đẩy mô hình tăng trưởng mới (Kỳ 1)

Kiến tạo tương lai: Giải pháp và chương trình hành động thúc đẩy đổi mới sáng tạo tại Vietcombank