Ưu đãi thuế với dự án công nghiệp hỗ trợ ưu tiên phát triển

 |
| Ưu đãi thuế thu nhập doanh nghiệp với dự án công nghiệp hỗ trợ ưu tiên phát triển |
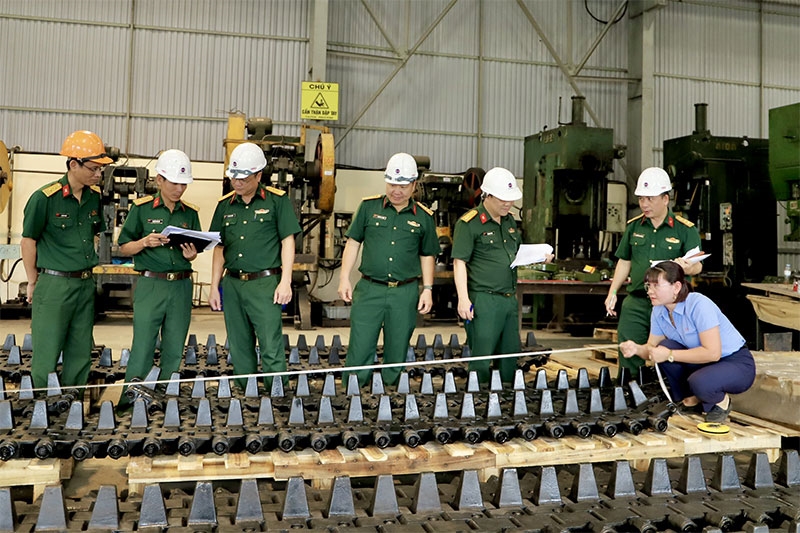
Đây là quy định mới tại Nghị định 57/2021/NĐ-CP bổ sung điểm g khoản 2 Điều 20 Nghị định số 218/2013/NĐ-CP (đã được sửa đổi, bổ sung tại Nghị định số 12/2015/NĐ-CP), vừa được Chính phủ ban hành.
Cụ thể, doanh nghiệp có dự án đầu tư (đầu tư mới và đầu tư mở rộng) sản xuất sản phẩm thuộc Danh mục sản phẩm công nghiệp hỗ trợ ưu tiên phát triển, thực hiện trước ngày 1/1/2015, đáp ứng các điều kiện của dự án sản xuất sản phẩm công nghiệp hỗ trợ theo quy định tại Luật số 71/2014/QH13 và được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ thì được hưởng ưu đãi về thuế thu nhập doanh nghiệp.
Trường hợp doanh nghiệp có dự án sản xuất sản phẩm công nghiệp hỗ trợ, mà thu nhập từ dự án này chưa được hưởng ưu đãi thuế thu nhập doanh nghiệp thì được hưởng ưu đãi về thuế thu nhập doanh nghiệp theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ kể từ kỳ tính thuế được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ.
Nếu doanh nghiệp có dự án sản xuất sản phẩm công nghiệp hỗ trợ, mà thu nhập từ dự án này đã hưởng hết ưu đãi thuế thu nhập doanh nghiệp theo điều kiện ưu đãi khác (ngoài điều kiện ưu đãi đối với dự án sản xuất sản phẩm công nghiệp hỗ trợ) thì được hưởng ưu đãi thuế thu nhập doanh nghiệp theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ cho thời gian còn lại, kể từ kỳ tính thuế được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ.
Ngoài ra, doanh nghiệp có dự án sản xuất sản phẩm công nghiệp hỗ trợ, mà thu nhập từ dự án này đang được hưởng ưu đãi thuế thu nhập doanh nghiệp theo điều kiện ưu đãi khác (ngoài điều kiện ưu đãi đối với dự án sản xuất sản phẩm công nghiệp hỗ trợ), thì được hưởng ưu đãi thuế thu nhập doanh nghiệp theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ cho thời gian còn lại kể từ kỳ tính thuế được cơ quan có thẩm quyền cấp giấy xác nhận ưu đãi sản xuất sản phẩm công nghiệp hỗ trợ.
Nghị định cũng quy định cụ thể về thời gian ưu đãi còn lại. Theo đó, thời gian ưu đãi còn lại được xác định bằng thời gian ưu đãi thuế thu nhập doanh nghiệp theo điều kiện dự án sản xuất sản phẩm công nghiệp hỗ trợ trừ đi số năm miễn thuế, số năm giảm thuế, số năm hưởng thuế suất ưu đãi đã được hưởng ưu đãi theo điều kiện ưu đãi khác.
Tin liên quan


Tin khác

Nâng cao năng lực đón dòng vốn công nghệ cao

PETROCONs tìm nhà đầu tư khu đất 3.400 m2 tại Tam Đảo
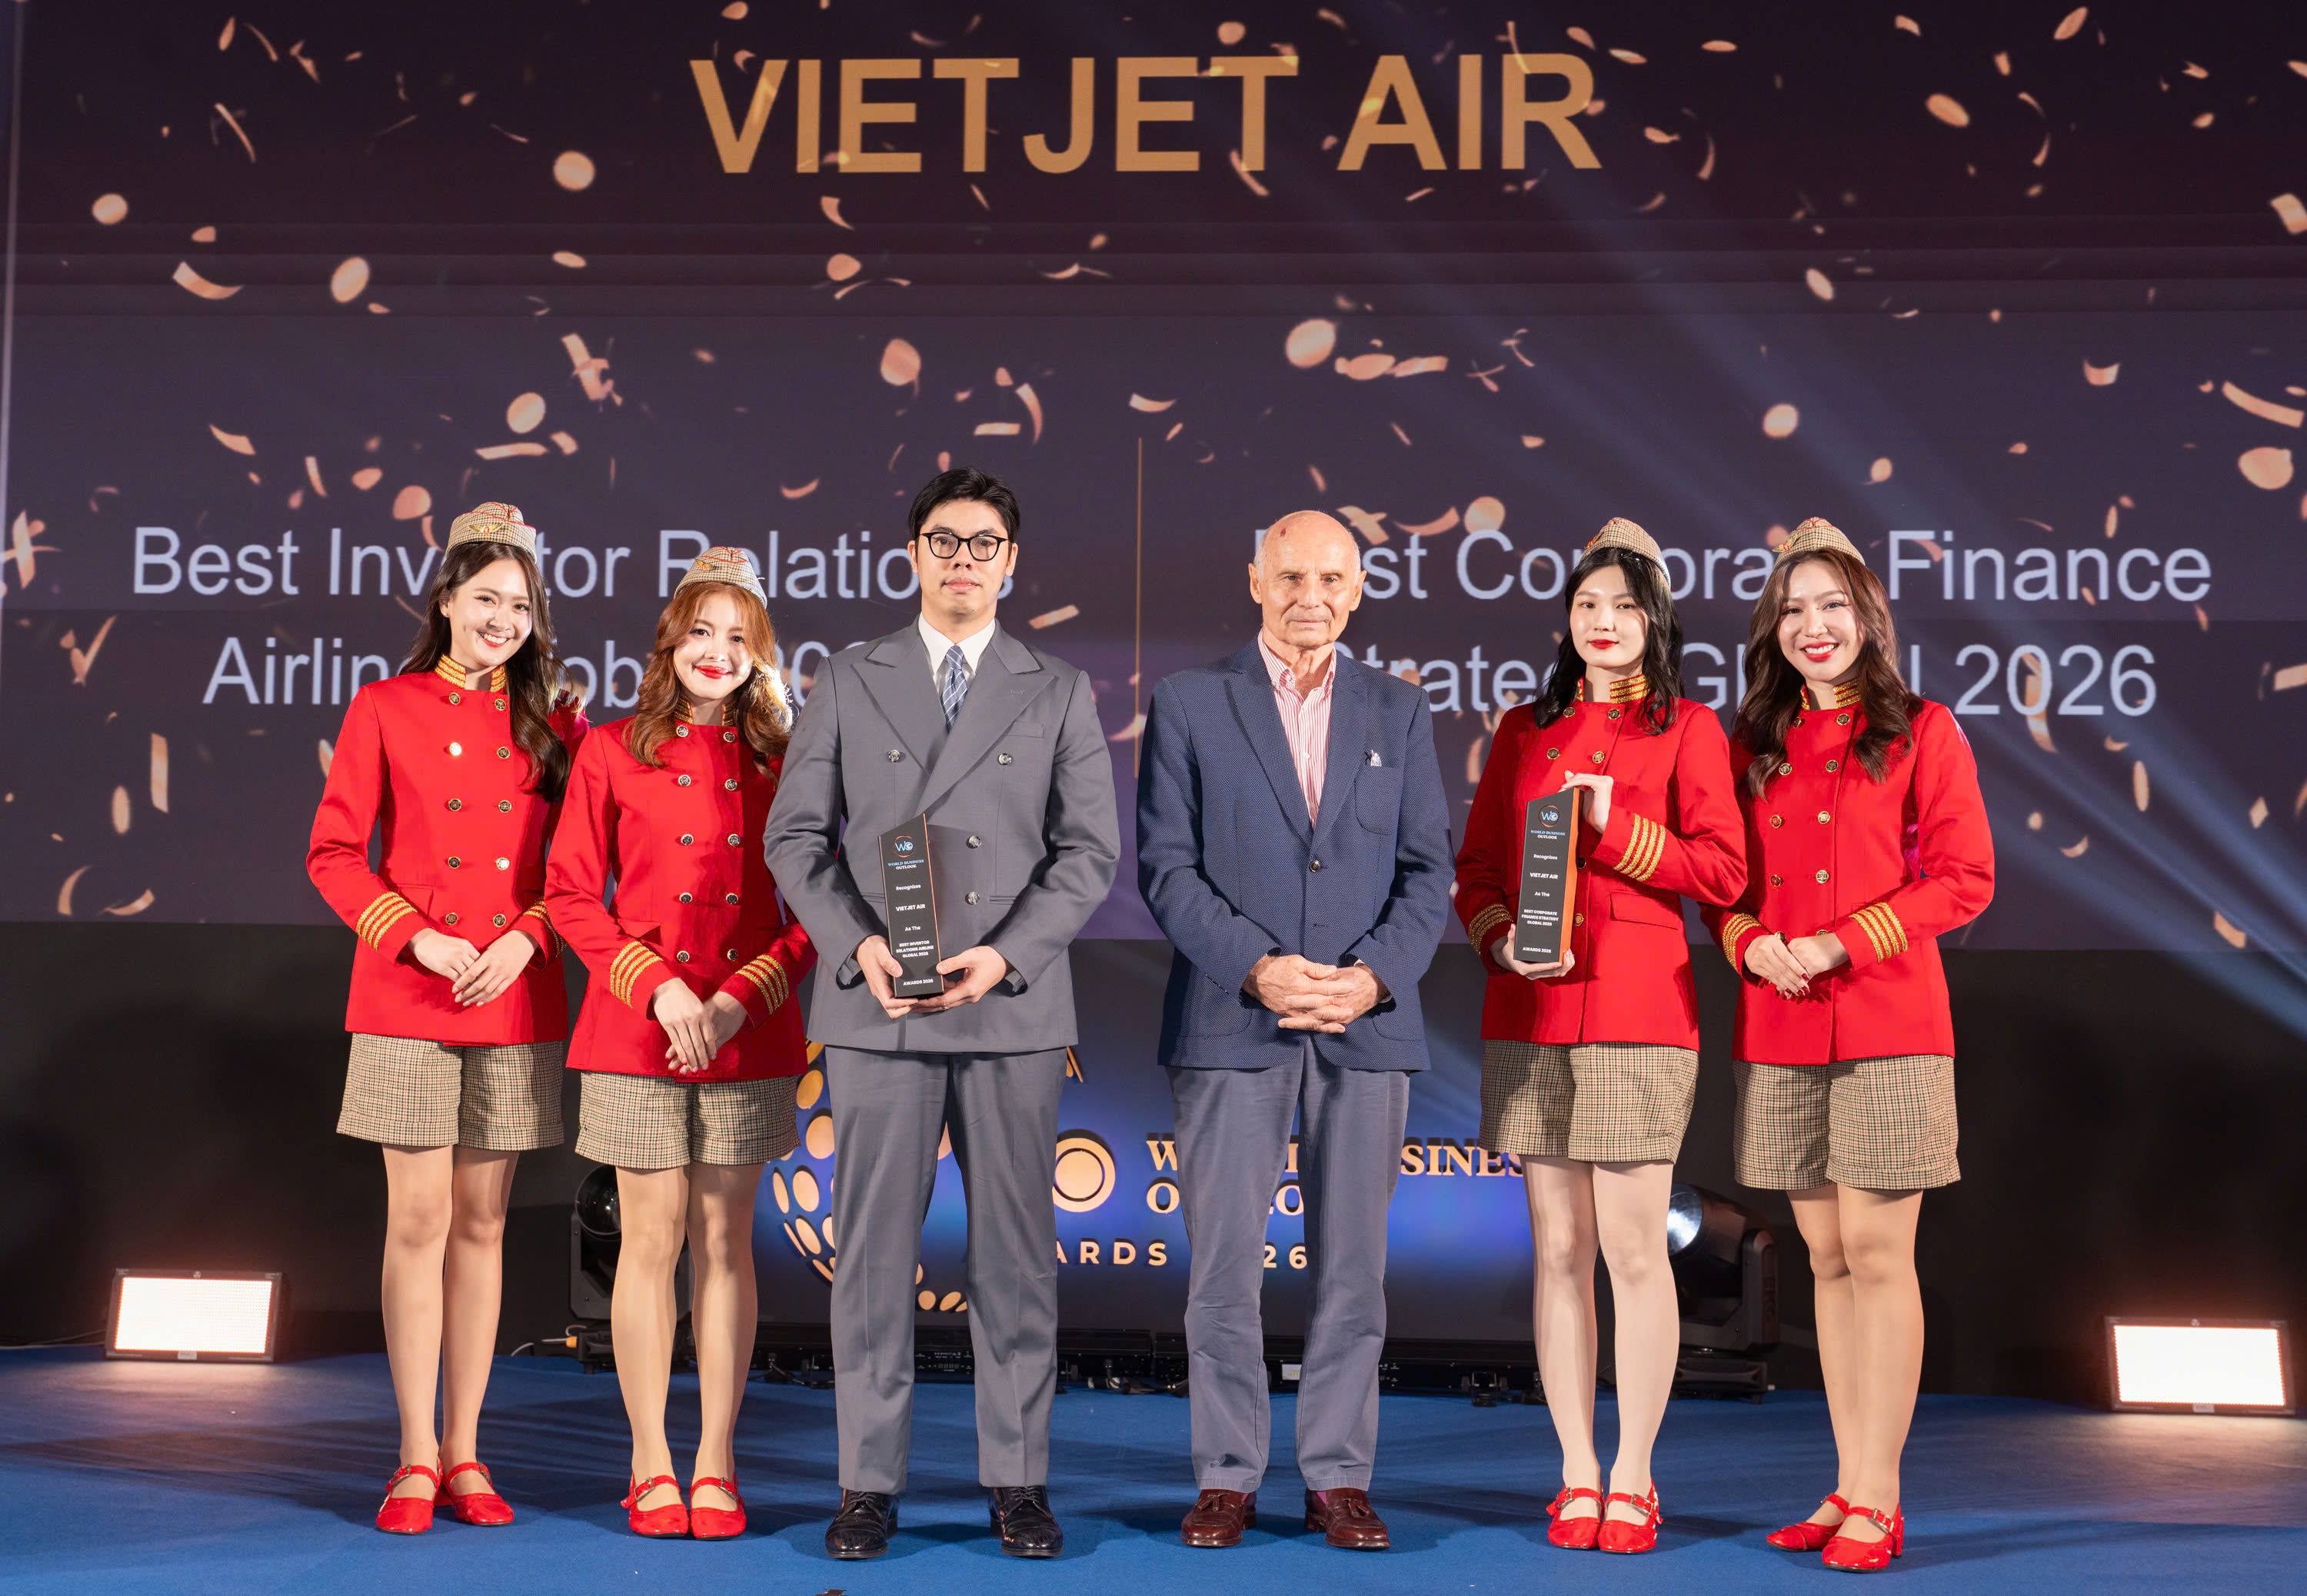
Vietjet giành cú đúp giải thưởng toàn cầu về quan hệ nhà đầu tư và chiến lược tài chính doanh nghiệp

Hợp tác đầu tư EmbedIT - VNFITE: Lời giải cho bài toán rủi ro và tuân thủ trong kỷ nguyên số hóa tài chính

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Doanh nghiệp trước bài toán tiếp cận và hấp thụ vốn

'Ba đúng' để vốn ngân hàng tăng cường nội lực cho DNNVV

Từ hạt gạo ngon nhất thế giới đến cuộc chiến bảo vệ thương hiệu ST25

Sửa đổi Luật Bưu chính: Siết chặt bảo vệ dữ liệu cá nhân, hiện đại hóa phương thức quản lý

Sản phẩm OCOP sàng lọc để nâng chất lượng