Vì sao lãi suất cho vay khó giảm?

| Fed không cần vội vàng tăng tiếp lãi suất? Lãi suất cho vay qua đêm trên liên ngân hàng giảm sâu về 0,2%/năm Giá vàng thế giới giảm nhẹ, đâu là lực đỡ trong dài hạn? |
Chi phí vốn tăng theo nhu cầu tín dụng
Áp lực đối với mặt bằng lãi suất đang trở nên rõ hơn khi nhu cầu vốn của nền kinh tế duy trì ở mức cao. Để đáp ứng tốc độ tăng trưởng tín dụng, các ngân hàng phải gia tăng huy động, qua đó tạo sức ép lên lãi suất tiền gửi và kéo theo chi phí vốn đầu vào.
Theo số liệu của Ngân hàng Nhà nước (NHNN), mặt bằng lãi suất vẫn có xu hướng đi lên. Trong tháng 8, lãi suất tiền gửi cao nhất đối với kỳ hạn 6-12 tháng đã chạm 8%/năm, kỳ hạn trên 24 tháng lên 8,1%/năm, cùng tăng 0,2 điểm phần trăm so với tháng trước. Lãi suất cho vay bình quân cũng tăng lên 10,7%/năm, cao hơn gần 2 điểm phần trăm so với cuối năm ngoái. Lãi suất cho vay ngắn hạn tối đa bằng VND đối với một số lĩnh vực, ngành kinh tế ưu tiên ở mức 4%/năm.
 |
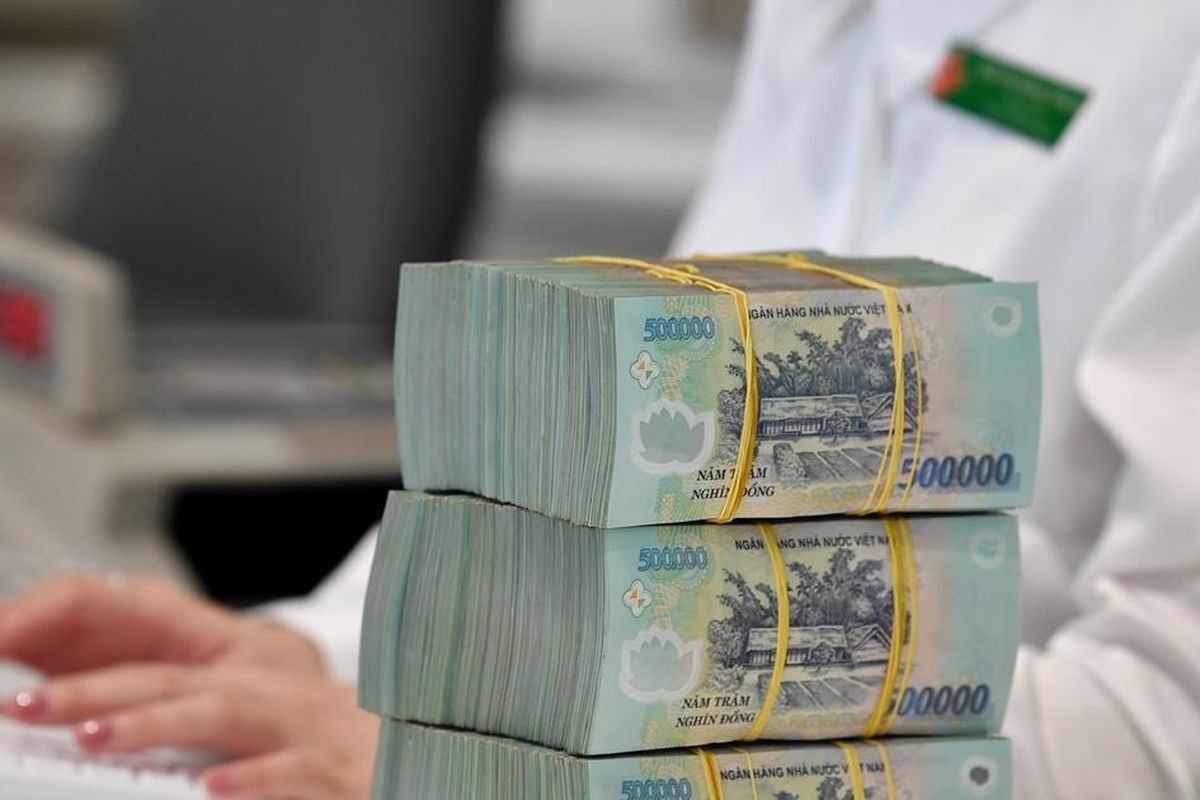
| Nhu cầu vốn của nền kinh tế tăng nhanh đang tạo sức ép lên khả năng cân đối nguồn vốn của các ngân hàng - Ảnh: ST |
Theo TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, tín dụng tăng nhanh buộc các ngân hàng phải đẩy mạnh huy động, trong khi người dân hiện có nhiều lựa chọn đầu tư khác như vàng, chứng khoán, bất động sản, tài sản số... Vì vậy, lãi suất tiền gửi phải đủ hấp dẫn để giữ dòng tiền trong hệ thống. Cùng với kỳ vọng lạm phát và nhu cầu vốn lớn, những yếu tố này tạo thêm áp lực lên mặt bằng lãi suất huy động.
Ông Nguyễn Quang Huy, CEO Khoa Tài chính Ngân hàng, Trường Đại học Nguyễn Trãi cho rằng, xu hướng tăng của lãi suất huy động gần đây cho thấy nhu cầu vốn của nền kinh tế đang tạo thêm áp lực lên khả năng cân đối nguồn tiền của các ngân hàng. Khi chi phí đầu vào tăng, lãi suất cho vay tại một số nơi nhích lên là diễn biến có thể lý giải.
“Với ngân hàng, lãi suất cho vay phải đủ bù đắp chi phí huy động, vận hành, dự phòng rủi ro và bảo đảm an toàn hoạt động. Với doanh nghiệp, chi phí vay phải nằm trong khả năng tạo dòng tiền và lợi nhuận của dự án. Nếu lãi vay duy trì quá cao trong thời gian dài, những phương án kinh doanh khả thi cũng có thể phải trì hoãn. Ngược lại, ngân hàng giảm lãi suất vượt quá khả năng cân đối vốn sẽ khó bền vững”, ông Huy phân tích. Theo ông, mục tiêu phù hợp là duy trì mặt bằng lãi suất ổn định, hợp lý và có thể dự liệu, để cả người vay lẫn người gửi tiền yên tâm lập kế hoạch.
Bộ phận Phân tích Kinh tế và Thị trường Tài chính của Techcombank nhận định dư địa để lãi suất huy động giảm sâu hiện không còn nhiều trong bối cảnh lạm phát chịu áp lực tăng trở lại, trong khi nhu cầu vốn lớn để phục vụ các dự án hạ tầng và đầu tư quy mô lớn. Các ngân hàng vì vậy vẫn cần duy trì khả năng huy động vốn nhằm đáp ứng nhu cầu tăng trưởng tín dụng.
Đơn vị phân tích này chỉ ra hai yếu tố chính khiến lãi suất khó giảm ngay. Đầu tiên là áp lực lạm phát, khi CPI bình quân 8 tháng đầu năm tăng 4,45% so với cùng kỳ, lạm phát cơ bản ở mức 4,42%. Ngoài ra, nhu cầu vốn phục vụ các dự án hạ tầng và đầu tư quy mô lớn vẫn cao, đòi hỏi các ngân hàng phải duy trì huy động tương ứng với tốc độ tăng trưởng tín dụng.
Trong khi đó, Yuanta Việt Nam đánh giá các ngân hàng trung ương lớn trên thế giới nhiều khả năng phải duy trì mặt bằng lãi suất hiện tại, thậm chí tiếp tục tăng nếu áp lực lạm phát kéo dài. Diễn biến này có thể tạo thêm sức ép lên mặt bằng lãi suất trong nước vốn đang chịu tác động từ thanh khoản. VNDirect dự báo lãi suất có thể chỉ “hạ nhiệt” rõ nét từ đầu năm 2027, khi áp lực từ môi trường quốc tế suy giảm, qua đó tạo thêm dư địa cho NHNN trong điều hành.
Ngân hàng giảm lãi suất với lĩnh vực ưu tiên
Mặt bằng lãi suất khó giảm sâu không đồng nghĩa dư địa hỗ trợ doanh nghiệp đã hết. Trong điều kiện nguồn vốn cho phép, các ngân hàng đang chuyển sang cách tiếp cận có trọng tâm hơn, dành mức lãi suất thấp hơn cho DNNVV, lĩnh vực ưu tiên và những khách hàng có phương án sản xuất, kinh doanh hiệu quả.
Theo ông Nguyễn Quang Huy, khả năng lãi suất giảm thêm trong thời gian tới phụ thuộc vào những điều kiện cụ thể, gồm lạm phát và tỷ giá ổn định; huy động vốn theo kịp tăng trưởng tín dụng; thanh khoản hệ thống thuận lợi; nợ xấu và chi phí dự phòng được kiểm soát.
“Nếu các điều kiện này cải thiện, lãi suất cho vay có cơ sở hạ nhiệt từng bước, trước hết ở các khoản vay ít rủi ro và các lĩnh vực tạo ra dòng tiền tốt. Dự báo một đợt giảm mạnh trên diện rộng ở thời điểm này cần được nhìn nhận thận trọng”, ông Huy nhận định.
Thực tế, cùng với tăng trưởng dư nợ, các ngân hàng đang mở rộng các chương trình tín dụng ưu đãi. Sau hơn một tháng triển khai theo định hướng của NHNN, số ngân hàng tham gia các chương trình tín dụng ưu đãi dành cho DNNVV đã tăng từ 4 lên 19 ngân hàng, với tổng quy mô các chương trình, sản phẩm tín dụng trên 407.000 tỷ đồng, so với 220.000 tỷ đồng đăng ký ban đầu. Các khoản vay được áp dụng mức lãi suất thấp hơn tối thiểu 1%/năm so với lãi suất cho vay bình quân cùng kỳ hạn; một số chương trình có mức thấp hơn từ 1-2%/năm.
Nhiều ngân hàng đã cụ thể hóa chính sách này bằng những chương trình riêng. BIDV dành 25.000 tỷ đồng cho chương trình “SME Fast Track 2026”, hướng tới hộ kinh doanh chuyển đổi lên doanh nghiệp, doanh nghiệp xuất nhập khẩu và doanh nghiệp tham gia chuỗi cung ứng. Vietcombank triển khai các chương trình giảm lãi suất cho DNNVV với mức giảm từ 0,5-2%/năm trong 8 tháng đầu năm; tín dụng DNNVV tại ngân hàng tăng 13,5%, cao hơn mức tăng tín dụng chung khoảng 7,8%. Agribank triển khai chương trình “Hưng thịnh cùng doanh nghiệp SMEs” quy mô 100.000 tỷ đồng.
Ở chiều ngược lại, vẫn có những yếu tố giúp hạn chế nguy cơ mặt bằng lãi suất tăng mạnh. Bộ phận Phân tích Kinh tế và Thị trường Tài chính của Techcombank cho rằng việc giải ngân đầu tư công được kỳ vọng tăng tốc trong những tháng cuối năm có thể bổ sung thanh khoản cho nền kinh tế. Một phần dòng tiền được đưa ra nền kinh tế thông qua đầu tư công có thể quay trở lại hệ thống ngân hàng.
Bên cạnh đó, NHNN còn dư địa sử dụng các công cụ hỗ trợ thanh khoản khi cần thiết như tăng quy mô bơm vốn qua thị trường mở (OMO), kéo dài kỳ hạn hỗ trợ hoặc triển khai các biện pháp điều tiết phù hợp. Theo nhận định của đơn vị này, các công cụ trên có thể giảm áp lực thanh khoản, qua đó hạn chế việc ngân hàng phải cạnh tranh huy động bằng cách tăng mạnh lãi suất tiền gửi. Trong kịch bản tích cực hơn, nếu NHNN có thể mua thêm ngoại tệ để bổ sung dự trữ khi tỷ giá ở vùng thấp, lượng tiền đồng được đưa vào hệ thống có thể tạo thêm dư địa cho lãi suất.
Tin liên quan


Tin khác

Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế

Giải pháp để doanh nghiệp nhỏ và vừa rộng cửa tiếp cận vốn

Củng cố niềm tin, xây nền tảng dài hạn cho thị trường trái phiếu doanh nghiệp

Sáng 12/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.623 đồng

Ngân hàng Nhà nước tổ chức đào tạo về phương pháp theo dõi, đánh giá việc tuân thủ ESG tại các tổ chức tín dụng

Cho vay dựa trên dữ liệu: Mở lối vốn cho doanh nghiệp nhỏ và vừa

Hoán đổi ngoại tệ: Đã có gần 50 nghìn tỷ đồng được cung ứng cho hệ thống ngân hàng

NHNN tiếp tục duy trì hiệu lực quy định hạn chế sử dụng ngoại hối trên lãnh thổ Việt Nam

Chủ động, linh hoạt, hỗ trợ ổn định vĩ mô và phát triển bền vững