Chỉ số kinh tế:
Ngày 6/11/2026, tỷ giá trung tâm của VND với USD là 25.615 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.385/26.845 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Cho vay tiêu dùng tăng: Sẽ làm hạn chế tín dụng đen

Đỗ Lê thực hiện
Đỗ Lê thực hiện  - 
Theo TS. Cấn Văn Lực, để thúc đẩy cho vay tiêu dùng, quan trọng nhất là cần hoàn thiện khung hành lang pháp lý, có quy định riêng về cho vay tiêu dùng.
aa
Cho vay tiêu dùng tăng: Sẽ làm hạn chế tín dụng đen
TS. Cấn Văn Lực

Đó là nhận định của TS. Cấn Văn Lực. Ông cũng cho rằng, cho vay tiêu dùng còn nhiều dư địa phát triển. Hiện mới chỉ chiếm khoảng 6,5% tổng dư nợ của nền kinh tế (trong khi ở các nước khác con số này khoảng 15-25%) nhưng còn nhiều yếu tố khiến thị trường này chưa thể tăng nhanh và cao hơn.

Nguyên nhân chính vì sao vậy, thưa ông?

Theo tôi trước hết là yếu tố văn hóa vay nợ của người Việt Nam mình. Bởi một mặt, văn hóa vay tiêu dùng chưa phổ biến. Mặt khác, một người có thể sẵn sàng vay tiền bạn bè, người thân người quen để chi tiêu… nhưng nói đến đi vay từ các tổ chức tài chính thì có tâm lý ngại vì các thủ tục chứng minh. Ngoài ra, hiểu biết của một bộ người dân về tài chính NH nói chung, trong lĩnh vực này nói riêng chưa nhiều nên tâm lý ngại vay mượn qua các kênh chính thức và sợ ràng buộc vẫn còn.

Thứ hai, cho vay tiêu dùng chủ yếu dựa trên tín chấp. Do đó vấn đề quan trọng nhất là thông tin. Thông tin từ cả hai bên phải minh bạch, chính xác mà yếu tố này thì Việt Nam mình hiện nay vẫn còn khá yếu.

Thứ ba, hành lang pháp lý cho vay tiêu dùng chưa đầy đủ. Hiện nay chúng ta chưa có một thông tư hay nghị định hướng dẫn chuyên về cho vay tiêu dùng mà mới có quy định chung về cho vay. Trong khi đó, đây là hoạt động vay mượn khá đặc thù, dựa trên tín chấp là chủ yếu và các thủ tục giấy tờ khá đơn giản nên độ rủi ro cao hơn và cần có quy định riêng.

Theo ông, nguyên nhân một phần có phải vì các sản phẩm cho vay tiêu dùng hiện nay chưa đa dạng?

Thực ra các sản phẩm vay tiêu dùng của các TCTD, công ty tài chính tiêu dùng hiện nay đã khá đa dạng, từ thẻ tín dụng, cho vay mua ô tô, sửa nhà, mua đồ đạc đều có rồi.

Vậy theo ông đâu là giải pháp để thúc đẩy cho vay tiêu dùng?

Có lẽ quan trọng nhất là cần hoàn thiện khung hành lang pháp lý, có quy định riêng về cho vay tiêu dùng. Theo đó, cần có hướng dẫn cụ thể về cho vay tiêu dùng như định nghĩa thế nào là cho vay tiêu dùng. Bên cạnh đó, như trên đã nói, do hoạt động cho vay này dựa trên tín chấp là chính, thủ tục giấy tờ đơn giản nên khá rủi ro. Mà đã rủi ro cao thì bên cho vay yêu cầu lãi suất cũng phải cao hơn.

Điều này có nghĩa không nên áp trần lãi suất đối với loại hình vay này mà phải dựa trên thỏa thuận giữa khách hàng và bên cho vay. Nếu khống chế trần lãi suất sẽ làm méo mó rủi ro. Đó là chưa kể chúng ta đang hướng đến nền kinh tế thị trường và hội nhập sâu rộng. Việc càng sử dụng nhiều biện pháp hành chính thì càng khó cho cả bên cho vay và khách hàng.

Bên cạnh đó, cần có quy định liên quan đến tiết lộ và minh bạch hóa thông tin của cả bên đi vay (các điều kiện về công việc, thu nhập…) cũng như cả bên cho vay (điều kiện cam kết của hợp đồng, phí, lãi suất, thủ tục…).

Đồng thời, cần có các hoạt động tuyên truyền để giúp tăng thêm hiểu biết cũng như văn hóa về vay tiêu dùng. Khi người dân hiểu biết về tài chính hơn thì người ta sử dụng nhiều dịch vụ tài chính chính thức hơn, qua đó giúp hạn chế được tình trạng tín dụng đen. Bởi vay tiêu dùng dù lãi suất cao nhưng vẫn thấp hơn tín dụng đen nhiều và quan trọng hơn là khách hàng được pháp luật bảo vệ.

Chính phủ và NHNN cũng cần tiếp tục chính sách hạn chế dùng tiền mặt và thúc đẩy thanh toán không dùng tiền mặt trong nền kinh tế. Ngoài ra, các TCTD và công ty tài chính cũng cần đầu tư mạnh hơn nữa cho công tác quản lý rủi ro bởi tính chất rủi ro cao hơn (vì chủ yếu dựa trên tín chấp) của hình thức cho vay này.

Xin cảm ơn ông.

Đỗ Lê thực hiện

Tin liên quan

Tin khác

Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ.

Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ.

Đối với hệ thống ngân hàng, chúng tôi kỳ vọng có sự phân loại rõ hơn giữa tín dụng phục vụ hoàn thiện dự án, phát triển nhà ở đáp ứng nhu cầu thực với tín dụng phục vụ hoạt động đầu cơ. Đồng thời, cần phát triển các gói tài trợ dự án có kỳ hạn dài hơn, thời gian ân hạn gốc phù hợp với chu kỳ xây dựng và các gói vay mua nhà có lãi suất cố định trong trung hạn để người dân chủ động kế hoạch tài chính. Với những dự án có pháp lý đầy đủ, đang triển khai và có khả năng tạo dòng tiền trả nợ, ngân hàng cũng cần có cơ chế linh hoạt hơn trong cơ cấu kỳ hạn..
Thị trường vốn vào giai đoạn mới: Cần gì để dòng tiền ở lại?

Thị trường vốn vào giai đoạn mới: Cần gì để dòng tiền ở lại?

Sau ba thập kỷ phát triển, thị trường chứng khoán Việt Nam đã mở rộng về quy mô, thanh khoản và số lượng nhà đầu tư. Nhưng theo ông Nguyễn Duy Linh, Tổng Giám đốc Công ty CP Chứng khoán Sài Gòn - Hà Nội (SHS), chặng đường tiếp theo không thể chỉ dựa vào những con số tăng trưởng. Thị trường cần doanh nghiệp chất lượng cao, nguồn vốn dài hạn, định chế trung gian chuyên nghiệp và những giải pháp giúp người dân quản lý tài sản bền vững.
Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI
Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI

Sự bùng nổ đầu tư vào trí tuệ nhân tạo (AI) đang mở ra cơ hội mới cho Việt Nam trong chuỗi cung ứng điện tử và bán dẫn toàn cầu. Tuy nhiên, để tận dụng cơ hội này, Việt Nam cần từng bước nâng cao năng lực công nghệ, phát triển mạng lưới nhà cung ứng trong nước và gia tăng giá trị tạo ra từ hoạt động sản xuất.
Trung tâm Tài chính Quốc tế cần những định chế có năng lực và hoạt động thực chất

Trung tâm Tài chính Quốc tế cần những định chế có năng lực và hoạt động thực chất

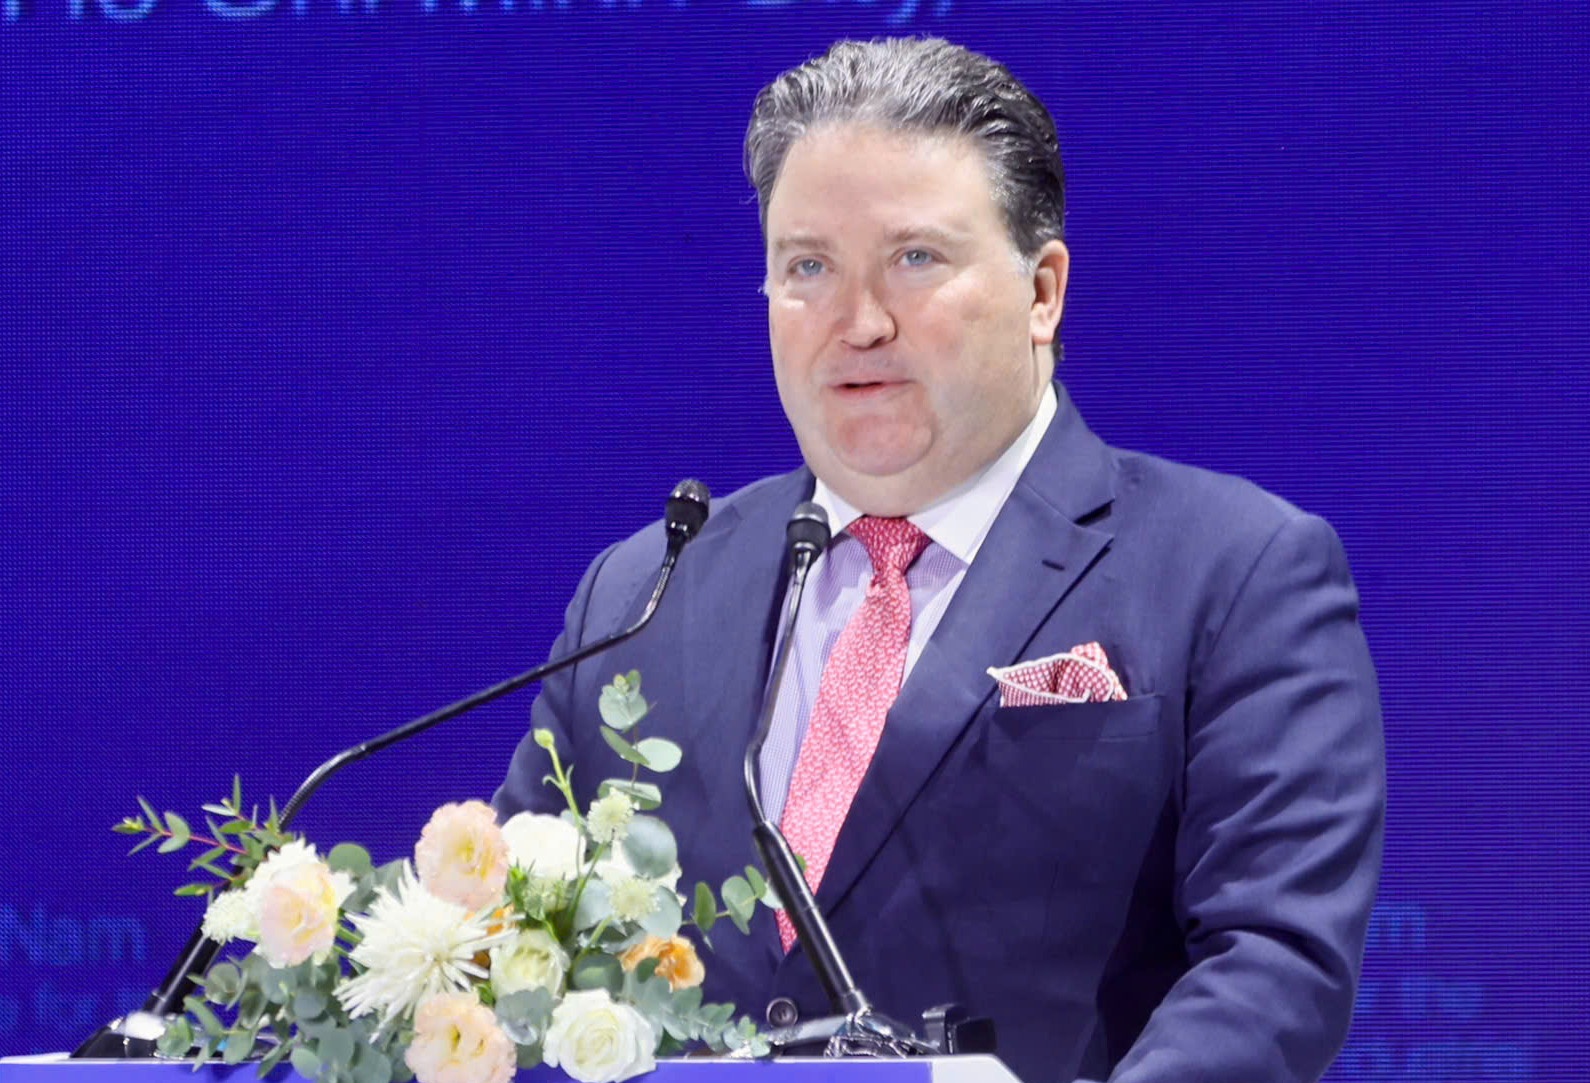
Ông Marc Knapper, Tổng Giám đốc Knapper Global Advisors, Cố vấn Trung tâm Tài chính Quốc tế Việt Nam tại TP. Hồ Chí Minh (VIFC-HCMC) cho rằng: Việt Nam đã lựa chọn đúng hướng khi đặt ra những tiêu chuẩn cao đối với các tổ chức tham gia Trung tâm Tài chính Quốc tế.
Vận hành xanh: Chìa khóa giữ chân khách thuê văn phòng
Vận hành xanh: Chìa khóa giữ chân khách thuê văn phòng

Trong bối cảnh nguồn cung văn phòng tại Hà Nội tiếp tục gia tăng, chứng nhận xanh không chỉ là tiêu chí phát triển bền vững mà còn cần được chuyển hóa thành hiệu quả khai thác thực tế, bà Vũ Kiều Hạnh, Giám đốc Bộ phận Quản lý Bất động sản, Savills Hà Nội, chia sẻ với báo chí.
Giá bất động sản sẽ đi về đâu?

Giá bất động sản sẽ đi về đâu?

Giá nhà cao trong khi thu nhập cải thiện chậm đang khiến nhiều gia đình trẻ khó tiếp cận nhà ở, đồng thời đặt ra câu hỏi về xu hướng giá bất động sản giai đoạn 2027-2028. Xung quanh vấn đề này, phóng viên Thời báo Ngân hàng có cuộc trao đổi với TS. Đinh Thế Hiển, Chủ tịch Hội đồng chuyên gia Hội Doanh nghiệp Tài chính và Bất động sản TP. Hồ Chí Minh (FREA HCM).
Làm sao biến 13,7 triệu tài khoản thành dòng vốn dài hạn?

Làm sao biến 13,7 triệu tài khoản thành dòng vốn dài hạn?

Thị trường chứng khoán Việt Nam đã có khoảng 13,7 triệu tài khoản, nhưng số lượng quỹ đầu tư vẫn còn khiêm tốn. Theo ông Hyun Dong-sik, Chủ tịch HĐTV Công ty TNHH Quản lý Quỹ KIM Việt Nam, nâng hạng mới chỉ mở thêm cơ hội thu hút vốn ngoại. Để phát triển bền vững, thị trường cần những sản phẩm phù hợp và kênh phân phối đủ rộng, giúp nguồn tiết kiệm của người dân chuyển thành dòng vốn đầu tư chuyên nghiệp.
Chuyên gia Việt tìm kiếm điều gì khi quyết định ra nước ngoài làm việc?

Chuyên gia Việt tìm kiếm điều gì khi quyết định ra nước ngoài làm việc?

Việt Nam đang nổi lên như một thị trường cung ứng nhân lực quốc tế tiềm năng cho các ngành công nghệ cao và kỹ thuật của thế giới nói chung và Phần Lan nói riêng. Dựa trên Bản Ghi nhớ hợp tác (MoU) giữa Bộ Nội vụ ( MOHA) và Bộ Kinh tế và Việc làm Phần Lan, sự hợp tác về nguồn nhân lực trình độ cao giữa hai quốc gia ngày càng trở nên chặt chẽ, bà Laura Lindeman, Giám đốc cấp cao đơn vị Work in Finland thuộc Business Finland đã chia sẻ về cơ hội nghề nghiệp tại Phần Lan và những vấn đề chuyên gia Việt cần quan tâm trước khi quyết định làm việc ở nước ngoài.
Từ ngân hàng số đến ngân hàng tự vận hành: Vai trò và giới hạn của AI

Từ ngân hàng số đến ngân hàng tự vận hành: Vai trò và giới hạn của AI

Tác nhân AI (AI Agent) đang mở ra hướng chuyển đổi mới cho ngành ngân hàng, đồng thời đặt ra yêu cầu về hiệu quả đầu tư, quản trị dữ liệu và kiểm soát rủi ro. Trao đổi với Thời báo Ngân hàng, ông Bùi Trí Hùng, Giám đốc BUSINESSNEXT Việt Nam, chia sẻ về lộ trình tiến tới ngân hàng tự vận hành và vai trò giám sát của con người.
Quy định về thanh khoản sẽ phân hóa khả năng thích ứng của ngân hàng

Quy định về thanh khoản sẽ phân hóa khả năng thích ứng của ngân hàng

Trao đổi với Thời báo Ngân hàng về Thông tư số 50/2026/TT-NHNN quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của NHTM, chi nhánh ngân hàng nước ngoài, ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư, Công ty cổ phần Chứng khoán An Bình (ABS) cho rằng, các quy định mới về LCR, NSFR và tài sản có tính thanh khoản cao sẽ đặt ra yêu cầu cao hơn đối với quản trị thanh khoản, cấu trúc nguồn vốn và chất lượng tài sản của các ngân hàng.