Người nghèo sẽ được tiếp cận ngân hàng di động

 | Đánh giá ngành tài chính vi mô hướng tới tăng cường tài chính toàn diện |
| Tăng cường giám sát an toàn để hội nhập thành công |
| Ngân hàng gõ cửa doanh nghiệp vi mô |
Đa dạng kênh phân phối tài chính
Tính đến năm 2016, hệ thống TCTD của Việt Nam có 4 NHTM Nhà nước chi phối, 3 NH được NHNN mua lại, 2 NH chính sách (NHCSXH và VDB), 28 NHTMCP, 27 TCTD phi ngân hàng. Ngoài ra, còn có NH Hợp tác xã, 6 NH nước ngoài, 4 NH liên doanh, 50 chi nhánh NH nước ngoài, 1.147 Quỹ tín dụng nhân dân, 3 tổ chức tài chính vi mô.
Những con số trên được đưa ra tại Tọa đàm “Tài chính toàn diện tại Việt Nam – Cơ hội và thách thức” do NHNN phối hợp với Ngân hàng Thế giới (WB) Nhóm công tác tài chính vi mô tổ chức mới đây, có thể thấy sự phát triển của hệ thống các TCTD ở Việt Nam là đáng kể.
Tuy nhiên, các chuyên gia cho rằng, hiện nay theo xu hướng thế giới thì sự phát triển hệ thống TCTD không dừng ở việc quy mô mà còn phải chất lượng, đa dạng sản phẩm, toàn diện, đáp ứng nhu cầu của khách hàng tốt hơn. Khái niệm tài chính toàn diện, theo WB là phải giúp cho cá nhân và DN tiếp cận các dịch vụ, sản phẩm tài chính chính (giao dịch, thanh toán, tiết kiệm, tín dụng và bảo hiểm) đáp ứng nhu cầu của họ và có mức chi phí hợp lý, được cung cấp có trách nhiệm và bền vững.
 |
| Khu vực tam nông sẽ tiếp cận dịch vụ NH nhiều hơn khi phát triển tài chính toàn diện |
Theo ông Đinh Xuân Hà – Viện Chiến lược ngân hàng (NHNN), tài chính toàn diện là phải đa dạng hóa các kênh phân phối dịch vụ tài chính, chẳng hạn như dịch vụ ngân hàng đại lý, trong đó NH có thể cộng tác với các đại lý bán lẻ (cửa hàng bách hóa, cửa hiệu thuốc, bưu điện hoặc cửa hàng bán lẻ xăng dầu) cung cấp các dịch vụ tài chính tại những nơi NH không có chi nhánh (vùng sâu, vùng xa). Những dịch vụ cơ bản mà các địa điểm này có thể cung cấp gồm: mở tài khoản đơn giản, chuyển tiền, thanh toán hóa đơn dịch vụ tiện ích…
Để có nhiều địa điểm như vậy cần phải đa dạng hóa các công ty cung cấp dịch vụ tài chính như các tổ chức tài chính vi mô (TCVM), các công ty phi tài chính. Nhưng song hành với sự phát triển thì phải có chiến lược giám sát và quản lý để kiểm soát rủi ro.
Pháp lý về tài chính toàn diện
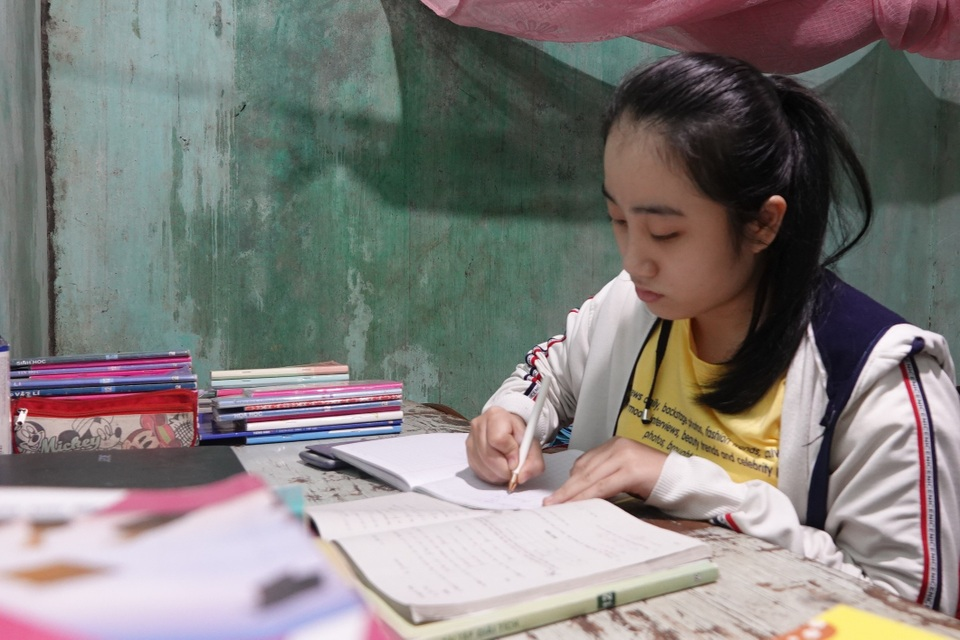
Các diễn giả tại hội thảo cho rằng, trước tới nay để tiếp cận với khách hàng vùng sâu, vùng xa thì những tổ chức TCVM có lợi thế hơn nên mong muốn các tổ chức này tiếp tục phát triển các dịch vụ tốt hơn, có thể ứng dụng công nghệ thông tin (CNTT). Là đơn vị đang nghiên cứu triển khai ứng dụng dịch vụ Mobile Banking, ông Phan Cử Nhân – Giám đốc Ban Hợp tác quốc tế và truyền thông (NHCSXH) cho rằng, giải pháp NH di động này nhằm phục vụ các nhóm đối tượng khách hàng khác nhau, đặc biệt là hộ nghèo, hộ cận nghèo, học sinh – sinh viên tốt hơn nữa.
Kế hoạch triển khai giải pháp Mobile Banking của NHCSXH sẽ theo từng bước một. Trong đó, NH sẽ phát triển ứng dụng SMS qua điện thoại di động cho tổ trưởng Tổ tiết kiệm và vay vốn (TK&VV), dự kiến thí điểm vào giữa năm 2017 tại 5 tỉnh (kích hoạt thuê bao di động của 850 tổ trưởng và 30.000 khách hàng). Mobile Banking có thể hỗ trợ cho Tổ trưởng Tổ TK&VV với 4 giao dịch: nạp tiền mặt để trả lãi vay; nạp tiền mặt để gửi tiền tiết kiệm; trích tài khoản tiết kiệm để trả nợ gốc; và trích tài khoản tiết kiệm để trả lãi vay.
Ngoài ra NHCSXH còn có thể gửi tin nhắn SMS cho khách hàng để xác nhận giao dịch. Giai đoạn II, NHCSXH sẽ triển khai Mobile Banking tới tất cả các Tổ trưởng Tổ TK&VV; Giai đoạn III là phát triển thêm các ứng dụng qua điện thoại di động như rút tiền, truy vấn số dư, tình trạng trả nợ, thanh toán hóa đơn…
Đánh giá việc phát triển tài chính toàn diện là cần thiết nhưng theo bà Dương Ngọc Linh – Tổng giám đốc Tổ chức tài chính vi mô TNHH một thành viên Tình Thương (TYM) cho rằng, cũng có những thách thức không nhỏ trong việc triển khai. Đơn cử, tổ chức TCVM vốn quen với việc cho vay đối tượng thu nhập thấp nên khi bắt tay vào việc cho vay đối tượng DN nhỏ, siêu nhỏ thì hệ thống CNTT của tổ chức TCVM chưa có sự chuẩn bị, chưa đầy đủ để thực hiện các hoạt động nghiệp vụ cho vay.
Thách thức nữa là năng lực của cán bộ, tâm lý, để phát triển sản phẩm cho DN siêu nhỏ cũng chưa sẵn sàng. “Các cá nhân, hộ gia đình họ có hoạt động sản xuất kinh doanh tiềm năng nhưng chưa đăng ký DN siêu nhỏ. Vì vậy, xác định thế nào là DN siêu nhỏ cũng là khó khăn” – bà Linh chia sẻ và cho rằng, vấn đề ở đây cần phải có thêm khuôn khổ pháp lý nếu muốn phát triển tài chính toàn diện.
Cũng là khó khăn về cơ sở pháp lý nhưng là việc chưa cho phép các tổ chức TCVM huy động và tiếp cận nguồn vốn khác để họ vay vốn và cho vay lại, bà Nguyễn Thị Tuyết Mai – Giám đốc Trung tâm tư vấn nguồn lực TCVM cho rằng, đây là khoảng trống lãng phí vì có thể NH có vốn nhưng chưa tiếp cận được khách hàng thì có thể cho TCVM vay lại. “NH là ô tô đi trên đường lớn, còn TCVM như xe đạp có thể vào tận các ngõ ngách để phổ cập tài chính…” – bà Mai ví von.
Một kênh khác là hợp tác giữa tổ chức TCVM và công ty bảo hiểm bà Mai chia sẻ, trên thực tế đã có tổ chức TCVM hợp tác với công ty bảo hiểm, nhưng quy mô còn nhỏ. Hợp tác giữa TCVM và bảo hiểm sẽ mang đến lợi ích, ví dụ như khi có người thân phải đến bệnh viện gấp, khách hàng có thể vay ngay 1 khoản tiền của TCVM để nhập viện, sau đó mới hoàn thiện hồ sơ với công ty bảo hiểm. Đây được xem là thị trường tiềm năng nhưng còn đang bỏ ngỏ.
| Ở Việt Nam, tài chính toàn diện là khái niệm còn khá mới mẻ, tuy các nội dung của tài chính toàn diện đã và đang được các Bộ, ngành triển khai theo chức năng, nhiệm vụ của mình nhưng chưa được đồng bộ và đạt hiệu quả cao. Do vậy, Việt Nam cần xây dựng một chiến lược tổng thể và dài hạn về tài chính toàn diện cũng như cơ chế phối hợp giữa các cơ quan liên quan. Thủ tướng Chính phủ đã giao NHNN là cơ quan chủ trì, điều phối về tài chính toàn diện nhằm thúc đẩy lĩnh vực này tại Việt Nam trong thời gian tới. PGS-TS. Nguyễn Kim Anh, Phó Thống đốc NHNN Việt Nam |
Tin liên quan


Tin khác

Linh hoạt hoán đổi ngoại tệ để chủ động điều tiết thanh khoản

Áp lực nợ xấu tăng, cần thêm giải pháp đẩy nhanh thu hồi vốn

NHNN mua ngoại tệ giao ngay: Bổ sung thanh khoản VND, tạo điều kiện tăng dự trữ ngoại hối

Linh hoạt các giải pháp ổn định tỷ giá

Sáng 10/11: Tỷ giá trung tâm giảm 10 đồng

Duy trì dư địa giảm lãi suất trong dài hạn
[Emagazine] Đồng lòng hạ lãi suất, tiếp sức mục tiêu tăng trưởng

Đã giải ngân 54,3 nghìn tỷ đồng hỗ trợ doanh nghiệp và các động lực tăng trưởng

Sáng 9/11: Tỷ giá trung tâm giảm 5 đồng

Tín dụng xanh mở thêm nguồn lực cho đầu tư năng lượng sạch