Bảo vệ tối ưu người gửi tiền và ổn định hệ thống tổ chức tín dụng

 |
| Niềm tin người dân và doanh nghiệp đối với hệ thống ngân hàng ở mức cao |
Đây là nhận định của các đại biểu Quốc hội trong các phiên thảo luận tổ về Luật Bảo hiểm tiền gửi (sửa đổi) ngày 23/10/2025 theo chương trình tại Kỳ họp thứ 10, Quốc hội Khóa XV,
Niềm tin của người dân vào ngân hàng ở mức cao
Số liệu của Ngân hàng Nhà nước cho biết tính đến hết tháng 7/2025, tiền gửi của dân cư tại hệ thống ngân hàng đạt trên 7,748 triệu tỷ, ghi nhận mức tăng gần 9,7% so với đầu năm. Theo đó, tiền gửi của khối dân cư vẫn ghi nhận mức tăng mạnh nhất 5 năm, nếu so với tốc độ tăng của cùng kỳ các năm trước.
Theo đại biểu Trần Hoàng Ngân (đoàn TP Hồ Chí Minh), điều này cho thấy chiều sâu tài chính của Việt Nam hiện nay là rất cao.
Có nghĩa là hệ thống ngân hàng đã huy động được một lượng vốn lớn từ nền kinh tế, tạo điều kiện quan trọng cho việc cung ứng tín dụng và thúc đẩy hoạt động sản xuất kinh doanh; niềm tin người dân và doanh nghiệp đối với hệ thống ngân hàng ở mức cao, sẵn sàng gửi tiền vào ngân hàng...
“Chỉ số cao cũng đặt ra yêu cầu rất lớn về sự an toàn và ổn định của hệ thống ngân hàng. Do đó, việc sửa đổi Luật BHTG trở nên cấp thiết hơn bao giờ hết để đảm bảo an ninh tài chính và an toàn xã hội”, đại biểu Trần Hoàng Ngân khẳng định.
Cùng chung nhận định này, đại biểu Trần Anh Tuấn (Đoàn TP Hồ Chí Minh) khẳng định, việc sửa đổi Luật Bảo hiểm tiền gửi là cần thiết và cấp bách nhằm nhằm đảm bảo quyền lợi người gửi tiền đáp ứng yêu cầu thực tiễn, nhất là trong bối cảnh hệ thống ngân hàng đang được cơ cấu lại theo hướng an toàn, minh bạch và bền vững.
Đánh giá cao, những nội dung của dự thảo Luật BHTG (sửa đổi) do Thống đốc Ngân hàng Nhà nước các chuyên gia khẳng định, dự thảo Luật BHTG (sửa đổi) đã hướng đến bảo vệ tối ưu quyền lợi người gửi tiền và ổn định hệ thống tài chính. Trước đó, trao đổi với phóng viên, Luật sư Nguyễn Thanh Hà, Chủ tịch Công ty Luật SBLAW đánh giá, điểm đột phá nhất của dự thảo chính là trao quyền chủ động cho tổ chức BHTG trong quản lý rủi ro hệ thống.
Trước đây, BHTG chỉ xuất hiện sau khi ngân hàng mất khả năng thanh toán, tức là xử lý hậu quả. Dự thảo mới cho phép tổ chức này được tham gia từ sớm, ngay khi ngân hàng có dấu hiệu bất thường, để phối hợp giám sát, cảnh báo và hỗ trợ cơ cấu lại. Tổ chức BHTG có thể tham gia xây dựng và thẩm định phương án cơ cấu, cử nhân sự tham gia điều hành quỹ tín dụng nhân dân được kiểm soát đặc biệt, mua trái phiếu dài hạn của tổ chức tín dụng nhận chuyển giao bắt buộc hoặc cho vay đặc biệt các tổ chức tham gia BHTG. Những quyền năng này giúp tổ chức BHTG không chỉ là người trả tiền khi có rủi ro mà trở thành một mắt xích quan trọng trong mạng lưới phòng ngừa rủi ro, tiệm cận với tiêu chuẩn quy định về Luật BHTG ở các quốc gia phát triển, Luật sư Nguyễn Thanh Hà.
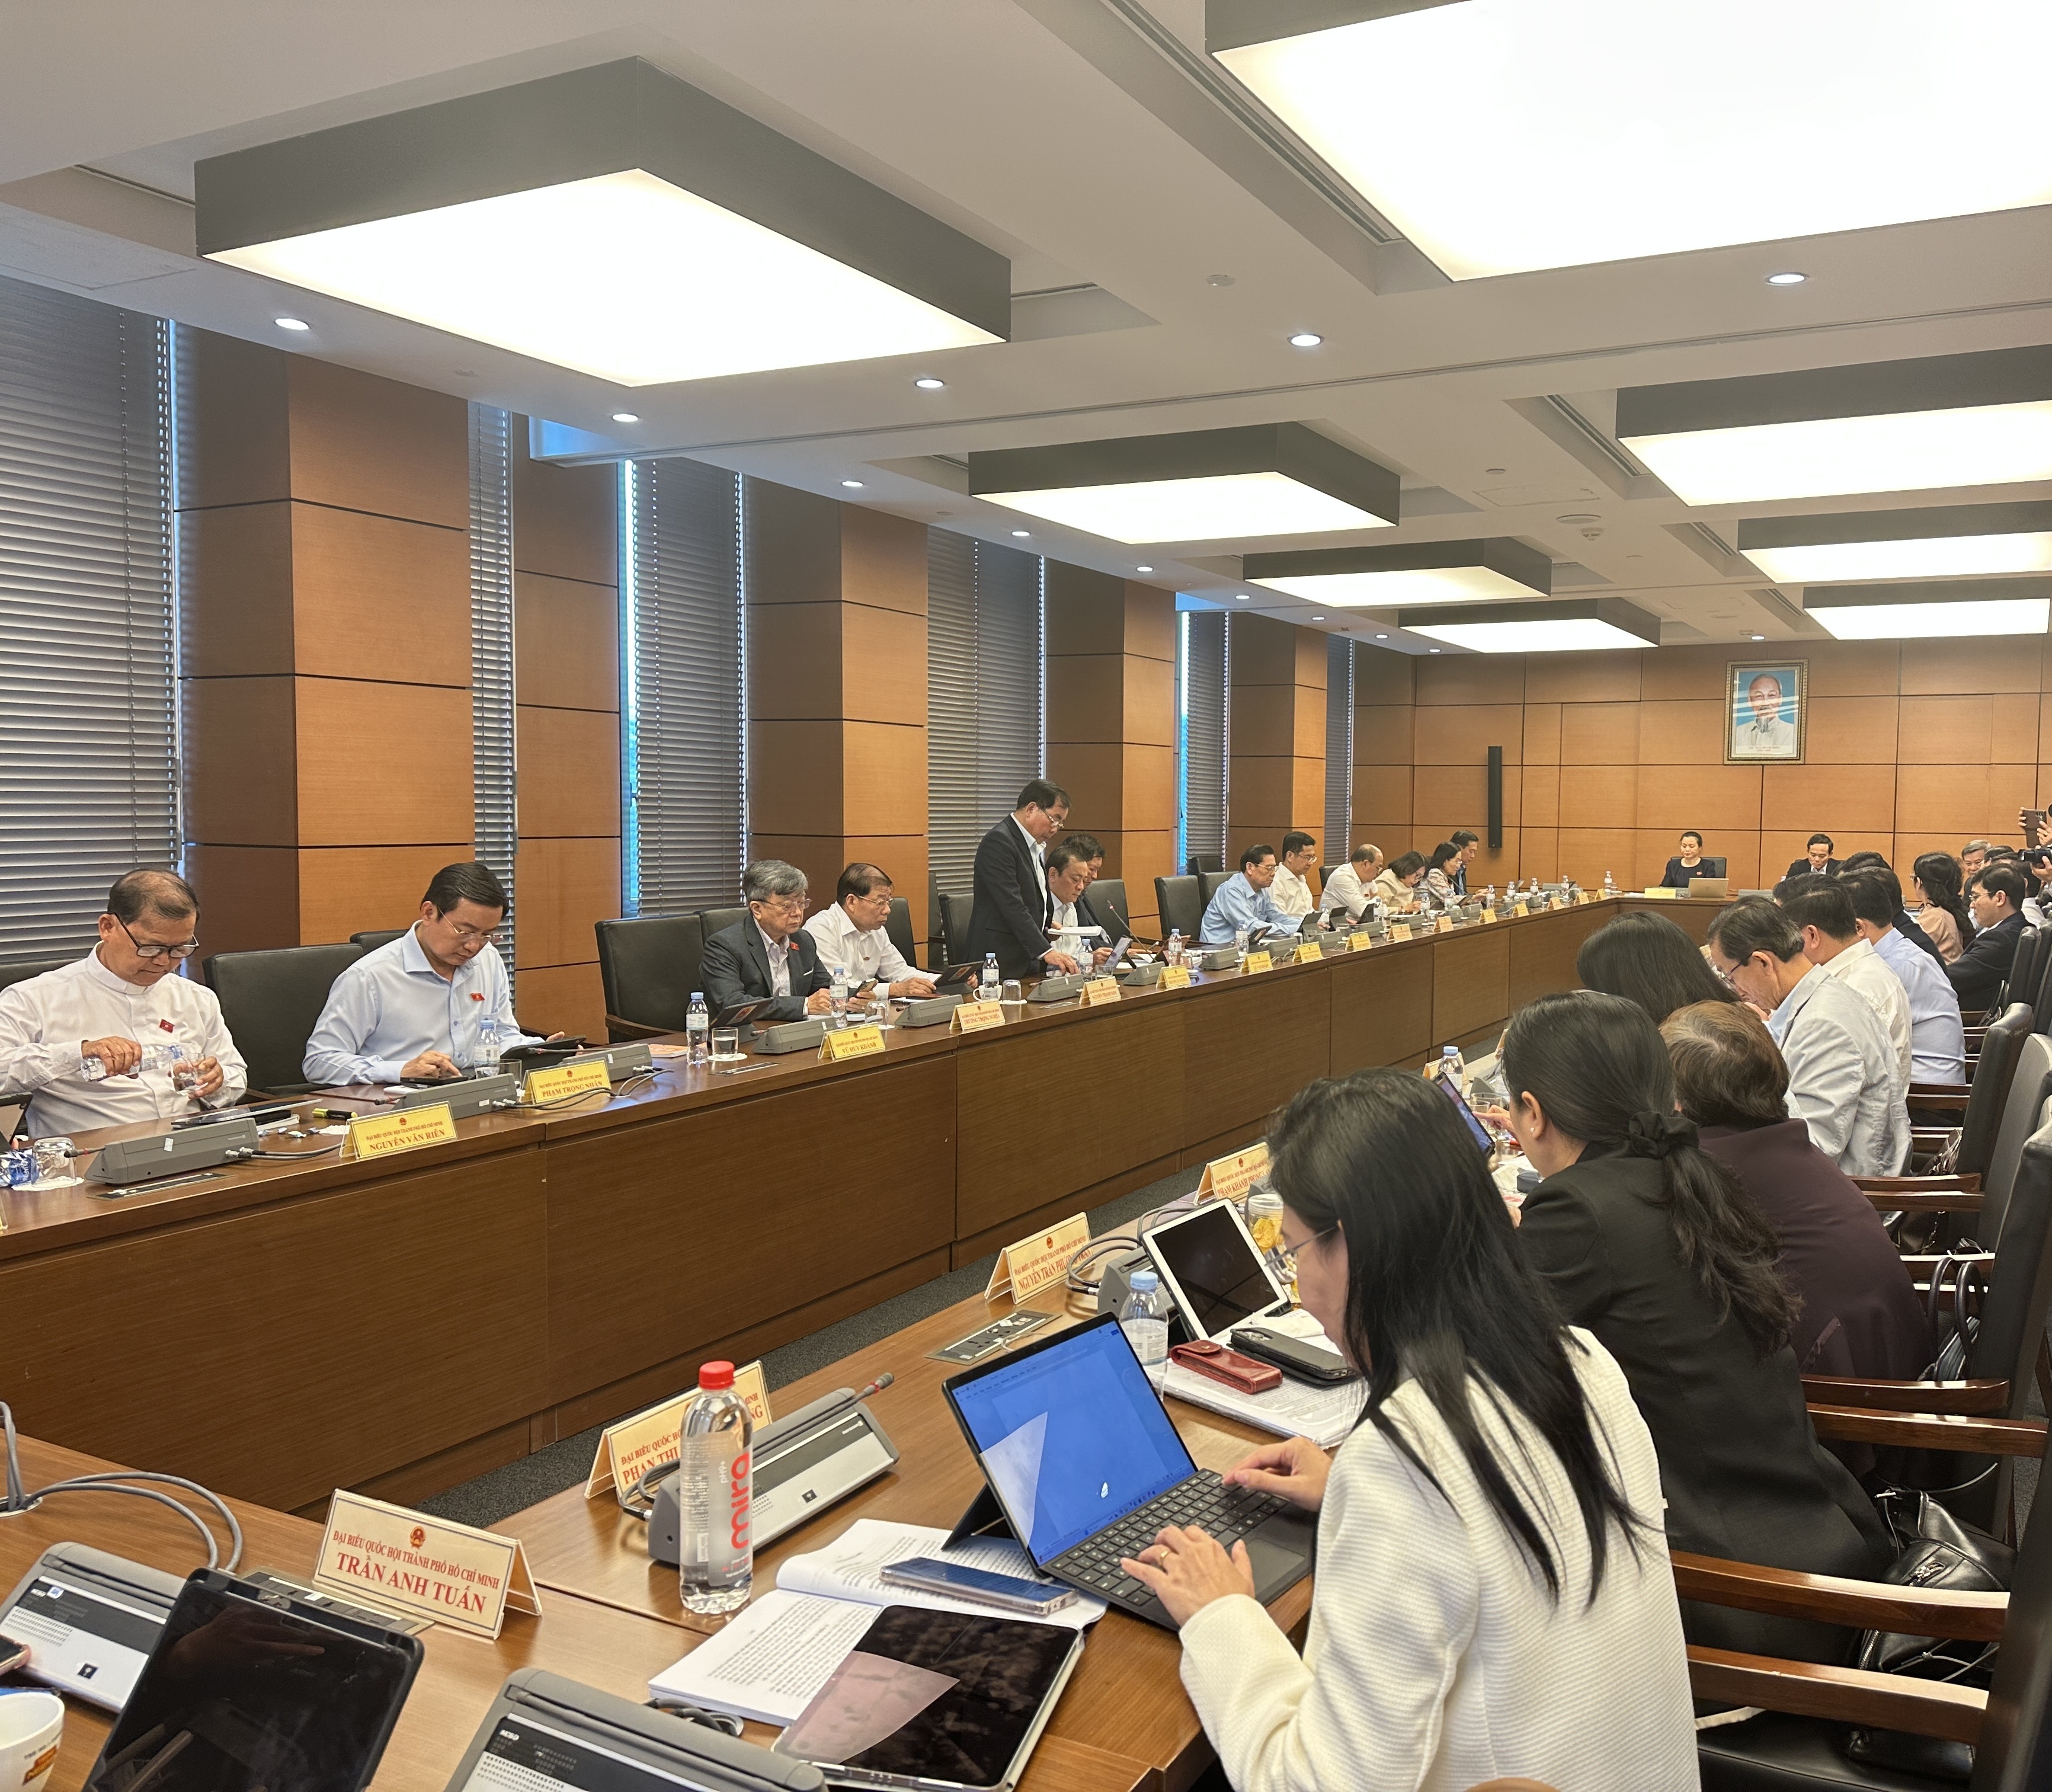 |
| Các tổ thảo luận về về Luật Bảo hiểm tiền gửi (sửa đổi) |
Hướng đến mục tiêu bảo vệ người gửi tiền tốt hơn
Tuy nhiên Dự thảo Luật cần tập trung vào việc đảm bảo tính thống nhất với các luật liên quan, làm rõ thẩm quyền quản lý và bảo vệ quyền lợi người gửi tiền; các quy định liên quan đến chi trả tiền bảo hiểm cần được cụ thể hóa, đặc biệt trong các trường hợp phức tạp, nhằm bảo vệ quyền lợi người gửi tiền. Đặc biệt cần thiết phải thống nhất Dự thảo Luật BHTG với các quy định pháp lý khác ví dụ như Luật Phá sản, Luật Đầu tư công…, đại biểu Trần Anh Tuấn chia sẻ.
Góp ý về thẩm quyền chi trả vượt hạn mức trong “trường hợp đặc biệt”, đại biểu Vũ Xuân Hùng (Đoàn Thanh Hóa) cho rằng, cần bổ sung quy định rõ về điều kiện áp dụng, quy trình minh bạch và có sự tham gia của các cơ quan liên quan. Bên cạnh đó, theo Luật Bảo hiểm tiền gửi năm 2012, thẩm quyền này thuộc Thủ tướng Chính phủ, dự thảo mới giao cho Thống đốc Ngân hàng Nhà nước là hợp lý. Song Thống đốc Ngân hàng Nhà nước có thể quyết định chi trả vượt hạn mức tối đa 50%, nếu trên 50% thì phải do Thủ tướng Chính phủ quyết định.
Bên cạnh đó, đại biểu Đỗ Đức Hồng Hà (Đoàn Hà Nội) cho rằng, cần thiết bổ sung trường hợp khi Ngân hàng nhà nước có văn bản đình chỉ hoạt động nhận tiền gửi của tổ chức tín dụng được kiểm soát đặc biệt nếu tổ chức tín dụng đó có lỗ lũy kế lớn hơn 100% vốn điều lệ và quỹ dự trữ. Bởi, thực tế, việc chờ duyệt phương án phá sản thường kéo dài, khiến người gửi tiền chậm nhận được tiền bảo hiểm. Việc chi trả sớm với trường hợp này gắn với điều kiện chặt chẽ (bị kiểm soát đặc biệt, bị đình chỉ nhận tiền gửi và lỗ lũy kế trên 100% vốn), giúp người gửi tiền nhanh chóng tiếp cận khoản tiền được bảo biểm, củng cố niềm tin và giúp xử lý dứt điểm tổ chức tín dụng yếu kém.
Ngoài ra, đại biểu cho rằng cần làm rõ khái niệm “can thiệp sớm các tổ chức tín dụng” trong các Nghị định, Thông tư hướng dẫn thi hành Luật BHTG (sửa đổi). Bên cạnh đó, hạn mức bảo hiểm tiền gửi đã được nâng nhiều lần, từ 30 triệu đồng (năm 1999) lên 125 triệu đồng hiện nay. Mức này vẫn còn thấp và cần được nâng lên 150 triệu đồng cho một cá nhân và tổ chức, phù hợp với tình hình thực tiễn. Đồng thời, NHNN xem xét giảm thủ tục khi người thân (có thông tin trong hộ khẩu, căn cước công dân) muốn rút tiền gửi của người đã mất; hiện tỷ lệ thành lập doanh nghiệp mới rất cao nhưng tỷ lệ rút lui cũng lớn nên cần làm tốt công tác quản lý khâu ban đầu về thông tin địa chỉ, khả năng tài chính của doanh nghiệp để đảm bảo yêu cầu quản lý hiệu qủa vốn vay.
Đối với khoản tiền gửi bằng ngoại tệ, đại biểu Trần Hoàng Ngân kiến nghị, NHNN và BHTG Việt Nam cần xem xét bảo hiểm cả tiền gửi ngoại tệ (dù lãi suất 0%). Việc này giúp tập trung được nguồn ngoại tệ đang nằm trong dân vào hệ thống ngân hàng.
Tin liên quan


Tin khác

Thị trường vốn trước bài toán dẫn dòng tiền cho giai đoạn tăng trưởng mới

Sửa 2 luật liên quan đến nhà ở, bất động sản: Gỡ thủ tục nhưng phải giữ an toàn cho thị trường

NHNN quy định tỷ lệ dư nợ cho vay trên tổng tiền gửi tối đa 95%

Sửa Luật Đất đai: Khơi thông nguồn lực nhưng phải bảo đảm quyền lợi người dân
Tổng Bí thư, Chủ tịch nước Tô Lâm: Hình thành năng lực nghiên cứu và tham mưu chiến lược đáp ứng yêu cầu phát triển đất nước

Thủ tướng tiếp đoàn lãnh đạo cơ quan thực thi pháp luật các nước ASEAN

Kéo dài thời hạn áp dụng các loại thuế đối với xăng, dầu đến hết năm 2026

Những trao đổi song phương của Đoàn Việt Nam tại Hội nghị thường niên AIIB 2026

Thúc đẩy dòng vốn quốc tế vào Việt Nam

Không thể trở thành nước công nghiệp phát triển chỉ bằng lắp ráp