Cần gắn thuế với chi tiêu và tinh giản biên chế

 | Lại nóng chuyện đánh thuế chi phí lãi vay |
| Cẩn trọng tăng thuế gián thu |
| Đề xuất ban hành Luật Thuế tài sản |
Đang có những quan điểm trái chiều trước đề xuất sửa đổi các luật thuế mà Bộ Tài chính vừa đưa ra, ý kiến của ông về chuyện này như thế nào?
 |
| PGS.TS. Lê Xuân Trường |
Về cơ bản, tôi thấy các đề xuất sửa đổi, bổ sung 5 luật thuế này là hợp lý, cần thiết, phù hợp thực tiễn và phù hợp với thông lệ quốc tế. Tôi chỉ lưu ý thêm 3 điều.
Một là, mọi sự lựa chọn chính sách đều có hai mặt – được và mất. Khi đã lựa chọn là phải chấp nhận cả những mặt được và những mặt chưa được và cần cân nhắc kỹ để đạt lợi ích tổng thể tốt nhất.
Hai là, mong muốn của Đảng, Nhà nước và nhân dân ta đều là nâng cao mọi mặt của đời sống nhân dân. Để làm được điều này thì có nhiều việc, trong đó có giảm nghĩa vụ thuế. Tuy nhiên, muốn giảm nghĩa vụ thuế thì phải giảm chi ngân sách nhà nước (NSNN), nếu không sẽ dẫn đến thâm hụt NSNN, tăng nợ công… mà hậu quả của nó là ảnh hưởng đến việc thực hiện các nhiệm vụ phát triển kinh tế - xã hội của đất nước, từ đó lại ảnh hưởng đến đời sống nhân dân. Như vậy, câu chuyện về thuế không chỉ đơn thuần là về thuế mà liên quan đến nhiều vấn đề khác như: nâng cao hiệu quả, hiệu lực của bộ máy nhà nước; tinh giản biên chế; quản lý chi tiêu NSNN tiết kiệm và hiệu quả; chống tham nhũng hiệu quả…
Ba là, do tác động của thuế mang tính dây chuyền và phức tạp phụ thuộc vào nhiều biến số kinh tế vĩ mô nên mọi sự điều chỉnh về thuế (mở rộng hay thu hẹp phạm vi điều chỉnh; tăng thuế suất; điều chỉnh ưu đãi thuế…) cần thực hiện điều tra để lấy số liệu thực tế đánh giá một cách khoa học, dự báo có cơ sở khoa học và thực tiễn làm căn cứ quyết định chính sách.
Điều khiến dư luận quan tâm nhiều nhất là vấn đề liên quan đến thuế GTGT và thuế TTĐB khi điều này được dự báo sẽ ảnh hưởng lớn đến doanh nghiệp, người dân. Ông có bình luận gì thêm về những kiến nghị sửa đổi này?
Tôi cho rằng, nên mạnh dạn đưa thêm vào diện chịu thuế GTGT đối với một số hàng hóa, dịch vụ khác nữa sao cho đảm bảo đối tượng không chịu thuế GTGT chỉ còn lại khoảng từ 7 đến 8 nhóm theo thông lệ quốc tế. Làm như vậy, vừa mở rộng cơ sở thuế, vừa giải quyết được những vướng mắc trong thực tiễn khi phải hướng dẫn những trường hợp không thể xác định là đối tượng chịu thuế hay không chịu thuế do vừa phân biệt theo tính chất lý hóa, vừa phân biệt theo mục đích sử dụng của sản phẩm. Đồng thời, sửa đổi theo hướng này sẽ tạo thuận lợi cho sản xuất, kinh doanh, giảm bớt những tác động méo mó.
Về thuế TTĐB, theo tôi cần nghiên cứu mở rộng thêm diện chịu thuế, ngoài đề xuất đưa vào diện chịu thuế TTĐB đối với nước ngọt, thì có thể nghiên cứu bổ sung thêm mỹ phẩm và dịch vụ thẩm mỹ vào diện chịu thuế TTĐB. Còn về thuế TNDN, nên nghiên cứu giảm bớt các ưu đãi thuế. Các ưu đãi về thuế TNDN hiện nay đang quá rộng và phức tạp.
 |
| Cần thực hiện điều tra thực tế để có số liệu đánh giá khi áp dụng mức tăng thuế |
Bộ Tài chính đang đề xuất tăng thuế suất thuế GTGT thêm 2%, tức là từ 10% hiện nay lên 12%. Có ý kiến cho rằng, tăng thuế suất lúc này sẽ tác động tới người nộp thuế, làm ảnh hưởng đến nguồn thu?
Thuế GTGT là một sắc thuế thuộc loại thuế tiêu dùng. Xét một cách tổng thể thì tăng thuế suất thuế GTGT có thể làm giảm tổng cầu hoặc giảm tiết kiệm của dân cư, hoặc không có tác động đáng kể. Tác động cụ thể như thế nào còn phụ thuộc vào điều kiện cụ thể về điều kiện kinh tế vĩ mô (cơ cấu tiêu dùng dân cư về các loại hàng hóa, dịch vụ; cơ cấu tiêu dùng sản phẩm nội địa và sản phẩm nhập khẩu; cơ cấu sản phẩm xuất khẩu…) và mức tăng thuế suất.
Tăng thuế suất sẽ dẫn đến tăng thu NSNN, nhưng thuế suất tăng quá cao có thể dẫn đến giảm thu NSNN. Để xác định tác động của thuế suất đến nguồn thu, đến tăng trưởng kinh tế cần phải có số liệu thống kê và đưa vào mô hình kinh tế lượng để phân tích. Không thể nói cảm tính được.
Theo kinh nghiệm của một số nước có điều kiện tương đồng mà tôi được biết thì với mức tăng thuế suất thuế GTGT như hiện nay không có khả năng gây tác dụng ngược. Tuy vậy, vẫn rất cần thực hiện điều tra thực tế để có số liệu đánh giá có cơ sở thực tiễn.
Thưa ông, có những ý kiến cho rằng Bộ Tài chính đang tận thu và chỉ tính đến tăng thu để bù đắp cho thiếu hụt ngân sách, khi nợ công tăng cao?
Nhìn chung, các đề xuất sửa đổi, bổ sung lần này của Bộ Tài chính tập trung vào 3 hướng cơ bản. Thứ nhất, mở rộng cơ sở thuế để đảm bảo số thu ngân sách nhà nước trong điều kiện giảm thu thuế đối với hàng hóa nhập khẩu. Thứ hai, sửa đổi những bất hợp lý trong các quy định cụ thể của các luật thuế phát sinh trong quá trình tổ chức thực hiện thời gian qua. Thứ ba, sửa đổi các quy định về quản lý thuế theo hướng kết hợp hài hòa giữa yêu cầu cải cách thủ tục hành chính để tạo môi trường đầu tư và kinh doanh thuận lợi với yêu cầu quản lý chặt chẽ, ngăn ngừa trốn thuế và tránh thuế để từ đó, tạo nền tảng chống xói mòn cơ sở thuế. Tôi cho rằng không có đề xuất cụ thể nào theo hướng lạm thu.
Cho đến hôm nay, mọi ý kiến đều đang thắc mắc, cơ sở nào để Bộ đưa ra mức tăng thuế suất GTGT từ 10% lên 12%, mà không thấy nói đến đánh giá tác động?
Theo giải trình của Bộ Tài chính tại Báo cáo định hướng sửa đổi, bổ sung một số luật thuế năm 2017 thì đề xuất tăng thuế suất thuế GTGT từ 10% lên 12% xuất phát từ hai lý do. Một là, để cơ cấu lại thu ngân sách theo hướng tăng thuế tiêu dùng và giảm thuế thu nhập để tạo điều kiện thuận lợi cho sản xuất, kinh doanh. Hai là, để phù hợp với thông lệ quốc tế về thuế suất thuế GTGT.
Theo Ngân hàng Thế giới, qua thống kê mức thuế suất của 112 nước, có 88 nước có mức thuế suất từ 12% đến 25% (trong đó 56 nước có mức thuế suất từ 17% đến 25%), còn lại 24 nước phổ biến ở mức hơn 10%. Như vậy, thuế suất thuế GTGT của Việt Nam hiện vẫn đang ở mức thấp so với các nước.
Do đây mới là báo cáo định hướng sửa đổi nên Bộ Tài chính chưa công bố đánh giá tác động của điều chỉnh tăng thuế suất đến các đối tượng chịu tác động và những tác động cụ thể đến đầu tư, tiêu dùng, tiết kiệm của nền kinh tế. Tôi tin rằng, Bộ Tài chính đã chuẩn bị những số liệu về đánh giá tác động, kể cả những tác động tích cực và tiêu cực của đề xuất tăng thuế suất thuế GTGT này và sẽ công bố trong thời gian tới. Khi đó, dư luận sẽ có cái nhìn đầy đủ và toàn diện hơn để đánh giá xem có nên ủng hộ đề xuất này không.
Người dân chỉ đồng thuận cao khi thấy rằng để giữ cân đối ngân sách thì cần phải siết chặt nguồn thu, phải giảm thu như ông cũng đã nói, chứ không phải dùng các biện pháp để tăng thu, thưa ông?
Cá nhân tôi cho rằng, cần nhìn nhận đề xuất tăng thuế GTGT trong tổng thể các đề xuất sửa đổi, bổ sung các luật thuế. Theo đó, rất nhiều đề xuất khác nhằm giảm nghĩa vụ thuế và thúc đẩy sản xuất, kinh doanh như: Giảm thuế suất đối với doanh nghiệp nhỏ và vừa từ 20% xuống 17%; cho phép bù trừ lãi của hoạt động chuyển nhượng bất động sản với các hoạt động sản xuất, kinh doanh khác; cho phép hoàn thuế đối với trường hợp lũy kế thuế đầu vào chưa khấu trừ hết từ 12 tháng hoặc 4 quý trở lên; chuyển sang áp dụng thuế suất 0% và hoàn thuế đối với sản phẩm sản xuất từ tài nguyên, khoáng sản mà tổng giá trị tài nguyên và chi phí năng lượng chiếm từ 51% trở lên…
Như vậy, cần có cái nhìn tổng quát và công bằng về đề xuất sửa đổi, bổ sung các luật thuế lần này. Không nên nhìn nhận rằng, Bộ Tài chính chỉ đề xuất tăng thuế nhằm bù đắp thâm hụt ngân sách, không quan tâm gì đến những tác động đến sản xuất và đời sống.
Thêm vào đó, cũng cần nhìn nhận đề xuất tăng thuế suất thuế GTGT trong bối cảnh Bộ Tài chính đã đề xuất Chính phủ thực hiện hàng loạt các biện pháp kiểm soát chi tiêu công và tiết kiệm ngân sách. Tôi cho rằng, tăng thuế suất thuế GTGT là giải pháp “bất đắc dĩ” mà Bộ Tài chính buộc phải đề xuất trong bối cảnh đã thực hiện nhiều giải pháp nhưng không đảm bảo được cân đối ngân sách. Nếu không thực hiện các giải pháp này thì nguy cơ vỡ trần nợ công rất cao.
Xin cảm ơn ông!
| Bộ Tài chính vừa đưa ra đề xuất dự án Luật sửa đổi, bổ sung một số điều của 5 luật gồm: Luật Thuế giá trị gia tăng (GTGT), Thuế tiêu thụ đặc biệt (TTĐB), Thuế thu nhập doanh nghiệp (TNDN), Thuế thu nhập cá nhân (TNCN) và Thuế tài nguyên. Theo Bộ Tài chính, việc sửa đổi này cũng phù hợp với Nghị quyết số 07-NQ/TW của Bộ Chính trị về chủ trương, giải pháp cơ cấu lại ngân sách nhà nước, quản lý nợ công để bảo đảm nền tài chính quốc gia an toàn, bền vững. |
Tin liên quan


Tin khác

Người Việt đang bỏ lỡ cơ hội tích lũy tài sản vì chờ có nhiều tiền

Chuyển dịch năng lượng sạch: Từ cam kết đến hiệu quả đầu tư

Thị trường trái phiếu phân hóa: Thanh khoản bùng nổ trước 'đỉnh' đáo hạn

Từ năm 2027, không phải cứ lắp ráp tại Việt Nam là được ghi “Made in Vietnam”

Không đánh đổi môi trường để lấy tăng trưởng đơn thuần
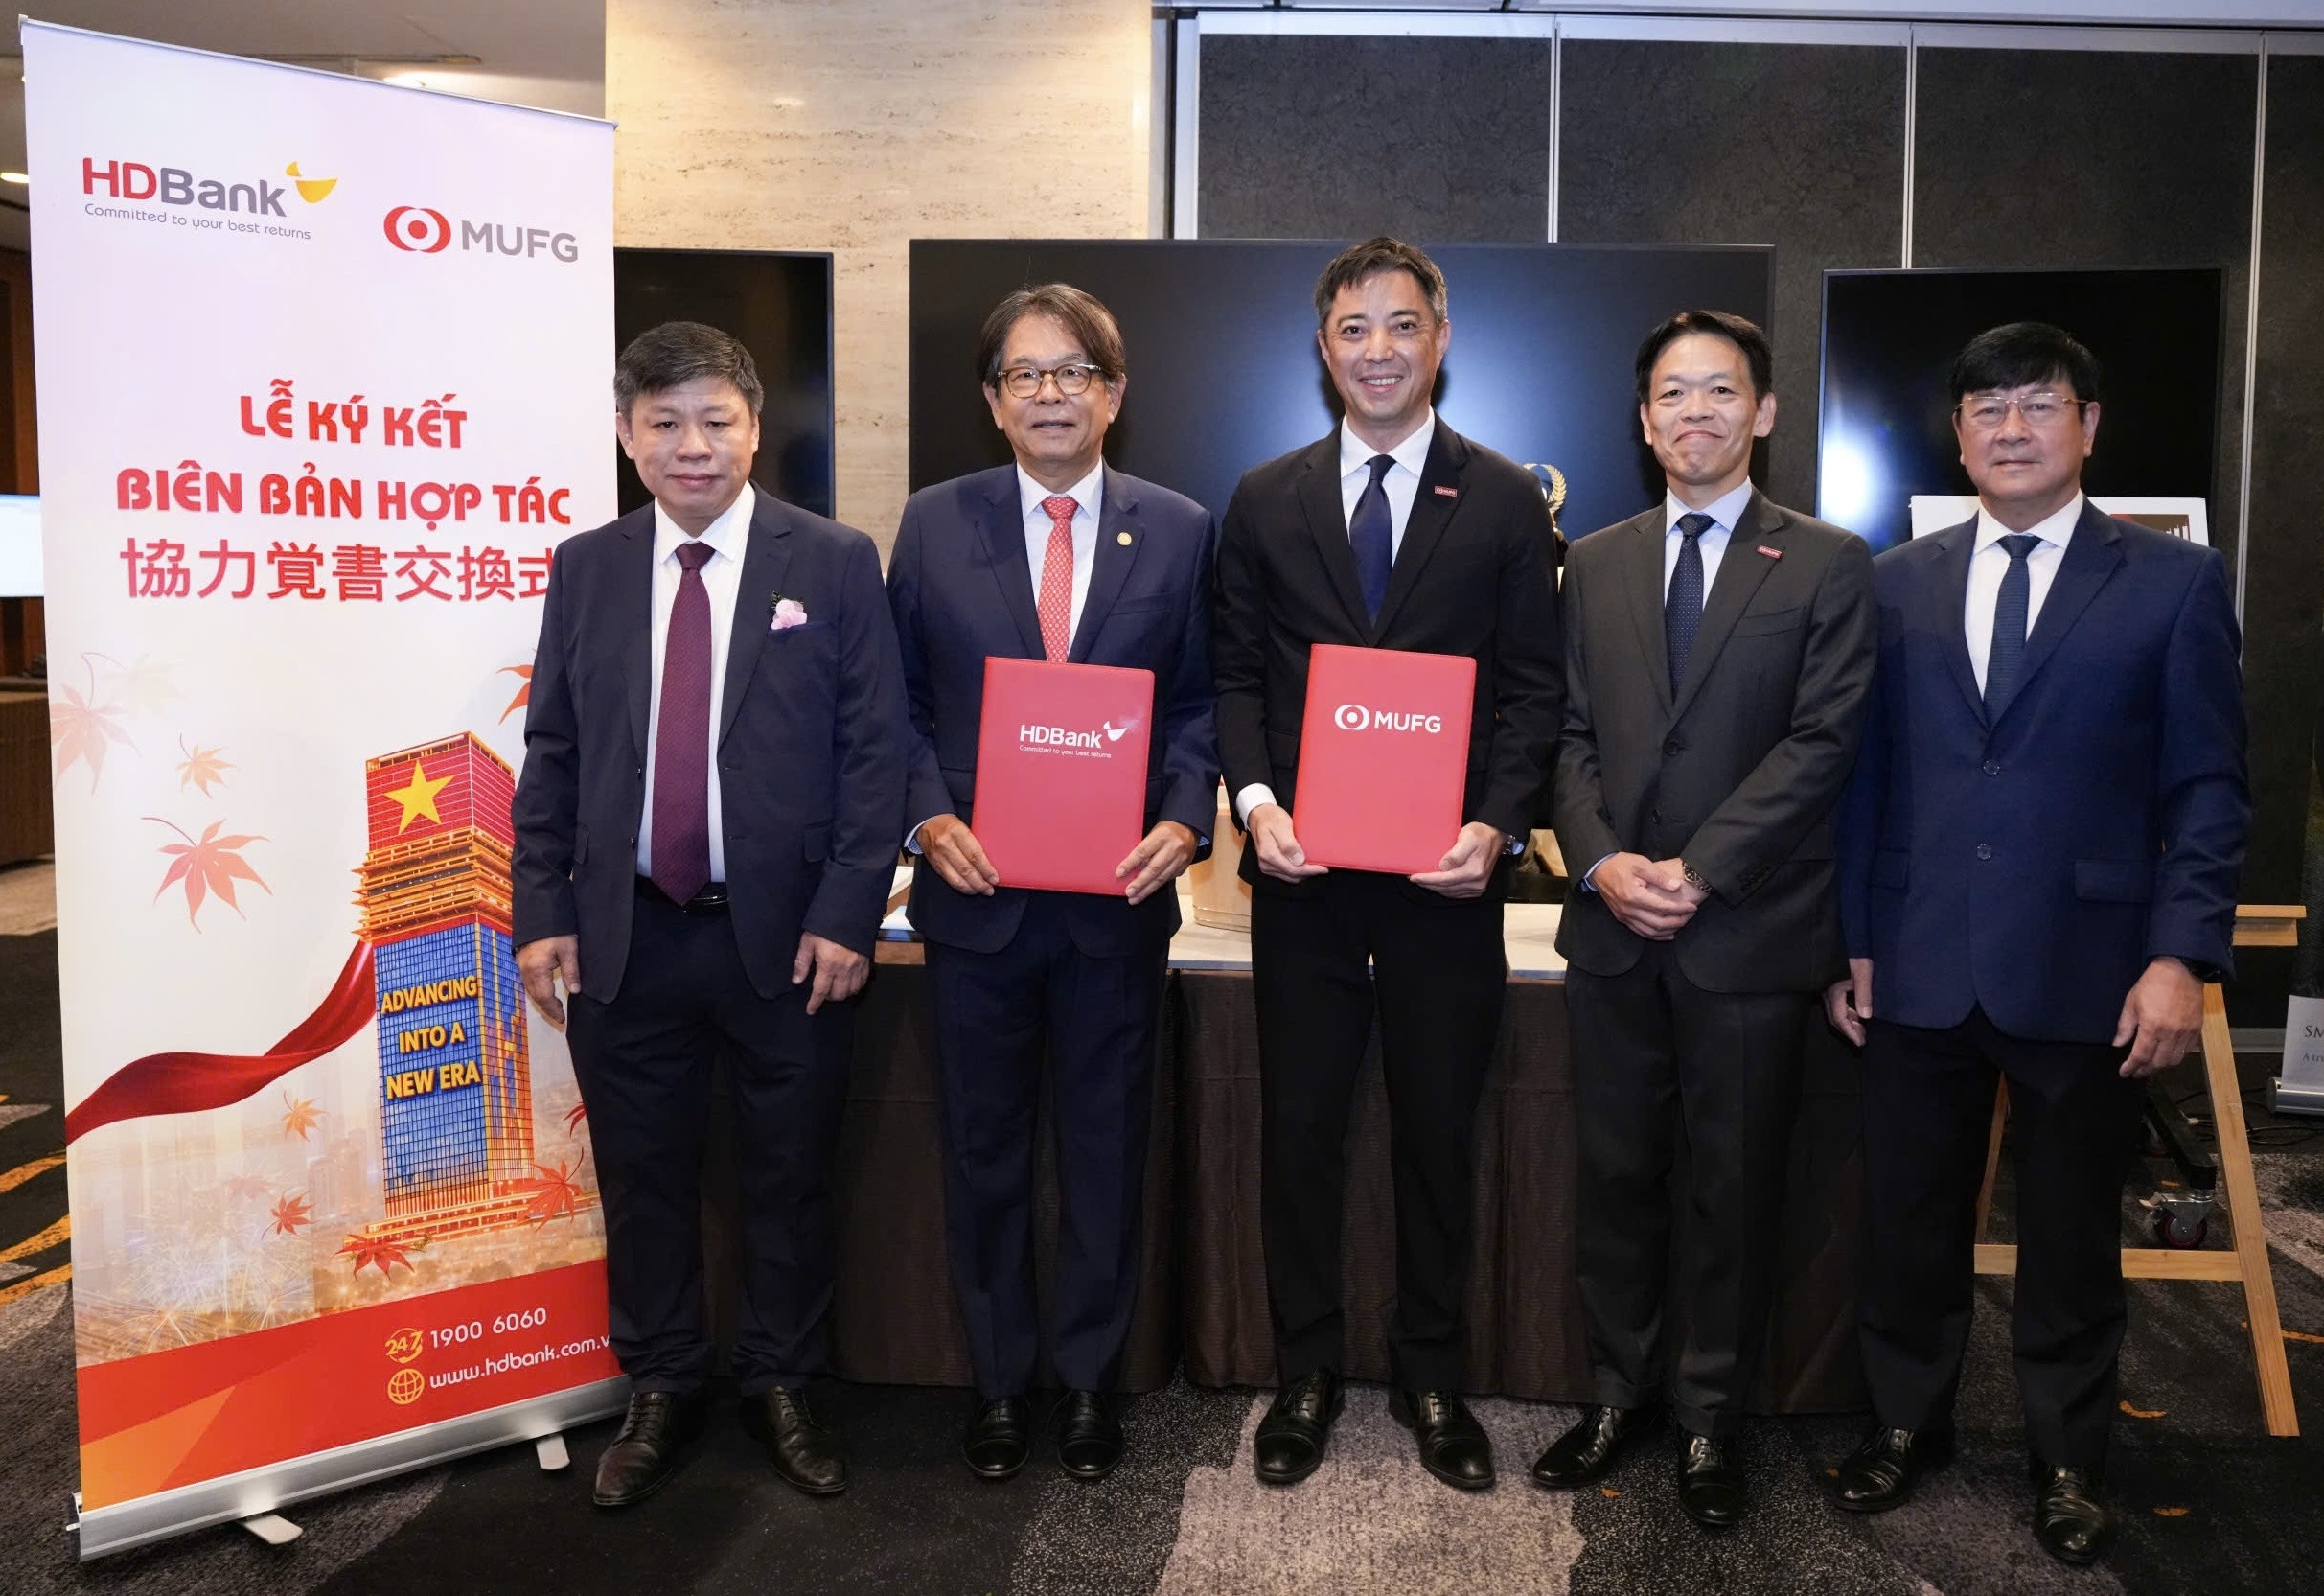
HDBank và MUFG mở rộng hợp tác thị trường vốn, thúc đẩy dòng vốn đầu tư Việt Nam – Nhật Bản

Kiểm soát huy động vốn của chủ đầu tư, hạn chế rủi ro cho người mua nhà

Mở rộng dư địa vay vốn nước ngoài: Cơ hội và thách thức

Phố Wall chìm trong sắc đỏ, cổ phiếu công nghệ lao dốc

Bluechip hồi phục, VN-Index thu hẹp đà giảm