Chỉ số kinh tế:
Ngày 17/11/2026, tỷ giá trung tâm của VND với USD là 25.652 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 25.500/26.884 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Cần hệ sinh thái vốn cho đổi mới sáng tạo

Hồng Sơn
Hồng Sơn  - 
Việc 19 ngân hàng thương mại tham gia Chương trình tín dụng hỗ trợ các động lực tăng trưởng của nền kinh tế và khu vực DNNVV, với tổng quy mô hơn 407.000 tỷ đồng, đang mở thêm dư địa vốn cho doanh nghiệp đầu tư vào khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số. Trao đổi với Thời báo Ngân hàng, PGS.TS. Phạm Mạnh Hùng, Phó Viện trưởng Viện Nghiên cứu khoa học Ngân hàng, Học viện Ngân hàng cho rằng, để dòng vốn đi sâu hơn vào lĩnh vực này, cần có thêm các cơ chế chia sẻ rủi ro và nguồn vốn phù hợp với đặc thù của hoạt động đổi mới sáng tạo.
aa
Cần hệ sinh thái vốn cho đổi mới sáng tạo
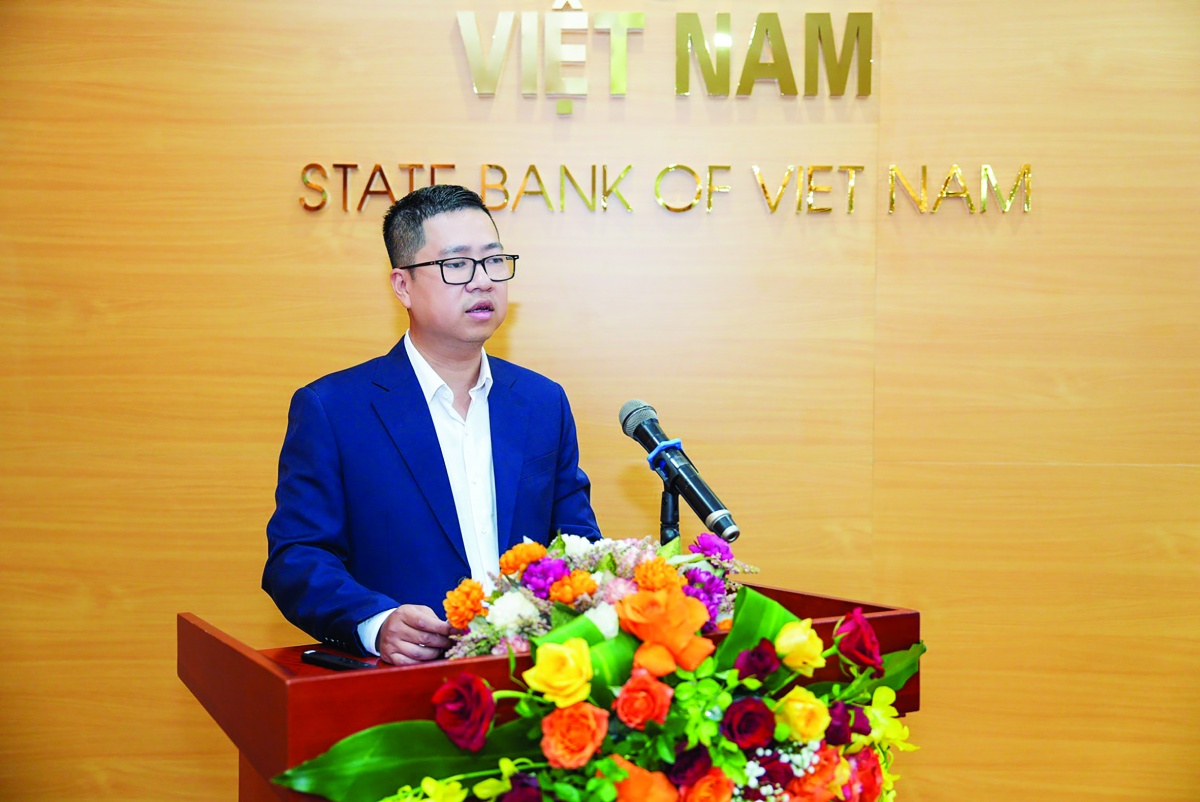
Ông đánh giá như thế nào về việc các ngân hàng tăng cường nguồn vốn ưu đãi cho doanh nghiệp đầu tư vào công nghệ, đổi mới sáng tạo và chuyển đổi số?

Không chỉ quy mô nguồn vốn lớn, Chương trình còn tạo điều kiện để doanh nghiệp trong các lĩnh vực động lực tăng trưởng tiếp cận vốn với chi phí thấp hơn. Mức lãi suất cho vay thấp hơn tối thiểu 1%/năm so với mức cho vay bình quân cùng kỳ hạn của chính ngân hàng, cùng các chính sách miễn, giảm phí phù hợp, góp phần giảm chi phí vốn cho doanh nghiệp. Điều này đặc biệt có ý nghĩa với DNNVV, bởi đầu tư cho số hóa, tự động hóa, nghiên cứu - phát triển hay đổi mới công nghệ thường đòi hỏi vốn ban đầu lớn, trong khi thời gian thu hồi vốn tương đối dài. Nếu nguồn vốn được thiết kế với kỳ hạn phù hợp, doanh nghiệp sẽ có thêm điều kiện để mạnh dạn đầu tư công nghệ và đưa các kết quả đổi mới vào hoạt động sản xuất, kinh doanh.

Ở góc độ rộng hơn, việc huy động thêm nguồn lực từ khu vực ngân hàng cũng phù hợp với định hướng tăng đầu tư cho khoa học, công nghệ và đổi mới sáng tạo. Nghị quyết 57-NQ/TW đặt mục tiêu đến năm 2030, kinh phí dành cho nghiên cứu và phát triển đạt 2% GDP, trong đó nguồn lực từ xã hội chiếm hơn 60%.

Điều quan trọng hơn là khả năng giải ngân thực tế và mức độ dòng vốn thực sự đi vào những dự án có thể nâng năng suất, tạo doanh thu và cải thiện sức cạnh tranh của doanh nghiệp.

Theo ông, đâu là điểm khó nhất khi đưa tín dụng vào các dự án khoa học - công nghệ, đổi mới sáng tạo, nhất là những dự án có thời gian nghiên cứu dài?

Khó khăn cốt lõi nằm ở sự lệch pha giữa đặc tính rủi ro của các dự án khoa học - công nghệ, đổi mới sáng tạo với mô hình thẩm định tín dụng truyền thống của ngân hàng thương mại. Trước hết, một phần đáng kể giá trị của nhiều dự án này nằm ở tài sản vô hình như bằng sáng chế, phần mềm, dữ liệu hay kết quả nghiên cứu, trong khi việc đánh giá, định giá và xử lý các tài sản này vẫn phức tạp, đặc biệt về tính thanh khoản khi khoản vay phát sinh rủi ro.

Bên cạnh đó, nhiều dự án có thời gian nghiên cứu dài, dòng tiền hình thành chậm, trong khi ngân hàng phải cân đối kỳ hạn nguồn vốn và tuân thủ các yêu cầu an toàn. Vấn đề còn nằm ở năng lực thẩm định, bởi ngân hàng không chỉ phải đánh giá khả năng trả nợ mà còn phải hiểu công nghệ, thị trường và khả năng thương mại hóa của dự án. Mức độ thận trọng đối với nhóm cho vay này thường cao hơn so với tín dụng sản xuất, kinh doanh thông thường.

Do đó, tín dụng ngân hàng khó có thể phù hợp với toàn bộ chu kỳ đổi mới sáng tạo, đặc biệt ở giai đoạn nghiên cứu sớm khi rủi ro còn cao và dòng tiền chưa rõ. Để ngân hàng có thể mở rộng phạm vi tham gia ở các giai đoạn sau, cần phát triển hệ thống đánh giá công nghệ, định giá tài sản trí tuệ và các cơ chế bảo lãnh, chia sẻ rủi ro đủ tin cậy. Khi thông tin minh bạch hơn và rủi ro được phân bổ phù hợp, ngân hàng mới có thể mở rộng tín dụng cho đổi mới sáng tạo mà vẫn bảo đảm các nguyên tắc an toàn.
Bên cạnh nguồn tín dụng ngân hàng, theo ông cần thêm những công cụ hay cơ chế hỗ trợ nào để các dự án khoa học, công nghệ và đổi mới sáng tạo có thể phát triển?

Tôi cho rằng cần xây dựng một “hệ sinh thái vốn” theo từng tầng rủi ro, thay vì kỳ vọng tín dụng ngân hàng gánh toàn bộ. Ở giai đoạn nghiên cứu - thử nghiệm, khi rủi ro còn cao nhưng có khả năng tạo ra công nghệ mới, vốn ngân sách theo cơ chế quỹ, quỹ đầu tư mạo hiểm và vốn cổ phần nên giữ vai trò chính. Khung pháp lý riêng cho Quỹ đầu tư mạo hiểm quốc gia và địa phương đã được ban hành theo Nghị định 264/2025/NĐ-CP. Vấn đề tiếp theo là vận hành theo nguyên tắc thị trường, lựa chọn dự án chuyên nghiệp và chấp nhận mức độ rủi ro phù hợp với bản chất của đổi mới sáng tạo.

Ở giai đoạn thương mại hóa, cần đẩy mạnh bảo lãnh tín dụng, đồng tài trợ và các cơ chế chia sẻ một phần rủi ro để thu hút vốn ngân hàng nhưng vẫn bảo đảm kỷ luật tín dụng. Các cơ quan quản lý và tổ chức bảo lãnh tín dụng có thể tham khảo kinh nghiệm Hàn Quốc, đặc biệt là mô hình KIBO trong việc kết hợp thẩm định công nghệ với bảo lãnh tín dụng; cùng với đó, Việt Nam cần tiếp tục củng cố năng lực tài chính và hiệu quả hoạt động của các Quỹ bảo lãnh tín dụng DNNVV.

Ngoài ra, cần hoàn thiện hai nhóm nền tảng. Đầu tiên là hạ tầng để “biến công nghệ thành tài sản có thể tài trợ”: phát triển cơ chế định giá tài sản trí tuệ, cơ sở dữ liệu giao dịch công nghệ, các tổ chức đánh giá độc lập về công nghệ và thị trường, đồng thời phát huy hiệu quả các ưu đãi thuế đối với hoạt động nghiên cứu và phát triển (R&D).

Đồng thời, đưa kết nối viện nghiên cứu - trường đại học - doanh nghiệp từ hội thảo sang hợp đồng: doanh nghiệp đặt hàng bài toán, đồng tài trợ nghiên cứu, nhận chuyển giao công nghệ hoặc góp vốn hình thành doanh nghiệp khởi nguồn từ viện, trường để thương mại hóa kết quả nghiên cứu; nhà nước có thể sử dụng đặt hàng và mua sắm công góp phần tạo thị trường ban đầu cho những sản phẩm công nghệ đáp ứng tiêu chuẩn. Khi mỗi nguồn vốn đảm nhận đúng lớp rủi ro phù hợp, tín dụng ngân hàng sẽ phát huy tốt nhất vai trò mở rộng quy mô cho những dự án đã chứng minh được tiềm năng thương mại.

Xin cảm ơn ông!

Hồng Sơn

Tin liên quan

Tin khác

Chuyển hóa vốn tín dụng thành năng lực sản xuất mới

Chuyển hóa vốn tín dụng thành năng lực sản xuất mới

Trong hành trình nâng tỷ lệ nội địa hóa và tham gia sâu hơn vào chuỗi cung ứng toàn cầu, doanh nghiệp công nghiệp hỗ trợ không chỉ cần thị trường, mà còn cần nguồn lực tài chính đủ mạnh để đầu tư công nghệ, máy móc và nâng chuẩn quản trị. Theo ông Nguyễn Vân, Phó Chủ tịch Thường trực Hiệp hội Doanh nghiệp công nghiệp hỗ trợ TP. Hà Nội, tín dụng ngân hàng cần tiếp tục trở thành “đòn bẩy” giúp doanh nghiệp chuyển cơ hội thị trường thành năng lực sản xuất thực chất, từ đó từng bước nâng vị thế trong chuỗi cung ứng.
Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Sau khi triển khai nghiệp vụ hoán đổi ngoại tệ kỳ hạn 6 tháng, Ngân hàng Nhà nước đã mở thêm kênh mua USD giao ngay nhằm bổ sung công cụ điều tiết thị trường tiền tệ và ngoại hối. Để làm rõ hiệu quả của các công cụ điều hành này, Phóng viên Thời báo Ngân hàng đã có cuộc trao đổi với PGS. TS. Vũ Mai Chi, Trưởng bộ môn Tiền tệ ngân hàng, Khoa Ngân hàng, Học viện Ngân hàng.
Từ hạt gạo ngon nhất thế giới đến cuộc chiến bảo vệ thương hiệu ST25

Từ hạt gạo ngon nhất thế giới đến cuộc chiến bảo vệ thương hiệu ST25

Hai lần được vinh danh “Gạo ngon nhất thế giới” vào năm 2019 và 2023, ST25 không chỉ khẳng định chất lượng gạo Việt Nam mà còn mở ra hành trình xây dựng thương hiệu trên thị trường quốc tế. Đằng sau thành công ấy là hơn 30 năm nghiên cứu giống lúa, cuộc chiến pháp lý kéo dài 3 năm để bảo vệ thương hiệu và khát vọng nâng cao giá trị hạt gạo, thu nhập cho nông dân Việt Nam.
Chủ động nhận diện rủi ro, nâng hiệu quả xử lý nợ xấu
Chủ động nhận diện rủi ro, nâng hiệu quả xử lý nợ xấu

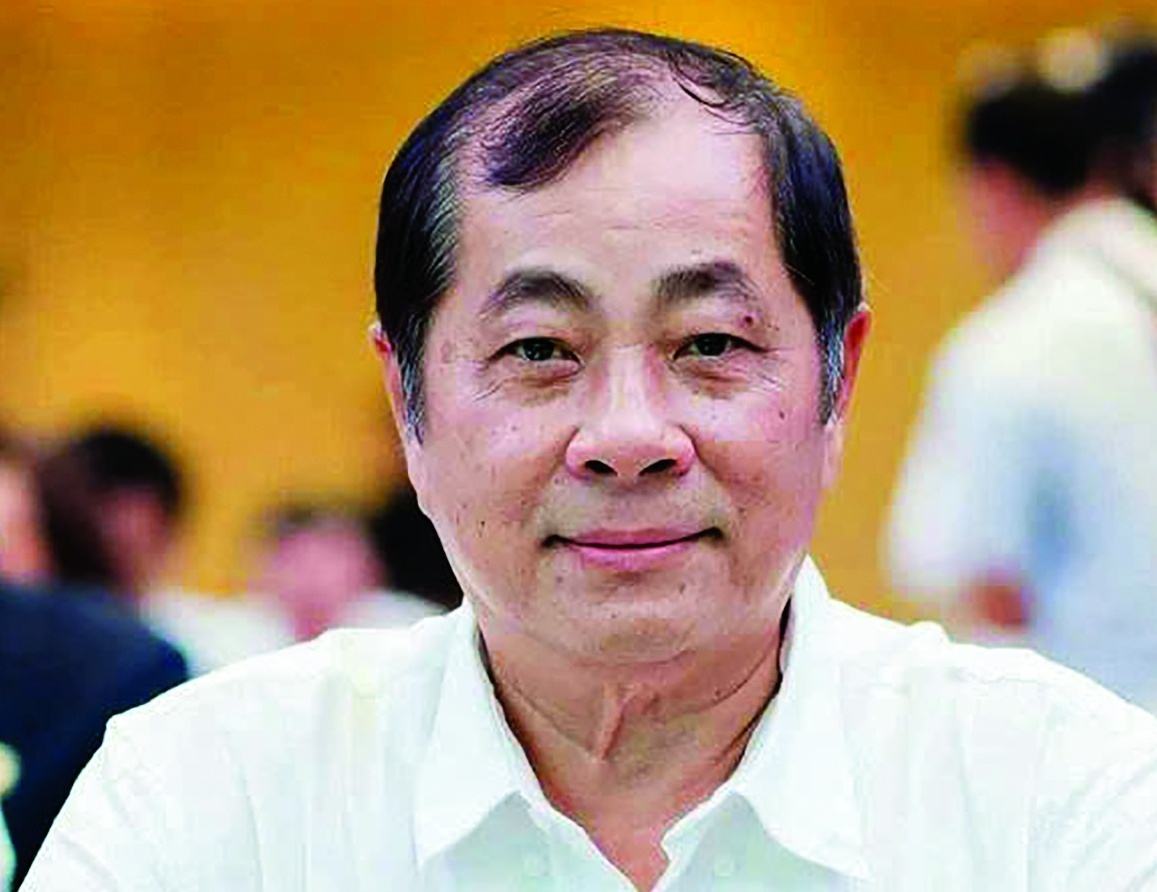
Nghị định số 359/2026/NĐ-CP được Chính phủ ban hành ngày 17/09/2026 có hiệu lực thi hành từ ngày 6/11/2026, quy định về thành lập, tổ chức, hoạt động và cơ chế tài chính của Công ty Quản lý tài sản của các TCTD Việt Nam (VAMC) được kỳ vọng tạo thêm điều kiện nâng cao hiệu quả xử lý nợ xấu, tăng cường tính minh bạch và củng cố năng lực quản trị rủi ro của các ngân hàng. Trao đổi với Thời báo Ngân hàng, ông Lê Văn Long, Giám đốc Tư vấn Đầu tư, CTCP Chứng khoán VPS phân tích những điểm đáng chú ý của Nghị định và tác động đối với hoạt động ngân hàng trong thời gian tới.
Ổn định giá nhà, thúc đẩy nền kinh tế phát triển bền vững
Ổn định giá nhà, thúc đẩy nền kinh tế phát triển bền vững

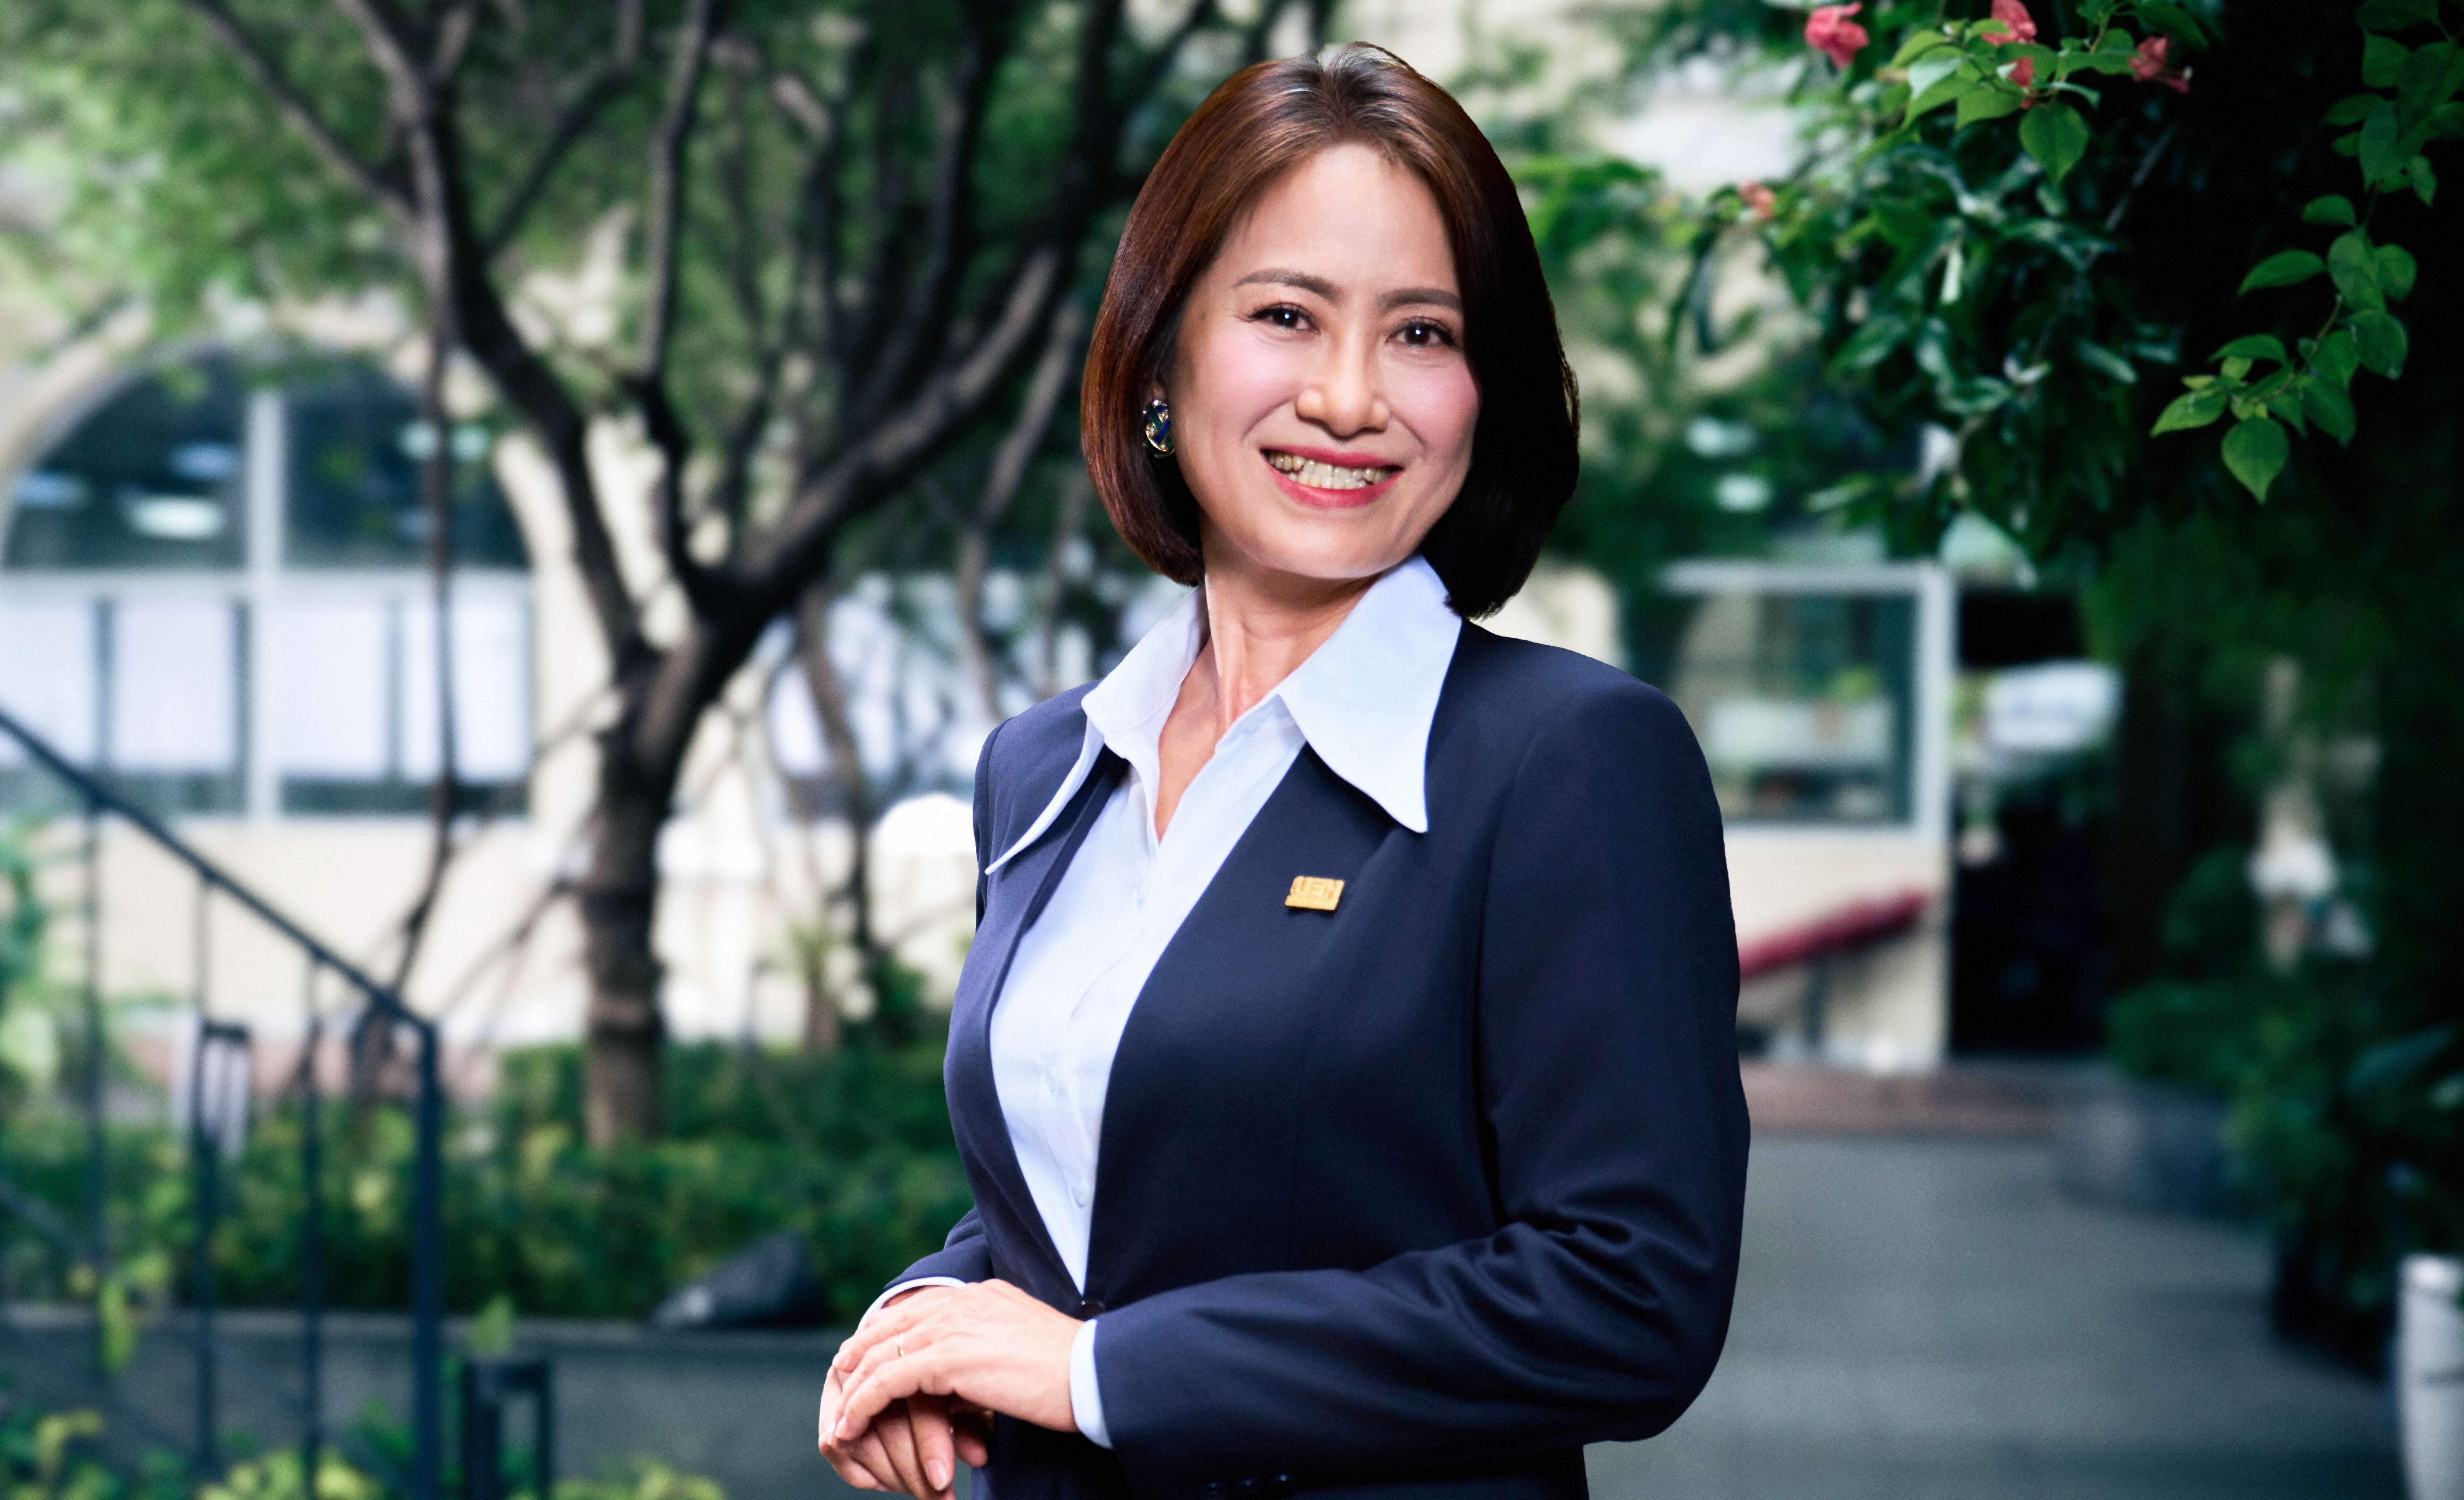
Thời gian qua việc tăng giá bất động sản, nhà ở và đất đai vượt xa so với thu nhập của người dân một phần do tình trạng thao túng, đẩy giá và đầu cơ bất động sản. Chính vì vậy, Chính phủ đã chỉ đạo tăng nguồn cung, giảm giá thành sản phẩm, bình ổn giá, chống đầu cơ, bảo đảm người dân được tiếp cận nhà ở phù hợp thu nhập. Việc đưa giá nhà về mức hợp lý không chỉ giúp người lao động có thể mua được căn nhà từ thu nhập của mình, mà còn giúp kinh tế quốc gia phát triển bền vững. Xung quanh vấn đề này, phóng viên phỏng vấn chuyên gia kinh tế TS. Đinh Thế Hiển.
Linh hoạt hoán đổi ngoại tệ để chủ động điều tiết thanh khoản

Linh hoạt hoán đổi ngoại tệ để chủ động điều tiết thanh khoản

Hôm qua (9/11) là ngày giá trị của giao dịch hoán đổi ngoại tệ USD/VND kỳ hạn 6 tháng do NHNN triển khai, với quy mô tối đa 2 tỷ USD, tương đương gần 48.800 tỷ đồng. Xung quanh động thái mới trong điều hành chính sách tiền tệ này, phóng viên Thời báo Ngân hàng đã có cuộc trao đổi với PGS.TS. Hoàng Hải Yến – Trưởng Khoa Ngân hàng, Trường Kinh doanh, Đại học Kinh tế TP.HCM nhằm làm rõ tác động của chính sách đối với hệ thống ngân hàng và những vấn đề đặt ra trong thời gian tới.
Cuộc chuyển giao tài sản nghìn tỷ USD: Thế hệ trẻ đang thay đổi cuộc chơi như thế nào?

Cuộc chuyển giao tài sản nghìn tỷ USD: Thế hệ trẻ đang thay đổi cuộc chơi như thế nào?

Cuộc chuyển giao tài sản trị giá hàng chục nghìn tỷ USD trên toàn cầu không chỉ làm thay đổi chủ sở hữu những khối gia sản lớn mà còn định hình lại tư duy đầu tư của thế hệ kế cận. Không còn chỉ chú trọng lợi nhuận, người trẻ ngày càng ưu tiên đầu tư bền vững, đề cao giá trị cá nhân và đòi hỏi những giải pháp quản lý tài sản phù hợp với mục tiêu riêng. Xu hướng này đang đặt các ngân hàng, công ty chứng khoán và ngành quản lý gia sản Việt Nam trước yêu cầu thay đổi cách tiếp cận khách hàng.
Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ.

Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ.

Đối với hệ thống ngân hàng, chúng tôi kỳ vọng có sự phân loại rõ hơn giữa tín dụng phục vụ hoàn thiện dự án, phát triển nhà ở đáp ứng nhu cầu thực với tín dụng phục vụ hoạt động đầu cơ. Đồng thời, cần phát triển các gói tài trợ dự án có kỳ hạn dài hơn, thời gian ân hạn gốc phù hợp với chu kỳ xây dựng và các gói vay mua nhà có lãi suất cố định trong trung hạn để người dân chủ động kế hoạch tài chính. Với những dự án có pháp lý đầy đủ, đang triển khai và có khả năng tạo dòng tiền trả nợ, ngân hàng cũng cần có cơ chế linh hoạt hơn trong cơ cấu kỳ hạn..
Thị trường vốn vào giai đoạn mới: Cần gì để dòng tiền ở lại?

Thị trường vốn vào giai đoạn mới: Cần gì để dòng tiền ở lại?

Sau ba thập kỷ phát triển, thị trường chứng khoán Việt Nam đã mở rộng về quy mô, thanh khoản và số lượng nhà đầu tư. Nhưng theo ông Nguyễn Duy Linh, Tổng Giám đốc Công ty CP Chứng khoán Sài Gòn - Hà Nội (SHS), chặng đường tiếp theo không thể chỉ dựa vào những con số tăng trưởng. Thị trường cần doanh nghiệp chất lượng cao, nguồn vốn dài hạn, định chế trung gian chuyên nghiệp và những giải pháp giúp người dân quản lý tài sản bền vững.
Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI

Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI

Sự bùng nổ đầu tư vào trí tuệ nhân tạo (AI) đang mở ra cơ hội mới cho Việt Nam trong chuỗi cung ứng điện tử và bán dẫn toàn cầu. Tuy nhiên, để tận dụng cơ hội này, Việt Nam cần từng bước nâng cao năng lực công nghệ, phát triển mạng lưới nhà cung ứng trong nước và gia tăng giá trị tạo ra từ hoạt động sản xuất.