Chi phí vốn gia tăng, biên lãi thuần ngân hàng khó bứt phá

NIM chịu nhiều áp lực
Theo báo cáo thị trường tiền tệ mới phát hành của Công ty cổ phần Chứng khoán MB (MBS), xu hướng tăng của lãi suất huy động đã hình thành rõ nét ngay từ cuối năm 2025 và tiếp tục kéo dài sang đầu năm 2026. Cụ thể, lãi suất tiền gửi kỳ hạn 12 tháng bình quân của các ngân hàng đã tăng từ mức 5,7% vào cuối tháng 12/2025 lên khoảng 5,8% vào giữa tháng 1/2026.
Đáng chú ý, trong số 18 ngân hàng được MBS theo dõi, có tới 14 ngân hàng đã điều chỉnh tăng lãi suất tiền gửi ở tất cả các kỳ hạn trong tháng 12/2025. Xu hướng này tiếp tục được duy trì trong nửa đầu tháng 1/2026, khi có thêm 5 ngân hàng tăng lãi suất huy động ở hầu hết các kỳ hạn, với mức điều chỉnh từ 0,1 - 0,6 điểm phần trăm. Theo đó, lãi suất tiền gửi kỳ hạn 12 tháng của nhóm ngân hàng hàng đầu đến giữa tháng 1/2026 đã tăng khoảng 0,9 điểm phần trăm so với cuối năm trước, lên mức xấp xỉ 5,69%.
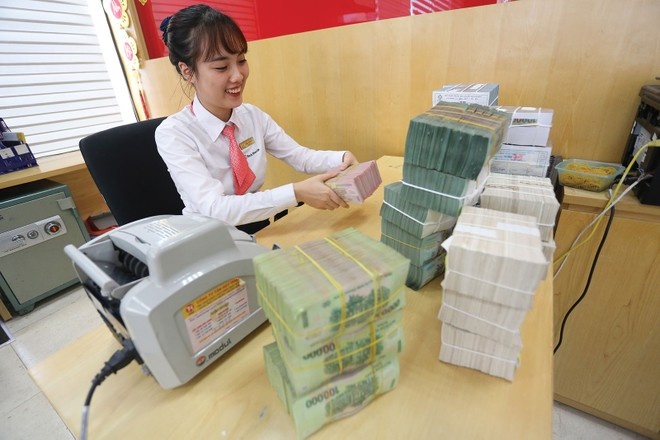 |
| Áp lực chi phí vốn gia tăng khiến biên lãi thuần (NIM) toàn ngành Ngân hàng khó có dư địa bứt phá mạnh thời gian tới |
Từ các diễn biến này, nhóm phân tích MBS nhận định, mặt bằng lãi suất sẽ thiết lập ở mức cao hơn trong năm 2026. Đây là yếu tố trực tiếp tạo áp lực lên chi phí vốn, qua đó tác động tiêu cực đến NIM của toàn ngành nếu lãi suất cho vay không thể điều chỉnh tương ứng.
Trong bối cảnh đó, Công ty Cổ phần Chứng khoán BIDV (BSC) đưa ra dự báo thận trọng khi cho rằng, NIM toàn ngành ngân hàng trong năm 2026 nhiều khả năng chỉ đi ngang. Theo BSC, mặt bằng lãi suất được dự báo tiếp tục tăng và duy trì ở mức cao ít nhất đến hết tháng 4/2026, khiến triển vọng cải thiện NIM trong ngắn hạn gặp nhiều hạn chế.
Đánh giá tổng thể, BSC cho rằng tình trạng mất cân đối giữa tăng trưởng cho vay và huy động vốn đã kéo dài trong hai năm qua sẽ tiếp tục gây áp lực lên NIM trong năm 2026. Đặc biệt, những ngân hàng có tỷ lệ cho vay trên huy động (LDR) thiếu bền vững, hoặc cơ cấu huy động phụ thuộc nhiều vào nguồn vốn ngắn hạn trên thị trường liên ngân hàng, sẽ gặp khó khăn hơn trong việc duy trì biên lãi thuần.
Ở chiều ngược lại, BSC đánh giá cao các ngân hàng chủ động đa dạng hóa nguồn thu, thúc đẩy thu nhập ngoài lãi thông qua việc hoàn thiện mô hình tập đoàn tài chính, phát triển hệ sinh thái dịch vụ và từng bước làm chủ chuỗi giá trị sản phẩm. Đây được xem là hướng đi quan trọng nhằm giảm phụ thuộc vào NIM truyền thống và đảm bảo tăng trưởng bền vững trong bối cảnh chi phí vốn gia tăng.
Phân hóa rõ nét giữa các nhóm ngân hàng
Dự báo của Công ty Chứng khoán Vietcombank (VCBS) cho thấy, áp lực lên NIM không phân bổ đồng đều mà sẽ có sự phân hóa mạnh giữa các nhóm ngân hàng. Theo VCBS, lãi suất huy động có thể tăng thêm 0,3 - 0,5% trong quý I/2026 và tiếp tục tăng 0,4–0,5% trong quý II/2026, song mức độ ảnh hưởng sẽ khác nhau tùy theo cấu trúc nguồn vốn của từng ngân hàng.
Nhóm ngân hàng thương mại nhà nước, sau khi đã tăng lãi suất huy động khoảng 0,3 - 0,6% trong tháng 12/2025 được kỳ vọng sẽ duy trì mặt bằng lãi suất tương đối ổn định. Với lợi thế nguồn tiền gửi ổn định, quy mô lớn và vị thế trên thị trường trái phiếu, áp lực chi phí vốn tại nhóm này được đánh giá không quá lớn, qua đó giúp NIM ít biến động.
Ngược lại, nhóm ngân hàng thương mại cổ phần tư nhân, đặc biệt là các ngân hàng quy mô vừa và nhỏ, sẽ chịu áp lực lớn hơn. Những ngân hàng phụ thuộc nhiều vào tiền gửi khách hàng, cơ cấu huy động kém linh hoạt hoặc có tỷ lệ vốn ngắn hạn cho vay trung – dài hạn tăng nhanh sẽ buộc phải tăng lãi suất huy động mạnh hơn, làm thu hẹp NIM.
Tuy nhiên, áp lực này sẽ nhẹ hơn đối với các ngân hàng có tỷ lệ tiền gửi không kỳ hạn (CASA) cao, khả năng đa dạng hóa nguồn vốn tốt hoặc có thể tiếp cận nguồn vốn ngoại tệ thông qua các khoản vay hợp vốn quốc tế.
Dù đối mặt nhiều áp lực, một số dự báo vẫn cho thấy NIM của ngành Ngân hàng có thể tăng nhẹ từ mức 3,14% năm 2025 lên khoảng 3,23% trong năm 2026. Diễn biến này được hỗ trợ bởi môi trường lãi suất cho vay bớt cạnh tranh hơn, nhu cầu vay bán lẻ duy trì ở mức cao và việc đẩy mạnh giải ngân các khoản vay trung - dài hạn.
Đáng chú ý, chất lượng tài sản được dự báo cải thiện rõ rệt. Tỷ lệ nợ xấu toàn ngành có thể giảm từ 2,6% năm 2025 xuống khoảng 2,4% trong năm 2026, phản ánh hiệu quả của các biện pháp xử lý nợ và sự phục hồi của thị trường bất động sản. Chi phí tín dụng dự kiến duy trì ở mức thấp, khoảng 1%, giảm so với mức bình quân 1,3% giai đoạn 2022–2024, giúp áp lực trích lập dự phòng hạ nhiệt và tạo dư địa cải thiện lợi nhuận.
Theo PGS.TS. Nguyễn Hữu Huân, Đại học Kinh tế TP. Hồ Chí Minh, xu hướng NIM suy giảm là xu hướng dài hạn và sẽ ngày càng rõ nét trong tương lai, dưới tác động của cạnh tranh gay gắt và yêu cầu hỗ trợ nền kinh tế. Tuy nhiên, điều quan trọng là sự sụt giảm này không hoàn toàn mang tính bị động.
“Trong nhiều trường hợp, việc chấp nhận NIM mỏng hơn là lựa chọn chủ động của ngân hàng, nhằm duy trì lãi suất cho vay ở mức cạnh tranh, thu hút khách hàng và mở rộng thị phần”, ông Huân nhận định.
Nền tảng cho chiến lược này đến từ việc các ngân hàng đã cắt giảm mạnh chi phí hoạt động (CIR) thông qua quá trình chuyển đổi số. Việc tự động hóa quy trình, tinh gọn bộ máy, thu hẹp các chi nhánh vật lý kém hiệu quả và chuyển sang các nền tảng ngân hàng số đã giúp chi phí vận hành giảm đáng kể. Phần chi phí tiết kiệm được trở thành “vùng đệm” quan trọng để bù đắp cho NIM bị thu hẹp.
Các chuyên gia cho rằng, trong bối cảnh mới, cuộc cạnh tranh không còn chỉ nằm ở việc ngân hàng nào huy động được vốn rẻ hơn, mà chuyển sang việc ngân hàng nào có bộ máy vận hành tinh gọn hơn. Ngân hàng nào giảm được CIR sâu hơn sẽ có khả năng chủ động duy trì NIM thấp, cung cấp lãi suất cho vay cạnh tranh và từ đó chiếm ưu thế trên thị trường.
Tin liên quan


Tin khác

Tín dụng tăng 11,94%, dư nợ toàn nền kinh tế đạt khoảng 20,8 triệu tỷ đồng

Quản trị tài chính trong kỷ nguyên số: Nâng chất lượng dòng vốn, củng cố năng lực tăng trưởng
Cập nhật 18 nguyên tắc về hệ thống bảo hiểm tiền gửi hiệu quả

Nâng cao năng lực truyền thông chính sách trong ngành Ngân hàng

Sáng 30/10: Tỷ giá trung tâm giảm 7 đồng

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 29/10-4/11

Fed giữ nguyên lãi suất: Áp lực nào đối với Việt Nam?
Khu vực ngân hàng của Việt Nam được WB ghi nhận về hiệu quả hoạt động

Sáng 29/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.644 đồng
SACOMBANK củng cố nền tảng, hướng tới mục tiêu hoàn thành đề án tái cơ cấu theo kế hoạch