Cơ chế hỗ trợ doanh nghiệp phải bảo đảm nguyên tắc thị trường

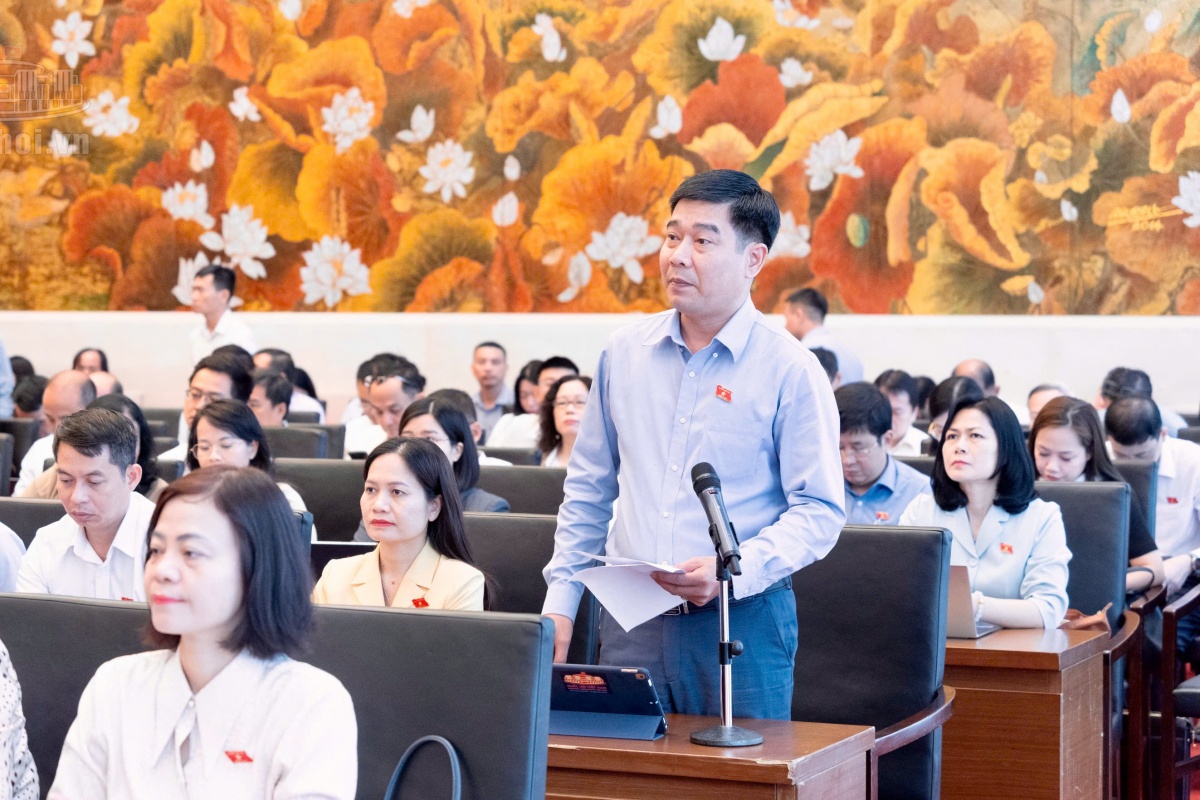 |
| Đại biểu Quốc hội Lê Thanh Hoàn (Ảnh: VPQH) |
Đi sâu vào các quy định cụ thể, đại biểu chỉ ra một số vấn đề cần làm rõ về hỗ trợ tiền thuê đất, sử dụng đất và tài sản công cũng như phân định thẩm quyền quyết định chính sách tài chính, ngân sách giữa HĐND và UBND cấp tỉnh.
Nên khấu trừ nghĩa vụ thay vì hoàn trả tiền thuê đất
Vấn đề đầu tiên được đại biểu Lê Thanh Hoàn đề cập là cơ chế hoàn trả, giảm tiền thuê đất tại khoản 6, Điều 10. Theo quy định trong dự thảo, DNNVV được giảm tối thiểu 30% tiền thuê đất trong 5 năm đầu; khoản hỗ trợ tiền thuê đất này được Nhà nước hoàn trả cho chủ đầu tư kinh doanh hạ tầng khu công nghiệp. Đại biểu cho rằng nội dung này thực chất là luật hóa Nghị định 230 về trường hợp được miễn, giảm tiền sử dụng đất, tiền thuê đất theo quy định tại khoản 2, Điều 157 Luật Đất đai. Tuy nhiên, theo ý kiến của Ủy ban Thường vụ Quốc hội được đại biểu dẫn lại, Điều 157 Luật Đất đai hiện chỉ quy định cơ chế miễn, giảm tiền sử dụng đất, tiền thuê đất trực tiếp đối với người sử dụng đất được Nhà nước cho thuê đất.
Luật Đất đai không quy định cơ chế Nhà nước hoàn trả bằng tiền ngân sách cho một doanh nghiệp tư nhân để bù đắp khoản doanh nghiệp này giảm giá cho bên thứ ba. Cách thức hoàn trả cũng làm phát sinh quy trình chi ngân sách nhà nước phức tạp và không tương thích với quy định về thu, nộp tiền thuê đất hiện hành. Vì vậy, thay vì Nhà nước hoàn trả bằng tiền cho chủ đầu tư hạ tầng, đại biểu đề nghị chuyển sang cơ chế khấu trừ nghĩa vụ.
Theo phương án này, khi chủ đầu tư hạ tầng thực hiện chính sách của Nhà nước, giảm tối thiểu 30% tiền thuê cho doanh nghiệp theo quyết định của UBND cấp tỉnh, khoản tương ứng sẽ được Nhà nước khấu trừ trực tiếp vào tiền thuê đất hằng năm mà chủ đầu tư phải nộp, theo pháp luật về quản lý thuế và đất đai.
Liên quan đến dự kiến cấp phiếu hỗ trợ (voucher) trực tiếp cho doanh nghiệp, đại biểu Lê Thanh Hoàn cho rằng đây là một giải pháp mới, lần đầu tiên xuất hiện nên hình thức thực hiện chưa rõ. Đại biểu đặt vấn đề, voucher sẽ là giấy tờ có giá được phát hành chung hay được phát hành riêng cho từng doanh nghiệp dưới dạng văn bản đề nghị? Nội dung này cần tiếp tục được giải trình và làm rõ.
Làm rõ cơ chế sử dụng đất, tài sản công hỗ trợ doanh nghiệp
Một vấn đề khác được đại biểu phân tích khá kỹ là quy định tại khoản 7, Điều 10 về cho DNNVV thuê đất là tài sản công chưa được sử dụng hoặc không sử dụng tại địa phương, thông qua danh mục do UBND cấp tỉnh quyết định.
Theo đại biểu Lê Thanh Hoàn, quy định này cần được xem xét trong mối quan hệ với các quy định của Luật Đất đai về căn cứ giao đất, cho thuê đất.
Đại biểu dẫn Điều 125 Luật Đất đai và cho rằng việc cho thuê đất công do Nhà nước quản lý để thực hiện dự án sản xuất, kinh doanh phải thông qua đấu giá quyền sử dụng đất; các trường hợp cho thuê đất không thông qua đấu giá được quy định và giới hạn tại Điều 124.
Do đó, việc dự thảo cho phép địa phương ưu tiên giao đất công chưa sử dụng trực tiếp cho DNNVV thuê theo các tiêu chí riêng mà không thông qua đấu giá được đại biểu cho là không phù hợp với Luật Đất đai. Quy định này, theo đại biểu, còn cần được rà soát với Luật Quản lý, sử dụng tài sản công.
Cụ thể, đại biểu dẫn Điều 36 Luật Quản lý, sử dụng tài sản công quy định đối với cơ quan nhà nước, việc sử dụng tài sản công như trụ sở làm việc, khuôn viên đất đai của cơ quan vào mục đích cho thuê, liên doanh, liên kết hoặc kinh doanh thương mại bị nghiêm cấm. Tài sản công không sử dụng phải được thu hồi, điều chuyển hoặc bán đấu giá, thay vì giữ lại để cho thuê.
Đối với đơn vị sự nghiệp công lập, theo Điều 57 được đại biểu viện dẫn, việc cho thuê tài sản công chỉ được thực hiện khi tài sản chưa sử dụng hết công suất, đồng thời phải lập đề án sử dụng tài sản công và được cấp có thẩm quyền phê duyệt.
Đại biểu Lê Thanh Hoàn cũng đặt vấn đề đối với điểm a, khoản 1, Điều 10 của dự thảo. Quy định này cho phép HĐND cấp tỉnh quyết định sử dụng ngân sách địa phương hỗ trợ một phần cho chủ đầu tư kinh doanh hạ tầng xây dựng kết cấu hạ tầng, gồm hỗ trợ thu hồi đất, bồi thường, tái định cư, công trình giao thông, cấp điện, nước và thoát nước tại khu công nghiệp để DNNVV thuê lại; đồng thời quy định các tài sản hình thành từ nguồn vốn nhà nước này không thuộc phạm vi điều chỉnh của pháp luật về quản lý, sử dụng tài sản công.
Theo đại biểu, nội dung này không phù hợp với khoản 3, Điều 4 Luật Quản lý, sử dụng tài sản công, theo đó tài sản hình thành từ vốn đầu tư công hoặc nguồn ngân sách nhà nước được xác định là tài sản công.
“Chúng ta không thể dùng một điều khoản của luật chuyên ngành để tự loại trừ tài sản công ra khỏi sự điều chỉnh của Luật Quản lý, sử dụng tài sản công”, đại biểu nêu quan điểm.
Ông đồng thời chỉ ra vấn đề cần làm rõ ngay trong chính dự thảo. Khoản 7, Điều 5 quy định tài sản, thiết bị, phần mềm và giải pháp hình thành từ nguồn kinh phí của Nhà nước cho DNNVV theo luật này thuộc sở hữu của DNNVV, trừ tài sản hình thành theo khoản 1, Điều 10.
Theo đại biểu, với tinh thần của khoản 7, Điều 5, tài sản quy định tại khoản 1, Điều 10 phải là tài sản công. Nhưng khoản 1, Điều 10 lại quy định tài sản này không thuộc phạm vi điều chỉnh của pháp luật về quản lý, sử dụng tài sản công.
“Vậy tài sản này thuộc về tài sản công hay tài sản của chủ đầu tư tư nhân kinh doanh hạ tầng?”, đại biểu đặt câu hỏi và đề nghị làm rõ.
Phân định rõ thẩm quyền quyết định chính sách tài chính, ngân sách
Nhóm vấn đề thứ ba được đại biểu Lê Thanh Hoàn đề nghị rà soát là thẩm quyền giữa HĐND và UBND cấp tỉnh trong quyết định các cơ chế, chính sách liên quan đến ngân sách.
Theo khoản 3, Điều 10 dự thảo, căn cứ tình hình thực tế và khả năng cân đối ngân sách địa phương, HĐND cấp tỉnh quy định hoặc giao UBND cấp tỉnh quy định nguyên tắc, tiêu chí hỗ trợ, mức đầu tư và xác định diện tích đất đã đầu tư hạ tầng khu công nghiệp dành cho DNNVV.
Khoản 2, Điều 26 đồng thời quy định UBND cấp tỉnh, trong trường hợp được HĐND cấp tỉnh giao, sẽ quyết định cơ chế, chính sách, mức hỗ trợ phát triển DNNVV tại địa phương.
Đại biểu Lê Thanh Hoàn cho rằng cách quy định này chưa phù hợp với nguyên tắc của Luật Tổ chức chính quyền địa phương năm 2015 mà ông viện dẫn. Theo khoản 3, Điều 15, việc quyết định cơ chế, chính sách, biện pháp liên quan đến tài chính, ngân sách và đầu tư của địa phương thuộc thẩm quyền của HĐND cấp tỉnh; Điều 16 giao UBND cấp tỉnh xây dựng, trình HĐND cùng cấp xem xét, ban hành nghị quyết để thực hiện các nhiệm vụ, quyền hạn của HĐND về tài chính và ngân sách địa phương.
Nếu giao UBND cấp tỉnh quyết định cơ chế, chính sách hỗ trợ phát triển DNNVV, theo đại biểu, sẽ phát sinh cả vấn đề về trình tự: cơ quan nào sẽ trình UBND quyết định nội dung này. Trường hợp UBND vừa là cơ quan trình, vừa là cơ quan quyết định thì không phù hợp.
Đại biểu cũng dẫn điểm h khoản 9 Điều 21 Luật Ngân sách nhà nước năm 2015 để làm rõ thêm việc phân định thẩm quyền. Theo đó, trong lĩnh vực tài chính, ngân sách, HĐND cấp tỉnh quyết định cụ thể hoặc giao UBND cấp tỉnh quyết định cụ thể một số chế độ, tiêu chuẩn, định mức chi ngân sách theo khung của Chính phủ hoặc Bộ Tài chính và phù hợp khả năng cân đối của địa phương.
Từ các quy định được viện dẫn, đại biểu cho rằng những nội dung mang tính định hướng chiến lược, phân bổ nguồn lực tài chính và ngân sách phải do HĐND cấp tỉnh thực hiện. HĐND chỉ nên phân cấp hoặc giao quyền cho UBND ở những khâu điều hành kỹ thuật, điều chỉnh cục bộ phát sinh trong năm, chẳng hạn điều chỉnh dự toán hoặc sử dụng dự phòng ngân sách trong hạn mức được duyệt, nhằm bảo đảm tính kịp thời và linh hoạt trong điều hành.
Vì vậy, đại biểu Lê Thanh Hoàn đề nghị việc phân cấp giữa HĐND và UBND cấp tỉnh nên thực hiện theo Luật Tổ chức chính quyền địa phương và Luật Ngân sách nhà nước, không nên quy định cơ chế phân cấp riêng trong dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa.
Tin liên quan
Tin khác

Ưu đãi phải đến đúng lúc doanh nghiệp cần

Làm sao để thương hiệu Việt không ở lại phía sau?

Hai "vũ khí" đưa thương hiệu Việt thoát bóng gia công, chinh phục thị trường quốc tế

Từ khát vọng tự lập, nữ giám đốc khuyết tật mở cơ hội việc làm cho cộng đồng

Generali Việt Nam ghi dấu ấn với giải thưởng về Sáng kiến đa dạng, công bằng và hòa nhập

50 năm Vinamilk: Khi ‘đạt chuẩn’ chưa phải là điểm dừng

Doanh nghiệp Việt tìm chỗ đứng trong chuỗi xuất khẩu

Doanh nghiệp Việt đổi cách vào thị trường Hoa Kỳ

Được cả giới đầu tư và định chế tài chính ghi nhận, Vinamilk tiếp tục khẳng định vị thế trên thị trường vốn

Chuyển đổi số hộ kinh doanh cần đi vào thực chất