

Đổi mới sáng tạo sản phẩm ngân hàng: Từ thêm tính năng đến tạo giá trị mới

Một bức ảnh chứa thông tin chuyển khoản giờ đây cũng có thể trở thành dữ liệu đầu vào cho giao dịch ngân hàng. Từ tháng 6/2026, BIDV bổ sung tính năng chuyển tiền ứng dụng AI trên SmartBanking, cho phép hệ thống tự nhận diện số tài khoản, ngân hàng thụ hưởng, số tiền và nội dung từ văn bản hoặc hình ảnh khách hàng cung cấp. Điểm đáng chú ý không nằm ở việc hình thành một nghiệp vụ hoàn toàn mới, mà ở cách công nghệ được đưa vào để rút ngắn một thao tác vốn đã quen thuộc.
Đây cũng là một minh chứng điển hình về đổi mới sáng tạo sản phẩm ngân hàng hiện nay. Khi mở tài khoản trực tuyến, chuyển tiền 24/7, gửi tiết kiệm hay thanh toán QR đã trở nên phổ biến, dư địa đổi mới không còn chỉ nằm ở việc đưa thêm nghiệp vụ lên ứng dụng. Trọng tâm dần chuyển sang làm cho dịch vụ thuận tiện hơn, kết nối tốt hơn với những hoạt động khác của khách hàng và sử dụng dữ liệu để cá nhân hóa trải nghiệm.
Sự chuyển dịch này đang thể hiện khá rõ ở các sản phẩm, dịch vụ dành cho hộ kinh doanh và doanh nghiệp. Thay vì cung cấp tài khoản, thanh toán hay tín dụng như những sản phẩm riêng lẻ, một số ngân hàng đang kết nối các dịch vụ tài chính với hoạt động quản lý bán hàng, hóa đơn và dòng tiền.
Tại Ngân hàng MB, MB Seller được phát triển theo hướng tích hợp theo dõi doanh thu, quản lý thu chi, thanh toán và một số công cụ hỗ trợ hoạt động kinh doanh trên cùng nền tảng. T-Shop của Techcombank cũng kết nối quản lý bán hàng với thanh toán, hóa đơn và đối soát dòng tiền. Với BIDV Direct Shop mới được triển khai từ tháng 4/2026, tiện ích giúp khách hàng có thể quản lý cửa hàng, đơn hàng, hóa đơn, doanh thu và kết nối trực tiếp với thanh toán QR; khi hóa đơn được thanh toán, hệ thống hỗ trợ nhận diện và đối soát tự động…
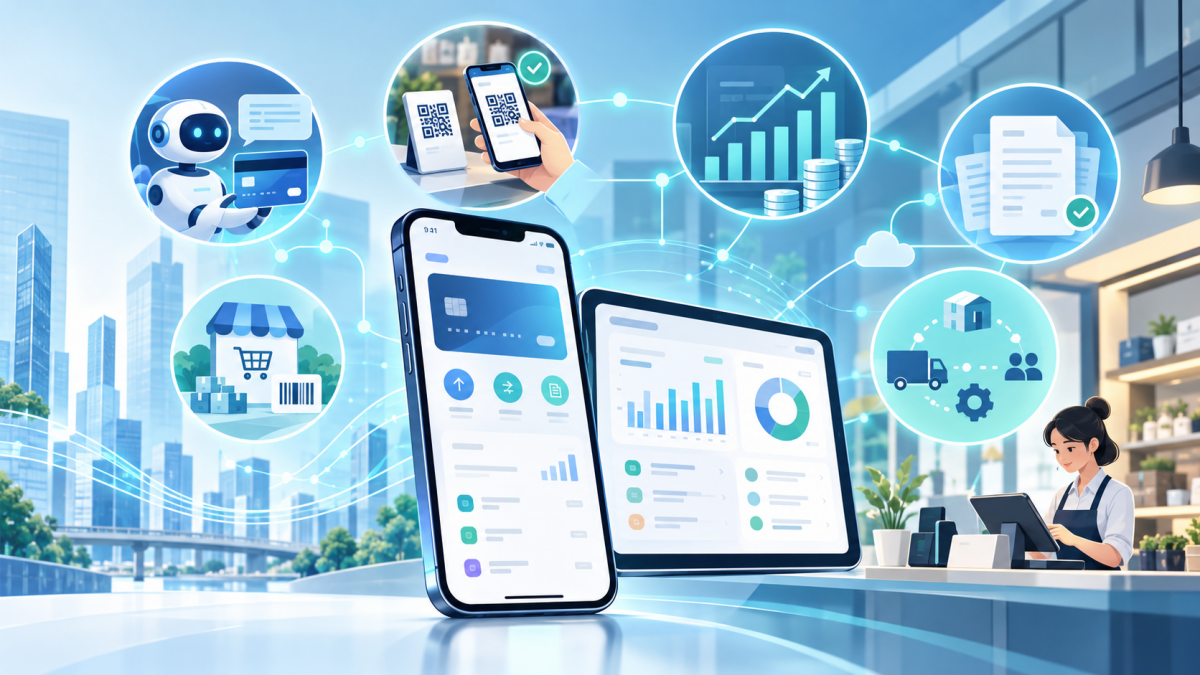 |
| Đổi mới sản phẩm ngân hàng từ nhu cầu khách hàng |
Điểm chung của các sản phẩm này không phải là có thêm bao nhiêu tính năng, mà là ngân hàng bắt đầu đi sâu hơn vào bài toán vận hành của khách hàng. Một hộ kinh doanh không chỉ cần một mã QR để nhận tiền mà còn cần biết doanh thu trong ngày, đối soát giao dịch, xuất hóa đơn và quản lý dòng tiền. Doanh nghiệp cũng không chỉ cần tài khoản hay khoản vay, mà ngày càng cần dịch vụ ngân hàng có thể kết nối với phần mềm kế toán, ERP, hóa đơn điện tử và hệ thống quản trị.
Open API vì vậy trở thành một phần quan trọng của đổi mới sản phẩm. Thay vì mọi dịch vụ đều được thực hiện trên ứng dụng của ngân hàng, các chức năng thanh toán, quản lý dòng tiền hay tài trợ có thể được tích hợp trực tiếp vào hệ thống mà doanh nghiệp đang sử dụng. Khi đó, sản phẩm ngân hàng không còn đứng riêng ở cuối một quy trình mà trở thành một phần của chính quy trình sản xuất, kinh doanh.
Theo ông Lê Ngọc Lâm, Chủ tịch HĐQT BIDV, tài chính doanh nghiệp đang chuyển dịch theo ba xu hướng gồm nền tảng hóa, mở rộng kết nối và cá thể hóa dựa trên dữ liệu. Điều này cũng cho thấy cách thiết kế sản phẩm đang thay đổi: từ những gói dịch vụ tương đối đồng nhất sang các giải pháp có thể điều chỉnh theo quy mô hoạt động, chu kỳ dòng tiền và nhu cầu của từng doanh nghiệp.
Ở phân khúc khách hàng cá nhân, đổi mới sản phẩm cũng không nhất thiết bắt đầu từ một nghiệp vụ hoàn toàn mới, mà có thể nằm ở cách thiết kế lại những sản phẩm vốn đã quen thuộc. Auto Earning 2.0 của Techcombank là một ví dụ, khi phần tiền nhàn rỗi trên tài khoản vừa có thể tạo thêm lợi ích tài chính, vừa duy trì khả năng sử dụng cho chuyển tiền, thanh toán hoặc rút tiền. Trong khi đó, BIDV đưa AI trực tiếp vào thao tác chuyển tiền, cho phép hệ thống nhận diện thông tin từ văn bản hoặc hình ảnh thay vì khách hàng phải nhập lại từng trường dữ liệu.
Điểm chung của những đổi mới này là công nghệ được đưa trực tiếp vào quá trình sử dụng sản phẩm. AI, dữ liệu hay tự động hóa không phải là một lớp tiện ích đứng riêng, mà được sử dụng để giảm thao tác, xử lý nhanh hơn hoặc giúp nguồn tiền của khách hàng được sử dụng linh hoạt hơn.
Sự đổi mới sáng tạo cũng thể hiện ở việc mở rộng khả năng sử dụng của những phương thức thanh toán đã phổ biến. Tháng 9/2026, ACB triển khai giải pháp QR xuyên biên giới, cho phép doanh nghiệp và hộ kinh doanh nhận thanh toán của khách hàng trong nước và quốc tế trên cùng một mã QR. Giao dịch được chuyển trực tiếp về tài khoản của đơn vị kinh doanh và có thể được theo dõi tập trung trên hệ thống quản lý giao dịch. Với cách thiết kế này, QR không chỉ được mở rộng về phạm vi chấp nhận thanh toán, mà còn gắn với yêu cầu quản lý và đối soát tại điểm bán.
Điểm chung của những đổi mới này là các dịch vụ ngân hàng ngày càng được thiết kế theo hướng gắn với toàn bộ quá trình sử dụng của khách hàng, thay vì tồn tại như những chức năng riêng lẻ. Tài khoản thanh toán có thể đồng thời hỗ trợ quản lý bán hàng và dòng tiền; QR không chỉ dùng để nhận tiền mà còn phục vụ theo dõi, đối soát giao dịch; Open API đưa dịch vụ ngân hàng vào hệ thống quản trị của doanh nghiệp; còn AI giúp rút ngắn và đơn giản hóa các thao tác thường ngày…
Theo các chuyên gia, điều đó cũng đặt ra cách nhìn khác về hiệu quả đổi mới sản phẩm đối với ngân hàng. Số lượng tính năng mới hay tốc độ đưa sản phẩm ra thị trường vẫn là những chỉ dấu đáng quan tâm, nhưng quan trọng hơn là sản phẩm có giải quyết được một nhu cầu thực tế hay không. Với khách hàng cá nhân, đó có thể là bớt một vài thao tác, quản lý tiền thuận tiện hơn hay nhận được dịch vụ phù hợp hơn. Với doanh nghiệp, giá trị có thể nằm ở rút ngắn thời gian đối soát, kết nối dòng tiền với hoạt động vận hành hoặc giảm khối lượng công việc thủ công.
Khi nhiều nghiệp vụ ngân hàng cơ bản đã được số hóa, dư địa đổi mới vì thế ngày càng nằm ở cách kết hợp công nghệ, dữ liệu và các dịch vụ tài chính để tạo thêm giá trị sử dụng. Thay vì cạnh tranh bằng việc ứng dụng có thêm bao nhiêu chức năng, câu hỏi ngày càng quan trọng là sản phẩm mới giúp khách hàng giải quyết công việc nhanh hơn, thuận tiện hơn và hiệu quả hơn như thế nào.
Tin liên quan


Tin khác

Chuyển đổi số ngân hàng: Giữ vững vai trò tiên phong trong kỷ nguyên dữ liệu và trí tuệ nhân tạo

Thị trường thẻ ngân hàng bước vào giai đoạn phát triển mới

Mở rộng ‘vành đai’ bảo vệ tài khoản số

Thanh toán số phát triển bứt phá

Công bố chuỗi sự kiện Ngày Thanh toán số Việt Nam 2026

Hơn 1,9 triệu lượt khách hàng dừng giao dịch sau cảnh báo gian lận

5 nhóm giải pháp hiện đại hóa Ngân hàng Nhà nước

Đưa AI vào ngân hàng: Sức mạnh từ những người hiểu nghiệp vụ
Hơn 300.000 nhà bán hàng KiotViet có thêm kênh tiếp cận vốn ngân hàng số

Từ tiếp cận thanh toán số đến mở rộng tài chính toàn diện