Đầu tư công “mồi dẫn”, trái phiếu doanh nghiệp được kỳ vọng mở khóa dòng tiền dài hạn

 |
| Trái phiếu doanh nghiệp bổ trợ được xem là chìa khóa giúp kinh tế Việt Nam duy trì tăng trưởng bền vững giai đoạn tới |
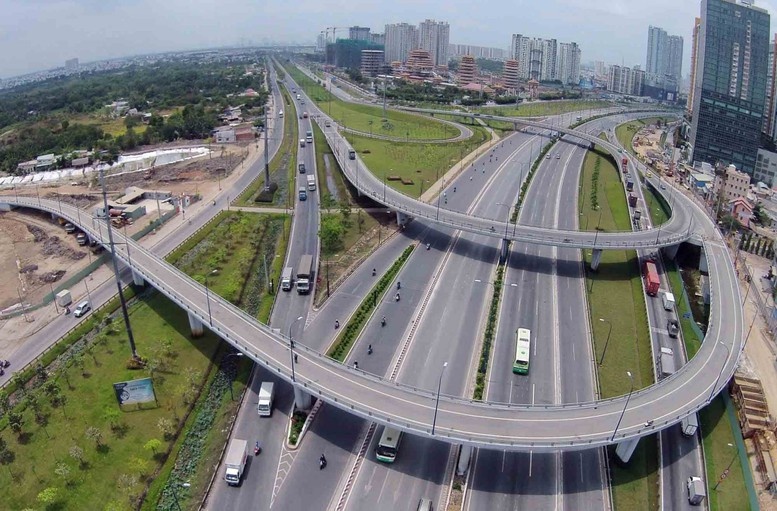
Đầu tư công - “vốn mồi” kích hoạt chu kỳ tăng trưởng mới
FiinGroup vừa công bố Báo cáo Triển vọng Kinh tế Vĩ mô Việt Nam với chủ đề “Định vị Nguồn vốn cho Mục tiêu Tăng trưởng cao giai đoạn 2026 - 2030”.
Bước sang giai đoạn 2026 - 2030, bài toán tăng trưởng của Việt Nam không còn nằm ở câu chuyện kích cầu ngắn hạn, mà là năng lực huy động và phân bổ nguồn vốn dài hạn cho hạ tầng, sản xuất và công nghiệp chế biến. Theo các chuyên gia, để đạt tham vọng tăng trưởng cao, tổng vốn đầu tư toàn xã hội cần tiệm cận khoảng 40 phần trăm tổng sản phẩm quốc nội – một ngưỡng đòi hỏi chất lượng vốn và cấu trúc nguồn lực phải thay đổi căn bản.
Theo FiinGroup, trong bức tranh đó, đầu tư công tiếp tục đóng vai trò “vốn mồi” dẫn dắt. Dữ liệu cho thấy hiệu quả giải ngân đang cải thiện rõ rệt qua các năm. Tỷ lệ giải ngân so với kế hoạch Quốc hội liên tục duy trì ở mức cao, với giá trị giải ngân năm 2026 ước lên tới khoảng 995 nghìn tỷ đồng, tăng mạnh so với các năm trước.
Đáng chú ý, dư địa tài khóa vẫn còn tương đối rộng. Các chỉ số nợ công, nợ chính phủ và nghĩa vụ trả nợ trực tiếp đều duy trì thấp hơn đáng kể so với trần cho phép của Quốc hội. Thậm chí, ngân sách Nhà nước đã quay lại trạng thái thặng dư trong năm 2025 - lần đầu tiên sau 5 năm - tạo thêm không gian cho chính sách tài khóa hỗ trợ tăng trưởng có kiểm soát.
Thực tế năm 2025 cho thấy, tăng trưởng tổng sản phẩm quốc nội chủ yếu được dẫn dắt bởi đầu tư công và vốn đầu tư trực tiếp nước ngoài. Riêng đầu tư công tăng hơn 26 phần trăm so với cùng kỳ, trở thành “đầu kéo” cho ngành xây dựng, hạ tầng và công nghiệp chế biến, trong khi đầu tư tư nhân trong nước vẫn tăng chậm.
Tuy nhiên, đầu tư công dù đóng vai trò khởi động, cũng khó có thể gánh toàn bộ nhu cầu vốn. Hệ thống ngân hàng – kênh cung ứng vốn truyền thống – đang đối mặt giới hạn an toàn.
Nói cách khác, đầu tư công có thể mở đường, nhưng để tạo đột phá cho chu kỳ tăng trưởng mới, thị trường cần thêm những “đường ống” dẫn vốn ngoài hệ thống tín dụng ngân hàng. Và đó là lúc thị trường trái phiếu doanh nghiệp được kỳ vọng trở thành trụ cột thứ hai.
Trái phiếu doanh nghiệp – chìa khóa khơi thông vốn phi ngân hàng
Nếu đầu tư công là “vốn mồi”, thì trái phiếu doanh nghiệp chính là “vốn dài hạn” mang tính thị trường, giúp chia sẻ gánh nặng cho hệ thống ngân hàng và tạo kênh huy động trực tiếp cho khu vực sản xuất.
Số liệu cho thấy thị trường đã có dấu hiệu phục hồi. Năm 2025, tổng giá trị phát hành trái phiếu doanh nghiệp ước đạt khoảng 630 - 644 nghìn tỷ đồng, tăng hơn 30 phần trăm so với năm trước. Dù vậy, cấu trúc phát hành vẫn còn nhiều điểm nghẽn.
Theo FiinGroup, khoảng 68% giá trị phát hành vẫn thuộc về khối ngân hàng, trong khi doanh nghiệp sản xuất – nhóm cần vốn trung dài hạn nhất – lại chiếm tỷ trọng khiêm tốn. Quy mô dư nợ trái phiếu doanh nghiệp hiện mới khoảng 10 phần trăm tổng sản phẩm quốc nội, còn khá xa so với mục tiêu 25 phần trăm vào năm 2030.
Điều này phản ánh một nghịch lý: nhu cầu vốn lớn nhưng kênh dẫn vốn chưa thực sự thông suốt. Thị trường thiếu cơ sở nhà đầu tư dài hạn, thiếu nguồn cung trái phiếu chất lượng và chưa có hạ tầng giao dịch đồng bộ.
Các khuyến nghị chính sách đang dần định hình để tháo gỡ nút thắt. Trong đó, đáng chú ý là đề xuất áp dụng khung vay bắt buộc qua trái phiếu đối với doanh nghiệp lớn, yêu cầu huy động 20–25 phần trăm phần vay tăng thêm thông qua trái phiếu. Đồng thời, cần thành lập quỹ bảo lãnh tín dụng để nâng hạng trái phiếu hạ tầng, sản xuất, năng lượng; tổ chức đấu thầu điện tử cho các đợt phát hành lớn nhằm minh bạch hóa giá vốn; và bắt buộc xếp hạng tín nhiệm với phát hành riêng lẻ .
Ở phía cầu vốn, dư địa vẫn rất lớn. Danh mục đầu tư của khối bảo hiểm – nguồn tiền dài hạn tự nhiên – hiện vẫn chủ yếu nằm ở tiền gửi và trái phiếu chính phủ. Nhu cầu đầu tư trái phiếu kỳ hạn trên 7 năm chiếm hơn 60 phần trăm, cho thấy khả năng hấp thụ vốn trung dài hạn rất cao nếu khung pháp lý và hạ tầng thị trường được hoàn thiện .
Theo FiinGroup, giới phân tích nhận định, khi cơ sở nhà đầu tư được mở rộng, hạ tầng giao dịch được chuẩn hóa và cơ chế định giá minh bạch, trái phiếu doanh nghiệp mới thực sự trở thành “tài sản đảm bảo” đúng nghĩa, có thể giao dịch, repo, tạo thanh khoản. Khi đó, niềm tin của nhà đầu tư tổ chức trong và ngoài nước sẽ được củng cố, giúp dòng vốn dài hạn chảy mạnh hơn vào khu vực sản xuất.
Triển vọng từ năm 2026 được đánh giá tích cực. Khi chính sách tiền tệ không còn nới lỏng, ngân hàng hạn chế cấp tín dụng dài hạn, doanh nghiệp buộc phải đa dạng hóa kênh huy động. Đồng thời, các sửa đổi pháp lý về phát hành trái phiếu, dự án hạ tầng và mục đích sử dụng vốn được kỳ vọng sẽ tạo hành lang minh bạch hơn cho thị trường.
Theo FiinGroup, bài toán vốn cho tăng trưởng cao vì thế không thể dựa vào một kênh duy nhất. Đầu tư công cần tiếp tục đóng vai trò kích hoạt và dẫn dắt, song chỉ khi trái phiếu doanh nghiệp và thị trường vốn thực sự phát triển, nền kinh tế mới có thể hình thành cấu trúc vốn bền vững.
Trong cấu trúc đó, ngân hàng tập trung tối ưu phân bổ tín dụng, đầu tư công làm “đòn bẩy”, còn trái phiếu doanh nghiệp và nhà đầu tư tổ chức trở thành nguồn cung vốn dài hạn chủ lực. Sự dịch chuyển từ thị trường tiền tệ sang thị trường vốn sẽ là điều kiện tiên quyết để Việt Nam bước vào chu kỳ tăng trưởng mới với nền tảng tài chính vững chắc hơn.
Nói cách khác, nếu đầu tư công là tia lửa khởi động, thì trái phiếu doanh nghiệp chính là nhiên liệu duy trì động cơ tăng trưởng. Và việc “định vị” đúng hai trụ cột này sẽ quyết định chất lượng phát triển của nền kinh tế trong thập kỷ tới.
Tin liên quan


Tin khác

Việt Nam và JICA ký hiệp định vay gần 28 tỷ yên vốn ODA cho Dự án Ô Môn III

Phát triển kinh tế biển đảo: Góp sức và lực cho nhiệm vụ bảo vệ chủ quyền quốc gia

‘Cú hích’ ngoại tệ đưa VN-Index bứt phá gần 30 điểm

Nâng chất dòng vốn FDI, tăng cường nội lực của nền kinh tế

An ninh năng lượng trước phép thử tăng trưởng hai con số
Thúc đẩy hợp tác tài chính xanh và nguồn vốn quốc tế Việt – Nhật qua cầu nối VPBank – SMBC
Đông Nam Á đối mặt khoảng trống vốn hạ tầng 264 tỷ USD mỗi năm

Khi tiêu chuẩn xanh trở thành thước đo sức cạnh tranh công nghiệp

Kokuyo thâu tóm Thiên Long: Bước ngoặt sau 45 năm của thương hiệu văn phòng phẩm Việt

Xu hướng chọn nhà mới: Giá trị sống quan trọng hơn vị trí