

Đề xuất quy trình cấp tín dụng vượt giới hạn cho dự án lớn tại Thủ đô Hà Nội

Dự thảo Thông tư được xây dựng để hướng dẫn việc thực hiện khoản 2 Điều 8 Nghị quyết số 258/2025/QH15 của Quốc hội về thí điểm một số cơ chế, chính sách đặc thù nhằm thực hiện các dự án lớn, quan trọng trên địa bàn Thủ đô. Phạm vi điều chỉnh là điều kiện, hồ sơ, thủ tục đề nghị Thống đốc NHNN xem xét chấp thuận mức cấp tín dụng tối đa vượt giới hạn của ngân hàng thương mại, chi nhánh ngân hàng nước ngoài đối với một khách hàng hoặc một khách hàng và người có liên quan.
Đối tượng áp dụng gồm ngân hàng thương mại, chi nhánh ngân hàng nước ngoài; khách hàng vay vốn cùng các tổ chức, cá nhân có liên quan.
Một trong những nội dung đáng chú ý của dự thảo là quy định cụ thể điều kiện để xem xét chấp thuận khoản cấp tín dụng vượt giới hạn. Theo đó, khách hàng phải có nhu cầu vay vốn để đầu tư các dự án lớn, quan trọng trên địa bàn Thủ đô đã được cấp có thẩm quyền phê duyệt theo Nghị quyết 258/2025/QH15, đồng thời đáp ứng các điều kiện liên quan theo Quyết định số 09/2024/QĐ-TTg và các văn bản sửa đổi, bổ sung.
Về phía ngân hàng thương mại, chi nhánh ngân hàng nước ngoài, ngoài việc đáp ứng các điều kiện theo Quyết định số 09/2024/QĐ-TTg, dự thảo quy định mức cấp tín dụng tối đa đề nghị đối với một khách hàng không được vượt quá 38% vốn tự có của ngân hàng thương mại, chi nhánh ngân hàng nước ngoài. Trường hợp một khách hàng và người có liên quan của khách hàng đó, mức tối đa không vượt quá 52% vốn tự có. Các khoản cấp tín dụng này phải nhằm cho vay những dự án lớn, quan trọng trên địa bàn Thủ đô đã được cấp có thẩm quyền phê duyệt.
Như vậy, mức 38% và 52% trong dự thảo là mức cấp tín dụng tối đa có thể đề nghị, không phải mức mặc nhiên được áp dụng cho mọi khoản vay. Việc cấp tín dụng vượt giới hạn còn phải đáp ứng các điều kiện và trải qua thủ tục xem xét, chấp thuận theo quy định.
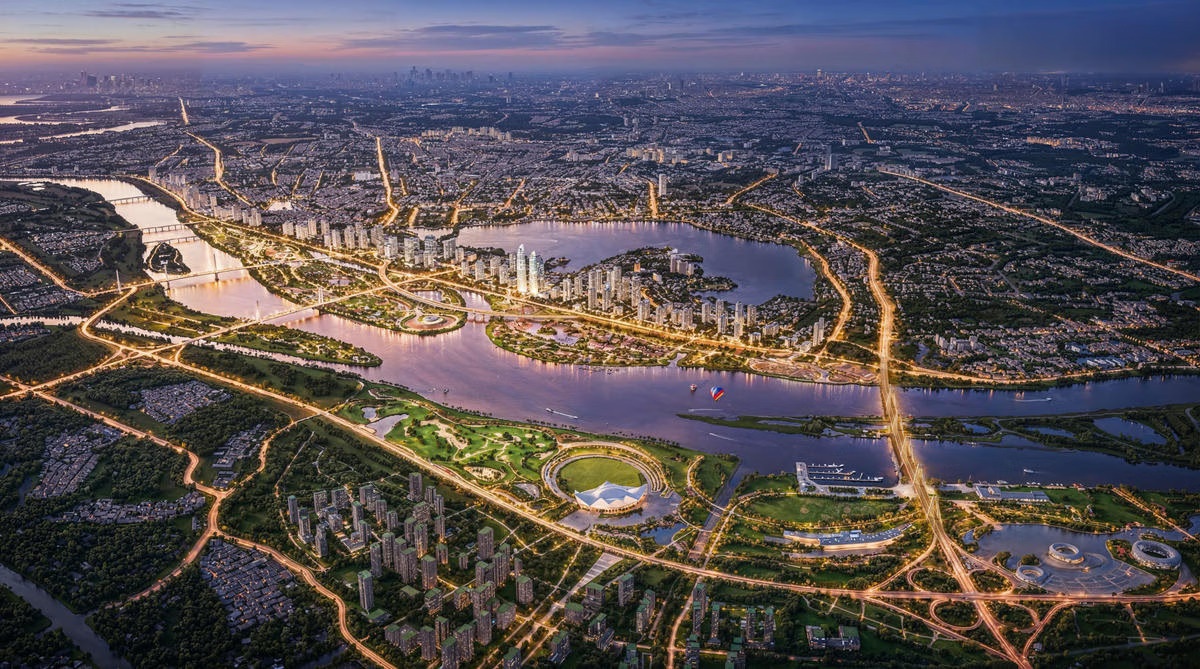 |
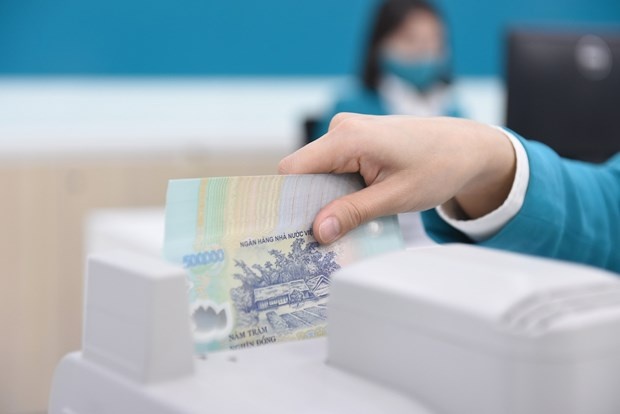
| Dự án lớn tại Thủ đô có thể được cấp tín dụng vượt giới hạn. (Ảnh minh họa) |
Hồ sơ gửi NHNN gồm văn bản của ngân hàng đề nghị Thống đốc NHNN cho phép cấp tín dụng vượt giới hạn; các hồ sơ, tài liệu chứng minh ngân hàng đáp ứng điều kiện; các văn bản theo Quyết định số 09/2024/QĐ-TTg; hồ sơ pháp lý liên quan đến dự án và báo cáo về tình hình quan hệ tín dụng, nhu cầu cấp tín dụng vượt giới hạn.
Đối với hồ sơ pháp lý của dự án, dự thảo yêu cầu có giấy chứng nhận đăng ký đầu tư hoặc văn bản phê duyệt, chấp thuận dự án của cấp có thẩm quyền. Với dự án thuộc trường hợp quy định tại điểm a khoản 2 Điều 1 Nghị quyết 258/2025/QH15, hồ sơ còn phải có văn bản của Bộ Chính trị, Ban Bí thư Trung ương Đảng, Đảng ủy Chính phủ hoặc Ban Chấp hành Đảng bộ thành phố Hà Nội, trong đó có nội dung chỉ đạo cần triển khai ngay dự án.
Dự thảo cũng quy định tương đối cụ thể quy trình xử lý đề nghị. Ngân hàng thương mại, chi nhánh ngân hàng nước ngoài gửi một bộ hồ sơ đến NHNN trực tiếp tại Bộ phận một cửa hoặc qua dịch vụ bưu chính. Trong vòng 5 ngày làm việc kể từ khi nhận đầy đủ hồ sơ, nếu ngân hàng không đáp ứng điều kiện, NHNN có văn bản thông báo và nêu rõ những điều kiện chưa đáp ứng. Nếu hồ sơ hợp lệ, NHNN lấy ý kiến các bộ, ngành, địa phương liên quan về các khía cạnh kinh tế, kỹ thuật, pháp lý của dự án, phương án và khách hàng.
Các bộ, ngành, địa phương có 5 ngày làm việc kể từ khi nhận được văn bản của NHNN để có ý kiến bằng văn bản về những nội dung thuộc lĩnh vực quản lý. Trên cơ sở các ý kiến này, NHNN có thể yêu cầu ngân hàng, chi nhánh ngân hàng nước ngoài và khách hàng giải trình những vấn đề liên quan nếu có.
Tiếp đó, trong thời hạn 17 ngày làm việc kể từ ngày nhận được ý kiến của các bộ, ngành, địa phương hoặc ý kiến giải trình, NHNN kiểm tra tính hợp lý, hợp lệ của hồ sơ. Nếu hồ sơ không đáp ứng các điều kiện, NHNN thông báo bằng văn bản và nêu rõ những điều kiện chưa đáp ứng. Trường hợp hồ sơ hợp lý, hợp lệ, Thống đốc NHNN quyết định việc cấp tín dụng vượt giới hạn.
Bên cạnh thủ tục xem xét, dự thảo đặt ra trách nhiệm đối với ngân hàng sau khi khoản cấp tín dụng vượt giới hạn được chấp thuận. Ngân hàng chỉ được sử dụng mức cấp tín dụng tối đa được phê duyệt cho từng dự án cụ thể; chịu trách nhiệm về tính chính xác, đầy đủ của thông tin, tài liệu cung cấp cho NHNN. Ngân hàng đồng thời chịu trách nhiệm về thẩm định, cho vay, kiểm tra, giám sát việc sử dụng vốn và trả nợ, thu hồi nợ gốc, lãi cũng như xử lý rủi ro nếu phát sinh.
Đáng chú ý, ngân hàng phải kiểm tra, giám sát chặt chẽ để bảo đảm khách hàng sử dụng vốn vay đúng mục đích và định kỳ hằng tháng báo cáo NHNN về tình hình thực hiện khoản cấp tín dụng vượt giới hạn đã được cấp có thẩm quyền phê duyệt. Theo hướng dẫn tại các biểu mẫu kèm dự thảo, thời hạn gửi báo cáo chậm nhất là ngày 12 của tháng tiếp theo ngay sau tháng báo cáo.
Dự thảo cũng phân công Vụ Tín dụng làm đầu mối tiếp nhận hồ sơ, phối hợp với các đơn vị liên quan tham mưu Thống đốc NHNN xem xét, quyết định và theo dõi tình hình thực hiện các khoản cấp tín dụng vượt giới hạn còn hiệu lực. Thanh tra NHNN và các đơn vị có liên quan thực hiện thanh tra, giám sát theo chức năng được giao.
Một nội dung liên quan đến quá trình thu xếp vốn là việc đăng tải thư mời hợp vốn. Theo dự thảo, trong thời hạn 3 ngày làm việc kể từ khi nhận được đề nghị, Văn phòng NHNN thực hiện đăng tải thư mời hợp vốn trên Cổng thông tin điện tử NHNN, còn Thời báo Ngân hàng đăng tải trên các ấn phẩm điện tử của đơn vị. Các đơn vị này cũng có trách nhiệm có ý kiến về việc ngân hàng đã đáp ứng điều kiện đăng tải thư mời hợp vốn ít nhất 30 ngày theo quy định hay chưa.
Theo dự thảo, Thông tư sẽ có hiệu lực từ thời điểm được quy định tại văn bản chính thức và được áp dụng đến khi Nghị quyết 258/2025/QH15 hết hiệu lực. Đối với khách hàng, dự án đã được chấp thuận mức cấp tín dụng tối đa vượt giới hạn trước thời điểm Nghị quyết hết hiệu lực, việc thực hiện tiếp tục căn cứ theo văn bản chấp thuận cấp tín dụng vượt giới hạn đã ban hành.
Tin liên quan


Tin khác

Đồng bộ giải pháp để dòng vốn ngân hàng hỗ trợ tăng trưởng kinh tế Đà Nẵng

Sáng 12/10: Tỷ giá trung tâm giảm 8 đồng
Nam A Bank lần đầu góp mặt trong Top 10 ngân hàng niêm yết Đông Nam Á

Mở thêm dư địa cho tín dụng du lịch

Ngành Ngân hàng triển khai chuẩn ISO 20022 trong hệ thống thanh toán quốc gia

Khơi thông tín dụng, phát huy tiềm năng kinh tế khu vực 3

Hoàn thiện khung pháp lý quản trị rủi ro, củng cố an toàn hệ thống theo chuẩn mực quốc tế

Tăng trưởng không nên dựa quá nhiều vào tín dụng

Tỷ giá ổn định trước sức ép đa chiều

Sáng 9/10: Tỷ giá trung tâm giảm 5 đồng