Dữ liệu định hình cuộc đua tín dụng tiêu dùng

Sức ép từ ngân hàng và tài chính thay thế
Câu lạc bộ Tài chính Tiêu dùng thuộc Hiệp hội Ngân hàng Việt Nam (VNBA) mới đây đã kết nạp FiinGroup làm hội viên mới. Đây là doanh nghiệp hoạt động trong lĩnh vực dữ liệu, nghiên cứu và phân tích thị trường tài chính, đồng thời sở hữu CTCP Xếp hạng tín nhiệm FiinRatings.
Theo ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ, việc mở rộng hội viên sang các tổ chức có thế mạnh về dữ liệu và nghiên cứu thị trường sẽ hỗ trợ các thành viên nâng cao năng lực quản trị rủi ro, chuyển đổi số và phát triển sản phẩm. Nhu cầu này cũng xuất phát từ áp lực cạnh tranh ngày càng lớn đối với các công ty tài chính tiêu dùng (CTTC), không chỉ từ khối NHTM mà còn từ các mô hình tài chính thay thế.
Báo cáo Thị trường tài chính tiêu dùng Việt Nam 2026 do FiinGroup công bố tháng 6/2026 cho thấy rõ điều này khi ghi nhận, sau giai đoạn điều chỉnh mạnh trong các năm 2023-2024, dư nợ của các CTTC đạt khoảng 193.300 tỷ đồng vào cuối năm 2025. Dù vẫn tăng 13,9%, tốc độ này thấp hơn đáng kể so với mức tăng 26,3% của tín dụng tiêu dùng tại khối NHTM, khiến tỷ trọng dư nợ của các CTTC tiếp tục thu hẹp.
FiinGroup nhận định thị trường tài chính tiêu dùng đang bước vào giai đoạn chuyển đổi mô hình cạnh tranh. Theo đó, các NHTM đang có nhiều lợi thế hơn khi sở hữu hệ sinh thái khách hàng, dữ liệu giao dịch, tài khoản thanh toán và nền tảng ngân hàng số. Việc đẩy mạnh eKYC, chấm điểm tín dụng tự động, cấp hạn mức và cho vay trực tuyến giúp nhiều ngân hàng mở rộng nhanh xuống phân khúc khách hàng đại chúng, vốn là thị trường truyền thống của các CTTC.
Không chỉ chịu sức ép từ các NHTM, báo cáo của FiinGroup cho thấy các CTTC hiện nay còn phải cạnh tranh với nhiều mô hình tài chính thay thế như mua trước trả sau, tài chính nhúng, nền tảng cho vay số, cho vay ngang hàng và các chuỗi cầm đồ hiện đại. Điểm chung của các mô hình này là khai thác dữ liệu và công nghệ để đưa dịch vụ tài chính đến khách hàng ngay trên nền tảng tiêu dùng, thương mại điện tử hoặc tại điểm bán, qua đó rút ngắn quy trình tiếp cận khách hàng và tạo thêm sức ép ở phân khúc khoản vay nhỏ.
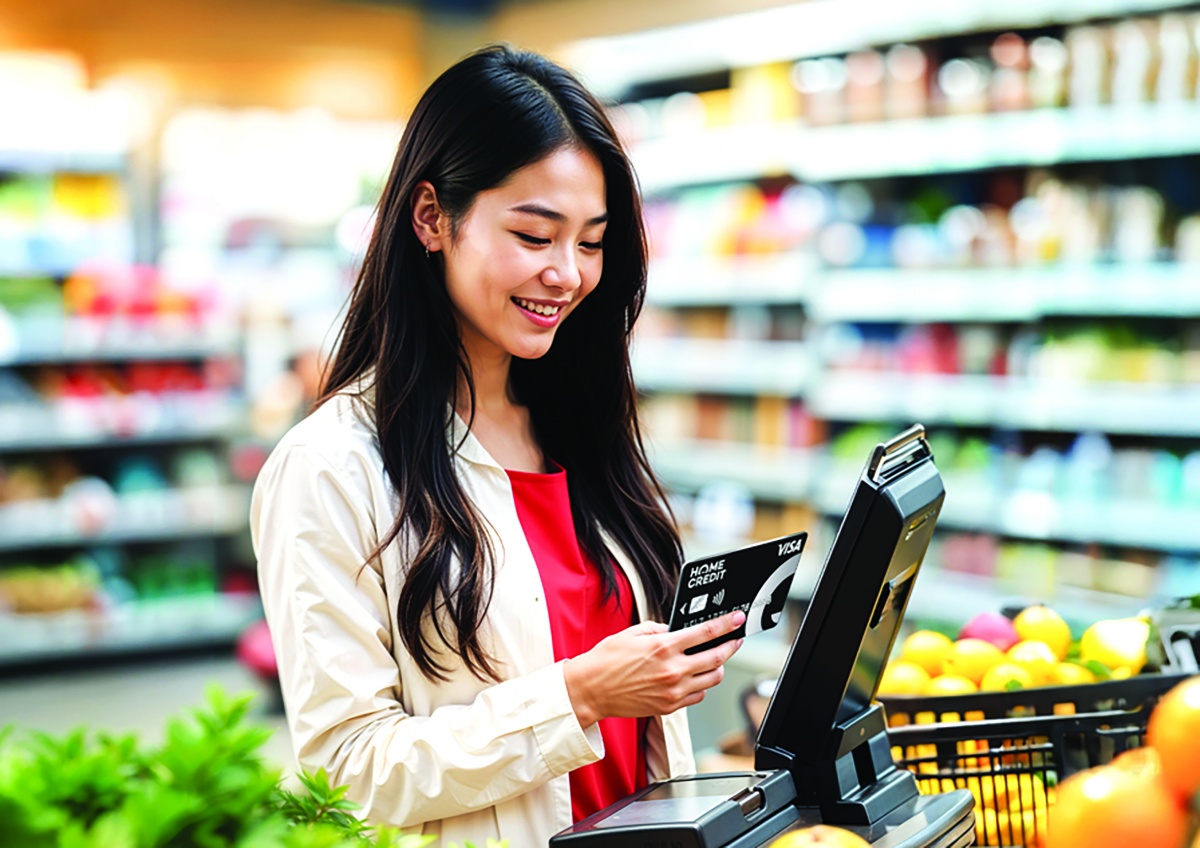 |
| Các sản phẩm dịch vụ tài chính trực tuyến giúp TCTC tiếp cận nhanh phân khúc khách hàng đại chúng - Ảnh: HCVN/M.Tr |
Quan sát thị trường cho thấy, xu hướng này cũng đang phản ánh trong chiến lược kinh doanh của các CTTC. Báo cáo tài chính bán niên 2026 của FE Credit cho thấy doanh nghiệp ghi nhận lợi nhuận trước thuế 152,6 tỷ đồng sau khi trích lập 6.158 tỷ đồng dự phòng rủi ro tín dụng. FE Credit lựa chọn mở rộng có chọn lọc, gia tăng dự phòng để nâng cao khả năng bao phủ rủi ro thay vì ưu tiên lợi nhuận ngắn hạn.
Home Credit Việt Nam cũng đẩy mạnh ứng dụng AI, dữ liệu và số hóa trong quá trình vận hành. Doanh nghiệp sử dụng Voicebot AI để tự động hóa hoạt động nhắc thanh toán theo từng hành vi, trạng thái khoản vay; đồng thời triển khai AI Virtual QC nhằm kiểm tra gần như toàn bộ cuộc gọi, nhận diện sai sót và hỗ trợ cá nhân hóa hoạt động quản trị khách hàng. Kết quả phân tích tiếp tục được đồng bộ vào hệ thống để đo lường hiệu quả và điều chỉnh chiến lược rủi ro.
Thị trường xuất hiện nhiều mắt xích mới
Theo FiinGroup, khi lợi thế cạnh tranh của các CTTC chuyển dần từ quy mô dư nợ sang khả năng tiếp cận hệ sinh thái khách hàng, nhu cầu khai thác và chia sẻ dữ liệu cũng tăng lên đáng kể. Diễn biến này mở ra dư địa phát triển cho các doanh nghiệp thông tin tín dụng, fintech dữ liệu và các đối tác công nghệ tham gia sâu hơn vào hệ sinh thái tài chính tiêu dùng.
Ghi nhận trên thực tế cho thấy, đến cuối năm 2025, ngoài Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC), thị trường có 3 doanh nghiệp được cấp giấy chứng nhận đủ điều kiện cung ứng dịch vụ thông tin tín dụng, gồm PCB, FCBV và KCI. Mới đây, Công ty TNHH Thông tin Tín dụng NICE (NICE CI), doanh nghiệp 100% vốn Hàn Quốc, tiếp tục được NHNN cấp phép, nâng số doanh nghiệp thông tin tín dụng tư nhân trên thị trường lên 4 đơn vị.
Số liệu chính thức của NHNN cho thấy mạng lưới thu thập và chia sẻ dữ liệu đã bắt đầu mở rộng. PCB đã ký hợp đồng với 32 tổ chức tham gia; hiện có 26 tổ chức và một doanh nghiệp thông tin tín dụng khác gửi dữ liệu định kỳ. KCI có 22 tổ chức tham gia, còn FCBV đã ký cam kết chia sẻ thông tin với 20 tổ chức.
Quy mô dữ liệu và sản phẩm cũng có sự phân hóa rõ hơn. PCB đang cung ứng 9 nhóm sản phẩm cho các tổ chức tham gia và 2 sản phẩm cho khách hàng vay; đến cuối năm 2025 đã có dữ liệu của hơn 45,6 triệu khách hàng cá nhân và cung cấp trên 99,8 triệu sản phẩm thông tin tín dụng trong năm. FCBV triển khai 4 sản phẩm báo cáo tín dụng đối với khách hàng cá nhân và doanh nghiệp. KCI cung cấp báo cáo tín dụng, điểm tín dụng và dịch vụ cảnh báo; đến cuối năm 2025 ghi nhận 978.838 khách hàng vay và số lượt truy vấn tương ứng.
Theo TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký VNBA, việc triển khai Cơ sở dữ liệu quốc gia về dân cư, căn cước, VNeID cùng hệ thống thông tin tín dụng CIC sẽ tạo điều kiện để các CTTC nâng cao chất lượng thẩm định, giảm gian lận và tăng cường quản trị rủi ro. Dư địa cho hoạt động này tiếp tục được mở rộng khi NHNN đang sửa đổi, bổ sung Nghị định số 58/2021/NĐ-CP về hoạt động cung ứng dịch vụ thông tin tín dụng. Dự thảo hướng tới khai thác hiệu quả hơn các nguồn dữ liệu từ cơ sở dữ liệu quốc gia, tăng cường xử lý hồ sơ trên môi trường điện tử, đồng thời bổ sung yêu cầu về bảo vệ và quản trị dữ liệu. Việc hoàn thiện hành lang pháp lý sẽ tạo thêm điều kiện để các CTTC kết nối với doanh nghiệp thông tin tín dụng, fintech và đối tác công nghệ trong hoạt động thẩm định, kiểm soát rủi ro và phát triển sản phẩm mới.
Tin liên quan
Tin khác

Ngân hàng đồng hành thu hút dòng vốn ngoại chất lượng cao

Làn sóng tinh giản nhân sự ngân hàng: Giảm việc cũ, tăng nhu cầu kỹ năng mới
SACOMBANK từ nội lực công nghệ đến bứt phá thanh toán số

AI trong ngân hàng phải tuân thủ những quy định gì?

NAPAS đã xử lý 12,4 tỷ giao dịch trong 10 tháng, tăng gần 32% so với cùng kỳ năm 2025

Thanh toán QR xuyên biên giới trước yêu cầu mở rộng thị trường
Từ Việt Nam ra thế giới: Cake ghi dấu ấn tại giải thưởng ngân hàng toàn cầu với mô hình AI-First


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay