Gia tốc cho kinh tế số cất cánh

| AI - động lực mới của kinh tế số Kinh tế số Việt Nam: Gỡ điểm nghẽn để biến dữ liệu thành năng suất |
Từ thanh toán số đến hệ sinh thái dịch vụ
Điểm dễ nhận thấy nhất của “đường cao tốc” tài chính số là sự thay đổi trong thói quen thanh toán. Chỉ trong vài năm trở lại đây, chuyển khoản qua điện thoại, quét mã QR, thanh toán hóa đơn trực tuyến, nộp phí dịch vụ công, mua sắm qua sàn thương mại điện tử hay trả tiền tại cửa hàng bằng ứng dụng ngân hàng đã trở thành một phần quen thuộc trong đời sống hằng ngày. Thậm chí với nhiều người, đặc biệt là giới trẻ, sử dụng tiền mặt để thanh toán giờ đã khá hy hữu.
Những cách thức đa dạng ấy cho thấy nền đường “cao tốc” ấy đã được mở rộng nhanh. Theo báo cáo của NHNN, đến hết năm 2025, hơn 88,9% người Việt Nam trưởng thành có tài khoản ngân hàng; tổng giá trị thanh toán không dùng tiền mặt trong năm 2025 gấp hơn 28 lần GDP. “Trong 6 tháng đầu năm 2026, hoạt động thanh toán không dùng tiền mặt tiếp tục duy trì mức tăng trưởng tích cực so với cùng kỳ năm 2025. Theo đó, tổng khối lượng giao dịch thanh toán không dùng tiền mặt đạt hơn 15 tỷ giao dịch với tổng giá trị đạt trên 190 triệu tỷ đồng, tăng hơn 34,28% về số lượng và 12,24% về giá trị. Giá trị giao dịch qua QR Code tăng 34,01%; giao dịch qua NAPAS tăng 33,46% về số lượng”.
Đằng sau các con số ấy là một thay đổi lớn về cách nền kinh tế giao dịch. Với người dân, tài khoản ngân hàng và thanh toán số giúp giảm phụ thuộc vào tiền mặt, tiết kiệm thời gian, tăng khả năng tiếp cận dịch vụ. Với hộ kinh doanh và doanh nghiệp nhỏ, thanh toán số mở ra khả năng bán hàng qua nhiều kênh, quản lý dòng tiền dễ hơn, hình thành lịch sử giao dịch rõ ràng để tiếp cận dịch vụ tài chính thuận lợi. Với Nhà nước, thanh toán điện tử trong dịch vụ công góp phần giảm thủ tục, tăng minh bạch và nâng cao hiệu quả phục vụ.
Từ góc độ hệ thống, hạ tầng thanh toán số còn giúp nền kinh tế giảm chi phí giao dịch. Một khoản chuyển tiền được xử lý tức thời, một hóa đơn được thanh toán trực tuyến, một giao dịch QR được xác nhận trong tích tắc không chỉ là tiện ích cho mỗi cá nhân, đối tượng khách hàng cụ thể, mà ở tầng sâu hơn chính là năng suất mới của nền kinh tế.
Tuy nhiên, nếu chỉ nhìn vào dịch vụ thanh toán, sẽ chưa thấy hết vai trò của ngành Ngân hàng trong nền kinh tế số. Một “đường cao tốc” thực sự không chỉ giúp xe chạy nhanh trên một đoạn đường, mà còn phải kết nối được nhiều điểm đến. Với tài chính số, các điểm đến ấy là thương mại điện tử, dịch vụ công, y tế, giáo dục, giao thông, thu ngân sách, logistics, tín dụng và đời sống.
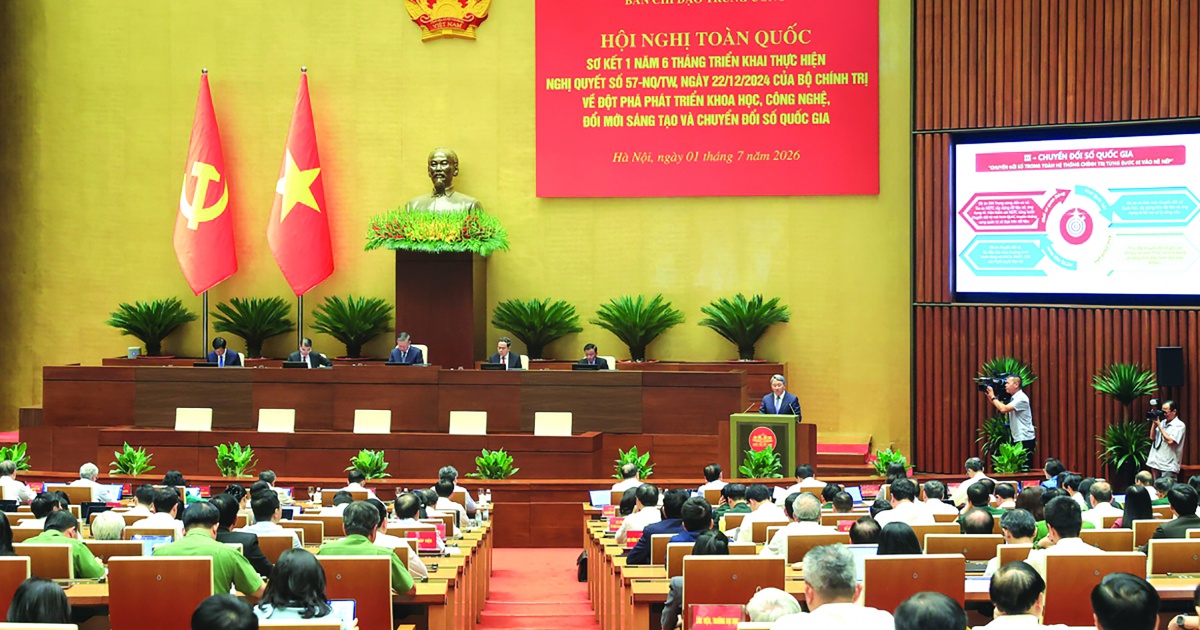
Báo cáo của Ban Chỉ đạo ngành Ngân hàng về phát triển khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số, dữ liệu và Đề án 06 cho thấy, kinh tế số trong ngành Ngân hàng đang được thúc đẩy thông qua thanh toán số, ngân hàng số, trung gian thanh toán và kết nối hệ sinh thái dịch vụ công, thương mại điện tử, y tế, giáo dục, giao thông, thu ngân sách nhà nước. Tỷ lệ nghiệp vụ cho phép thực hiện hoàn toàn trên môi trường số của các ngân hàng báo cáo đạt 62,62%, tiến gần mục tiêu 70% vào năm 2030; tỷ lệ giao dịch thực hiện qua kênh số đạt 72,24%, tiệm cận mục tiêu 80%.
Ở nhóm trung gian thanh toán, mức độ số hóa còn thể hiện rõ hơn: tỷ lệ nghiệp vụ cho phép khách hàng thực hiện hoàn toàn trên môi trường số đạt 100%; tỷ lệ giao dịch của khách hàng qua các kênh số đạt 96,89%; tỷ trọng doanh thu từ kênh số đạt 83%. Các con số này cho thấy hạ tầng tài chính số đã vượt ra ngoài phạm vi một kênh giao dịch bổ sung, để trở thành phương thức vận hành ngày càng chủ đạo của nhiều dịch vụ tài chính.
Khi ngân hàng kết nối sâu hơn vào các điểm chạm của nền kinh tế, giá trị mang lại không chỉ dừng ở tốc độ thanh toán. Dữ liệu giao dịch giúp doanh nghiệp hiểu rõ hơn dòng tiền và nhu cầu thị trường. Các nền tảng ngân hàng số giúp khách hàng tiếp cận tiết kiệm, đầu tư, bảo hiểm, tín dụng, quản lý tài chính cá nhân trên cùng một môi trường. Thanh toán điện tử cho các hàng hóa, dịch vụ công dễ dàng ngay trên điện thoại giúp khách hàng cảm thấy rất thuận tiện, không còn cảnh lo lắng bị gián đoạn dịch vụ khi không may chưa kịp đóng tiền đúng lịch hẹn như trước đây.
Mở tiếp những làn đường mới cho tài chính số
Nếu thanh toán số là làn đường đầu tiên và dễ nhận thấy nhất của hạ tầng tài chính số, thì định danh, dữ liệu và niềm tin chính là những điều kiện để “cao tốc” này vận hành an toàn, đi xa hơn và phục vụ nhiều dịch vụ phức tạp hơn. Một nền kinh tế số không thể phát triển bền vững nếu thiếu khả năng xác định chính xác ai đang giao dịch, giao dịch có được xác thực an toàn hay không, dữ liệu có được bảo vệ hay không và khi rủi ro phát sinh, hệ thống có đủ năng lực phòng ngừa, cảnh báo, xử lý hay không.
Vì vậy, định danh điện tử, dữ liệu dân cư, xác thực sinh trắc học, eKYC và kết nối dữ liệu trở thành những “làn ưu tiên” trên đường cao tốc tài chính số. Chương trình phát triển toàn diện ứng dụng dữ liệu về dân cư, định danh và xác thực điện tử phục vụ chuyển đổi số quốc gia giai đoạn 2026-2030, tầm nhìn đến năm 2035 đặt mục tiêu đến năm 2027, 100% thanh toán trong dịch vụ công được thực hiện điện tử; 100% khách hàng có thể định danh, xác thực bằng giải pháp số khi sử dụng dịch vụ tài chính; tất cả NHTM, công ty tài chính cho phép mở tài khoản, vay online bằng eKYC.
Những mục tiêu này cho thấy hạ tầng tài chính số của giai đoạn tới sẽ không chỉ dựa trên tài khoản và ứng dụng ngân hàng, mà còn dựa trên dữ liệu “đúng, đủ, sạch, sống, thống nhất, dùng chung”. Khi định danh và xác thực được chuẩn hóa, ngân hàng có điều kiện mở rộng dịch vụ số an toàn hơn; khách hàng giảm bớt giấy tờ, thao tác; cơ quan quản lý có thêm nền tảng để phòng chống gian lận, rửa tiền, lừa đảo và bảo vệ người tiêu dùng.
Dù đạt nhiều kết quả quan trọng, “đường cao tốc” tài chính số vẫn còn nhiều dư địa để mở rộng. Báo cáo của Ban Chỉ đạo ngành Ngân hàng chỉ ra chỉ 17,5% ngân hàng có tỷ trọng doanh thu từ kênh số trên 30%, trong khi mục tiêu đến năm 2030 là 80%; tỷ lệ hồ sơ vay được khởi tạo qua kênh số mới đạt 21,46%... Điều đó cho thấy chuyển đổi số ở một số nơi vẫn chủ yếu dừng ở khâu giao dịch, chưa tạo chuyển biến đủ mạnh về mô hình kinh doanh và quy trình tín dụng số.
Thanh toán là điểm khởi đầu thuận lợi nhất vì tần suất giao dịch cao, nhu cầu rõ, trải nghiệm dễ chuẩn hóa. Nhưng để hạ tầng tài chính số thực sự trở thành nền tảng của kinh tế số, bước đi tiếp theo phải là số hóa sâu hơn các nghiệp vụ phức tạp hơn, nhất là tín dụng.
Một “cao tốc” tài chính số không chỉ giúp dòng tiền thanh toán lưu chuyển nhanh hơn, mà còn phải giúp dòng vốn tín dụng đến được các chủ thể và hạ tầng then chốt của kinh tế số thuận lợi hơn. Báo cáo của Ban Chỉ đạo ngành Ngân hàng cho biết, NHNN đã rà soát các văn bản hướng dẫn tổ chức thực hiện cấp tín dụng bằng phương tiện điện tử, chỉ đạo các TCTD tăng cường ứng dụng công nghệ thông tin, chuyển đổi số để tạo thuận lợi cho doanh nghiệp, trong đó có doanh nghiệp nhỏ và vừa hoạt động trong lĩnh vực khoa học công nghệ, đổi mới sáng tạo tiếp cận vốn vay. Với nghiệp vụ cho thuê tài chính, NHNN đã dự thảo quy định theo hướng mở rộng danh mục tài sản cho thuê tài chính như phần mềm, quyền khai thác, tài sản trí tuệ, dữ liệu.
Với nghiệp vụ bao thanh toán, NHNN đang tổng hợp, hoàn thiện dự thảo Thông tư sửa đổi Thông tư số 20/2024/TT-NHNN, trong đó có vấn đề sửa đổi nội dung quy định về bao thanh toán bằng phương tiện điện tử nhằm tiếp tục khuyến khích TCTD tăng cường ứng dụng công nghệ thông tin, chuyển đổi số để hỗ trợ doanh nghiệp trong lĩnh vực khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số tiếp cận vốn thuận lợi hơn.
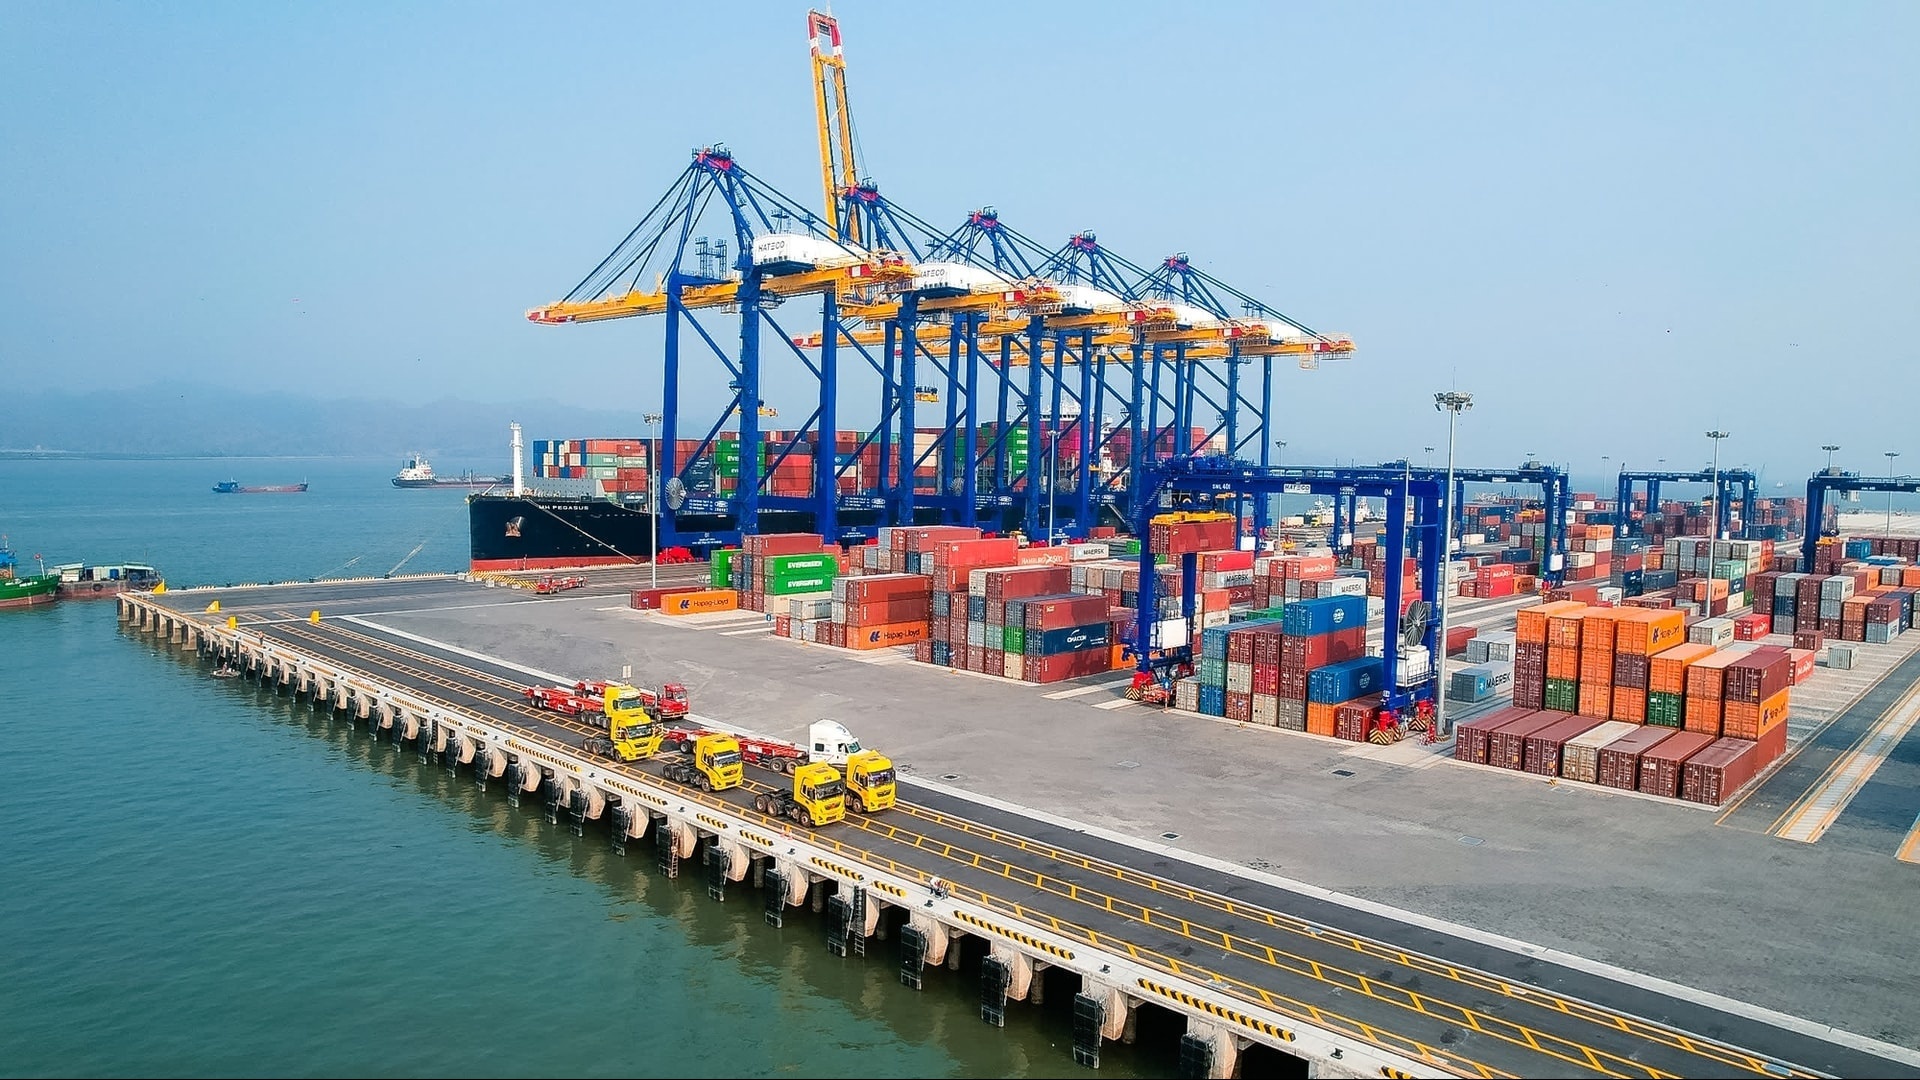
Đặc biệt, ngành Ngân hàng tiếp tục phát huy vai trò dẫn vốn cho các dự án công nghệ chiến lược. Từ đầu năm 2026, Agribank triển khai chương trình tín dụng ưu đãi quy mô 60.000 tỷ đồng dành cho doanh nghiệp vay vốn dài hạn đầu tư các dự án trọng điểm, dự án quan trọng quốc gia thuộc lĩnh vực hạ tầng điện, giao thông và công nghệ chiến lược. Riêng trong lĩnh vực công nghệ, chương trình áp dụng đối với các dự án sản xuất sản phẩm thuộc “Danh mục công nghệ chiến lược và sản phẩm công nghệ chiến lược quốc gia” tại Quyết định 1131/QĐ-TTg ngày 12/6/2025 và được Bộ Khoa học và Công nghệ xác nhận đối tượng. Khách hàng có thể sử dụng nguồn vốn từ chương trình để triển khai dự án mới, mua lại dự án, hoặc bù đắp chi phí cho các dự án đang thực hiện hoặc đã hoàn thành. Lãi suất cho vay giảm đến 1,5%/năm so với lãi suất bình quân cùng kỳ hạn, trong thời gian ưu đãi tối đa 24 tháng kể từ ngày giải ngân.
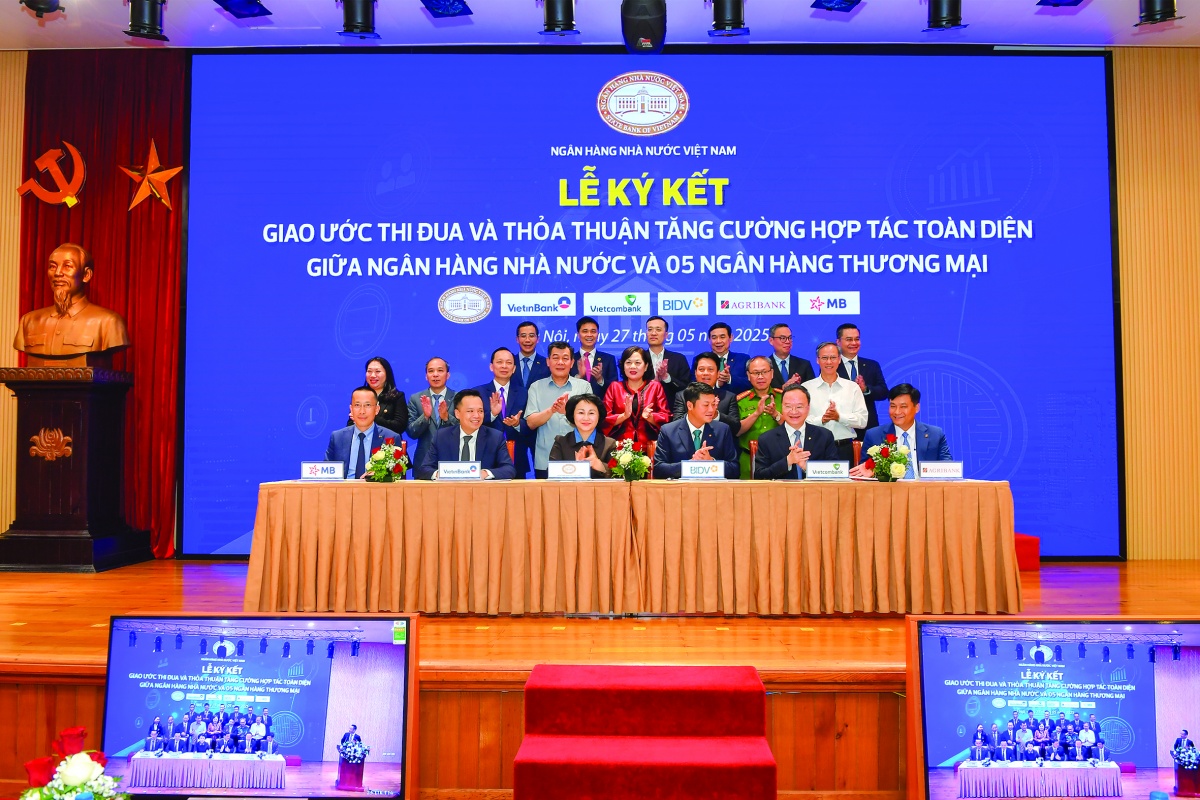
Cùng hướng đi này, Vietcombank triển khai Chương trình tín dụng đầu tư hạ tầng điện, giao thông, công nghệ chiến lược trong toàn hệ thống. Đối tượng vay là các doanh nghiệp có nhu cầu vay vốn dài hạn để đầu tư dự án trọng điểm, dự án quan trọng quốc gia thuộc ba lĩnh vực nêu trên, theo danh mục do các bộ cung cấp. Lãi suất của chương trình thấp hơn tối thiểu 1,0-1,5%/năm so với mức lãi suất cho vay bình quân cùng kỳ hạn của Vietcombank. Chương trình cam kết triển khai công khai, minh bạch, kịp thời, đúng đối tượng, đúng mục đích; hướng tới thúc đẩy phát triển hệ thống hạ tầng đồng bộ, hiện đại, nâng cao năng lực cạnh tranh quốc gia và đẩy mạnh ứng dụng công nghệ tiên tiến.
Các chương trình của Agribank và Vietcombank và các ngân hàng khác chính là những bước cụ thể hóa Chương trình tín dụng 500 nghìn tỷ đồng đầu tư hạ tầng điện, giao thông, công nghệ chiến lược, cho thấy vai trò dẫn vốn của ngành Ngân hàng đối với các hạ tầng nền tảng. Đến ngày 31/3/2026, dư nợ tín dụng của Chương trình tại các TCTD đạt khoảng 7.600 tỷ đồng; các ngân hàng cũng đang tiếp cận khoảng 23 dự án thuộc lĩnh vực điện, giao thông, công nghệ chiến lược để xem xét cho vay theo quy định.
Mục tiêu đến năm 2030 quy mô kinh tế số đạt tối thiểu 30% GDP sẽ rất cần những hạ tầng đủ mạnh để mọi chủ thể trong nền kinh tế có thể giao dịch, thanh toán, vay vốn, đầu tư, nộp thuế, sử dụng dịch vụ công, mua bán hàng hóa và quản trị dòng tiền trên môi trường số một cách thuận tiện, an toàn, tin cậy. Trong hành trình đó, “cao tốc” tài chính số đang và sẽ tiếp tục là một trong những tuyến cao tốc quan trọng nhất, nơi dòng tiền, dữ liệu và niềm tin cùng lưu chuyển để tạo động lực mới cho tăng trưởng.
Tin liên quan


Tin khác

Chuyển đổi số bắt đầu từ những giao dịch nhỏ

Chuyển đổi số và hành trình chạm tới cảm xúc

Từ phòng vệ đến phòng ngừa lừa đảo số

Xây dựng nguồn nhân lực tinh thông nghiệp vụ, làm chủ công nghệ

Khi doanh nghiệp trở thành trung tâm của chuyển đổi số ngân hàng

Ngân hàng có mặt ở mọi “điểm chạm” của nền kinh tế

Làm chủ dữ liệu - lợi thế cạnh tranh mang tính quyết định

Ngành Ngân hàng với cơ hội mới từ kỷ nguyên AI

Bình dân học vụ số và hành trình thắp sáng tri thức số

Gieo mầm kinh tế số giữa đại ngàn