Làm chủ dữ liệu - lợi thế cạnh tranh mang tính quyết định

 |
Thưa ông, trong bối cảnh dữ liệu đang trở thành “nguồn tài nguyên mới” của nền kinh tế số, ông nhìn nhận như thế nào về vai trò của dữ liệu đối với sự phát triển của ngành Ngân hàng?
Tại TPBank, chúng tôi luôn nhìn nhận dữ liệu là một "tài sản sống" được tạo ra mỗi ngày bởi chính những con người đang vận hành ngân hàng. Dữ liệu không chỉ là nền tảng mà chính là sức mạnh cốt lõi trong hành trình số hóa toàn diện. Với chiến lược "Data-first", chúng tôi coi việc làm chủ dữ liệu là lợi thế cạnh tranh mang tính quyết định của một ngân hàng số.
Sức mạnh cốt lõi này trước hết thể hiện ở việc biến dữ liệu thành bí quyết "thấu hiểu khách hàng". Bằng cách nắm bắt các dấu chân dữ liệu, ngân hàng có thể thấu hiểu sở thích, nhu cầu và dự đoán hành vi tương lai. Từ đó, chúng tôi cá nhân hóa trải nghiệm, tạo ra các sản phẩm phù hợp nhất với từng cá nhân thay vì cung cấp các dịch vụ đại trà.
Đồng thời, dữ liệu làm thay đổi hoàn toàn tư duy quản trị. Định hướng xuyên suốt của TPBank là trở thành một ngân hàng dẫn dắt bởi dữ liệu (Data-driven bank). Do đó, đối với các đề xuất trình phê duyệt, mọi quyết định quản trị đều cần được hậu thuẫn bởi dữ liệu và các bằng chứng định lượng, thay vì chỉ dựa trên kinh nghiệm hay cảm tính.
TPBank đã và đang khai thác Big Data, AI như thế nào để nâng cao trải nghiệm và quản trị rủi ro? Ông có thể chia sẻ một số kết quả nổi bật?
Trở thành ngân hàng Việt tiên phong với mô hình AI-Native, TPBank định hình toàn bộ hệ thống theo triết lý AI-Top. Chúng tôi không chỉ dừng ở việc số hóa quy trình, mà đưa AI lên tầng cao nhất, đóng vai trò như một "bộ não" chỉ huy để khai phóng sức mạnh của khối dữ liệu khổng lồ.
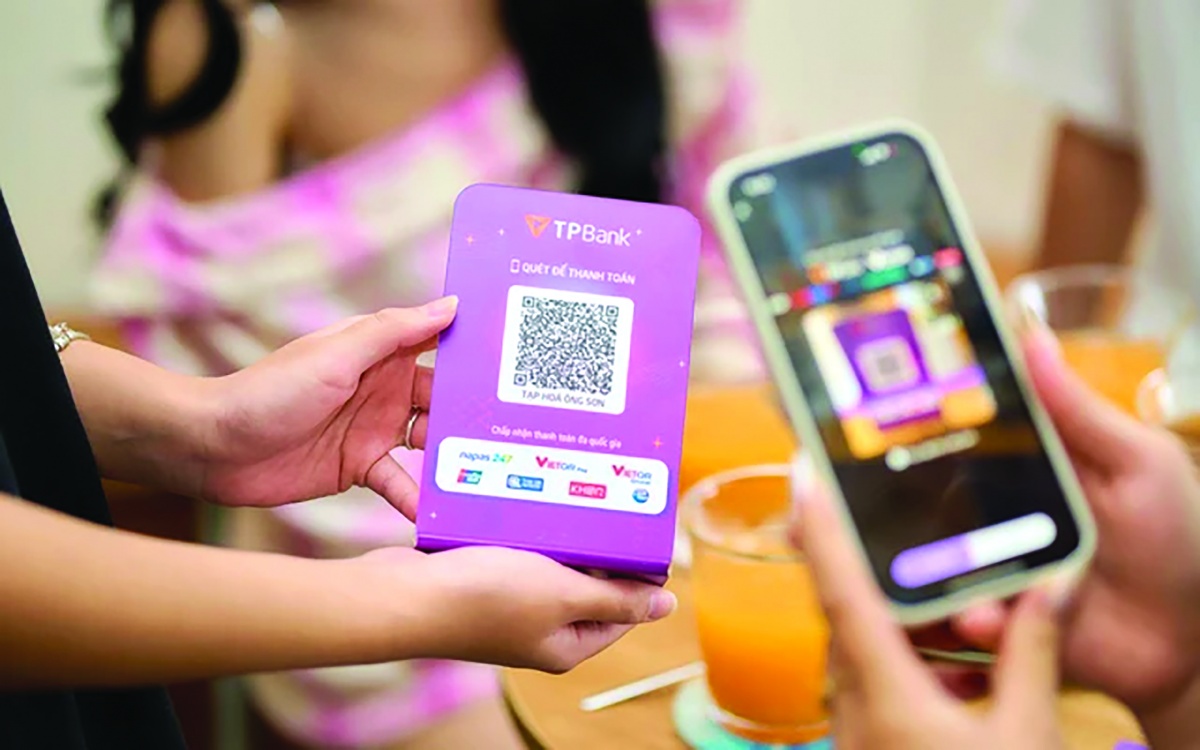
Ở khía cạnh trải nghiệm, "bộ não" AI liên tục phân tích thói quen để cá nhân hóa và đưa ra các gợi ý dịch vụ chuẩn xác cho từng khách hàng. Một trong những kết quả nổi bật nhất là tỷ lệ giao dịch trên kênh số của TPBank hiện luôn duy trì ở mức trên 99%. Hệ sinh thái từ App TPBank đến LiveBank 24/7 đang xử lý hàng triệu giao dịch mỗi ngày. Đặc biệt, các trợ lý ảo AI của chúng tôi đã có thể tự động tiếp nhận và giải quyết thành công phần lớn các yêu cầu hỗ trợ từ khách hàng mà không cần sự can thiệp của con người, giúp trải nghiệm xuyên suốt 24/7.
Trong khía cạnh quản trị rủi ro, AI và Big Data đang tạo ra một lớp phòng vệ chủ động, vững chắc cho toàn hệ thống. Thay vì rà soát thủ công, các mô hình Machine Learning của TPBank hiện tự động chấm điểm tín dụng, giám sát giao dịch theo thời gian thực và phát hiện sớm các dấu hiệu gian lận. Nhờ đó, thời gian thẩm định và phê duyệt đối với một số sản phẩm tín dụng đã được rút ngắn từ vài ngày xuống chỉ còn vài phút với tỷ lệ tự động hóa rất cao.
Tuy nhiên, để các mô hình này hoạt động chính xác và mang lại những con số ấn tượng như vậy, một nguyên tắc quan trọng là độ phủ và độ chính xác của dữ liệu. Tại TPBank, chúng tôi xây dựng nền tảng Data Lakehouse, áp dụng kiến trúc quản lý dữ liệu hiện đại kết hợp những ưu điểm tốt nhất của Data Lake (hồ dữ liệu) và Data Warehouse (kho dữ liệu), nơi toàn bộ dữ liệu (bao gồm dữ liệu cấu trúc và phi cấu trúc) được tích hợp và quản trị tập trung, đây là nền tảng quan trọng để chúng tôi tạo ra các mô hình Machine Learning và AI Agent; Mọi phòng ban trong ngân hàng cùng khai thác trên cùng một phiên bản dữ liệu, đảm bảo tính nhất quán và hiện thực hoá chiến lược dân chủ hoá dữ liệu mà chúng tôi theo đuổi. Chất lượng dữ liệu được kiểm soát chặt chẽ ngay từ đầu vào bằng cách tự động hoá quy trình, giảm thiểu tối đa việc nhập liệu, đồng thời thông qua các tác nhân AI trợ giúp nhận diện và tự động bóc tách các thông tin cần thiết.
Việc kết nối, chia sẻ dữ liệu với các cơ sở dữ liệu quốc gia (như VNeID) tạo ra cơ hội gì và TPBank đã chuẩn bị thế nào?
Việc kết nối, khai thác các cơ sở dữ liệu quốc gia là bước tiến chiến lược giúp ngành Ngân hàng giải quyết triệt để bài toán chất lượng dữ liệu đầu vào. Cơ hội lớn nhất là khả năng định danh khách hàng (eKYC) với độ chính xác tuyệt đối. Nguồn dữ liệu được xác thực này giúp ngân hàng loại bỏ rủi ro gian lận danh tính và tối ưu hóa thời gian phê duyệt dịch vụ.
Tại TPBank, việc tích hợp dữ liệu này mang lại hiệu quả đồng bộ trên toàn bộ mạng lưới giao dịch đa kênh (Omnichannel). Trên không gian số như App TPBank, khách hàng có thể mở tài khoản, định mức và duyệt vay tín chấp hoàn toàn không giấy tờ (Paperless) chỉ trong vài phút. Tại các quầy giao dịch truyền thống, thời gian phục vụ cũng được rút ngắn tối đa do các bước đối chiếu, xác minh thông tin đã được hệ thống tự động xử lý thông qua nền tảng dữ liệu dùng chung.
Không chỉ dừng lại ở các kênh giao dịch lõi, sự kết nối dữ liệu này còn mở ra những không gian tiện ích đột phá. Cụ thể, TPBank đã tiên phong tích hợp hệ thống LiveBank 24/7 với mô hình "Trạm công dân số". Thông qua ứng dụng VNeID và căn cước công dân gắn chip, các điểm giao dịch tự động này giờ đây không chỉ phục vụ các nhu cầu tài chính mà còn hỗ trợ người dân xác thực định danh điện tử mọi lúc, mọi nơi, qua đó góp phần tích cực vào công cuộc xây dựng xã hội số của Chính phủ.
Ông có kiến nghị gì để thúc đẩy khai thác dữ liệu an toàn, tạo động lực cho tăng trưởng của ngành Ngân hàng và nền kinh tế số?
Theo tôi, để dữ liệu thực sự trở thành động lực tăng trưởng của nền kinh tế số, cần song hành ba yếu tố: dữ liệu chuẩn, công nghệ đủ mạnh và cơ chế kết nối đủ mở.
Thứ nhất, ngành Ngân hàng cần thiết lập kỷ luật về dữ liệu một cách đồng bộ. Các TCTD phải chuẩn hóa quy trình thu thập và quản trị dữ liệu (Data Governance), tuyệt đối không vì áp lực tăng trưởng tốc độ mà bỏ qua tính toàn vẹn của dữ liệu hồ sơ. Chỉ khi dữ liệu gốc chuẩn xác, các phân tích và dự báo mới mang lại giá trị thực tiễn.
Thứ hai, lấy công nghệ cao để trị công nghệ cao trong công tác bảo mật. Đứng trước các rủi ro tội phạm mạng sử dụng Deepfake và AI tạo sinh để dò quét lỗ hổng, ngành Ngân hàng không thể chỉ phòng thủ bị động. Các tổ chức cần chủ động đầu tư, ứng dụng AI vào công tác phòng chống rửa tiền (AML) và giám sát giao dịch tự động. Đây là cách thức bắt buộc để bảo vệ an toàn cho khối tài sản dữ liệu nhạy cảm của khách hàng.
Thứ ba, cần thúc đẩy việc kiến tạo hệ sinh thái mở. Các ngân hàng nên tích cực hoàn thiện hạ tầng kết nối (Open API) để mở rộng sự liên thông với Cơ sở dữ liệu quốc gia về dân cư cũng như các nền tảng số của nhiều lĩnh vực khác. Sự cộng hưởng dữ liệu một cách an toàn giữa các bên không chỉ giúp tối ưu chi phí vận hành toàn ngành mà còn mang lại những trải nghiệm tài chính liền mạch, toàn diện cho người dân.
Xin cảm ơn ông!
Tin liên quan


Tin khác

Chuyển đổi số bắt đầu từ những giao dịch nhỏ

Chuyển đổi số và hành trình chạm tới cảm xúc

Từ phòng vệ đến phòng ngừa lừa đảo số

Xây dựng nguồn nhân lực tinh thông nghiệp vụ, làm chủ công nghệ

Khi doanh nghiệp trở thành trung tâm của chuyển đổi số ngân hàng

Ngân hàng có mặt ở mọi “điểm chạm” của nền kinh tế

Ngành Ngân hàng với cơ hội mới từ kỷ nguyên AI

Bình dân học vụ số và hành trình thắp sáng tri thức số

Gieo mầm kinh tế số giữa đại ngàn

Chuyển đổi số và bước chuyển trong tư duy của ngành Ngân hàng