Khơi thông nguồn lực cho đổi mới sáng tạo tài chính - ngân hàng

Tại Diễn đàn, Học viện Ngân hàng giới thiệu Báo cáo đề dẫn “Khơi thông nguồn lực cho đổi mới sáng tạo ngành tài chính – ngân hàng”, chuyển tải những nội dung chính của hợp phần tài chính – ngân hàng trong Báo cáo thường niên về đổi mới sáng tạo quốc gia năm 2026. Đây là lần đầu tiên lĩnh vực tài chính – ngân hàng có một hợp phần riêng trong báo cáo thường niên, do Học viện Ngân hàng chủ trì biên soạn trên cơ sở dữ liệu của Ngân hàng Nhà nước và các báo cáo, công bố chính thức của các tổ chức tín dụng.
Theo Báo cáo, điểm đáng chú ý trong năm 2026 là hoạt động đổi mới sáng tạo của ngành Ngân hàng ngày càng được tổ chức và điều phối ở cấp ngành thay vì chủ yếu dựa vào các sáng kiến riêng của từng tổ chức tín dụng. Ngân hàng Nhà nước đã thành lập Ban Chỉ đạo và Tổ giúp việc của ngành Ngân hàng về phát triển khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số, dữ liệu và Đề án 06, đồng thời ban hành kế hoạch hành động năm 2026.
 |
| Đồ họa: Hồng Sơn |
Từ đầu năm đến nay, nhiều kế hoạch, chỉ thị, quyết định và thông tư liên quan đến khoa học công nghệ, chuyển đổi số, cải cách hành chính và cắt giảm điều kiện kinh doanh đã được ban hành. Trọng tâm là tiếp tục tháo gỡ điểm nghẽn đối với thanh toán số, ngân hàng số, cơ chế thử nghiệm có kiểm soát và cho vay bằng phương tiện điện tử. Những vấn đề mới như tài sản số, stablecoin, chia sẻ và bảo vệ dữ liệu cá nhân cũng đang được nghiên cứu.
Những chuyển động này cho thấy đổi mới sáng tạo trong ngành Ngân hàng không còn chỉ được nhìn dưới góc độ đầu tư thêm công nghệ hay số hóa một quy trình hiện hữu. Yêu cầu đang mở rộng sang cách thức tổ chức nguồn lực, chia sẻ dữ liệu, xây dựng năng lực nghiên cứu và tạo môi trường để những giải pháp mới có thể được thử nghiệm, đánh giá trước khi triển khai trên diện rộng.
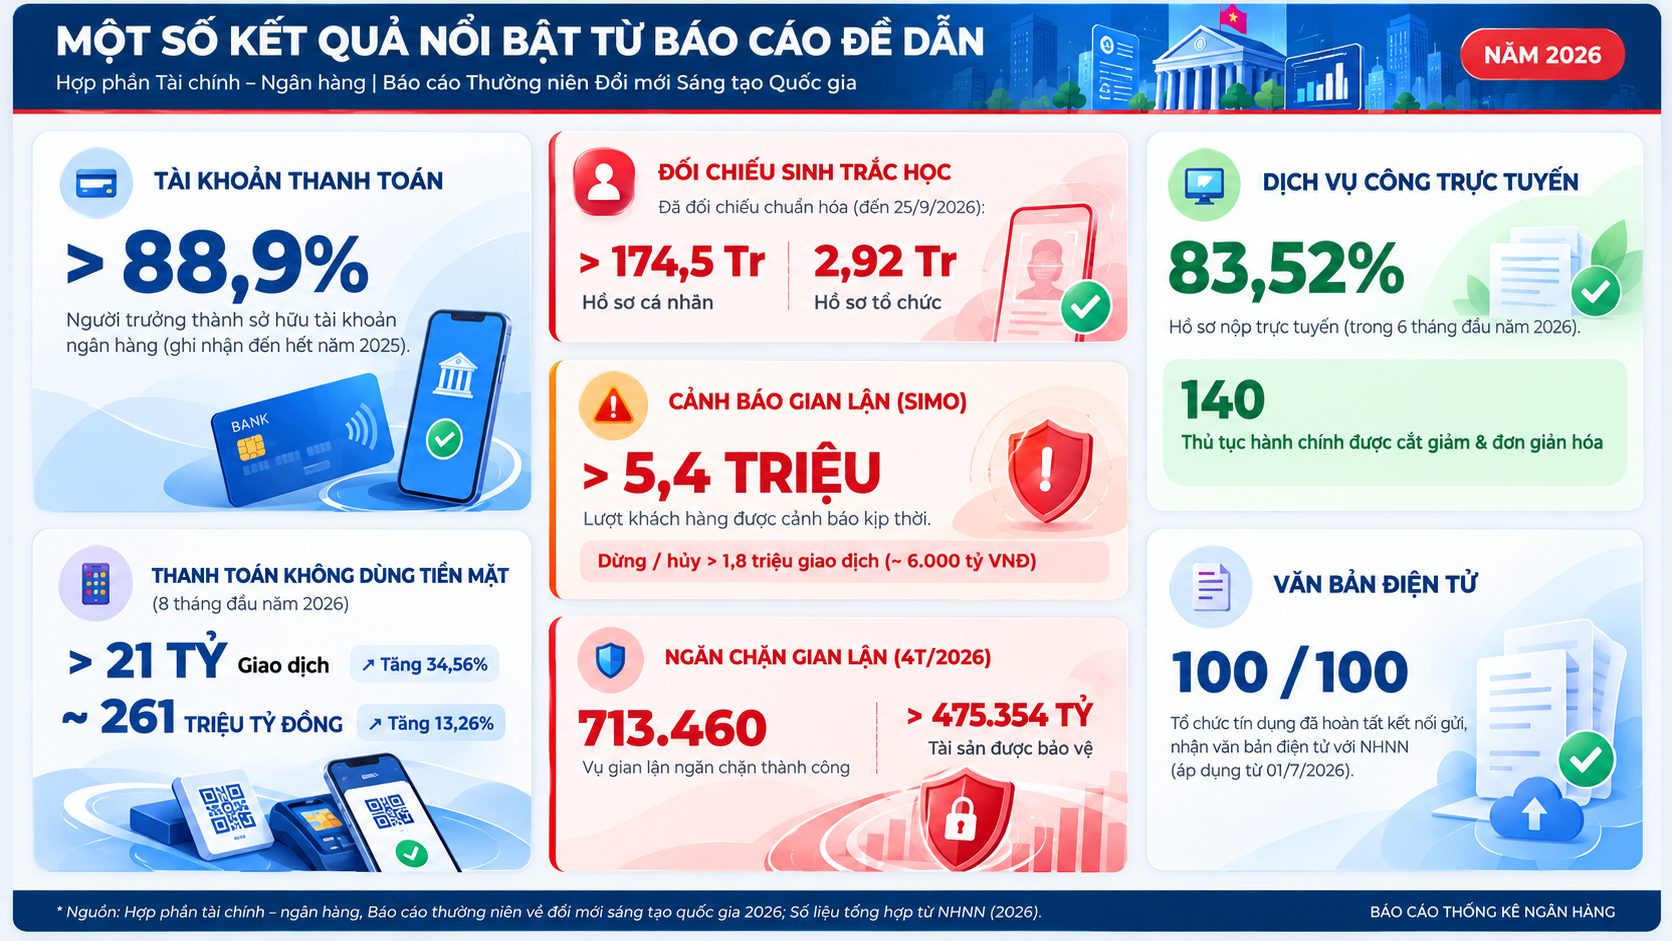
Thanh toán số tiếp tục là một trong những lĩnh vực thể hiện rõ nhất kết quả của quá trình này. Đến hết năm 2025, hơn 88,9% người trưởng thành tại Việt Nam có tài khoản ngân hàng, giá trị thanh toán không dùng tiền mặt gấp 28 lần GDP. Trong 8 tháng đầu năm 2026, cả nước ghi nhận hơn 21 tỷ giao dịch thanh toán không dùng tiền mặt với tổng giá trị gần 261 triệu tỷ đồng, tăng 34,56% về số lượng và 13,26% về giá trị so với cùng kỳ.
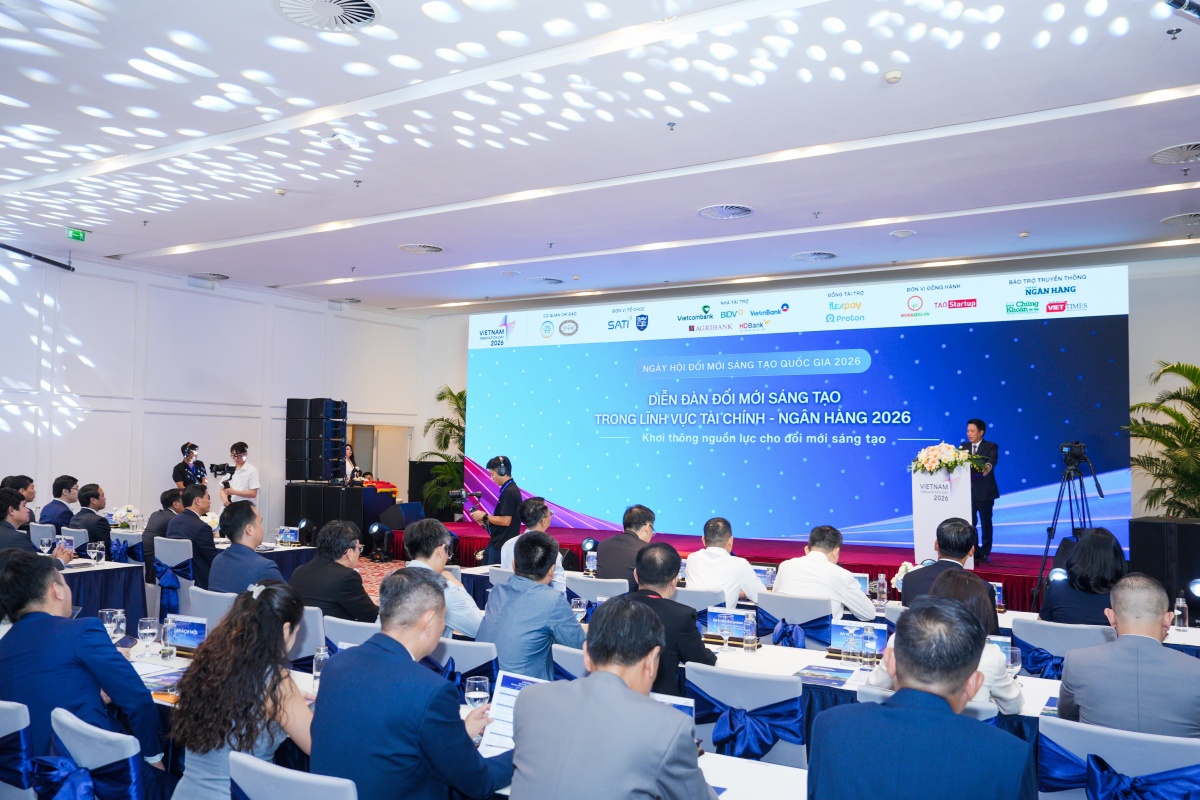 |
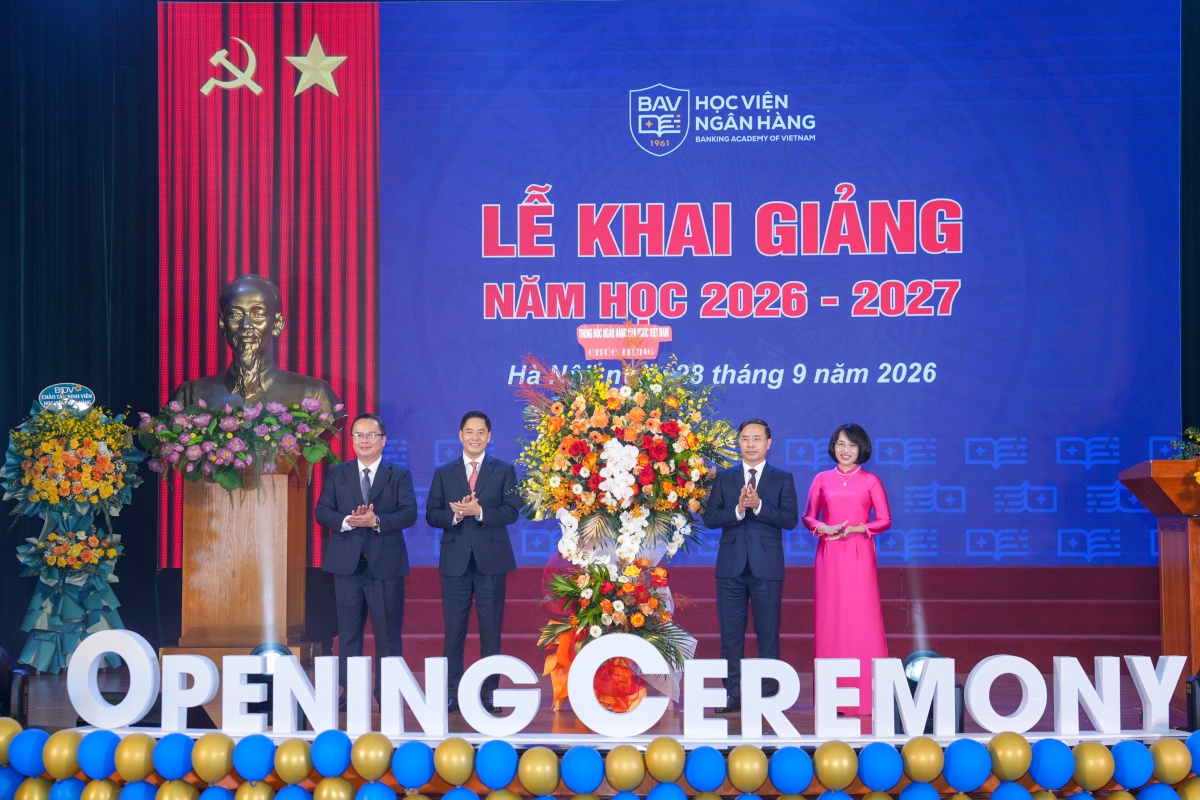
| Diễn đàn Đổi mới sáng tạo trong lĩnh vực tài chính – ngân hàng năm 2026 với chủ đề “Khơi thông nguồn lực cho đổi mới sáng tạo”. |
Kết nối thanh toán bán lẻ xuyên biên giới cũng tiếp tục được mở rộng. Việt Nam đã hoàn thành kết nối thanh toán qua mã QR với Thái Lan, Lào, Campuchia, Singapore và Trung Quốc, đồng thời tiếp tục triển khai kết nối với Ấn Độ và một số thị trường khác.
Song song với mở rộng quy mô giao dịch số, Báo cáo nhấn mạnh an toàn và quản trị rủi ro là một phần không thể tách rời của đổi mới sáng tạo. Việc đánh giá hiệu quả công nghệ vì vậy không chỉ dựa trên số lượng giải pháp được triển khai mà còn phải xem xét khả năng phòng ngừa và giảm thiểu thiệt hại.
Hệ thống SIMO phục vụ quản lý, giám sát và phòng ngừa rủi ro gian lận trong thanh toán đã có 147 tổ chức tín dụng và trung gian thanh toán kết nối, chia sẻ dữ liệu. Đến ngày 21/9/2026, dịch vụ truy vấn tài khoản nghi ngờ gian lận đã cảnh báo hơn 5,4 triệu lượt khách hàng; hơn 1,8 triệu lượt khách hàng sau cảnh báo đã tạm dừng hoặc hủy giao dịch, với tổng số tiền hơn 6.000 tỷ đồng.
Cùng với đó, đến ngày 25/9/2026, hơn 174,5 triệu hồ sơ khách hàng cá nhân và 2,92 triệu hồ sơ khách hàng tổ chức đã được đối chiếu sinh trắc học. Những kết quả này cho thấy đổi mới trong lĩnh vực tài chính – ngân hàng đang gắn ngày càng chặt với việc khai thác dữ liệu để tăng khả năng nhận diện và phòng ngừa rủi ro.
Ở phía các tổ chức tín dụng, một xu hướng đáng chú ý là hoạt động đổi mới đang dần được chuyên nghiệp hóa thông qua việc thành lập các đơn vị chuyên trách về đổi mới sáng tạo, dữ liệu hoặc trí tuệ nhân tạo. Theo Báo cáo, vai trò của các đơn vị này cũng đang thay đổi, từ trực tiếp nghiên cứu khép kín sang điều phối nguồn lực và kết nối các đối tác trong hệ sinh thái.
Các nghiên cứu điển hình tại Agribank, Vietcombank, BIDV và VietinBank cho thấy cách tiếp cận đổi mới giữa các ngân hàng có thể rất khác nhau tùy đặc điểm khách hàng, mô hình kinh doanh và nền tảng dữ liệu.
Với Agribank, mạng lưới rộng và lượng khách hàng lớn tại khu vực nông nghiệp, nông thôn dẫn đến cách tiếp cận kết hợp số hóa với duy trì, tự động hóa các kênh vật lý. Vietcombank tập trung vào kết nối thanh toán QR xuyên biên giới và mở rộng mạng lưới chấp nhận thanh toán thông qua hợp tác. BIDV phát triển theo hướng ngân hàng số mở, kết nối các dịch vụ và đối tác trên nền tảng số. Trong khi đó, VietinBank lựa chọn dữ liệu làm nền tảng và AI làm động lực cho quá trình chuyển đổi.
Điểm chung từ các trường hợp này là công nghệ chỉ tạo ra giá trị khi gắn với một bài toán kinh doanh cụ thể. Việc “làm chủ công nghệ” cũng không đồng nghĩa ngân hàng phải tự phát triển toàn bộ cấu phần, mà quan trọng hơn là duy trì được năng lực chiến lược, kiểm soát dữ liệu, đánh giá hiệu quả và lựa chọn đúng phần việc cần tự thực hiện hoặc hợp tác.
Ở góc độ nguồn lực, sự phối hợp giữa cơ quan quản lý, tổ chức tín dụng và các cơ sở đào tạo đang trở thành một mắt xích quan trọng. Theo Báo cáo, mô hình hợp tác giữa nhà trường, doanh nghiệp và cơ quan quản lý hiện được triển khai theo nhiều hướng, từ nghiên cứu theo đặt hàng của ngân hàng thương mại, phát triển chương trình đào tạo và trao đổi chuyên gia đến ươm tạo dự án công nghệ tài chính và luân chuyển nhân lực.
Tại Học viện Ngân hàng, chức năng của Viện Nghiên cứu khoa học ngân hàng đã được mở rộng sang hỗ trợ khởi nghiệp và đổi mới sáng tạo; Trung tâm Hỗ trợ khởi nghiệp và Đổi mới sáng tạo được thành lập; Digital Hub và phòng học thông minh được đưa vào vận hành. Học viện cũng đang triển khai 11 dự án quốc tế và đăng ký 11 sáng kiến số trong năm 2026.
Tuy nhiên, Báo cáo cũng cho thấy quá trình đưa đổi mới sáng tạo đi sâu hơn vào hoạt động tài chính – ngân hàng vẫn còn những vấn đề cần tiếp tục xử lý.
Một trong số đó là khuôn khổ pháp lý đối với các lĩnh vực mới như tài sản số, stablecoin, chia sẻ dữ liệu và công nghệ tài chính cần tiếp tục được hoàn thiện. Cơ chế thử nghiệm có kiểm soát cũng cần thêm kết quả thực tiễn để có cơ sở đánh giá đầy đủ hiệu quả và khả năng nhân rộng.
Sau hơn một năm thực hiện Nghị định số 94/2025/NĐ-CP, kết quả triển khai sandbox còn tương đối khiêm tốn. Đối với giải pháp chấm điểm tín dụng và chia sẻ dữ liệu qua Open API, hai hồ sơ đã được tiếp nhận, xử lý và trả lại; đối với cho vay ngang hàng, 13 trong 16 hồ sơ hợp lệ đang được thẩm định. Hệ thống kết nối thông tin tín dụng với các công ty cho vay ngang hàng đã vận hành chính thức từ tháng 3/2026.
Bên cạnh thể chế, năng lực nghiên cứu và chuyển giao công nghệ giữa các cơ sở đào tạo chưa đồng đều, trong khi hiệu quả dài hạn của kết nối dữ liệu còn phụ thuộc vào khả năng quản trị, khai thác và chuyển hóa dữ liệu thành các ứng dụng cụ thể.
Điều này đặt ra yêu cầu nguồn lực cho đổi mới sáng tạo không chỉ được nhìn dưới góc độ vốn đầu tư. Một hệ sinh thái đổi mới hiệu quả còn cần nguồn dữ liệu có chất lượng, nhân lực phù hợp, hạ tầng nghiên cứu, cơ chế hợp tác và môi trường pháp lý cho phép thử nghiệm những mô hình mới trong giới hạn kiểm soát rủi ro.
Khi thanh toán số, hạ tầng dữ liệu và năng lực công nghệ của ngành Ngân hàng đã có bước phát triển nhanh, vấn đề tiếp theo không đơn thuần là có thêm bao nhiêu công nghệ mới, mà là các nguồn lực hiện có được kết nối và chuyển hóa thành những giải pháp tạo giá trị như thế nào.
Theo Báo cáo, đây cũng là câu hỏi trọng tâm đặt ra cho Diễn đàn: khi hạ tầng, thể chế và năng lực công nghệ đã có những bước tiến rõ rệt, cần cơ chế nào để nguồn lực tài chính thực sự chảy vào đổi mới sáng tạo.
Tin liên quan



Tin khác

Văn hóa - Sức mạnh nội sinh của cuộc Chuyển đổi số tại BIDV - Kỳ 3

VietinBank bắt tay GreenHouse và Ingrid International: Thúc đẩy hệ sinh thái xanh AI và chuyển đổi số toàn diện

Đổi mới sáng tạo sản phẩm ngân hàng: Từ thêm tính năng đến tạo giá trị mới

Văn hóa - Sức mạnh nội sinh của cuộc Chuyển đổi số tại BIDV - Kỳ 2

Chống gian lận thanh toán số: Cuộc đua tính bằng giây

Chủ động phòng, chống gian lận trên môi trường tài chính số

Văn hóa - Sức mạnh nội sinh của cuộc Chuyển đổi số tại BIDV - Kỳ 1
AI giúp ngân hàng 'hiểu' khách hàng, nâng chất lượng dịch vụ

Chính sách cùng công nghệ mở ra dư địa mới cho tín dụng ngân hàng

Hạ tầng số công cần gắn với an toàn, tin cậy và kết nối kinh tế