Lợi suất trái phiếu Nhật lập kỷ lục, dư địa của BoJ và chính phủ hẹp lại

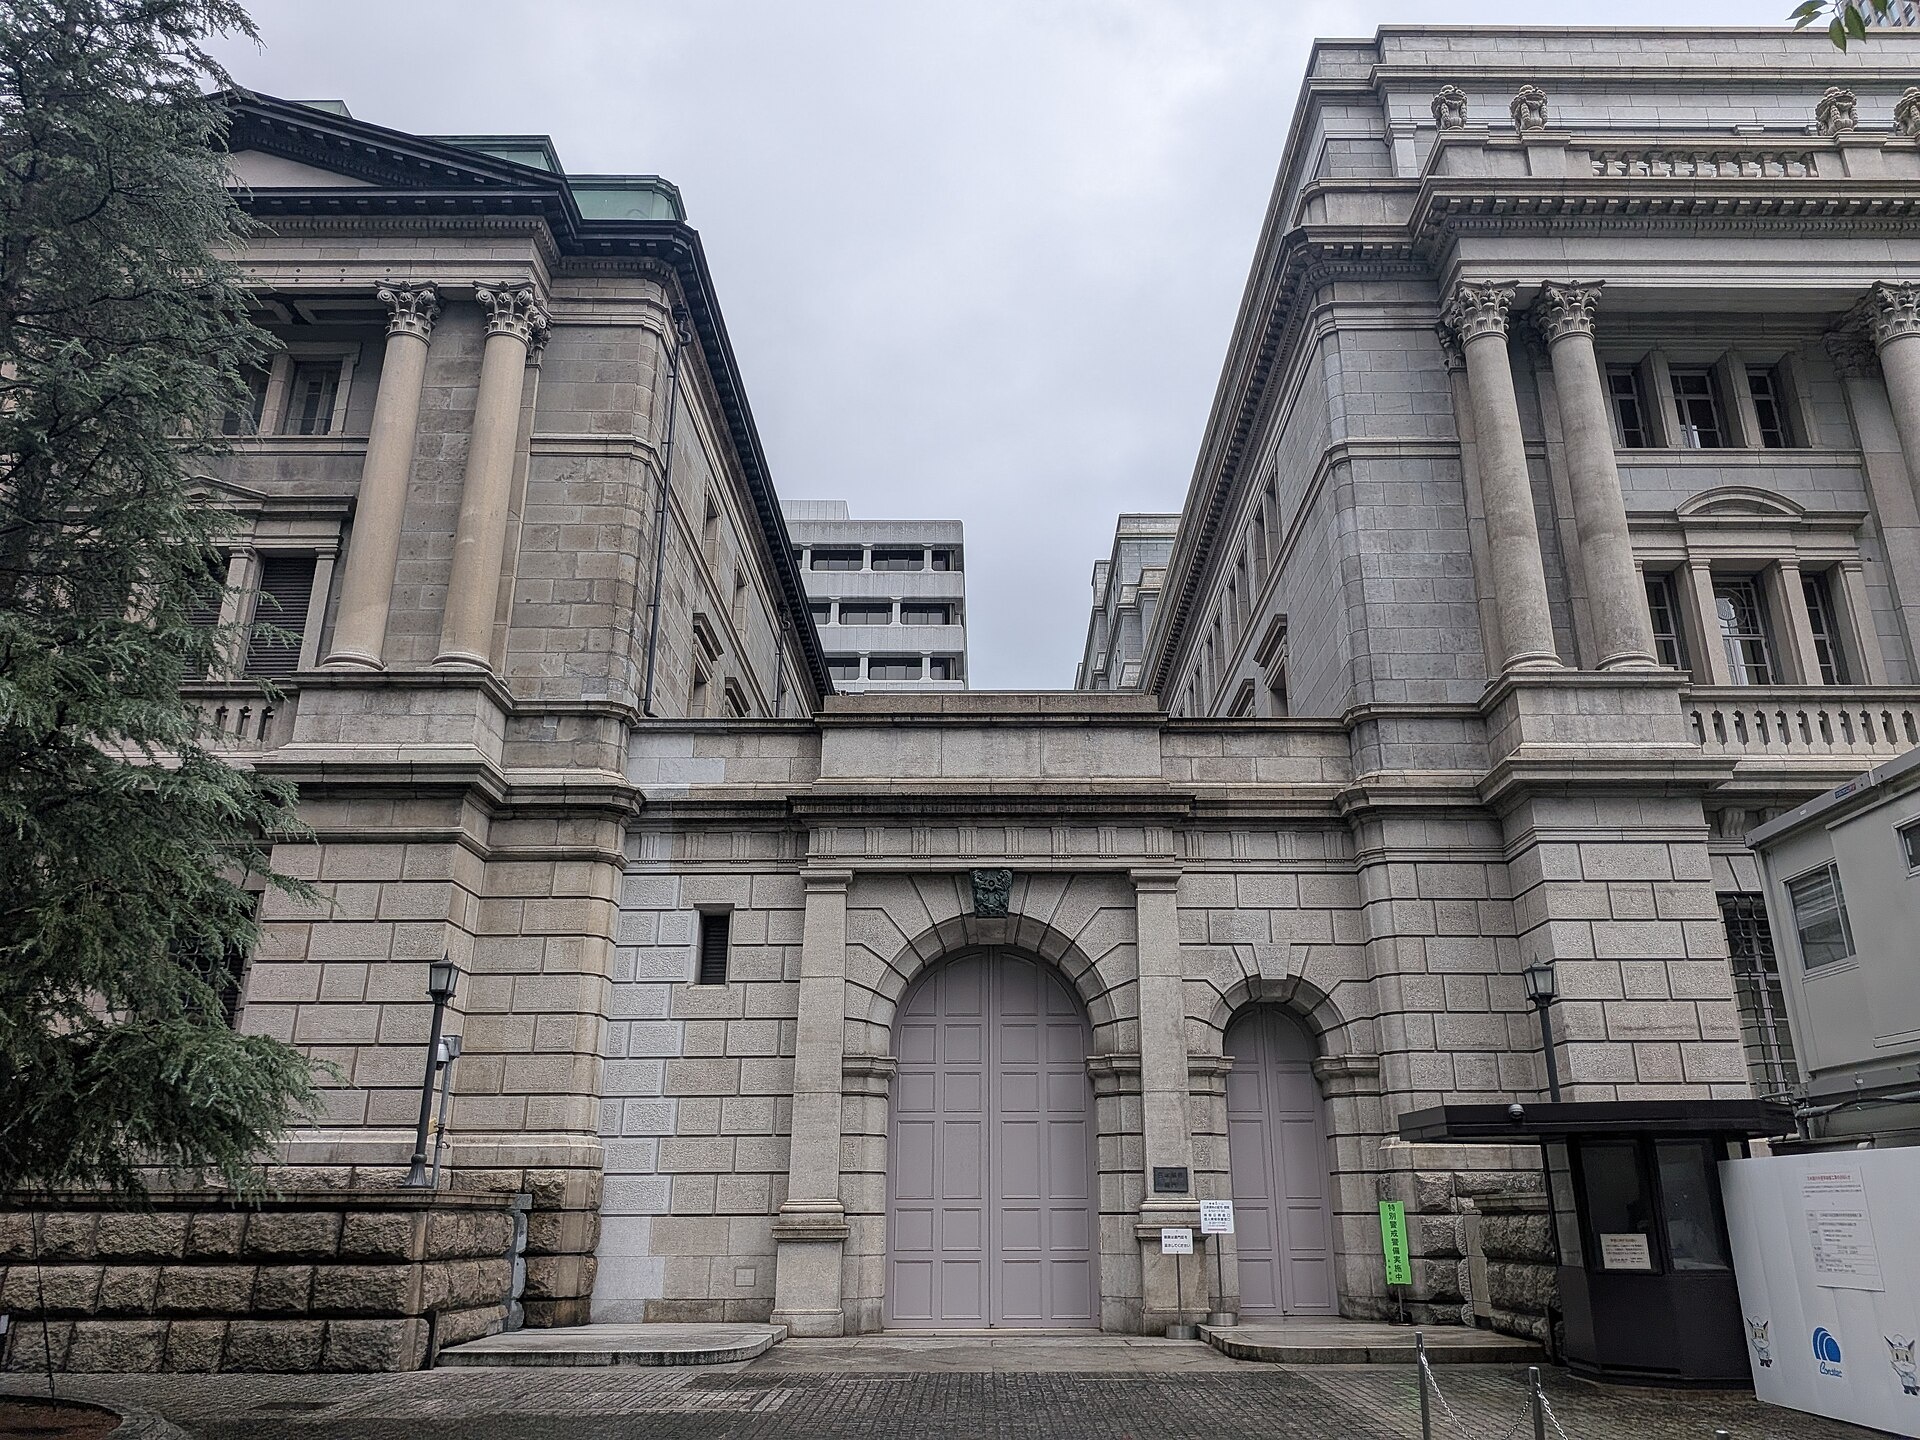 |
| Trụ sở BoJ. Ảnh: Syced/Wikimedia Commons, CC0 |
Từ bài toán lãi suất sang “hóa đơn” nợ
Bà Takaichi cho biết chính phủ sẽ theo đuổi tính bền vững tài khóa, ngay cả khi tăng chi tiêu để nâng cao tiềm năng tăng trưởng, trong đó có việc rà soát các ưu đãi thuế và khoản trợ cấp hiện hành. “Tính bền vững tài khóa rõ ràng là điều kiện tiên quyết để chúng tôi theo đuổi chính sách tài khóa ‘có trách nhiệm và chủ động’,” bà Takaichi phát biểu trong bài diễn văn chính sách trước Quốc hội.
Những phát biểu này phản ánh mối lo ngại ngày càng gia tăng tại Tokyo về đà tăng của lợi suất trái phiếu chính phủ Nhật Bản (JGB), bởi điều này sẽ làm tăng chi phí huy động vốn cho các kế hoạch chi tiêu đầy tham vọng của Chính phủ. JGB kỳ hạn 30 năm đã tăng lên mức kỷ lục 4,235%, giữa lo ngại nguồn cung nợ và áp lực lạm phát.
Nợ công của Nhật Bản hiện tương đương khoảng gấp đôi quy mô nền kinh tế, mức cao nhất trong số các nền kinh tế phát triển. Chi phí huy động vốn đang gia tăng khi BoJ nâng lãi suất và thu hẹp dần quy mô mua trái phiếu, trong nỗ lực đưa nền kinh tế thoát khỏi sự phụ thuộc vào các biện pháp kích thích quy mô lớn đã kéo dài suốt nhiều thập kỷ. Chi phí vay mới tăng kéo dài sẽ làm “hóa đơn” lãi vay lớn dần.
Áp lực xuất hiện đúng lúc BoJ tăng tốc rời chính sách tiền tệ siêu nới lỏng. Ngân hàng trung ương Nhật đã nâng lãi suất chính sách lên 1,25% tại cuộc họp tháng 9, mức cao nhất trong 31 năm, sau một lần tăng vào tháng 6. Một số thành viên BoJ còn cho rằng lãi suất cần sớm tiến gần hơn tới mức “mục tiêu” để ngăn áp lực giá vượt kiểm soát.
Bài toán vì thế khó hơn. Lạm phát cơ bản hiện đã ở gần mục tiêu 2% của BoJ, trong khi mức tăng tiền lương đang dần ổn định ở ngưỡng phù hợp với lạm phát 2%. Trong bối cảnh đó, cựu thành viên hội đồng BoJ, ông Asahi Noguchi cho rằng, Nhật Bản không còn cần đến các chính sách tài khóa và tiền tệ mang tính nới lỏng nhằm kích thích tổng cầu và việc triển khai các chính sách nhằm kích thích thêm tổng cầu sẽ là “quá rủi ro”.
“Trong bối cảnh vẫn còn rất nhiều bất định về mức độ các đợt tăng lãi suất tác động đến nền kinh tế, BoJ có lẽ muốn tiến hành hết sức thận trọng và từng bước,” ông Noguchi nói. “Nhưng các lực lượng thị trường sẽ không cho phép BoJ chậm rãi như vậy.”
Ông Noguchi nhận định lãi suất có thể lên 1,5% vào tháng 12 và sau đó tới 1,75%, thậm chí 2% tùy diễn biến tình hình. Nhưng ông cũng cảnh báo mức 2% có thể gây cú sốc cho các hộ gia đình và doanh nghiệp vốn quen với lãi suất rất thấp trong một thời gian dài.
Bài toán kép của Tokyo
Bà Takaichi cho biết chính phủ sẽ tìm cách thu hút đầu tư tư nhân vào các lĩnh vực tăng trưởng thông qua “các khoản chi tài khóa quy mô lớn, dài hạn, được triển khai một cách có kế hoạch và có thể dự báo”. Đồng thời, chính phủ sẽ kiểm soát quy mô phát hành trái phiếu hằng năm, điều chỉnh mức vay nợ dựa trên nguồn thu thuế, mặt bằng lãi suất, chi phí trả nợ cũng như diễn biến của nền kinh tế và thị trường.
“Nếu nền kinh tế và thị trường có những biến động ngoài dự kiến, chúng tôi sẽ xem xét kỹ tác động và phản ứng linh hoạt khi cần thiết”, bà Takaichi nói thêm.
Một trong những ưu tiên trước mắt là thông qua luật để triển khai kế hoạch giảm thuế trong hai năm đối với các mặt hàng thực phẩm, bắt đầu từ tháng 4 năm sau. Kế hoạch này từng khiến thị trường trái phiếu bị bán tháo do chính phủ chưa đưa ra đủ chi tiết về cách bù đắp phần hụt thu ngân sách phát sinh từ việc giảm thuế.
Nếu lợi suất dài hạn tiếp tục tăng, Tokyo sẽ phải cân nhắc giữa thu hẹp tham vọng kích thích, tìm nguồn thu mới để giảm nhu cầu vay, hoặc điều chỉnh cơ cấu phát hành để hạn chế áp lực ở kỳ hạn dài. Chính tuyên bố sẽ cân nhắc lợi suất và chi phí trả nợ khi phát hành trái phiếu cho thấy chính phủ đã bắt đầu tính đến “trần chịu đựng” của thị trường. Trong khi với BoJ, câu hỏi là Nhật Bản có thể chịu được mặt bằng lãi suất cao đến mức nào trước khi chi phí vốn dài hạn có thể gây ra các tác động như làm suy yếu đầu tư, tăng áp lực ngân sách trả nợ.
Đó có thể là ranh giới mới của quá trình bình thường hóa tiền tệ tại Nhật Bản: BoJ vẫn cần chống lạm phát, nhưng thị trường trái phiếu đang buộc cả ngân hàng trung ương và chính phủ phải cùng tính đến “hóa đơn” của lãi suất cao.
Tin liên quan


Tin khác

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 5/10

Mỹ bỏ phương án cấm xuất khẩu diesel: Hai ‘van giảm áp’ cùng mở cho thị trường năng lượng

Chỉ 29.000 việc làm mới: Cuộc họp tháng 10 của Fed gần như đã có câu trả lời?

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 2/10

Kỳ vọng Fed tăng lãi suất tháng 10 giảm mạnh: Động lực nào đằng sau đà tăng của đồng bạc xanh?

Chủ tịch Fed Dallas Logan: Cần tăng lãi suất thêm ít nhất 50 điểm cơ bản

Cược Fed tăng lãi suất giảm, USD vẫn lên đỉnh ba tháng: Trái phiếu kho bạc 10 năm đang thay đổi luật chơi?

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 1/10

Lạm phát hạ nhiệt, vì sao Fed vẫn để ngỏ cửa tăng lãi suất?

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 30/9