Nền tảng tiến tới điểm tín dụng toàn dân

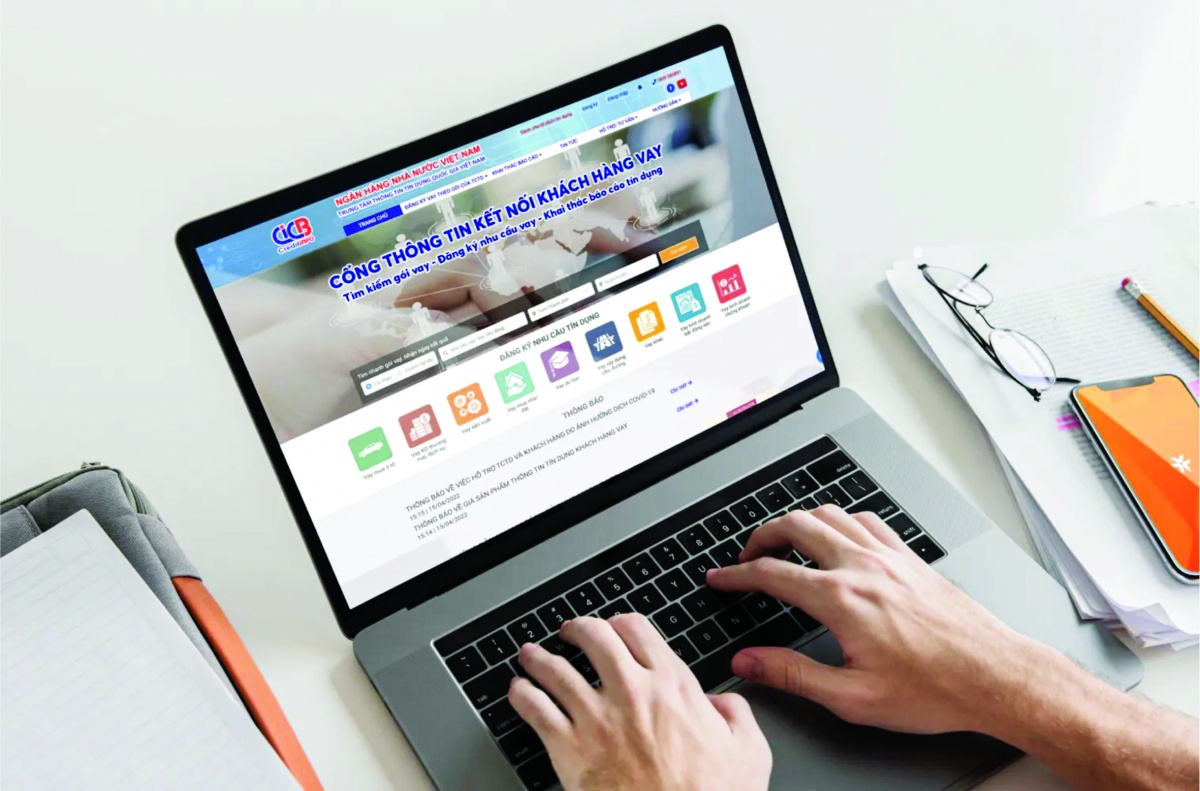
Với vai trò là cơ quan thông tin tín dụng quốc gia, Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC) đã chủ động đổi mới, xây dựng Mô hình chấm điểm tín dụng thể nhân CB 2.0 (Mô hình CB 2.0), chính thức ra mắt từ tháng 4/2021 nhằm bắt kịp xu thế quốc tế, phục vụ tốt hơn các mục tiêu của Chính phủ, NHNN, các TCTD và người dân.
Phục vụ tốt hơn cho người dân, doanh nghiệp
Việc xây dựng và vận hành Mô hình CB 2.0 cũng thể hiện rõ vai trò của CIC trong việc đồng hành thực hiện các định hướng lớn của quốc gia. Mô hình CB 2.0 là bước đi cụ thể hóa Chiến lược chuyển đổi số ngành Ngân hàng đến năm 2025, định hướng đến 2030 (Quyết định số 810/QĐ-NHNN). Đồng thời góp phần quan trọng thực hiện Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030 (Quyết định số 149/QĐ-TTg), thúc đẩy khả năng tiếp cận tài chính chính thức cho mọi tầng lớp nhân dân. Mô hình cũng là một trong những nhiệm vụ trọng tâm trong việc triển khai Đề án phát triển CIC đến năm 2030 (Quyết định số 689/QĐ-NHNN), hướng tới xây dựng CIC thành tổ chức thông tin tín dụng hiện đại, chủ động, đa dạng hóa sản phẩm và dịch vụ.
Đặc biệt, Mô hình chấm điểm tín dụng thể nhân CB 2.0 chính là nền tảng đầu tiên hướng đến mục tiêu chiến lược: chuyển đổi Điểm tín dụng thể nhân CIC thành một điểm tín dụng quốc gia, phổ quát và đại chúng - nơi mọi công dân Việt Nam đều có thể sở hữu, theo dõi và nâng cao điểm tín dụng của mình một cách minh bạch, công bằng và bền vững.
Đối với NHNN, điểm tín dụng thể nhân CB 2.0 đóng vai trò là một công cụ đắc lực cho công tác giám sát và định hướng chính sách tín dụng vĩ mô. Với khả năng chấm điểm toàn diện gần 56 triệu khách hàng và được cập nhật thường xuyên, Mô hình chấm điểm tín dụng thể nhân CB 2.0 giúp NHNN theo dõi sát sao chất lượng tín dụng trong hệ thống, đồng thời hỗ trợ các TCTD trong việc tuân thủ yêu cầu Basel II và III về việc sử dụng mô hình chấm điểm nội bộ độc lập.
Đối với các TCTD, điểm tín dụng thể nhân CB 2.0 giúp tăng hiệu quả thẩm định tín dụng: Các chỉ số chấm điểm và xếp hạng cung cấp thêm thông tin để hỗ trợ cán bộ tín dụng ra quyết định chính xác, nhanh chóng, đặc biệt trong mô hình cho vay tiêu dùng nhanh, online.
Bên cạnh đó, còn giúp TCTD tiết kiệm chi phí. Cụ thể, điểm tín dụng thể nhân CB 2.0 được tích hợp trong các sản phẩm như S11A/S11T, K11, S40… bổ sung nhiều tính năng giá trị gia tăng, tuy nhiên vẫn giữ nguyên giá sản phẩm.
Đồng thời, còn hỗ trợ triển khai Basel II/III - Xếp hạng nội bộ (IRB). Điểm CB 2.0 có thể được tích hợp linh hoạt trong lộ trình triển khai IRB tại các TCTD dưới nhiều kịch bản như: Sử dụng như bộ lọc đầu vào cho khách hàng mới; bổ sung làm biến đầu vào trong mô hình IRB; là chỉ số tham chiếu (benchmark) để kiểm định kết quả mô hình nội bộ; là công cụ cảnh báo sớm rủi ro tín dụng vĩ mô và cảnh báo sớm.
Đối với người dân, điểm tín dụng thể nhân CB 2.0 giúp chủ động tiếp cận tín dụng. Khách hàng có điểm tín dụng tốt sẽ dễ dàng tiếp cận nguồn vốn từ ngân hàng và công ty tài chính, với lãi suất và điều kiện ưu đãi hơn. Đồng thời, khách hàng có thể tra cứu điểm tín dụng của mình từ website hoặc ứng dụng kết nối khách vay của CIC, từ đó có hướng điều chỉnh hành vi tài chính hợp lý. Nhờ bộ mã giải thích chi tiết lý do điểm số cao/thấp, CIC có thể dễ dàng tư vấn và đồng hành cùng khách hàng cải thiện năng lực tín dụng. Ngoài ra, việc phổ cập điểm tín dụng giúp người dân từng bước hình thành “hồ sơ tài chính điện tử”, phục vụ cho các nhu cầu đa dạng từ vay vốn, du học, xin việc đến định cư.
Một trong những lợi thế nổi bật làm nên sức mạnh của mô hình CB 2.0 là việc CIC đang sở hữu kho dữ liệu tín dụng lớn nhất, đầy đủ nhất và cập nhật nhất trong ngành Ngân hàng Việt Nam - bao phủ gần 56 triệu khách hàng thể nhân, được thu thập từ 125 các TCTD, chi nhánh ngân hàng nước ngoài, 1200 quỹ tín dụng nhân dân, các tổ chức tự nguyện khác trên toàn quốc. Kho dữ liệu dồi dào, liên tục và có chiều sâu này chính là nền tảng cốt lõi giúp nâng cao chất lượng mô hình, đảm bảo tính toàn diện, chính xác và khả năng phục vụ cho nhiều mục tiêu sử dụng khác nhau.
Vượt trội so với Mô hình CB 1.0
Mô hình chấm điểm tín dụng thể nhân 2.0 được xây dựng trên cơ sở hợp tác giữa CIC và Tập đoàn NICE - một trong ba công ty thông tin tín dụng hàng đầu Hàn Quốc - và là sự kế thừa, nâng cấp toàn diện từ Mô hình CB 1.0 ra đời năm 2015. Theo đó, Mô hình chấm điểm tín dụng thể nhân 2.0 được xây dựng và chấm điểm dựa trên bộ dữ liệu của toàn bộ khách hàng trên toàn quốc, so với chỉ hơn 10 triệu khách hàng chủ yếu tại Hà Nội và TP.HCM trong Mô hình CB 1.0. Mô hình này còn có hiệu suất kiểm định cao với chỉ số GINI xấp xỉ 82%. Đây là mức tốt, phản ánh khả năng mô hình phân biệt rõ ràng giữa nhóm khách hàng có khả năng trả nợ đúng hạn và nhóm khách hàng có nguy cơ vỡ nợ. Chỉ số phân biệt (KS - Kolmogorov-Smirnov) xấp xỉ 72% là chỉ số ở mức rất tốt, vượt ngưỡng thông lệ tối thiểu 30 - 40%. Chỉ số ổn định mô hình (PSI - Population Stability Index) nhỏ hơn 0.1, thể hiện mô hình ổn định, không bị biến động theo thời gian, sử dụng tốt trong thực tiễn.
Nếu Mô hình CB 1.0 chỉ chấm điểm khoảng 8 hạng đầu tiên, thì Mô hình CB 2.0 xếp hạng toàn bộ khách hàng theo chuẩn 10 hạng quốc tế, kể cả nhóm “thin-file” (khách hàng chưa có lịch sử tín dụng) - nhóm này được áp dụng công nghệ học máy (machine learning). Mô hình này còn có biến số phong phú, logic, từ 820 biến ứng viên được lựa chọn kỹ lưỡng qua nhiều vòng xử lý, đảm bảo mô hình phản ánh đúng hành vi tín dụng thực tế.
Mô hình CB 2.0 cũng có tính ổn định và cập nhật cao, chấm điểm thường xuyên, định kỳ (thay vì hàng quý như CB 1.0), sử dụng phần mềm R-CLIPS mạnh mẽ, dễ điều chỉnh. Đồng thời, giải thích rõ ràng, minh bạch với bộ mã giải thích, phân loại và khuyến nghị hành vi giúp giải thích cách tính điểm hợp lý và rõ ràng - điều CB 1.0 chưa được áp dụng.
So với các tổ chức quốc tế, các chuyên gia của CIC và Tập đoàn NICE hợp tác, trực tiếp xây dựng và vận hành mô hình, đảm bảo an toàn thông tin và dễ điều chỉnh theo yêu cầu trong nước. Ngoài ra, khác với các mô hình phát triển ở thị trường nước ngoài, CB 2.0 là sản phẩm thiết kế riêng theo đặc thù thị trường Việt Nam, dựa trên dữ liệu lớn chuẩn hóa theo Thông tư 03/NHNN.
Điểm tín dụng thể nhân CB 2.0 là nền tảng khởi đầu cho chiến lược dài hạn đưa điểm CIC trở thành “điểm tín dụng quốc gia, phổ cập cho toàn dân”. Để hiện thực hóa tầm nhìn này, CIC đã và đang tập trung vào các định hướng phát triển chính.
Thứ nhất, đầu tư công nghệ thông tin, đảm bảo hệ thống liên tục, ổn định, có khả năng truy xuất điểm CIC mọi lúc, mọi nơi.
Thứ hai, khảo sát, đồng hành với TCTD thông qua việc liên tục tổ chức khảo sát định kỳ, lấy ý kiến các ngân hàng, công ty tài chính về nhu cầu chấm điểm, từ đó cập nhật thêm thông tin ngoài ngành, điều chỉnh mô hình, sản phẩm phù hợp thực tiễn kinh doanh, đảm bảo mô hình chấm điểm tín dụng của CIC không chỉ “phù hợp về lý thuyết” mà còn “dễ dùng về thực tiễn”.
Thứ ba, áp dụng Machine Learning, AI, công nghệ big data trong xây dựng mô hình chấm điểm cá nhân hóa và “có thể giải thích được”.
Thứ tư, CIC tích cực tham khảo, áp dụng kinh nghiệm quốc tế trong việc sử dụng dữ liệu phi truyền thống như hóa đơn điện nước, điện thoại, hành vi tiêu dùng online... nhằm đánh giá khách hàng chưa có lịch sử tín dụng, mở rộng cơ hội tiếp cận tín dụng cho nhóm đối tượng này.
Cuối cùng, tiếp tục mở rộng hợp tác với các tổ chức, công ty chấm điểm tín dụng uy tín trên thế giới để cập nhật công nghệ, dữ liệu và chuẩn hóa theo thông lệ quốc tế.
Mô hình CB 2.0 là kết quả của sự kết hợp hài hòa giữa công nghệ hiện đại, cơ sở dữ liệu lớn, sự am hiểu thị trường và quyết tâm đổi mới từ CIC. Không chỉ là bước tiến về mặt kỹ thuật, CB 2.0 còn mở ra một kỷ nguyên mới - nơi điểm tín dụng trở thành “tài sản số” thiết yếu của mỗi người dân, nơi mà mọi công dân đều có thể kiểm soát, bảo vệ và nâng cao uy tín tài chính của bản thân một cách minh bạch và công bằng.
Tin liên quan


Tin khác

Agribank khơi thông nguồn vốn, tạo lực đẩy để DNNVV bứt phá
WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng
HDBank cùng VINASME và Thiên Minh Rating mở thêm cơ hội tiếp cận vốn cho doanh nghiệp nhỏ và vừa


Ngành Ngân hàng đẩy mạnh chăm lo người có công với cách mạng

BIDV được vinh danh trong Top 50 Thương hiệu dẫn đầu Việt Nam

Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi

Vietcombank Chi nhánh Thành phố Hồ Chí Minh - 50 năm nối dòng di sản, bồi đắp phồn vinh