Ngân hàng số tìm đường tối ưu lợi nhuận

Hầu hết các ngân hàng số và các ngân hàng truyền thống phát triển phân phối sản phẩm dịch vụ qua kênh internet thời gian qua đều cho rằng chuyển đổi số ngân hàng đang ở giai đoạn đầu tư và mở rộng tệp khách hàng, chưa đặt nặng thu lợi nhuận từ hoạt động này.
 |
Một báo cáo phân tích từ EY Malaysia phối hợp cùng Engine by Starling, các ngân hàng toàn cầu đang dịch chuyển từ một công cụ độc lập sang vai trò thúc đẩy các mục tiêu kinh doanh và nhu cầu tiêu dùng của khách hàng.
Theo đó, mô hình ngân hàng số dựa trên giao dịch kết hợp với công nghệ điện toán đám mây thế hệ mới được xác định là giải pháp lõi để các ngân hàng tối ưu hóa chi phí, gia tăng lượng tiền gửi chi phí thấp và đạt được hiệu quả lợi nhuận.
Khoảng cách số hóa và thách thức từ ngân hàng truyền thống
Phân tích của EY chỉ ra rằng, phần lớn các ngân hàng truyền thống hiện nay được xây dựng dựa trên mô hình ưu tiên cho vay, nơi các khoản tín dụng diễn ra theo kỳ hạn và dòng tiền thường được quyết toán vào cuối ngày. Ngược lại, mô hình ngân hàng số thế hệ mới vận hành theo thời gian thực và dựa trên tiền gửi thanh toán, đòi hỏi năng lực xử lý giao dịch và tương tác dịch vụ liên tục ở quy mô lớn với độ chính xác cao.
Dù đã đầu tư mạnh mẽ vào số hóa, nhiều ngân hàng vẫn gặp khó khăn trong việc tối ưu hóa hiệu suất và tính linh hoạt do 3 thách thức về cấu trúc.
Cấu trúc sản phẩm cứng nhắc, chủ yếu tập trung vào việc đẩy mạnh các sản phẩm ngân hàng tiêu chuẩn thay vì giải quyết các điểm nghẽn cụ thể của khách hàng, làm giảm khả năng ứng phó linh hoạt trước nhu cầu thị trường.
Sự phân mảnh trong vận hành, như các quy trình và đội ngũ vận hành biệt lập làm hạn chế trải nghiệm liền mạch của khách hàng. Còn mô hình phát triển được giới công nghệ tài chính ví do như "thác nước" (waterfall) khiến các tính năng mới dễ bị lỗi thời khi được đưa ra thị trường.
Hệ thống công nghệ cũ cũng làm tăng chi phí tích hợp và nâng cấp, đồng thời giữ dữ liệu quan trọng trong các phân hệ độc lập, hạn chế khả năng cá nhân hóa vận hành ngân hàng.
Chiến lược ba mũi nhọn để đạt hiệu quả kinh tế
Để giải quyết các thách thức trên, theo các chuyên gia của nhóm EY cần có một chiến lược chuyển đổi toàn diện, đồng bộ giữa mô hình kinh doanh, vận hành và nền tảng công nghệ thông qua ba trụ cột chính.
Thứ nhất, cần tập trung vào phân khúc khách hàng mục tiêu. Thay vì cung cấp dịch vụ chung chung, các ngân hàng số thành công chuyển sang mô hình tổ chức nắm bắt hiểu được nhu cầu khách hàng để thiết kế sản phầm phù hơpj mà giới công nghệ gọi là cá nhân hóa.
Ví dụ thực tế từ Starling Bank (Anh) đã chiếm 9,4% thị phần doanh nghiệp vừa và nhỏ (SME) tại Anh bằng cách tích hợp các công cụ kế toán và thuế ngay trên ứng dụng; hay Judo Bank (Úc) và OakNorth (Anh) đạt lợi nhuận nhanh chóng nhờ tập trung vào mảng cho vay SME.
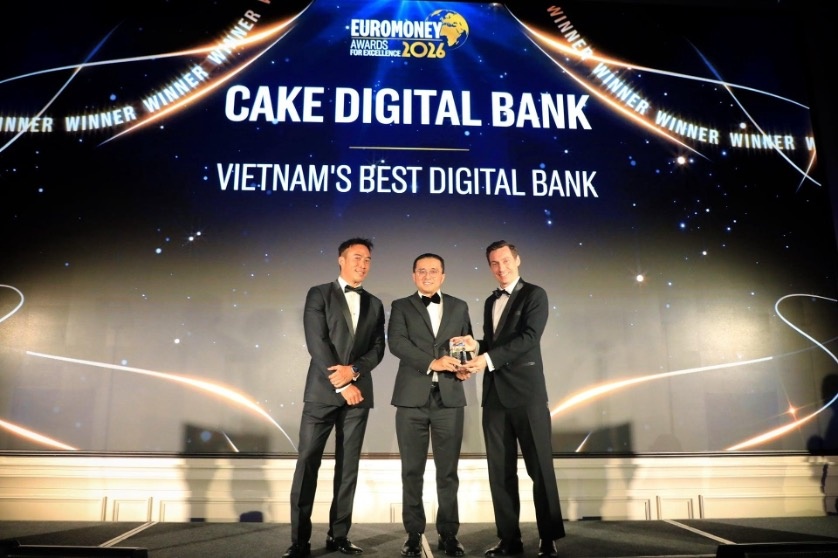
Phân tích của EY lấy một ví dụ khác là Ngân hàng số Cake by VPBank (Việt Nam) đạt mục tiêu sinh lời sau 3,5 năm ra mắt nhờ tập trung vào thế hệ Gen Z và Millennials qua các giải pháp vi mô và quy trình phê duyệt khoản vay tức thì. Theo số liệu mới nhất của Cake, tính đến thời điểm giữa tháng 6/2026, ngân hàng này đang phục vụ hơn 7 triệu khách hàng. Năm 2025, doanh thu trung bình trên mỗi khách hàng (ARPU) là 25 USD. Năm 2026, Cake dự kiến có thể nâng ARPU lên khoảng 44 USD.
Trong khi Superbank (Indonesia) đạt lợi nhuận sau 12 tháng bằng cách tích hợp trực tiếp vào mạng lưới hệ sinh thái của Grab, Singtel và Emtek. Ở châu Âu, Salt Bank (Romania) cũng thu hút hơn 500.000 khách hàng trong năm đầu tiên nhờ ứng dụng nền tảng linh hoạt để liên tục cập nhật sản phẩm hàng tháng.
Thứ hai, hiệu quả vận hành được thúc đẩy khi nhân viên trực tiếp và hệ thống quản trị phía sau sử dụng chung một giao diện hiển thị theo thời gian thực (như Management Portal của Engine), giúp xử lý yêu cầu khách hàng ngay trong cuộc gọi đầu tiên. Đồng thời, cấu trúc tổ chức chuyển dịch sang mô hình "định hướng kỹ thuật" (engineering-led), nơi các kỹ sư trực tiếp tham gia quyết định và làm chủ lộ trình sản phẩm. Việc ứng dụng kiểm thử tự động giúp Starling triển khai liên tục các bản cập nhật nhỏ dựa trên phản hồi thực tế thay vì phát hành quy mô lớn sau nhiều tháng phát triển.
Thứ ba, kiến trúc công nghệ thế hệ thứ 4 (Gen 4): Khác biệt chính của hệ thống lõi Gen 4 là khả năng vận hành dựa trên nền tảng điện toán đám mây (cloud-native), kết nối qua API và xử lý dữ liệu hoàn toàn theo thời gian thực thay vì xử lý chung một nhóm sản phẩm cho khách hàng như thế hệ Gen 3. Cấu trúc sản phẩm dịch vụ chia nhỏ hệ thống thành các nhóm sản phẩm độc lập (thanh toán, thẻ, định danh), giảm thiểu rủi ro gián đoạn toàn hệ thống khi cập nhật tính năng và giảm chi phí phục vụ trên mỗi khách hàng.
Theo EY, kỷ nguyên tài chính số được định nghĩa bởi mức độ gắn kết thường xuyên thông qua các giao dịch hàng ngày của khách hàng. Qua đó, việc tái cấu trúc toàn diện dựa trên nền tảng công nghệ đám mây thế hệ mới là điều kiện tiên quyết để các ngân hàng vượt qua giới hạn của mô hình ngân hàng truyền thống, giảm chi phí phục vụ khách hàng, gia tăng chỉ số đo lường sự hài lòng của khách hàng. Từ đó chiếm lĩnh thị phần mở mới tài khoản và thúc đẩy tăng trưởng nguồn tiền gửi kỳ hạn ngắn (CASA) với chi phí thấp.
Tin liên quan


Tin khác
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp
Tuổi trẻ ngành Ngân hàng chủ động cập nhật xu hướng công nghệ tài chính mới

Ngân hàng tăng cường kiểm soát nguy cơ lộ lọt dữ liệu

Thanh toán số tiếp sức cho thương mại điện tử

Ngân hàng số giúp doanh nghiệp Sơn La quản trị dòng tiền hiệu quả

Ngân hàng cần thay đổi cách phòng thủ trước các cuộc tấn công bằng AI

Đưa tài chính số đến gần hơn với khách hàng

Phát triển tín dụng xanh cần có chiến lược
Ngân hàng tăng cường kết nối nguồn lực toàn cầu, thúc đẩy ESG và công nghệ tại AEF 2026