CASA suy giảm, ngân hàng làm gì để giữ dòng vốn giá rẻ?

Dòng vốn giá rẻ chịu sức ép
Theo số liệu mới nhất của NHNN, đến cuối quý II/2026, tiền gửi thanh toán của cá nhân tại các ngân hàng đạt khoảng 1,22 triệu tỷ đồng, giảm khoảng 130.000 tỷ đồng, tương đương gần 10% so với mức gần 1,35 triệu tỷ đồng vào quý II/2025. Đây cũng là quý thứ tư liên tiếp lượng tiền nằm trong tài khoản thanh toán cá nhân đi xuống.
Tiền gửi thanh toán được NHNN thống kê là các khoản tiền gửi không kỳ hạn còn hoạt động của cá nhân mở tại ngân hàng, chủ yếu được sử dụng cho các dịch vụ thanh toán như thẻ và các phương tiện thanh toán không dùng tiền mặt khác. Đây là phần tiền khách hàng cần duy trì tính thanh khoản cao để phục vụ chi tiêu và giao dịch thường xuyên.
 |
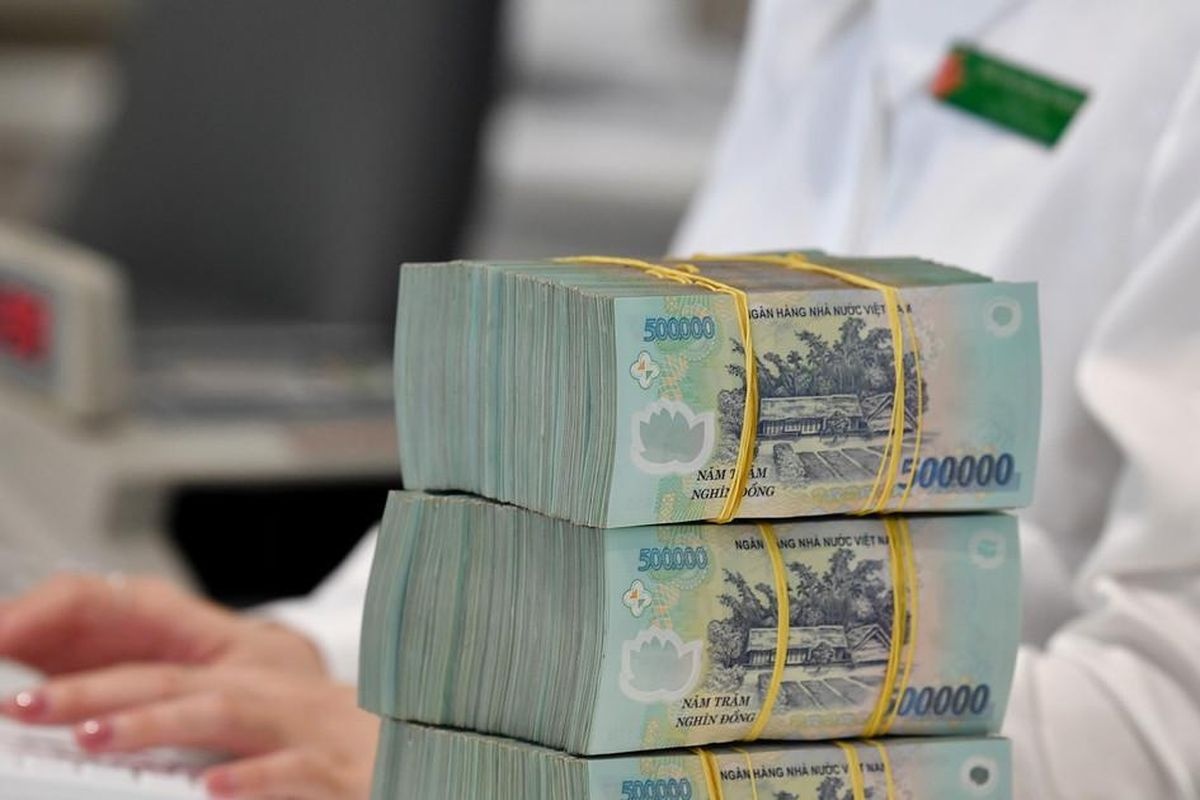
| Nguồn tiền gửi không kỳ hạn (CASA) - một trong những nguồn vốn có chi phí thấp nhất của ngân hàng đang chịu sức ép khi chênh lệch lãi suất với tiền gửi có kỳ hạn gia tăng - Ảnh: ST |
Với ngân hàng, đây lại là một cấu phần đặc biệt quan trọng trong nguồn vốn huy động. Lãi suất đối với tiền gửi không kỳ hạn thấp hơn rất nhiều so với tiền gửi có kỳ hạn; NHNN từng quy định trần lãi suất tiền gửi không kỳ hạn và kỳ hạn dưới một tháng ở mức 0,5%/năm, trong khi lãi suất thực tế của loại tiền gửi này tại nhiều ngân hàng thường thấp hơn mức trần.
Dữ liệu tổng hợp từ Wigroup cho thấy, tỷ lệ CASA bình quân tại 27 ngân hàng trong nửa đầu năm 2026 giảm từ 15,4% cuối năm 2025 xuống còn 14,7%, tương đương giảm 0,7 điểm phần trăm. Trong nhóm có tỷ lệ CASA cao, Techcombank đạt 35%, MB 34,4% và Vietcombank 32,8%. Mặt bằng chung giảm nhưng diễn biến giữa các ngân hàng không hoàn toàn đồng nhất. PGBank tăng CASA từ 13% lên 20,9%, SeABank từ 10,7% lên 13,1%; một số ngân hàng khác như Vietbank, BVBank, BIDV và Bac A Bank cũng ghi nhận cải thiện so với cuối năm 2025.
Sự phân hóa này chỉ ra rằng CASA không chỉ chịu ảnh hưởng từ xu hướng lãi suất chung mà còn phụ thuộc đáng kể vào đặc điểm tệp khách hàng, cấu trúc tiền gửi và năng lực giữ dòng tiền giao dịch của từng ngân hàng.
Ông Bùi Văn Huy, Phó Chủ tịch HĐQT kiêm Giám đốc Khối Nghiên cứu Đầu tư CTCP FIDT lý giải nguyên nhân trước hết nằm ở việc chi phí cơ hội của giữ tiền không kỳ hạn đã tăng lên. Theo ông Huy, khi khoảng cách giữa lãi suất CASA gần 0% và tiền gửi có kỳ hạn ngày càng lớn, cả cá nhân và doanh nghiệp đều có động lực chuyển lượng tiền tạm thời chưa cần sử dụng sang các kỳ hạn ngắn để tối ưu lợi suất.
Chuyên gia cho rằng, hiện xuất hiện một sự dịch chuyển đáng chú ý trong hành vi của người gửi tiền. Khi phần tiền nhàn rỗi trên tài khoản thanh toán gần như không tạo ra lợi tức đáng kể, trong khi gửi có kỳ hạn đem lại mức sinh lời cao hơn, khách hàng có xu hướng tính toán kỹ hơn lượng tiền thực sự cần duy trì để giao dịch.
Điều này khiến cuộc cạnh tranh huy động vốn trở nên phức tạp hơn. Ngân hàng có thể vẫn tăng được tổng tiền gửi, nhưng nếu phần tăng chủ yếu đến từ tiền gửi có kỳ hạn thì chi phí vốn sẽ khác đáng kể so với khi tăng trưởng đến từ CASA.
CASA còn chịu ảnh hưởng bởi chu kỳ hoạt động của chính nền kinh tế. Theo ông Bùi Văn Huy, trong giai đoạn doanh nghiệp gia tăng hoạt động sản xuất, kinh doanh, tiền trên tài khoản thanh toán có thể được sử dụng để trả lương, nhập nguyên liệu, thực hiện nghĩa vụ thuế hay đầu tư. Vì vậy, CASA có thể giảm ngay cả trong trường hợp số lượng tài khoản và giao dịch số tiếp tục tăng.
Tại hội nghị nhà đầu tư của MB, Tổng Giám đốc Phạm Như Ánh cho biết mặt bằng lãi suất tiền gửi tăng khiến doanh nghiệp và người dân phải tính toán lại kế hoạch tài chính, chuyển một phần tiền đang nằm trên tài khoản thanh toán sang tiết kiệm có kỳ hạn để hưởng mức lãi suất cao hơn. Ông Ánh cho biết, mục tiêu của MB đến cuối năm 2026 là duy trì vị trí dẫn đầu về CASA, song dự kiến số dư CASA sẽ giảm so với năm trước. Đồng thời, các khoản tiền gửi có kỳ hạn cũ khi đáo hạn và được tái tục ở mặt bằng lãi suất cao hơn cũng gây thêm áp lực đối với chi phí huy động của ngân hàng. Theo Tổng Giám đốc MB, ngân hàng cần cân bằng nguồn vốn giữa thị trường 1 và thị trường 2 để phù hợp với nhu cầu tín dụng, thay vì chạy theo cuộc đua tăng lãi suất huy động.
Giữ CASA bằng hệ sinh thái thay vì chỉ bằng ưu đãi
Trong bối cảnh lợi thế lãi suất của tiền gửi có kỳ hạn trở nên rõ hơn, việc thuyết phục khách hàng giữ một lượng tiền lớn trên tài khoản thanh toán ngày càng khó nếu ngân hàng chỉ dựa vào các ưu đãi đơn lẻ.
Theo ông Bùi Văn Huy, CASA về bản chất là kết quả của khả năng ngân hàng nắm giữ dòng tiền giao dịch của khách hàng. Vì vậy, muốn tăng CASA bền vững không thể chỉ dựa vào miễn phí dịch vụ hay hoàn tiền. Với khách hàng cá nhân, ngân hàng cần trở thành nơi tập trung các hoạt động từ nhận lương, thanh toán, sử dụng thẻ đến đầu tư và quản lý tài sản. Với doanh nghiệp, yếu tố quan trọng là khả năng cung cấp các dịch vụ quản lý dòng tiền, thu hộ - chi hộ, chấp nhận thanh toán, trả lương và ngân hàng giao dịch.
TS. Châu Đình Linh, Trường Đại học Ngân hàng TP. Hồ Chí Minh cũng cho rằng ngân hàng cần phân chia khách hàng theo từng phân khúc và hiểu sâu nhu cầu của từng nhóm để xây dựng bộ sản phẩm tích hợp gồm tài khoản thanh toán, tiết kiệm, thẻ tín dụng, vay thế chấp, vay tín chấp, bảo hiểm và các ứng dụng tài chính.
Ông Linh cho rằng khi khách hàng sử dụng một dịch vụ, ngân hàng cần tạo khả năng kết nối họ với những sản phẩm khác và mang lại thêm giá trị. Bên cạnh miễn phí giao dịch, các hình thức hoàn tiền khi chi tiêu hay ưu đãi trong hệ sinh thái tiêu dùng có thể tạo động lực để khách hàng duy trì tiền trên tài khoản.
Xu hướng này cũng đang được các nhà băng triển khai mạnh mẽ. Tại Techcombank, Chủ tịch Hồ Hùng Anh cho biết ngân hàng tiếp tục theo đuổi chiến lược “low risk, high return”, tập trung vào các lĩnh vực có rủi ro thấp nhưng hiệu quả cao. Theo ông, nền tảng để duy trì chiến lược này chính là nguồn vốn chi phí thấp và ổn định.
Nhiều năm qua, Techcombank duy trì CASA thuộc nhóm cao nhất hệ thống nhờ lợi thế ngân hàng số, hệ sinh thái khách hàng và chính sách miễn phí giao dịch. Song trong bối cảnh NIM toàn ngành chịu áp lực thu hẹp, ngân hàng cũng đẩy mạnh nguồn thu ngoài lãi từ bảo hiểm, chứng khoán và trái phiếu nhằm giảm phụ thuộc vào tăng trưởng tín dụng truyền thống.
Trong thời gian tới, các chuyên gia nhận định, trong điều kiện lãi suất tiền gửi còn ở mức cao, CASA khó phục hồi mạnh trên diện rộng. Thay vào đó, sự phân hóa có thể rõ hơn giữa nhóm ngân hàng xây dựng được hệ sinh thái giao dịch đủ mạnh và nhóm vẫn phụ thuộc nhiều vào cạnh tranh lãi suất để thu hút tiền gửi. Việc nâng cao khả năng giữ được dòng vốn giá thấp này sẽ tiếp tục là một trong những yếu tố tạo nên sự phân hóa giữa các ngân hàng.
Tin liên quan


Tin khác
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp
Tuổi trẻ ngành Ngân hàng chủ động cập nhật xu hướng công nghệ tài chính mới

Ngân hàng tăng cường kiểm soát nguy cơ lộ lọt dữ liệu

Thanh toán số tiếp sức cho thương mại điện tử

Ngân hàng số giúp doanh nghiệp Sơn La quản trị dòng tiền hiệu quả

Ngân hàng cần thay đổi cách phòng thủ trước các cuộc tấn công bằng AI

Đưa tài chính số đến gần hơn với khách hàng

Phát triển tín dụng xanh cần có chiến lược
Ngân hàng tăng cường kết nối nguồn lực toàn cầu, thúc đẩy ESG và công nghệ tại AEF 2026