Ngân hàng số: Từ chuyển đổi công nghệ đến động lực tăng trưởng kinh tế

| Fintech - động lực then chốt của ngành Ngân hàng trong phát triển kinh tế nhà nước Xây dựng một hệ sinh thái ngân hàng số hiện đại |
 |
Ngân hàng số trở thành động lực lan tỏa trong nền kinh tế
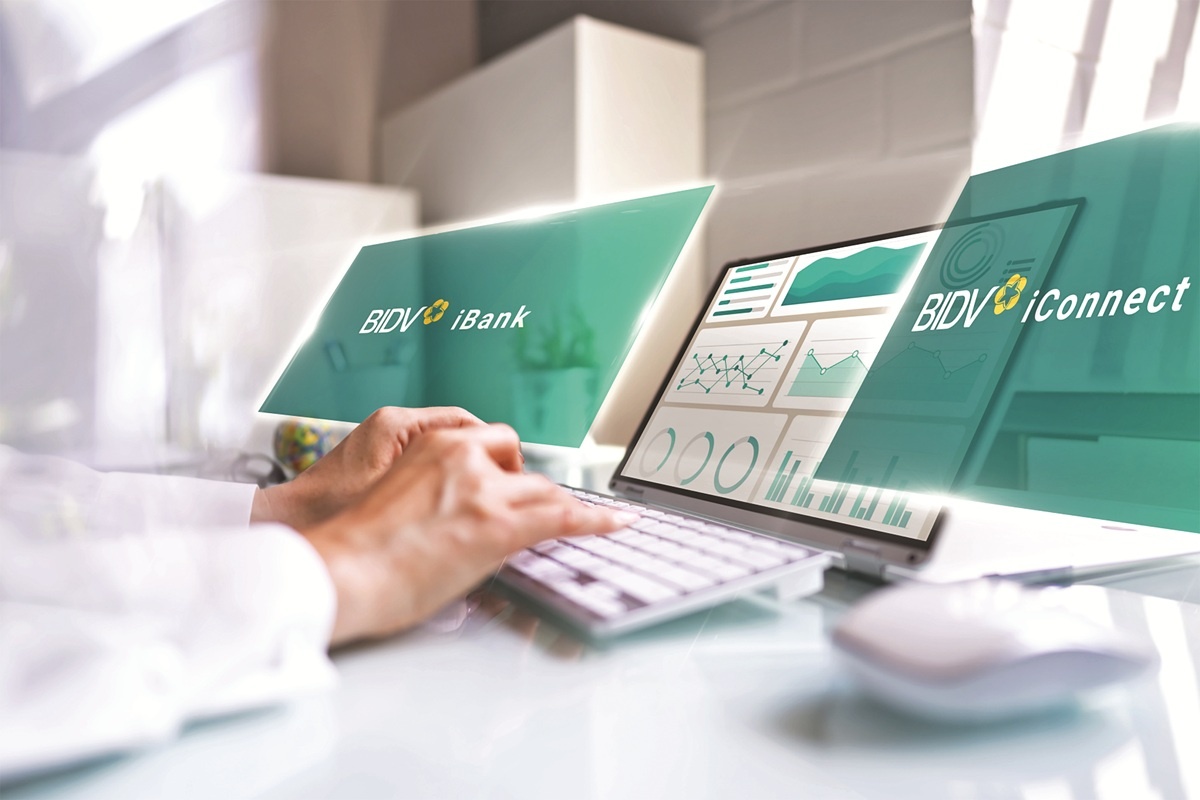
Sự chuyển đổi này không còn dừng ở định hướng mà đã được phản ánh bằng những kết quả cụ thể. Ở nhóm NHTM Nhà nước, chuyển đổi số đang đi theo hướng thực chất hơn, gắn chặt với nhu cầu của nền kinh tế. BIDV là một ví dụ khi đẩy mạnh xây dựng hệ sinh thái số dành cho doanh nghiệp dựa trên ba trụ cột: nền tảng hóa, kết nối hệ sinh thái mở và cá thể hóa dựa trên dữ liệu. Ngân hàng này không chỉ cung cấp sản phẩm đơn lẻ mà phát triển các nền tảng kết nối toàn diện nhằm đồng hành cùng doanh nghiệp trong quản trị tài chính và vận hành kinh doanh.
Cụ thể, BIDV đã phát triển hàng loạt giải pháp số như BIDV iKYC cho phép mở tài khoản trực tuyến; BIDV Direct hỗ trợ quản trị tài chính doanh nghiệp; BIDV SCF phục vụ tài chính chuỗi cung ứng; BIDV TradeUP số hóa hoạt động thương mại quốc tế; Open API giúp tích hợp dịch vụ ngân hàng vào hệ thống doanh nghiệp. Hệ sinh thái này hướng tới nhu cầu quản trị dòng tiền theo thời gian thực, tăng tốc xử lý giao dịch và tối ưu vận hành cho doanh nghiệp. Ông Lê Ngọc Lâm - Tổng Giám đốc BIDV nhấn mạnh, doanh nghiệp là động lực tăng trưởng của nền kinh tế trong giai đoạn mới, vì vậy hệ sinh thái tài chính số của BIDV cũng phải trở thành nền tảng hỗ trợ doanh nghiệp phát triển mạnh mẽ hơn. BIDV sẽ tiếp tục đầu tư công nghệ lõi, mở rộng hợp tác Fintech, Bigtech để xây dựng các giải pháp số sáng tạo và thúc đẩy kinh tế số Việt Nam.
Trong khi đó, Agribank cho thấy nỗ lực mạnh mẽ trong việc phổ cập tài chính số đến mọi tầng lớp người dân. Hiện ngân hàng này quản lý dữ liệu của hơn 40 triệu khách hàng, với khoảng 96% giao dịch được thực hiện tự động trên nền tảng số. Agribank cũng triển khai hơn 140 tiện ích ngân hàng điện tử, phục vụ nhu cầu từ thanh toán, chuyển tiền, tiết kiệm đến mua sắm trực tuyến. Đáng chú ý, Agribank đang phát triển mô hình ngân hàng số theo hướng toàn diện với ứng dụng Agribank Plus, mô hình Autobank, Agribank Digital cùng các giải pháp ứng dụng AI, Big Data, Blockchain nhằm tối ưu quy trình và tăng cường bảo mật. Không chỉ phục vụ khách hàng đô thị, Agribank còn chú trọng mở rộng khả năng tiếp cận dịch vụ tài chính cho người dân vùng nông thôn, vùng sâu, vùng xa với phương châm “Mọi giao dịch đều được số hóa - Mọi khách hàng đều được phục vụ”.
Ở một hướng tiếp cận khác, Nam A Bank với mô hình “Trạm Công dân số” đã mở rộng vai trò của ngân hàng sang tích hợp dịch vụ công và tiện ích xã hội. Trong khi đó, HDBank với các giải pháp MediPay, MediFast đang đưa thanh toán số vào lĩnh vực y tế, góp phần nâng cao chất lượng dịch vụ và giảm thời gian chờ đợi. Đáng chú ý lần đầu tiên, Việt Nam có hai đại diện góp mặt trong bảng xếp hạng 100 ngân hàng số hàng đầu thế giới năm 2026 là TNEX và Cake. Nếu TNEX theo đuổi mô hình ngân hàng thuần số hướng tới khách hàng trẻ và doanh nghiệp siêu nhỏ, thì Cake nổi bật với chiến lược ứng dụng AI và tích hợp hệ sinh thái tiêu dùng số. Việc được ghi nhận ở tầm quốc tế cho thấy ngân hàng số Việt Nam đã bắt đầu tham gia vào cuộc cạnh tranh toàn cầu, thay vì chỉ phát triển trong phạm vi nội địa.
Có thể thấy, chuyển đổi số đang làm thay đổi căn bản cấu trúc vận hành của hệ thống ngân hàng. Nếu trước đây tăng trưởng phụ thuộc nhiều vào mở rộng mạng lưới và quy mô tín dụng, thì nay hiệu quả ngày càng gắn với năng lực khai thác dữ liệu và tối ưu trải nghiệm khách hàng. Nhờ đó, các ngân hàng có thể phục vụ lượng khách hàng lớn hơn mà không cần gia tăng tương ứng chi phí vận hành. Chi phí trên mỗi giao dịch giảm xuống không chỉ nâng cao hiệu quả hoạt động của ngân hàng mà còn góp phần giảm chi phí dịch vụ tài chính cho toàn nền kinh tế. Quan trọng hơn, khi dịch vụ tài chính được số hóa và kết nối, dòng vốn được luân chuyển nhanh hơn và khả năng tiếp cận tài chính được mở rộng. Điều này đặc biệt có ý nghĩa với doanh nghiệp nhỏ và siêu nhỏ khi thời gian tiếp cận vốn được rút ngắn đáng kể, qua đó nâng cao khả năng phục hồi và mở rộng sản xuất - kinh doanh.
An toàn - điều kiện tiên quyết của ngân hàng số
Sự phát triển nhanh của dịch vụ số cũng kéo theo rủi ro gia tăng trong môi trường số. Khi giao dịch không còn giới hạn về không gian và thời gian, các hành vi gian lận, lừa đảo ngày càng tinh vi, buộc hệ thống ngân hàng phải nâng cấp liên tục các lớp bảo vệ.
Tại các ngân hàng, nhiều giải pháp công nghệ đã được triển khai nhằm nhận diện và cảnh báo rủi ro theo thời gian thực. Hệ thống AgriNotify của Agribank cho phép phát hiện tài khoản nghi ngờ gian lận ngay trong quá trình khách hàng nhập thông tin giao dịch, với các cảnh báo phân cấp theo mức độ rủi ro. Trong khi đó, Vietcombank tăng cường bảo mật thông qua các phương thức xác thực sinh trắc học như Facepay, kết hợp dữ liệu từ căn cước công dân gắn chip và VNeID. Hệ thống cũng tự động khóa quyền truy cập khi phát hiện dấu hiệu bất thường, góp phần hạn chế rủi ro.
Ở góc độ cơ quan quản lý, ông Lê Văn Tuyên, Phó Vụ trưởng Vụ Thanh toán (NHNN) cho biết, trước bối cảnh các hành vi gian lận, lừa đảo giao dịch ngân hàng qua không gian mạng gia tăng, cơ quan quản lý đã triển khai nhiều giải pháp nhằm tăng cường quản lý, giám sát và phòng ngừa rủi ro trong hoạt động thanh toán.
Một trong những giải pháp trọng tâm là hoàn thiện khuôn khổ pháp lý về bảo đảm an ninh, an toàn thanh toán. NHNN đã tham mưu, trình Chính phủ ban hành nhiều nghị định liên quan đến thanh toán không dùng tiền mặt, cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng và tiền di động; đồng thời ban hành hàng loạt thông tư hướng dẫn hoạt động thanh toán, trung gian thanh toán, hoạt động thẻ, mở và sử dụng tài khoản thanh toán, giám sát hệ thống thanh toán quan trọng…
Song song với đó, NHNN yêu cầu siết chặt kiểm soát các giao dịch giá trị lớn. Từ tháng 5/2026 theo quy định tại Thông tư 40/2024/TT-NHNN, các giao dịch chuyển khoản từ 500 triệu đồng trở lên sẽ chuyển từ cơ chế chuyển nhanh sang thanh toán thông thường. Theo giới chuyên môn, việc kéo dài thời gian xử lý giao dịch lớn tạo thêm lớp kiểm soát cần thiết để nhận diện bất thường. Đây là hướng đi tất yếu khi tội phạm công nghệ cao ngày càng tinh vi, khẳng định chuyển đổi số ngân hàng hiện nay đặt an toàn hệ thống và bảo vệ khách hàng làm ưu tiên hàng đầu thay vì chỉ tập trung vào tiện ích.
Cùng với hoàn thiện thể chế, NHNN cũng tăng cường phối hợp với Bộ Công an và các cơ quan liên quan để làm sạch dữ liệu khách hàng. Đến hết ngày 24/4, toàn ngành đã đối chiếu hơn 154,5 triệu hồ sơ khách hàng cá nhân và hơn 2,13 triệu hồ sơ tổ chức, góp phần loại bỏ tài khoản ảo và nâng cao tính minh bạch. Đặc biệt, hệ thống SIMO đã trở thành công cụ trọng tâm trong phòng ngừa gian lận. Với 149 đơn vị tham gia, hệ thống cho phép chia sẻ dữ liệu tài khoản đáng ngờ giữa các tổ chức tín dụng. Tính đến cuối tháng 4/2026, hệ thống đã cảnh báo hơn 3,8 triệu lượt khách hàng và giúp ngăn chặn hơn 1,2 triệu giao dịch nghi ngờ với tổng giá trị trên 4,3 nghìn tỷ đồng.
Có thể thấy các giải pháp của ngân hàng về bảo đảm an toàn hoạt động thanh toán hiện nay không chỉ dừng ở phát hiện mà đang chuyển sang phòng ngừa chủ động, sử dụng trí tuệ nhân tạo để phân tích hành vi và nhận diện sớm rủi ro. Đây là bước chuyển quan trọng để bảo vệ khách hàng và duy trì niềm tin trong môi trường số.Với định hướng tiếp tục hoàn thiện thể chế, tăng cường giám sát và ứng dụng công nghệ để phòng ngừa rủi ro từ sớm, NHNN đang từng bước thiết lập một “hạ tầng niềm tin” cho thanh toán số. Đây sẽ là nền tảng quan trọng để ngân hàng số phát triển bền vững, đồng hành cùng quá trình chuyển đổi số và tăng trưởng của nền kinh tế.
Tin liên quan


Tin khác

Chủ động phòng, chống gian lận trên môi trường tài chính số

Chính sách cùng công nghệ mở ra dư địa mới cho tín dụng ngân hàng

Hạ tầng số công cần gắn với an toàn, tin cậy và kết nối kinh tế

Thúc đẩy thanh toán xuyên biên giới: Mở rộng kết nối phải đi cùng với chất lượng và an toàn

Bổ sung chỉ tiêu giám sát trực tuyến hệ thống thanh toán quan trọng

Khơi thông dòng vốn vào hạ tầng du lịch: “Chìa khóa” đưa Việt Nam thành điểm đến toàn cầu
Danh hiệu “Ngân hàng Bán lẻ tốt nhất châu Á” lần đầu tiên được trao cho một ngân hàng Việt Nam

Hơn 1,22 triệu tỷ đồng đang nằm trong tài khoản thanh toán cá nhân
Đón khách quốc tế, hộ kinh doanh thêm cơ hội bán hàng với VietQRGlobal
VCBNeo tiếp sức kế hoạch an cư với giải pháp tài chính linh hoạt