Ngành Ngân hàng hiến kế giải bài toán tăng khả năng hấp thụ vốn

Triển khai đồng bộ các giải pháp tạo điều kiện thuận lợi cho người dân và doanh nghiệp tiếp cận tín dụng
Báo cáo tại Hội nghị, Phó Thống đốc Thường trực NHNN Đào Minh Tú cho biết, trong 11 tháng đầu năm 2023, kinh tế thế giới tăng trưởng chậm, lạm phát cao, thương mại toàn cầu sụt giảm, giá cả hàng hóa cơ bản biến động mạnh, xung đột địa chính trị, chính sách an ninh lương thực thắt chặt. Lãi suất tiếp tục tăng để kiểm soát lạm phát (Fed 04 lần tăng lên 5,25-5,5%/năm; ECB 05 lần tăng lên 4,25%/năm). Đồng USD quốc tế biến động mạnh, tỷ giá tiền tệ nhiều nước mất giá mạnh. Trong nước, nền kinh tế chịu tác động tiêu cực từ quốc tế song song với những vấn đề nội tại. Các động lực tăng trưởng xuất khẩu, đầu tư, tiêu dùng đều gặp thách thức do cầu thế giới thấp, doanh nghiệp, việc làm khó khăn, đơn hàng, thị trường sụt giảm. Thị trường tài chính chưa phát triển tương xứng với nhu cầu của nền kinh tế, nhu cầu vốn cho phục hồi kinh tế vẫn tập trung chủ yếu qua kênh tín dụng ngân hàng nên tiềm ẩn rủi ro hệ thống.
 |
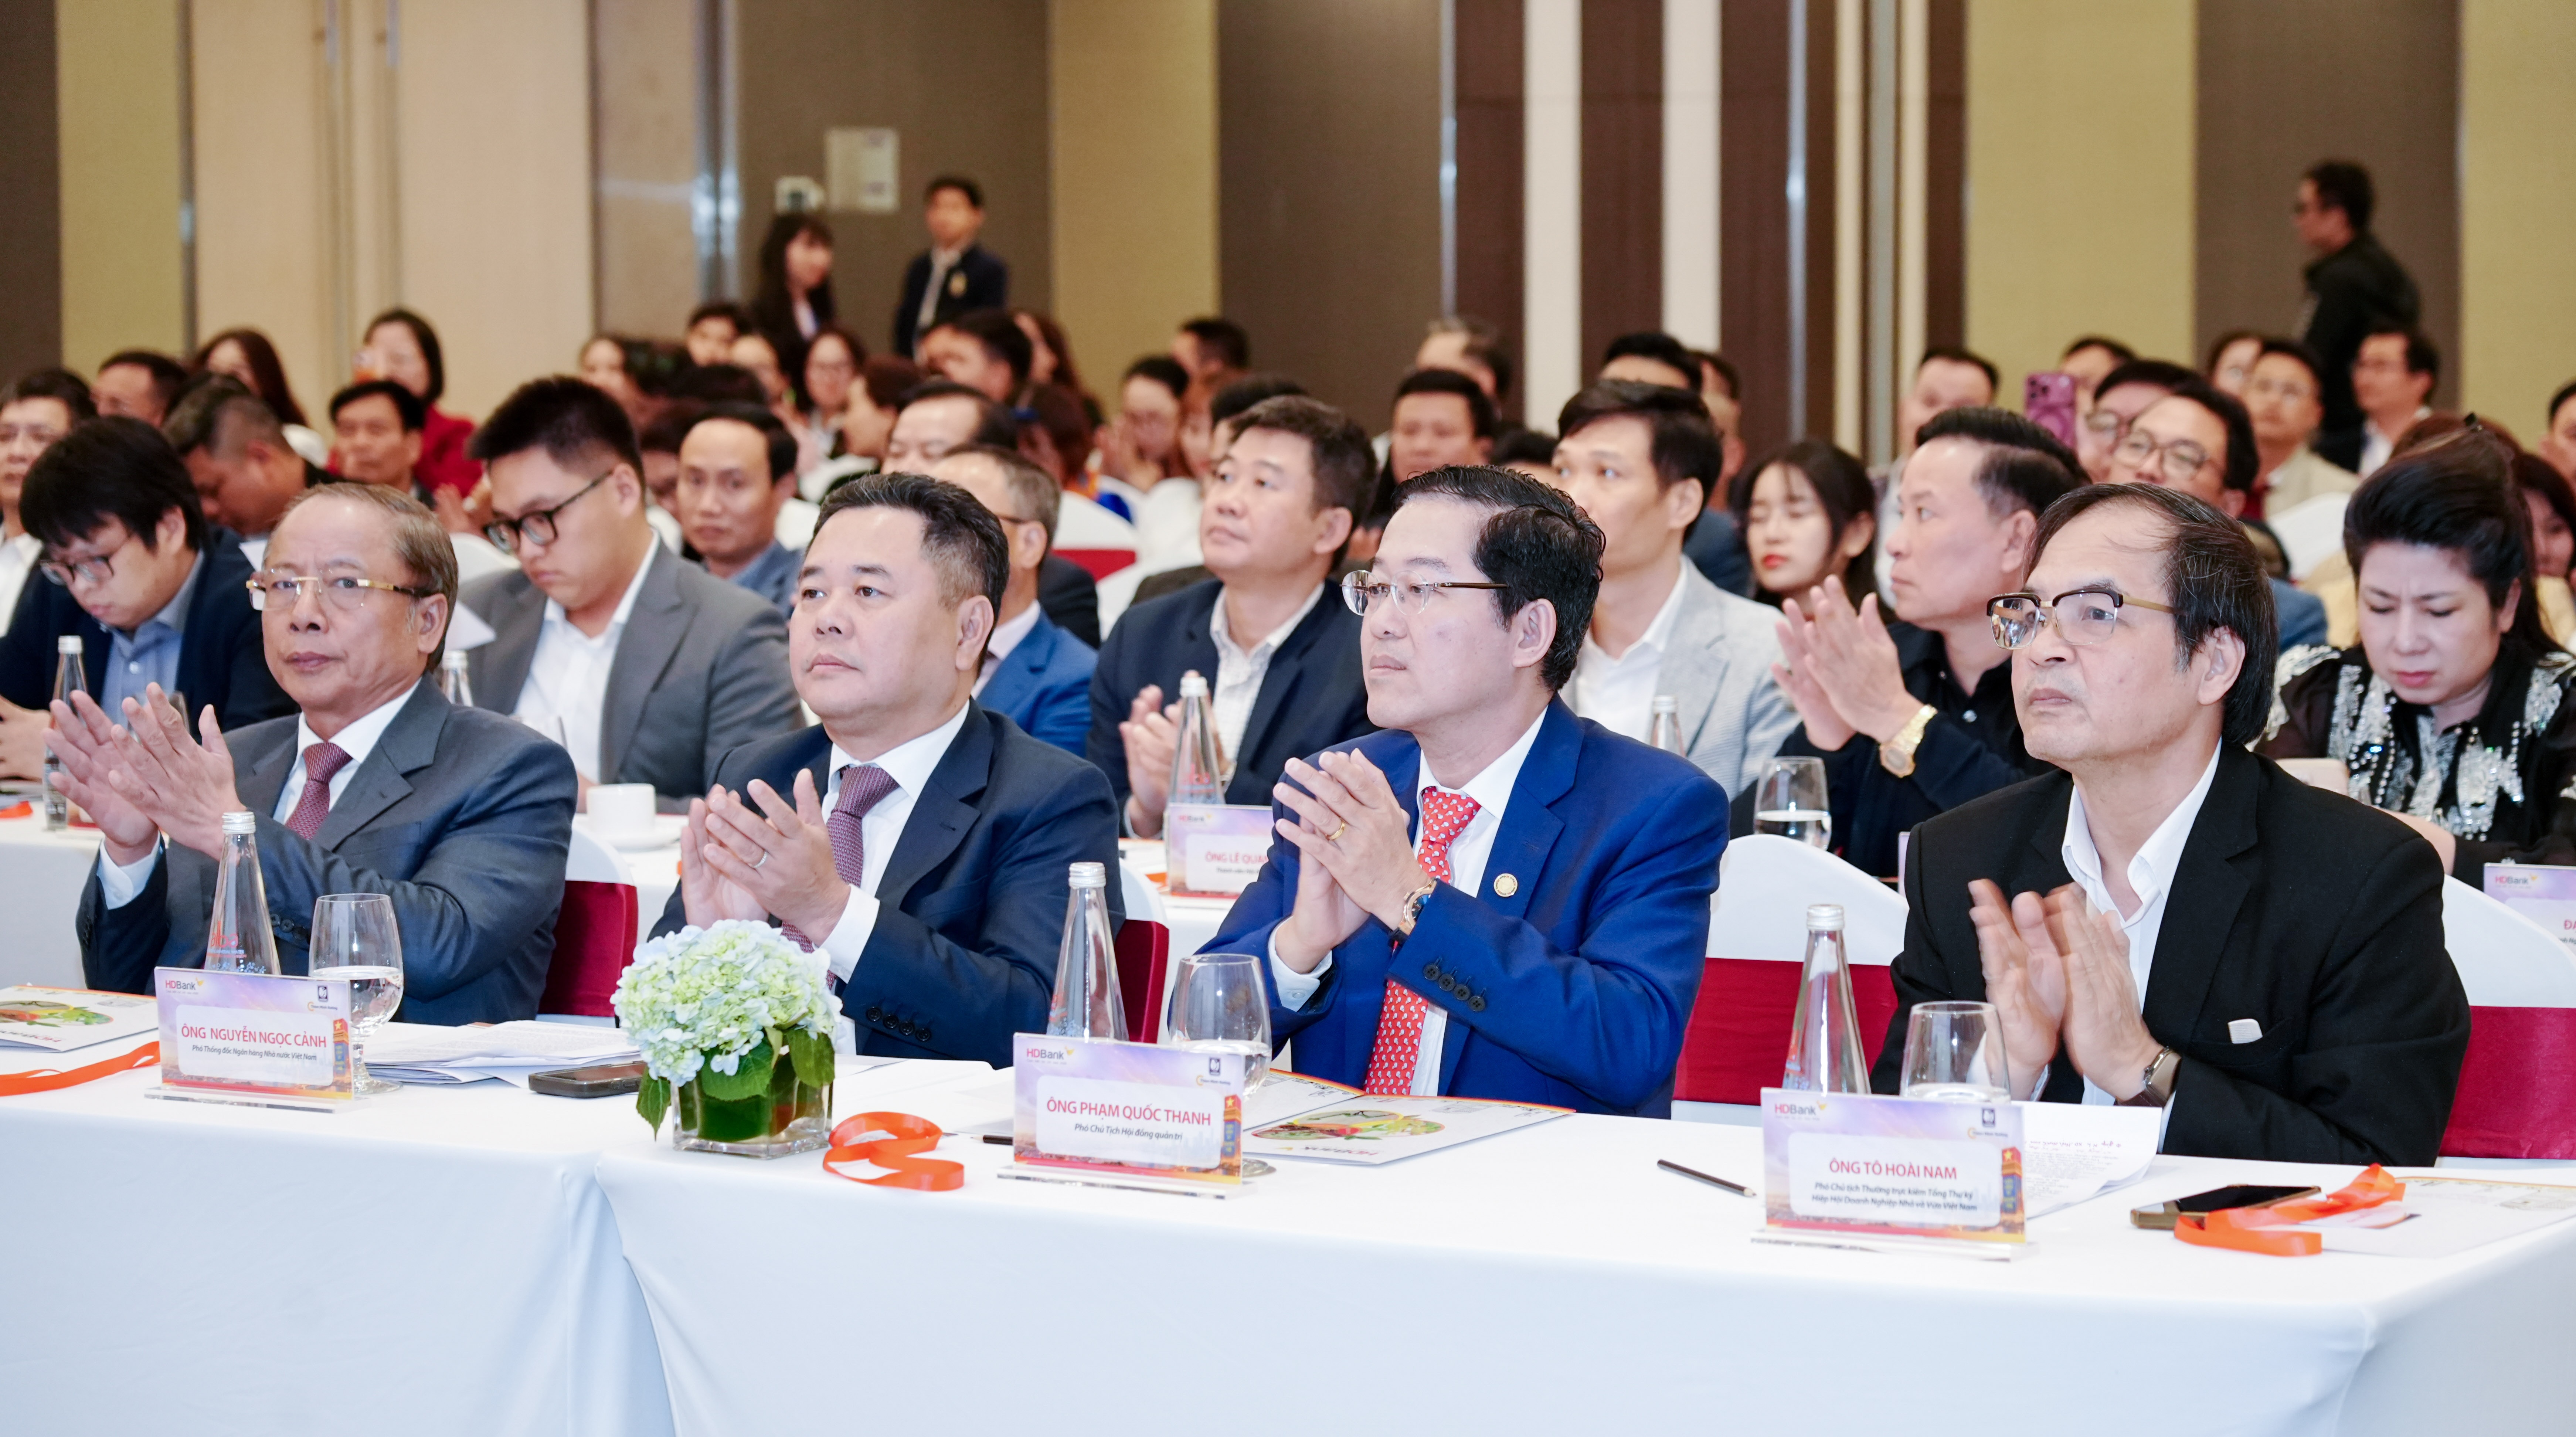
| Toàn cảnh Hội nghị |
Trong bối cảnh khó khăn, thách thức nêu trên, bám sát chỉ đạo của Chính phủ, Thủ tướng Chính phủ (TTCP) về ưu tiên hỗ trợ tăng trưởng gắn với ổn định kinh tế vĩ mô, kiểm soát lạm phát, NHNN đã triển khai đồng bộ các giải pháp nhằm tạo điều kiện thuận lợi cho người dân và doanh nghiệp tiếp cận tín dụng, tăng khả năng hấp thụ vốn cho nền kinh tế. Cụ thể, NHNN tiếp tục hoàn thiện các quy định pháp lý trong hoạt động cấp tín dụng nhằm tạo thuận lợi cho hoạt động của các TCTD, nâng cao khả năng tiếp cận tín dụng ngân hàng, hỗ trợ khách hàng gặp khó khăn trong hoạt động tín dụng như: thường xuyên rà soát, hoàn thiện các quy định liên quan đến hoạt động cấp tín dụng; tiếp tục triển khai chính sách cơ cấu lại thời hạn trả nợ, giữ nguyên nhóm nợ hỗ trợ khách hàng gặp khó khăn; làm việc với các TCTD về rà soát thủ tục, quy trình cho vay, chỉ đạo các TCTD tiếp tục đơn giản hóa các quy trình, thủ tục tạo điều kiện thuận lợi hơn cho doanh nghiệp, người dân tiếp cận vốn tín dụng ngân hàng; rà soát, chỉ đạo các TCTD cắt giảm các loại phí, lệ phí không cần thiết cho khách hàng.
Song song với đó, NHNN đã điều chỉnh giảm liên tục 04 lần các mức lãi suất với mức giảm 0,5-2,0%/năm trong bối cảnh lãi suất thế giới tiếp tục tăng và neo ở mức cao. Chỉ đạo và tổ chức họp với các NHTM để yêu cầu các TCTD tiết giảm chi phí để giảm mặt bằng lãi suất cho vay hỗ trợ phục hồi và phát triển sản xuất kinh doanh (SXKD); triển khai các biện pháp để giảm mặt bằng lãi suất, nhất là giảm lãi suất cho vay đối với các khoản cho vay đang còn dư nợ hiện hữu và các khoản cho vay mới (phấn đấu mức giảm tối thiểu 1,5-2%/năm) và phối hợp với Hiệp hội Ngân hàng kêu gọi các tổ chức hội viên tiếp tục giảm lãi suất cho vay, hỗ trợ doanh nghiệp, người dân. Nhờ đó, đến nay mặt bằng lãi suất đã có xu hướng giảm; lãi suất tiền gửi và cho vay mới của các NHTM giảm khoảng hơn 2,0%/năm so với cuối năm 2022. Với tác động có độ trễ của chính sách sau những lần điều chỉnh giảm lãi suất điều hành, các biện pháp của NHNN và các cam kết giảm lãi suất cho vay của TCTD, dự kiến mặt bằng lãi suất cho vay sẽ tiếp tục giảm trong thời gian tới.
Riêng đối với điều hành tăng trưởng tín dụng, Phó Thống đốc cho biết, năm 2023, NHNN định hướng tăng trưởng tín dụng khoảng 14-15%, có điều chỉnh phù hợp với diễn biến, tình hình thực tế; thông báo chỉ tiêu tăng trưởng tín dụng cho từng TCTD ngay từ đầu năm. Nhằm cung ứng thêm vốn cho nền kinh tế, tháng 7/2023, NHNN điều chỉnh chỉ tiêu tăng trưởng tín dụng với mức giao toàn hệ thống lên đến 14,5% (sát với chỉ tiêu định hướng đề ra cho năm 2023). Mặc dù NHNN đã triển khai quyết liệt rất nhiều giải pháp, nhưng tăng trưởng tín dụng toàn hệ thống vẫn thấp hơn so với chỉ tiêu định hướng đầu năm và mức NHNN đã phân bổ; mức tăng trưởng tín dụng không đồng đều, một số TCTD tăng trưởng khá cao, một số TCTD tăng trưởng thấp, thậm chí tăng trưởng âm. Do đó, để kịp thời đáp ứng yêu cầu phục hồi kinh tế, NHNN đã chủ động, linh hoạt điều hòa chỉ tiêu tăng trưởng tín dụng trong toàn hệ thống từ TCTD không sử dụng hết chỉ tiêu sang các TCTD cần được tiếp tục mở rộng tăng trưởng tín dụng; tiếp tục điều hành để tăng trưởng tín dụng năm 2023 không vượt quá chỉ tiêu định hướng đầu năm song vẫn đảm bảo dư địa đáp ứng nhu cầu vốn của nền kinh tế và an toàn hệ thống TCTD.
 |
| Phó Thống đốc Thường trực NHNN Đào Minh Tú cho biết nguyên nhân tăng trưởng tín dụng thời gian qua chưa cao chủ yếu từ các yếu tố khách quan |
Tăng trưởng tín dụng gặp nhiều lực cản
Mặc dù triển khai nhiều giải pháp và đã đóng góp tích cực thúc đẩy phục hồi tăng trưởng kinh tế nhưng tăng trưởng tín dụng vẫn chưa như kỳ vọng đặt ra. Đến ngày 30/11/2023, tín dụng đối với nền kinh tế đạt khoảng 13 triệu tỷ đồng, tăng 9,15% so với cuối năm 2022 thấp hơn so với cùng kỳ các năm. Nguyên nhân tăng trưởng tín dụng thời gian qua chưa cao theo Phó Thống đốc chủ yếu từ các yếu tố khách quan. Đó là đầu tư, SXKD, tiêu dùng giảm, dẫn tới cầu tín dụng của người dân, doanh nghiệp giảm tương ứng. Một số nhóm khách hàng có nhu cầu nhưng chưa đáp ứng điều kiện vay vốn, nhất là nhóm DNNVV trong khi việc triển khai các giải pháp tăng khả năng tiếp cận tín dụng thông qua Quỹ Bảo lãnh tín dụng cho DNNVV, Quỹ Phát triển DNNVV... chưa phát huy hiệu quả. Khó khăn từ thị trường BĐS tác động đến khả năng hấp thụ tín dụng của nhóm BĐS trong khi tín dụng BĐS chiếm tỷ trọng khoảng 21% trong tổng tín dụng chung. Sau thời gian kinh tế gặp khó khăn, mức độ rủi ro của khách hàng bị đánh giá cao hơn, khi hoạt động của doanh nghiệp khó chứng minh hiệu quả TCTD rất khó khăn trong quyết định cho vay.
Ngoài ra, Phó Thống đốc cho biết, qua công tác thanh tra, giám sát, khách hàng vay có tình hình tài chính kém lành mạnh, sử dụng vốn vay sai mục đích, đầu tư, kinh doanh kém hiệu quả dẫn đến không trả được nợ vay; Khả năng huy động vốn trung, dài hạn của các TCTD còn thấp so với nhu cầu của nền kinh tế. Nợ xấu có xu hướng tăng tại một số TCTD, làm hạn chế khả năng cấp tín dụng. Xử lý nợ xấu còn khó khăn, vướng mắc liên quan đến xử lý tài sản bảo đảm, tài sản giữ hộ, trong đó phần lớn là nhà và đất, việc áp dụng thủ tục rút gọn theo yêu cầu của Tòa án theo Nghị quyết 42/2017/QH14 gặp khó khăn, chưa thực hiện được.
Bên cạnh nguyên nhân khách quan, Phó Thống đốc thẳng thắn chỉ ra còn có nguyên nhân chủ quan ảnh hưởng đến tăng trưởng tín dụng. Đó là mặc dù lãi suất cho vay của các TCTD đã giảm đáng kể trong thời gian qua, tuy nhiên lãi suất cho vay ở một số NHTM còn ở mức khá cao. Một số ngân hàng thiếu mạnh dạn cấp tín dụng, còn thận trọng, lo sợ nợ xấu tăng. Việc thực hiện cơ chế TSĐB còn thiếu linh hoạt, chủ yếu dựa vào tài sản thế chấp. Thiếu sự kết nối của khách hàng và ngân hàng để trực tiếp trao đổi, tìm biện pháp tháo gỡ khó khăn về vốn.
Không có chuyện ngân hàng phải xin room tín dụng, đảm bảo cung ứng vốn tín dụng cho nền kinh tế
Tại Hội nghị, Phó Thống đốc khẳng định, trong thời gian tới, dứt khoát không có chuyện ngân hàng phải xin room tín dụng. NHNN sẽ chủ động triển khai phân bổ hạn mức mức tín dụng một cách hợp lý nhất dựa trên nhiều yếu tố. Về định hướng điều hành chính sách trong thời gian tới, Phó Thống đốc Đào Minh Tú cho biết, bám sát diễn biến trong nước và quốc tế để điều hành CSTT chủ động, linh hoạt, hiệu quả, phối hợp đồng bộ, chặt chẽ với chính sách tài khóa và các chính sách kinh tế vĩ mô khác nhằm kiểm soát lạm phát, ổn định kinh tế vĩ mô.
Từ nay đến cuối năm, NHNN theo dõi sát diễn biến thị trường để kịp thời điều hòa tăng trưởng tín dụng từ ngân hàng thừa sang ngân hàng thiếu hạn mức, đảm bảo cung ứng vốn tín dụng cho nền kinh tế, góp phần tháo gỡ khó khăn cho sản xuất kinh doanh, thúc đẩy tăng trưởng kinh tế; Tiếp tục nghiên cứu, đề xuất, sửa đổi, bổ sung một số văn bản QPPL nhằm tạo điều kiện tháo gỡ khó khăn cho nền kinh tế, tăng khả năng tiếp cận vốn tín dụng ngân hàng trong thời gian tới; Tiếp tục triển khai các chương trình, chính sách, giải pháp về tín dụng đã và đang thực hiện, tập trung cho các lĩnh vực SXKD, lĩnh vực ưu tiên và các động lực tăng trưởng kinh tế theo chủ trương của Chính phủ; Đẩy mạnh công tác đối thoại, kết nối NH-DN nhằm tăng cường thông tin, tuyên truyền, nắm bắt nhu cầu, kịp thời xử lý khó khăn, vướng mắc trong quan hệ tín dụng, tạo điều kiện thuận lợi trong tiếp cận vốn tín dụng của người dân, doanh nghiệp; Tiếp tục triển khai các nhiệm vụ của ngành ngân hàng tại Chương trình phục hồi và phát triển kinh tế - xã hội, các Chương trình mục tiêu quốc gia, các chương trình, chính sách tín dụng đặc thù đối với một số ngành, lĩnh vực theo chỉ đạo của Chính phủ, TTCP.
Trong thời gian tới, NHNN phối hợp với các Bộ, ngành, các địa phương và NHCSXH trong việc tổ chức triển khai, thực hiện các chính sách tín dụng theo Nghị quyết số 11/NQ-CP của Chính phủ. Hỗ trợ, tạo điều kiện thuận lợi cho NHCSXH trong hoạt động tín dụng chính sách xã hội để hoàn thành các nhiệm vụ được Chính phủ, TTCP giao; Nghiên cứu việc công bố lãi suất cho vay bình quân của các TCTD để khách hàng lựa chọn ngân hàng có lãi suất thấp để tiếp cận vay vốn.
Đối với các TCTD, Phó Thống đốc cho biết, sẽ chỉ đạo TCTD tiết giảm chi phí để giảm mặt bằng lãi suất cho vay, cắt giảm các loại phí không cần thiết hỗ trợ doanh nghiệp, người dân phục hồi và phát triển sản xuất, kinh doanh; Khẩn trương rà soát các dự án, các doanh nghiệp (đáp ứng/không đáp ứng điều kiện cho vay) để đảm bảo cung ứng tín dụng kịp thời cho các dự án khả thi, hiệu quả, chia sẻ hỗ trợ doanh nghiệp, khách hàng vay vượt qua khó khăn để tiếp tục quay vòng vốn, trả nợ; Tham gia các hội nghị kết nối Ngân hàng – Doanh nghiệp và chủ động tổ chức hội nghị khách hàng để giải quyết các khó khăn; Tiếp tục đơn giản hóa các quy trình, thủ tục vay vốn, công khai phí, lãi suất… nhằm tạo điều kiện thuận lợi hơn cho doanh nghiệp, người dân tiếp cận nguồn vốn tín dụng ngân hàng; Đẩy nhanh tiến độ xây dựng và tổ chức thực hiện phương án cơ cấu lại gắn với xử lý nợ xấu giai đoạn 2021-2025 theo hướng dẫn của NHNN; triển khai quyết liệt, đồng bộ, có hiệu quả các biện pháp phòng ngừa, hạn chế tối đa việc phát sinh mới nợ xấu.
Tuy nhiên để tháo gỡ khó khăn về tăng trưởng tín dụng, Phó Thống đốc cũng đề xuất cần triển khai đồng bộ các giải pháp mới đạt hiệu quả. Cụ thể, cần kích cầu đầu tư, tiêu dùng, thúc đẩy các động lực tăng trưởng kinh tế,đẩy mạnh xúc tiến thương mại, mở rộng thị trường xuất khẩu; khai thác thị trường nội địa; cải thiện môi trường kinh doanh, đơn giản hóa thủ tục hành chính; Có các giải pháp ổn định, khơi thông dòng vốn trên thị trường TPDN; Xử lý các vấn đề tồn tại của thị trường BĐS, thúc đẩy thị trường BĐS phát triển an toàn, lành mạnh, bền vững.
Các cơ quan chức năng tăng cường phối hợp, hỗ trợ TCTD trong xử lý tài sản bảo đảm là BĐS để thu hồi nợ; hỗ trợ áp dụng thủ tục rút gọn theo yêu cầu của Tòa án trong việc xử lý nợ xấu theo Nghị quyết số 42/2017/QH14 của Quốc hội.
Về phía các doanh nghiệp để nâng cao năng lực, khả năng hấp thụ vốn tích cực thực hiện các biện pháp tái cấu trúc hoạt động, nâng cao năng lực quản trị điều hành, xây dựng các phương án, dự án SXKD khả thi, minh bạch tình hình tài chính… để TCTD có cơ sở thẩm định, quyết định cho vay và tăng khả năng tiếp cận các nguồn vốn từ các kênh huy động khác (như phát hành cổ phiếu, trái phiếu…), nâng cao hiệu quả hoạt động của Quỹ Bảo lãnh tín dụng cho DNNVV, Quỹ Phát triển DNNVV; Xử lý các tổ chức, cá nhân lợi dụng, trá hình kinh doanh tiền tệ bất hợp pháp (qua mạng và đòi nợ thuê)…
Tin liên quan


Tin khác

Agribank bồi đắp bản sắc văn hóa, tạo động lực phát triển

Sáng 17/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.652 đồng

Chuyển hóa vốn tín dụng thành năng lực sản xuất mới
SACOMBANK từ nội lực công nghệ đến bứt phá thanh toán số

Kỳ 2: Đọc đúng những con số kiểm tra, giám sát
Tổ chức tín dụng cần chủ động quản trị trạng thái ngoại tệ

BIC giảm 30% phí bảo hiểm du lịch dịp cuối năm

Đề xuất cơ chế tài khoản ngoại tệ tạm thời tại Trung tâm tài chính quốc tế

Thông báo về việc gia hạn thời hạn hoạt động của Văn phòng Đại diện Ngân hàng ODDO BHF SE tại TP. Hồ Chí Minh

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực