Chỉ số kinh tế:
Ngày 16/10/2026, tỷ giá trung tâm của VND với USD là 25.637 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.406/26.868 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

NIM ngân hàng mỏng dần

Quỳnh Trang thực hiện
Quỳnh Trang thực hiện  - 
Các ngân hàng bắt buộc phải điều chỉnh lại chiến lược quản trị rủi ro, hướng tới việc cải thiện NIM trong trung và dài hạn. Chỉ khi đó mới đảm bảo hoạt động ngân hàng được quản trị tốt, giúp NIM ổn định trong thời gian dài, không lên xuống thất thường theo diễn biến của thị trường.
aa
nim ngan hang mong dan
Chuyên gia kinh tế Lê Duy Bình

Theo nhận định của SSI, tỷ lệ thu nhập lãi cận biên (NIM) của ngân hàng có thể chịu áp lực trong thời gian tới. Đâu là nguyên nhân tác động đến NIM của ngân hàng. Việc tỷ lệ NIM mỏng có đáng lo? Các ngân hàng cần phải có giải pháp nào để duy trì khả năng sinh lời trong hoạt động kinh doanh? Phóng viên đã trao đổi với chuyên gia kinh tế Lê Duy Bình, Giám đốc điều hành Economica Vietnam để tìm hiểu thêm về vấn đề này.

Theo ông đâu là nguyên nhân tạo áp lực lên NIM ngân hàng?

NIM của các nhà băng trong thời gian qua có xu hướng giảm do sức ép từ thị trường tiền tệ khi ngân hàng đang phải tăng lãi suất huy động đầu vào nhằm tăng cường huy động vốn từ dân cư để đảm bảo thanh khoản, nhưng lãi suất đầu ra phải duy trì ổn định như hiện tại hoặc không tăng quá nhiều do sức chịu đựng của DN hạn chế sau dịch bệnh. Ngân hàng cũng không thể thay đổi lãi suất theo biên độ mới do đã cam kết với khách hàng. Chi phí vốn tăng lên đã ảnh hưởng trực tiếp đến biên độ lợi nhuận của các nhà băng.

Bên cạnh đó, có thể thấy, các chính sách hỗ trợ DN trong dịch bệnh bắt đầu ngấm vào hệ thống ngân hàng. Đơn cử như chính sách giãn, hoãn, cơ cấu lại khoản nợ đã hết hiệu lực (30/06/2022), hiện đã xuất hiện nhiều DN chưa thể trả nợ do khó khăn sau hai năm dịch bệnh. Tỷ lệ nợ xấu tăng, buộc ngân hàng phải tăng dự phòng bù đắp rủi ro, từ đó tăng chi phí, “ăn mòn” vào lợi nhuận. Bối cảnh trên khiến NIM của ngân hàng đang có xu hướng co lại, mỏng dần so với trước đây.

Đánh giá của ông về triển vọng NIM trong thời gian tới?

Tỷ lệ NIM hợp lý trước tiên phải tính chi phí vốn, chi phí đầu vào, chi phí hoạt động và phải trích đúng, trích đủ dự phòng bù đắp rủi ro để đảm bảo an toàn của hệ thống ngân hàng, nếu không sẽ ảnh hưởng tới sự ổn định trong trung và dài hạn.

Trong thời gian tới, một thực tế cần nhìn nhận đó là NIM sẽ không thể dày dặn như trước đây. Bởi lẽ, áp lực lên lạm phát hiện rất lớn khiến kỳ vọng lạm phát tăng. Ngân hàng phải duy trì mức lãi suất huy động đủ hấp dẫn trong khi vẫn phải nỗ lực hỗ trợ doanh nghiệp sau đại dịch. Như vậy biên độ NIM sẽ giảm. Ngân hàng phải chấp nhận trong vài tháng tới trước khi sức ép lạm phát giảm nhiệt. Muốn có biên độ lợi nhuận cao hơn trong một vài quý tới thì các rủi ro phải được giải quyết trước.

Tuy nhiên, cũng giống như DN, có ngân hàng hoạt động mạnh, tiềm lực tài chính tốt, nhưng có ngân hàng không được như vậy; và chiến lược quản trị rủi ro của mỗi ngân khác nhau, nên NIM trong thời gian tới cũng có sự phân hoá. Đơn cử như về lãi suất huy động cũng đã có sự khác nhau, có ngân hàng lãi suất huy động cao nhất tới 7-8%/năm nhưng cũng có ngân hàng chỉ từ 5-6%/năm mà vẫn đảm bảo được khả năng thanh khoản, thu hút tiền gửi dân cư, điều đó đã tạo sự khác biệt.

Mặt khác, nhiều ngân hàng với trình độ quản lý, ứng dụng công nghệ khác nhau nên chi phí hoạt động sẽ không giống nhau. Mỗi ngân hàng cũng có chiến lược phòng ngừa rủi ro khác nhau. Nhiều ngân hàng khá thận trọng, đã trích lập dự phòng ngay khi nhận thấy rủi ro tiềm tàng giúp họ quản trị tốt hơn. Vì vậy, NIM của nhóm ngân hàng này có thể ảnh hưởng bởi thị trường chung nhưng sẽ không bị suy giảm quá mạnh so với các ngân hàng khác.

Có giải pháp nào để các ngân hàng duy trì khả năng sinh lời trong hoạt động kinh doanh, thưa ông?

Với bối cảnh hiện nay, ngân hàng phải tiếp tục nâng cao khả năng, năng lực quản trị về tài chính… Việc quản trị tốt cũng góp phần giúp ngân hàng tiết giảm chi phí hoạt động, cải thiện NIM. Đi kèm với đó là tái cấu trúc sản phẩm, dịch vụ để tăng thu từ mảng này. Hiện nhiều ngân hàng đã đẩy mạnh mảng dịch vụ như thanh toán, bảo hiểm… những dịch vụ này phát triển sẽ cải thiện NIM của ngân hàng.

Ngoài ra, cần đẩy mạnh đầu tư công nghệ thông tin, chuyển đổi ngân hàng số, tăng trải nghiệm cho khách hàng… Hoạt động này sẽ mang lại lợi ích lâu dài, giảm bớt chi phí giao dịch cho chính ngân hàng, tăng hiệu quả lợi nhuận biên.

Một điều cần nhấn mạnh lại là các ngân hàng bắt buộc phải điều chỉnh lại chiến lược quản trị rủi ro, hướng tới việc cải thiện NIM trong trung và dài hạn. Chỉ khi đó mới đảm bảo hoạt động ngân hàng được quản trị tốt, giúp NIM ổn định trong thời gian dài, không lên xuống thất thường theo diễn biến của thị trường.

Xin cảm ơn ông!

Quỳnh Trang thực hiện

Tin liên quan

Tin khác

Kinh doanh xăng dầu: Bớt rào cản, siết minh bạch
Kinh doanh xăng dầu: Bớt rào cản, siết minh bạch

Gắn điều kiện kinh doanh với năng lực cung ứng, giảm thủ tục và minh bạch cơ chế giám sát là những yêu cầu đặt ra khi hoàn thiện chính sách xăng dầu, nhằm giảm chi phí tuân thủ, bảo đảm nguồn hàng.
Mô hình

Mô hình 'kiềng ba chân' đào tạo kế toán, kiểm toán trước yêu cầu chuyển đổi số

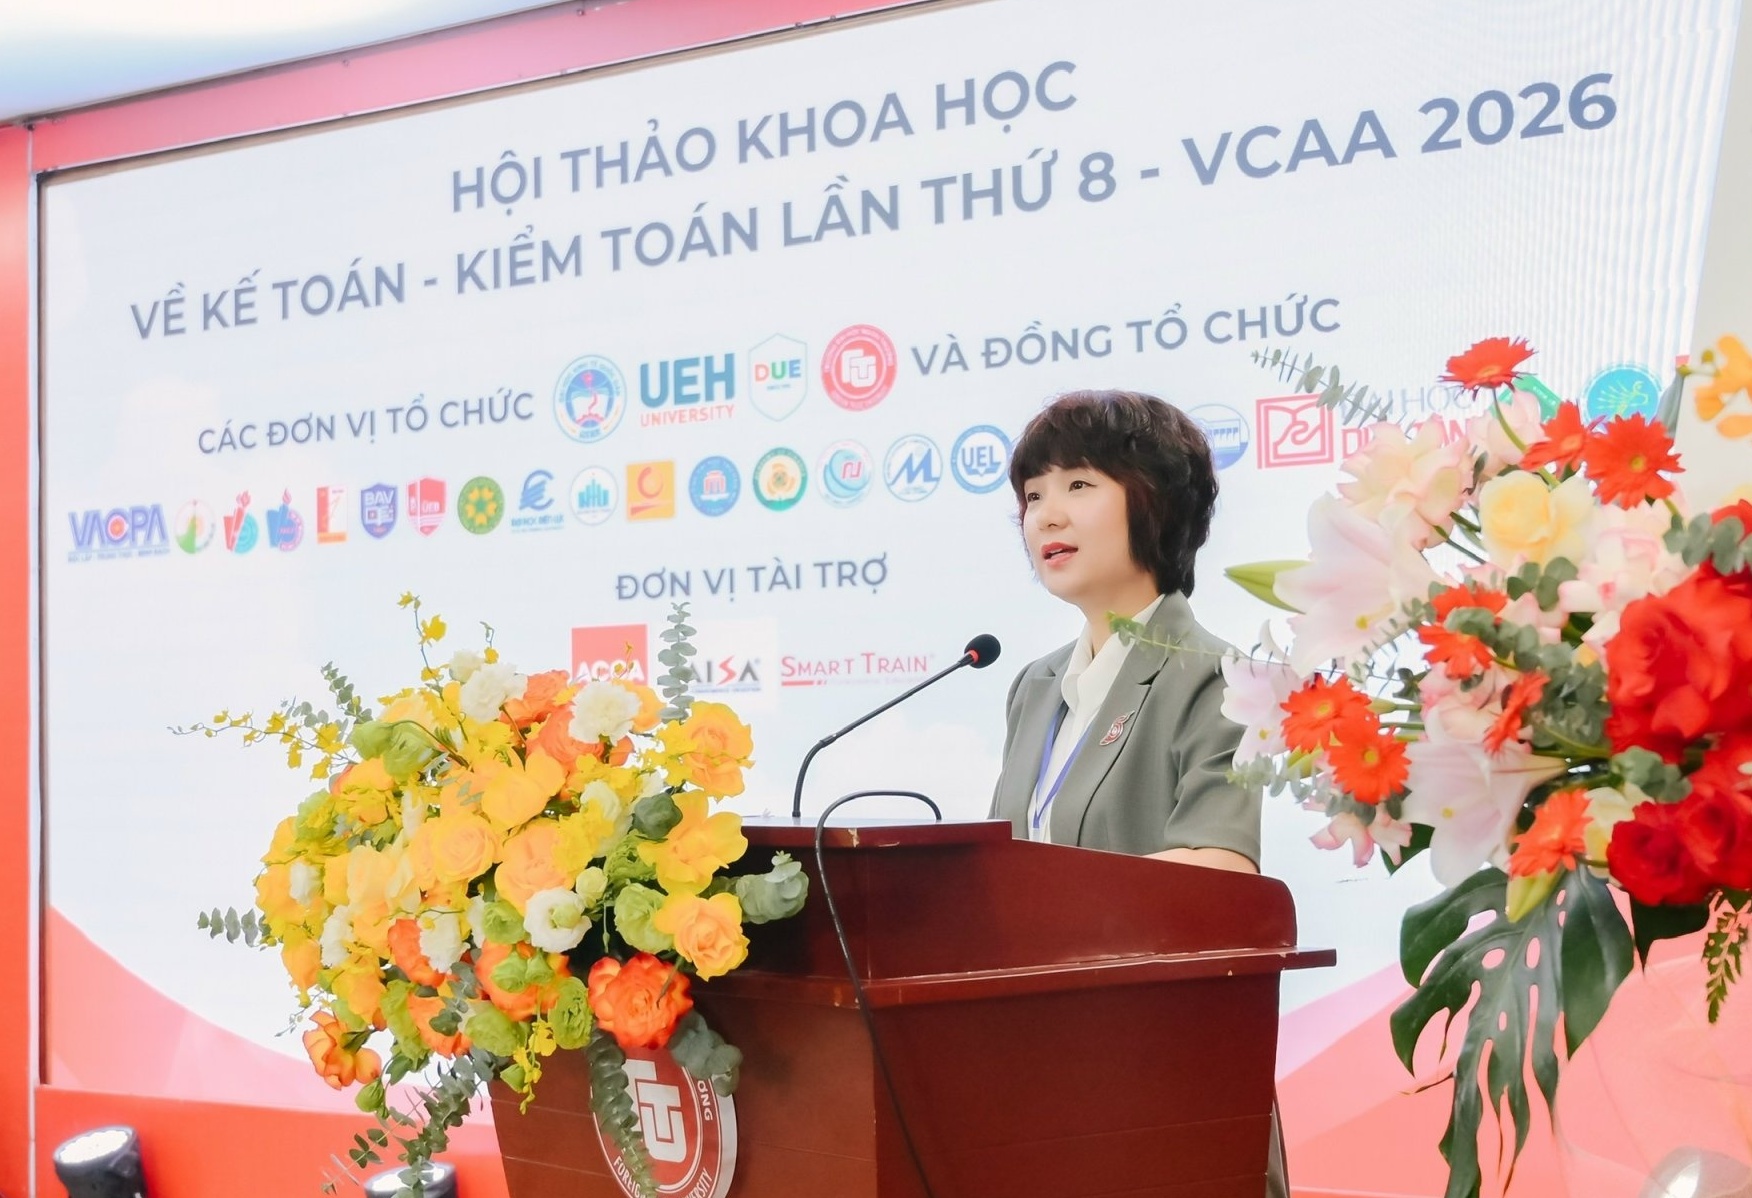
Trong khuôn khổ Hội thảo khoa học về Kế toán và Kiểm toán (VCAA) lần thứ 8 do Trường Đại học Ngoại thương tổ chức ngày 16/10, phiên Tọa đàm bàn tròn với chủ đề “Chương trình và phương pháp đào tạo ngành Kế toán, Kiểm toán trong kỷ nguyên AI” đã thu hút sự quan tâm đặc biệt của các chuyên gia, nhà quản lý giáo dục và cộng đồng doanh nghiệp.
Thiết kế chính sách phù hợp với doanh nghiệp nhỏ và vừa theo quy mô

Thiết kế chính sách phù hợp với doanh nghiệp nhỏ và vừa theo quy mô

Chiều 17/10, tiếp tục Kỳ họp thứ Hai, Quốc hội khóa XVI, dưới sự chủ trì của Chủ tịch Quốc hội Trần Thanh Mẫn và điều hành của Phó Chủ tịch Quốc hội Nguyễn Thị Hồng, Quốc hội nghe Tờ trình và Báo cáo thẩm tra dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa.
Phát huy mạng lưới bưu chính, giảm chi phí, phục vụ người dân tốt hơn

Phát huy mạng lưới bưu chính, giảm chi phí, phục vụ người dân tốt hơn

Dự thảo Luật Bưu chính (sửa đổi) đã nắm bắt xu thế, chuyển sang quản lý trên dữ liệu, hậu kiểm và định danh là bước tiến lớn. Tuy nhiên, cần tập trung làm sắc nét hơn ranh giới pháp lý; xây dựng hệ thống dữ liệu và hậu kiểm thực chất; đảm bảo cơ chế tài chính công ích minh bạch, bền vững; cân bằng giữa tạo thuận lợi kinh doanh và bảo vệ người tiêu dùng, nhất là người yếu thế, miền núi, vùng sâu, vùng xa, biên giới và hải đảo.
Biệt thự, liền kề Hà Nội: Giá tăng 33%, thanh khoản chỉ đạt 30%
Biệt thự, liền kề Hà Nội: Giá tăng 33%, thanh khoản chỉ đạt 30%

Nguồn cung biệt thự, liền kề Hà Nội tăng 144% theo năm, giá sơ cấp tăng 33%, nhưng thanh khoản thấp, báo hiệu áp lực điều chỉnh ngày càng lớn.
Forbes vinh danh Vietjet trong Top 50 doanh nghiệp dẫn đầu về ESG 2026

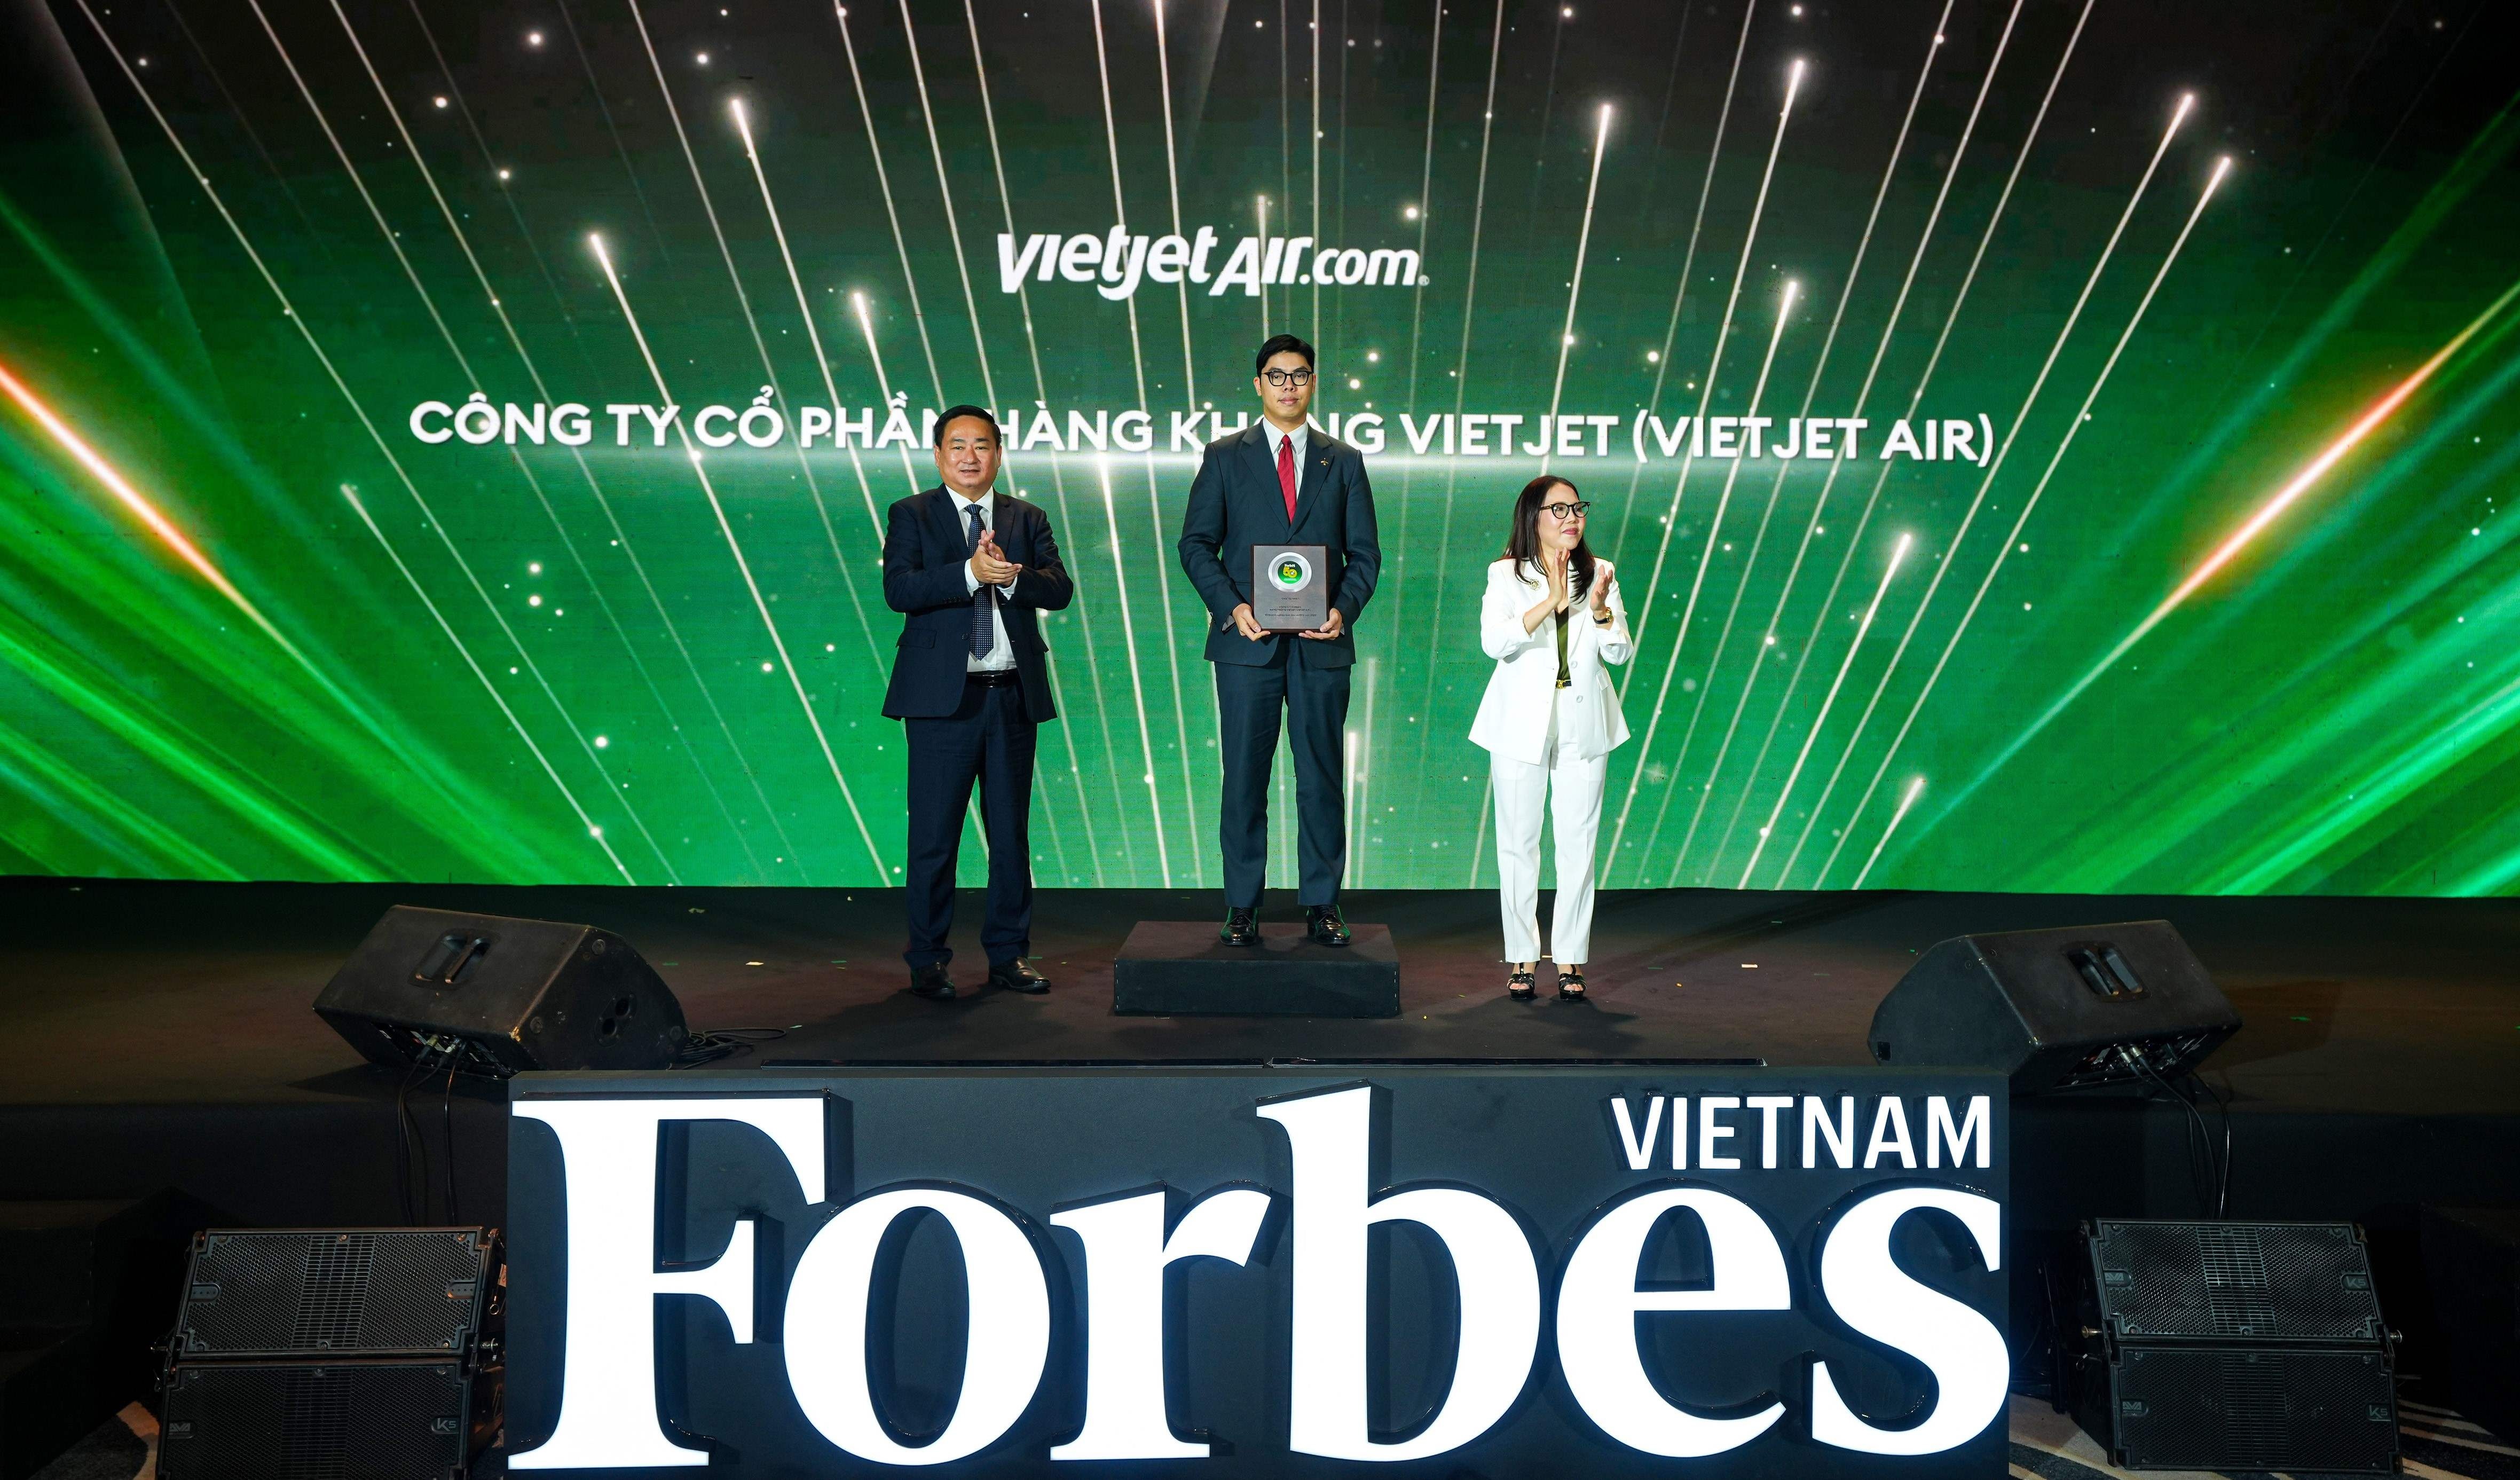
Forbes vinh danh Vietjet trong Top 50 doanh nghiệp dẫn đầu về ESG 2026

Vietjet được Forbes Việt Nam vinh danh trong “50 Doanh nghiệp dẫn đầu về ESG năm 2026”, cùng Vinamilk, HDBank, REE, PV Drilling và nhiều doanh nghiệp tiêu biểu. Sự ghi nhận tại Hội nghị Phát triển Bền vững 2026 đánh dấu bước tiến của hãng trong hành trình gắn tăng trưởng với trách nhiệm môi trường, xã hội và quản trị.
Thực chất hóa cải cách thủ tục - lực đẩy để doanh nghiệp vươn mình

Thực chất hóa cải cách thủ tục - lực đẩy để doanh nghiệp vươn mình

Cải cách thủ tục hành chính được coi là giải pháp thiết yếu nhằm khơi thông nguồn lực, giảm chi phí tuân thủ và kiến tạo môi trường kinh doanh thuận lợi. Vấn đề này vừa được các chuyên gia mổ xẻ sâu sắc tại Hà Nội.
Nuôi lớn doanh nghiệp bằng sức mạnh liên kết

Nuôi lớn doanh nghiệp bằng sức mạnh liên kết

Nâng năng lực quản trị và chuyên môn hóa giúp doanh nghiệp củng cố sức cạnh tranh, mở rộng khả năng hợp tác. Để liên kết mang lại giá trị lâu dài, doanh nghiệp lớn cần kết nối nhu cầu mua hàng với quá trình nâng chuẩn của doanh nghiệp nhỏ, hướng tới những hợp đồng thực tế.
Nâng giá trị thương hiệu Việt, tạo sức cạnh tranh mới
Nâng giá trị thương hiệu Việt, tạo sức cạnh tranh mới

Nâng cao giá trị thương hiệu đòi hỏi doanh nghiệp Việt Nam duy trì chất lượng, uy tín, đẩy mạnh đổi mới công nghệ và mở rộng thị trường. Đây là những yêu cầu quan trọng để thương hiệu Việt nâng sức cạnh tranh và khẳng định vị thế quốc tế.
Kế toán, kiểm toán trước yêu cầu chuyển đổi số và hội nhập quốc tế

Kế toán, kiểm toán trước yêu cầu chuyển đổi số và hội nhập quốc tế

Ngày 16/10, tại Hà Nội, Trường Đại học Ngoại thương đăng cai tổ chức Hội thảo khoa học về Kế toán và Kiểm toán (VCAA) lần thứ 8 với chủ đề “Đổi mới Kế toán - Kiểm toán Việt Nam trong kỷ nguyên số và hội nhập”. Hội thảo có sự tham gia tổ chức của 25 trường đại học trên cả nước, cùng Hiệp hội Công chứng Kế toán Anh Quốc (ACCA) và Hội Kiểm toán viên hành nghề Việt Nam (VACPA).