P2P Lending trong SandBox Fintech: Cần quản trị rủi ro như một hạ tầng tín dụng số
| Để P2P Lending phát triển đúng định hướng Sandbox mở đường cho các dịch vụ tài chính mới Tạo lập hành lang pháp lý cho P2P Lending, thúc đẩy đổi mới sáng tạo an toàn, hiệu quả |
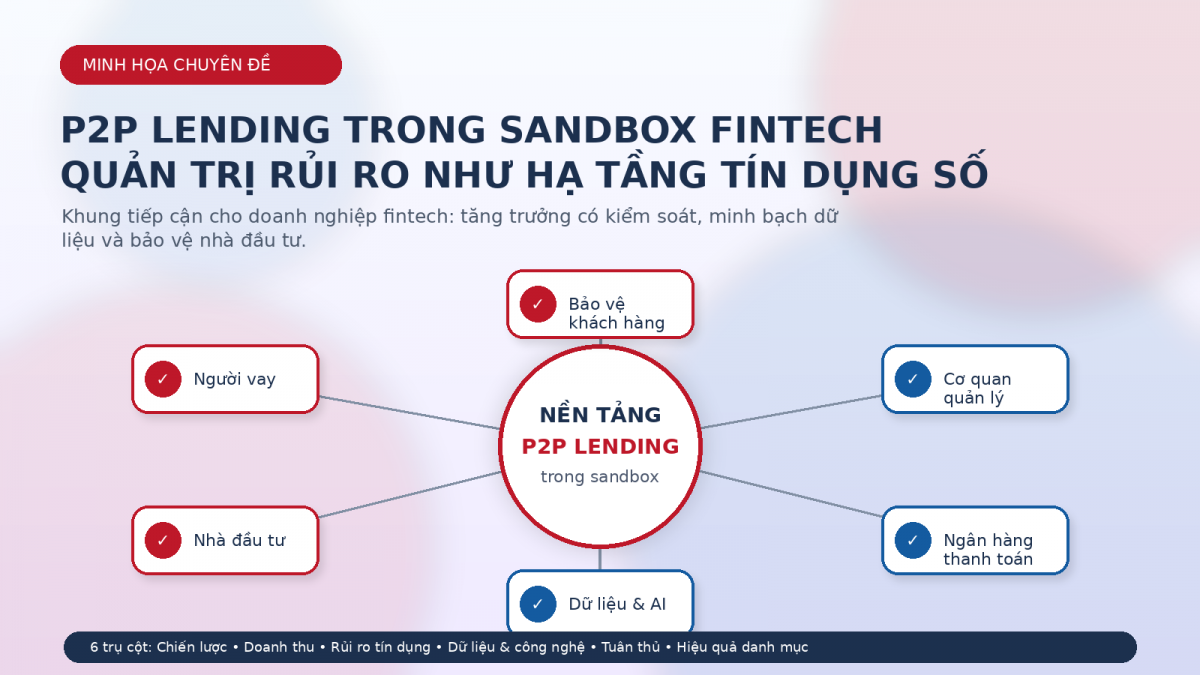 |
| P2P Lending trong sandbox fintech: kết nối vốn, dữ liệu, quản trị rủi ro và bảo vệ khách hàng |
Sự phát triển của định danh điện tử, thanh toán số, dữ liệu lớn và trí tuệ nhân tạo đang làm thay đổi cách thị trường tài chính tiếp cận khách hàng. Trong bối cảnh đó, cho vay ngang hàng (P2P Lending) được kỳ vọng bổ sung một kênh kết nối vốn linh hoạt cho cá nhân, hộ kinh doanh và doanh nghiệp nhỏ - những nhóm khách hàng còn gặp khó khăn khi tiếp cận tín dụng truyền thống do thiếu tài sản bảo đảm, hồ sơ tài chính chưa đầy đủ hoặc chi phí thẩm định cao.
Điểm khác biệt quan trọng là P2P Lending không đơn thuần là một sản phẩm tín dụng. Đây là mô hình kinh doanh nền tảng, nơi doanh nghiệp fintech thiết kế hạ tầng kết nối giữa người vay và nhà đầu tư, chuẩn hóa hồ sơ, đánh giá rủi ro, hỗ trợ giao kết hợp đồng, quản lý dòng tiền, công bố thông tin và duy trì niềm tin của các bên tham gia. Vì vậy, hiệu quả của nền tảng không nên chỉ đo bằng số lượng người dùng, quy mô giải ngân hay doanh thu phí, mà phải đánh giá đồng thời trên ba trục: tăng trưởng, an toàn rủi ro và niềm tin thị trường.
Kinh nghiệm quốc tế cho thấy các nền tảng cho vay số có thể tăng trưởng nhanh trong giai đoạn đầu nhờ hiệu ứng mạng. Tuy nhiên, nếu nền tảng thu hút quá nhiều người vay rủi ro cao, chất lượng danh mục sẽ suy giảm, tỷ lệ chậm trả tăng và nhà đầu tư rút khỏi hệ sinh thái. Ngược lại, nếu thẩm định quá chặt, nền tảng khó mở rộng quy mô và khó phục vụ nhóm khách hàng chưa được hệ thống ngân hàng đáp ứng đầy đủ. Bài toán quản trị vì vậy không phải là tăng trưởng bằng mọi giá, mà là tăng trưởng có kiểm soát.
Trong P2P Lending, rủi ro lớn nhất bắt nguồn từ bất cân xứng thông tin. Người vay hiểu rõ hơn về thu nhập, nghĩa vụ nợ, mục đích sử dụng vốn và khả năng trả nợ của mình so với nhà đầu tư. Nếu thông tin được công bố không đầy đủ, nhà đầu tư dễ đánh giá sai rủi ro; nếu nền tảng có động cơ đẩy mạnh giải ngân để tăng phí, xung đột lợi ích có thể phát sinh. Do đó, doanh nghiệp fintech cần thiết kế cơ chế sàng lọc, định giá, công bố rủi ro và giám sát sau giải ngân một cách độc lập, minh bạch.
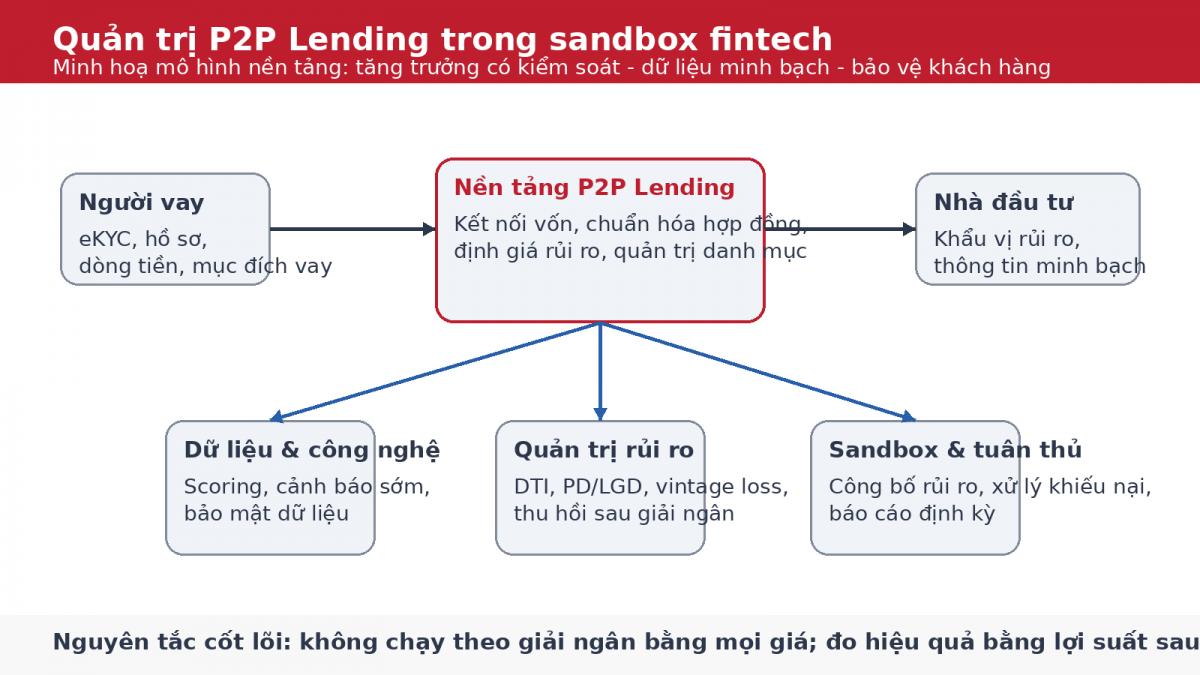 |
| Khung quản trị P2P Lending trong sandbox fintech |
Một khung quản trị phù hợp cho P2P Lending tại Việt Nam nên gồm sáu trụ cột. Thứ nhất là quản trị chiến lược, xác định rõ phân khúc khách hàng, khẩu vị rủi ro và tốc độ tăng trưởng. Thứ hai là quản trị mô hình doanh thu, tránh phụ thuộc quá mức vào phí phát sinh ngay tại thời điểm giải ngân. Thứ ba là quản trị rủi ro tín dụng, bao gồm eKYC, chấm điểm, phê duyệt, định giá, giám sát sau vay và thu hồi. Thứ tư là quản trị dữ liệu và công nghệ, bảo đảm dữ liệu đầu vào hợp pháp, chính xác, an toàn và có thể giải thích. Thứ năm là tuân thủ và bảo vệ khách hàng. Thứ sáu là quản trị hiệu quả danh mục, đo lợi suất sau rủi ro thay vì chỉ nhìn vào tổng giá trị khoản vay.
Dữ liệu hành vi số có thể trở thành lợi thế cạnh tranh quan trọng của nền tảng P2P Lending. Các chỉ báo như mức độ hoàn thiện hồ sơ, tính nhất quán của thông tin, lịch sử đăng nhập, phản hồi với yêu cầu bổ sung, hành vi trả nợ sớm hoặc chậm và tương tác với thông báo có thể hỗ trợ nhận diện rủi ro trước khi khoản vay chuyển thành nợ quá hạn. Tuy nhiên, việc sử dụng dữ liệu phải đi kèm nguyên tắc tối thiểu hóa, bảo mật, phân quyền truy cập, lưu vết quyết định và cơ chế giải thích khi khách hàng khiếu nại.
Đối với nhà đầu tư, yêu cầu then chốt là minh bạch. Nền tảng cần công bố rõ bản chất pháp lý của giao dịch, mức độ rủi ro, quyền và nghĩa vụ của các bên, cơ chế phân bổ tổn thất, quy trình xử lý khoản vay chậm trả và việc nền tảng có hay không có cam kết bảo lãnh. Lãi suất kỳ vọng không được trình bày như lợi suất chắc chắn. Một bản thông tin rủi ro ngắn gọn, tương tự 'key facts statement', có thể giúp nhà đầu tư so sánh giữa các khoản vay và hiểu đúng bản chất đầu tư.
Đối với cơ quan quản lý, cơ chế sandbox là cơ hội để quan sát, đo lường và chuẩn hóa mô hình P2P Lending trước khi mở rộng. Việc đánh giá không nên chỉ dựa vào tính mới của công nghệ, mà cần xem xét năng lực quản trị kinh doanh, an toàn dữ liệu, kiểm soát xung đột lợi ích và bảo vệ người tham gia thị trường. Các chỉ tiêu nên được báo cáo định kỳ gồm số lượng khoản vay, dư nợ kết nối, tỷ lệ chậm trả theo nhóm xếp hạng, tỷ lệ thu hồi, khiếu nại, sự cố dữ liệu, thời gian xử lý hồ sơ và hiệu quả mô hình chấm điểm.
Với doanh nghiệp fintech, định hướng phù hợp là xây dựng P2P Lending như một hạ tầng tín dụng số có trách nhiệm. Bộ phận kinh doanh không nên chi phối toàn bộ quy trình phê duyệt. Cần tách bạch tương đối giữa phát triển khách hàng, thẩm định, quản trị rủi ro, pháp chế - tuân thủ, công nghệ dữ liệu và xử lý nợ. KPI nội bộ cũng cần chuyển từ tư duy doanh số sang tư duy giá trị bền vững, gắn với tỷ lệ chậm trả theo kỳ phát sinh khoản vay, lợi suất sau tổn thất, mức độ hài lòng của nhà đầu tư và chất lượng phục vụ người vay.
P2P Lending có thể đóng góp tích cực cho tài chính toàn diện nếu được đặt trong khuôn khổ quản trị phù hợp. Ngược lại, nếu thiếu minh bạch, thiếu kiểm soát dữ liệu và thiếu trách nhiệm sau giải ngân, mô hình này có thể tạo ra rủi ro cho nhà đầu tư, người vay và niềm tin thị trường. Trong giai đoạn sandbox, câu hỏi quan trọng không chỉ là nền tảng có công nghệ mới hay không, mà là nền tảng có đủ năng lực quản trị để tăng trưởng an toàn, minh bạch và bền vững hay không. Đây cũng là tiêu chí cốt lõi để P2P Lending trở thành một cấu phần lành mạnh của hệ sinh thái tài chính số tại Việt Nam.
Mai Ngọc Đoàn
Chủ tịch HĐQT kiêm Tổng Giám đốc - Công ty CP Công nghệ Tài chính VNFITE
Tin liên quan


Tin khác

CMC được IDC MarketScape ghi nhận là 'Major Player' - Nhà cung cấp chủ chốt trong lĩnh vực AI và Điện toán đám mây toàn cầu

Doanh nghiệp Việt cần gì để tiến sâu vào chuỗi cung ứng?

Gần 11,1 nghìn doanh nghiệp quay trở lại, nhưng sức ép chưa vơi

Phân hóa tài chính ngành dược: Trái chiều tiền gửi và đòn bẩy nợ

CEPA mở cửa vào thị trường Trung Đông và châu Phi

Hỗ trợ lãi suất đợt 2 cho doanh nghiệp đổi mới công nghệ
Tập đoàn Hoa Sen được vinh danh Top 100 doanh nghiệp văn hoá, uy tín năm 2026

Làm thế nào để giữ khách hàng lớn mà không phụ thuộc vào họ?

Khơi thông điểm nghẽn tồn kho, Vinatex nhân đôi dòng tiền kinh doanh

Tăng cường năng lực để đón đơn hàng lớn