Sandbox - “chìa khóa thể chế” cho Trung tâm tài chính quốc tế

| Sandbox - cú hích chính sách giúp khoa học công nghệ Việt Nam bứt phá mạnh mẽ Phát triển thị trường cho vay ngang hàng: Chậm mà chắc Ưu tiên bảo vệ ổn định tiền tệ và ngăn ngừa rủi ro “đô la hóa số” |
Vừa qua, Trung tâm tài chính TP.Hồ Chí Minh tăng 11 bậc lên vị trí 84 trong bảng xếp hạng Chỉ số Trung tâm tài chính toàn cầu (GFCI). Kết quả này, theo giới chuyên gia, mới là tín hiệu tích cực về nhận diện, cần tiếp tục chuyển hóa thành nền tảng thể chế, dòng vốn và thị trường thực chất, trong đó sandbox giữ vai trò trung tâm.
Trong nhiều năm, thị trường tài chính Việt Nam phát triển chủ yếu xoay quanh tín dụng ngân hàng, chứng khoán và bất động sản. Các lớp tài sản mới thường bị xem là nhạy cảm, trong khi công nghệ tài chính dù phát triển nhanh vẫn thiếu một hành lang pháp lý rõ ràng. Ông Lê Hoài Ân, CFA – Founder IFSS, chuyên gia đào tạo và tư vấn hoạt động ngân hàng nhận định, từ năm 2025, bức tranh này đã bắt đầu chuyển biến rõ rệt khi đồng thời xuất hiện cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng, khung thí điểm cho tài sản mã hóa và nền tảng pháp lý cho trung tâm tài chính quốc tế.
Theo ông, điều quan trọng là sự thay đổi này không đơn thuần là nới lỏng quản lý, mà vận hành theo một logic nhất quán: cho phép thử nghiệm trong phạm vi xác định, với điều kiện tham gia rõ ràng và cơ chế giám sát chặt chẽ. Thực tế, tiến trình này đang được triển khai theo một lộ trình ba bước mang tính hệ thống.
Bước thứ nhất là hợp pháp hóa các khái niệm cốt lõi. Việc ban hành Luật Công nghiệp công nghệ số số 71/2025/QH15 đã đưa tài sản số vào phạm vi điều chỉnh, qua đó giải quyết vấn đề nền tảng là xác lập đối tượng để thị trường có thể giao dịch và quản lý.
Bước thứ hai là triển khai cơ chế thử nghiệm có kiểm soát. Nghị định 94/2025/NĐ-CP mở ra sandbox trong lĩnh vực ngân hàng, trong khi Nghị quyết 05/2025/NQ-CP đưa thị trường tài sản mã hóa vào giai đoạn thí điểm 5 năm. Đây là bước chuyển quan trọng, biến các khái niệm mới thành những mô hình có thể vận hành thực tế dưới sự giám sát của cơ quan quản lý.
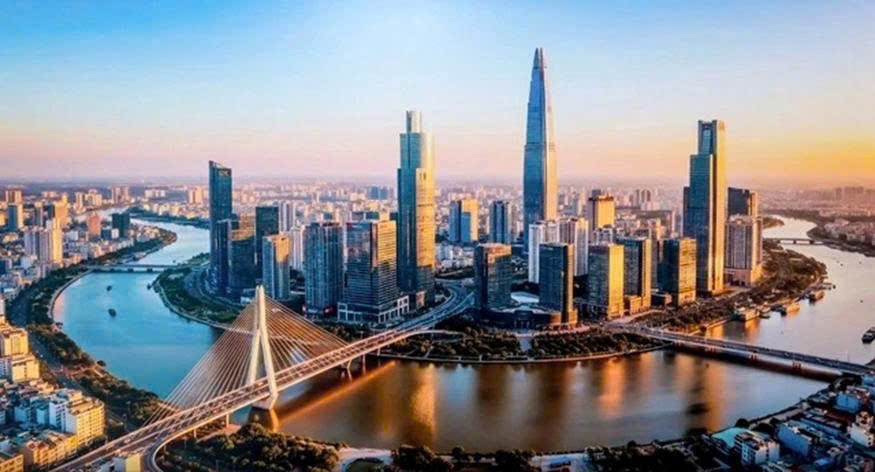 |
| Cơ chế thử nghiệm có kiểm soát (sandbox) đang nổi lên như một “chìa khóa thể chế” giúp Việt Nam bắt nhịp làn sóng đổi mới tài chính toàn cầu |
Bước thứ ba là hoàn thiện không gian thể chế. Nghị quyết 222/2025/QH15 đặt nền móng cho Trung tâm tài chính quốc tế; Nghị định 323/2025/NĐ-CP cụ thể hóa mô hình này thành một thực thể pháp lý; Nghị định 330/2025/NĐ-CP định hình thị trường chuyên biệt như sở giao dịch hàng hóa; và Thông tư 15/2026/TT-BTC thiết lập nguyên tắc kế toán cho tài sản mã hóa. Tất cả tạo nên một hệ sinh thái pháp lý đang dần hoàn chỉnh.
Trong bối cảnh đó, sandbox không còn là một công cụ kỹ thuật riêng lẻ, mà trở thành trục xuyên suốt của quá trình đổi mới. PGS.TS Bùi Huy Nhượng, Giám đốc Đại học Kinh tế Quốc dân nhấn mạnh, sandbox là bước đi chiến lược nhằm hoàn thiện khung pháp lý cho các công nghệ mới nổi như blockchain và tài sản số. Cơ chế này cho phép doanh nghiệp fintech, startup và các tổ chức tài chính thử nghiệm sản phẩm, dịch vụ trong phạm vi và thời gian nhất định dưới sự giám sát của cơ quan quản lý, qua đó giảm thiểu rủi ro và cung cấp dữ liệu thực tiễn để điều chỉnh chính sách.
Đồng thời, sandbox đóng vai trò là cầu nối giữa đổi mới sáng tạo và quản lý nhà nước, giúp tháo gỡ các rào cản pháp lý và thúc đẩy hệ sinh thái công nghệ tài chính phát triển - một nền tảng quan trọng để TP. Hồ Chí Minh tiến tới mục tiêu trở thành Trung tâm tài chính quốc tế. PGS.TS Bùi Quang Hùng - Phó Giám đốc phụ trách Đại học Kinh tế TP. Hồ Chí Minh, cũng cho rằng, trong giai đoạn hình thành Trung tâm tài chính quốc tế, sandbox là công cụ mang tính đột phá, góp phần tạo lợi thế cạnh tranh cho cả trung tâm này và hệ thống tài chính Việt Nam.
PGS.TS Nguyễn Hữu Huân, Phó Chủ tịch VIFC-HCMC khẳng định, không có trung tâm tài chính quốc tế nào thành công mà thiếu cơ chế sandbox. Tuy nhiên, điểm cốt lõi không nằm ở việc nới lỏng quy định, mà ở việc thiết kế một hệ thống quản trị rủi ro thông minh. Theo ông Huân, sandbox hiện đại phải dựa trên dữ liệu, giám sát theo thời gian thực và phân loại theo mức độ rủi ro. “Đây vừa là công cụ quản lý, vừa là công cụ thu hút đầu tư và là công cụ cạnh tranh quốc gia”, ông Huân nhấn mạnh.
Trong mô hình này, sandbox sẽ là nền tảng để phát triển các trụ cột chiến lược như tài chính số, tài sản số, thanh toán xuyên biên giới, token hóa tài sản thực, tài chính xanh và thị trường carbon, những lĩnh vực chưa có đầy đủ hành lang pháp lý nhưng lại tạo ra giá trị lớn nhất trong tương lai. Đáng chú ý, sandbox không phải là “vùng miễn trừ pháp luật”. Ngược lại, cơ chế này được thiết kế với các “chốt chặn” rõ ràng, bao gồm bảo vệ dữ liệu cá nhân, phòng chống rửa tiền, an ninh quốc gia và chủ quyền tiền tệ. Điều này cho thấy một sự chuyển đổi trong tư duy quản lý: từ “không cho làm” sang “cho làm trong kiểm soát”, từ kiểm soát thụ động sang giám sát chủ động.
Ở góc độ thị trường, TS. Nguyễn Quang Huy nhận định Trung tâm tài chính quốc tế không chỉ là nơi hội tụ dòng vốn, mà còn là “phòng thí nghiệm thể chế”. Tại đây, các thành phần tham gia có thể triển khai những sản phẩm chưa có tiền lệ. Đơn cử như ngân hàng có thể giao dịch tài sản số, sản phẩm phái sinh phức tạp hay các khoản vay xuyên biên giới với thủ tục được đơn giản hóa. Cơ chế sandbox vì vậy giúp rút ngắn đáng kể thời gian đưa sản phẩm ra thị trường, một lợi thế cạnh tranh quan trọng trong bối cảnh fintech và tài sản số đang tăng tốc toàn cầu. Không chỉ dừng lại ở thử nghiệm sản phẩm, việc thành lập pháp nhân độc lập tại Trung tâm tài chính quốc tế còn cho phép các ngân hàng hạch toán riêng biệt, tận dụng ưu đãi thuế và tiếp cận cơ chế ngoại hối thông thoáng hơn. Đây là điều kiện then chốt để phát triển các hoạt động tài chính xuyên biên giới - lĩnh vực mà các ngân hàng Việt Nam vẫn còn nhiều dư địa để bứt phá.
Các chuyên gia nhấn mạnh, từ một công cụ thử nghiệm, sandbox đang dần trở thành “hạ tầng thể chế mềm” quyết định năng lực cạnh tranh của Trung tâm tài chính quốc tế. Khi Việt Nam từng bước hoàn thiện khung pháp lý cho tài sản số, fintech và các mô hình tài chính mới, vấn đề cốt lõi không chỉ là mở cửa, mà là thiết kế một cơ chế thử nghiệm đủ linh hoạt để thúc đẩy đổi mới, nhưng cũng đủ chặt chẽ để kiểm soát rủi ro, qua đó chuyển hóa tiềm năng thành dòng vốn và thị trường thực chất.
Tin liên quan


Tin khác


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

Đề xuất tăng cường quản trị rủi ro lãi suất



Ứng dụng AI an toàn trong ngân hàng
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp