Thống đốc Phạm Đức Ấn: Mục tiêu xuyên suốt của chính sách tiền tệ là ổn định kinh tế vĩ mô, hỗ trợ tăng trưởng

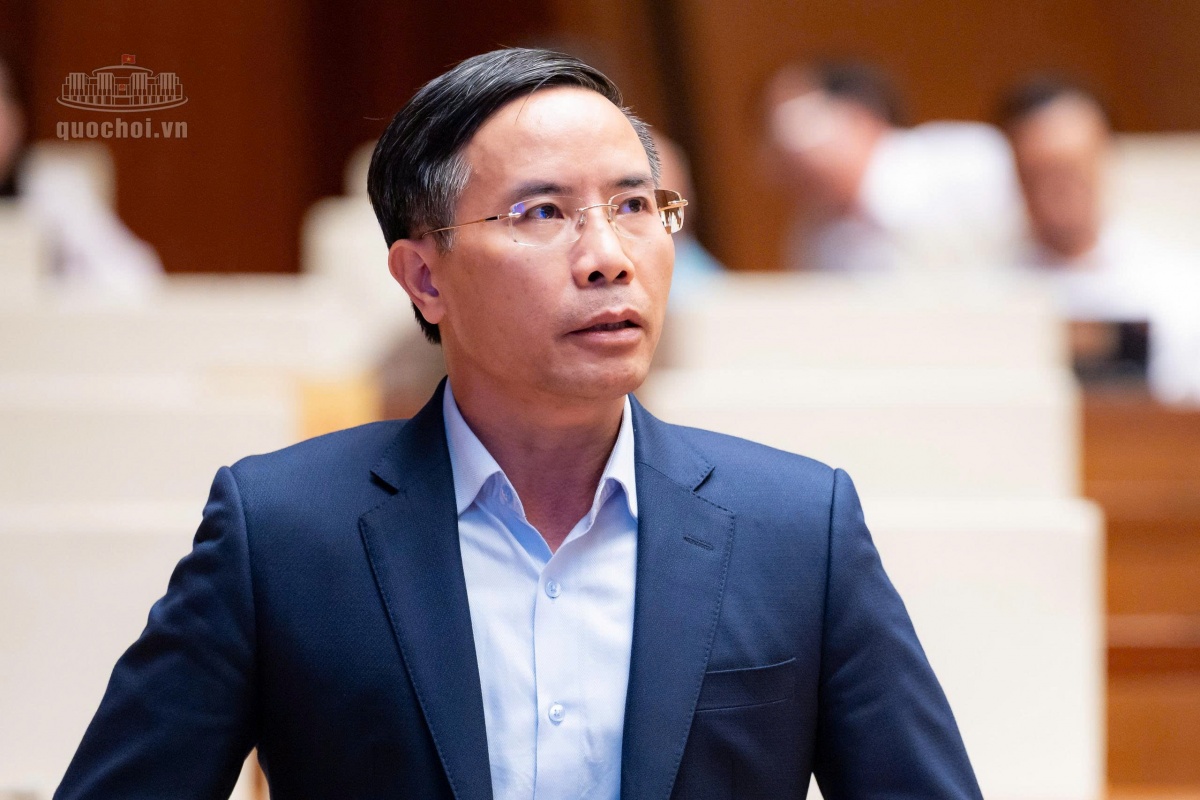 |
| Thống đốc Ngân hàng Nhà nước Việt Nam Phạm Đức Ấn (Ảnh quochoi.vn)) |
Tìm điểm cân bằng trong điều hành chính sách tiền tệ
Phát biểu trước Quốc hội, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn cho biết, tại phiên thảo luận đã có 11 đại biểu đề cập những vấn đề liên quan đến lĩnh vực ngân hàng. Do thời gian có hạn, Thống đốc tập trung giải trình một số nội dung chung được các đại biểu quan tâm, đồng thời trân trọng cảm ơn những ý kiến chia sẻ về vị trí, vai trò của ngành Ngân hàng cũng như trách nhiệm cung ứng vốn cho nền kinh tế, nhất là trong điều kiện thị trường vốn chưa phát triển tương xứng.
Theo Thống đốc, một số vấn đề được các đại biểu Quốc hội, chuyên gia kinh tế và đại diện Ngân hàng Thế giới (World Bank), Quỹ Tiền tệ quốc tế (IMF) quan tâm khi làm việc với Ngân hàng Nhà nước là tỷ lệ dư nợ tín dụng trên GDP, việc sử dụng nguồn vốn huy động ngắn hạn để cho vay trung và dài hạn, cùng những vấn đề liên quan đến thanh khoản. Tuy nhiên, từ thực tiễn chỉ đạo, điều hành, Thống đốc cho rằng hoạt động của hệ thống ngân hàng Việt Nam có những đặc điểm riêng cần được xem xét khi đánh giá các chỉ tiêu này.
Đơn cử, tiền gửi ngắn hạn hiện chiếm khoảng 80% tổng tiền gửi trong hệ thống ngân hàng. Nếu chỉ xét theo kỳ hạn, đây là nguồn vốn ngắn hạn. Song theo Thống đốc, trên thực tế, người dân thường duy trì tiền gửi trong thời gian dài thông qua việc tiếp tục gửi và quay vòng khi đến hạn. Vì vậy, mặc dù được phân loại là tiền gửi ngắn hạn, nguồn vốn này vẫn có tính ổn định nhất định trong quá trình hoạt động của các ngân hàng thương mại.
Thống đốc cũng phân tích, việc huy động vốn ngắn hạn giúp các ngân hàng thương mại có chi phí vốn thấp hơn, qua đó tạo điều kiện hỗ trợ giảm lãi suất cho vay. Một đặc điểm khác được Thống đốc đề cập là người dân tiếp tục gửi nhiều tiền vào hệ thống ngân hàng, phản ánh niềm tin đối với các tổ chức tín dụng. Trong thời gian tới, khi thị trường vốn phát triển, có sức hấp dẫn hơn và bảo đảm được tính an toàn, người dân có thể lựa chọn thêm những kênh đầu tư khác, từ đó cơ cấu phân bổ nguồn vốn trong nền kinh tế cũng sẽ có sự thay đổi.
Về định hướng điều hành, Thống đốc Phạm Đức Ấn khẳng định Ngân hàng Nhà nước tiếp tục theo đuổi mục tiêu bảo đảm ổn định kinh tế vĩ mô, kiềm chế lạm phát, kiểm soát tỷ giá và đóng góp vào hỗ trợ tăng trưởng kinh tế. Dẫn lại chỉ đạo của Thủ tướng Chính phủ về yêu cầu tìm điểm cân bằng trong điều hành, Thống đốc cho biết đây là nhiệm vụ Ngân hàng Nhà nước cùng các tổ chức tín dụng tiếp tục triển khai trong thời gian tới.
Theo Thống đốc, điểm cân bằng giữa các mục tiêu điều hành không thể xác định bằng một công thức cố định mà phải được thực hiện thông qua quá trình điều hành thực tế. Ngân hàng Nhà nước sẽ tiếp tục phối hợp với các tổ chức tín dụng để thực hiện các mục tiêu đã đặt ra, trong đó vừa bảo đảm ổn định kinh tế vĩ mô, kiểm soát lạm phát và tỷ giá, vừa hỗ trợ tăng trưởng.
Liên quan đến các công cụ điều hành, Thống đốc cho biết, Ngân hàng Nhà nước đang sử dụng các công cụ như tái cấp vốn, nghiệp vụ thị trường mở và giao dịch hoán đổi (swap) để hỗ trợ các tổ chức tín dụng. Đặc biệt, thực hiện chỉ đạo của Thủ tướng Chính phủ, Ngân hàng Nhà nước đang xây dựng một gói tái cấp vốn phục vụ cho vay nhà ở xã hội. Thống đốc cho biết nội dung này đang được triển khai.
Kiểm soát tín dụng, tạo điều kiện để doanh nghiệp tiếp cận vốn
Giải trình về tăng trưởng tín dụng và lãi suất, Thống đốc Phạm Đức Ấn cho biết, Ngân hàng Nhà nước luôn quan tâm đến việc kiểm soát tín dụng. Theo số liệu được Thống đốc thông tin tại phiên họp, tăng trưởng tín dụng thời gian qua ở mức khoảng 12,27%. Việc điều hành tín dụng cũng gắn với yêu cầu kiểm soát mặt bằng lãi suất trong hệ thống ngân hàng.
Thống đốc dẫn số liệu cho thấy lãi suất huy động tăng 1,42%, trong khi lãi suất cho vay chỉ tăng 0,99%. Theo Thống đốc, diễn biến này cho thấy khoảng cách giữa lãi suất huy động và lãi suất cho vay đang thu hẹp. Đây là nội dung được Thống đốc đề cập khi làm rõ công tác điều hành tín dụng, lãi suất của Ngân hàng Nhà nước trong thời gian qua.
Đối với tín dụng bất động sản, Thống đốc cho biết Ngân hàng Nhà nước tiếp tục thực hiện kiểm soát nhằm bảo đảm yêu cầu tăng trưởng tín dụng. Theo số liệu được công bố tại phiên họp, mức tăng tín dụng bất động sản hiện khoảng 9,84%, thấp hơn mức tăng trưởng tín dụng chung.
Cùng với việc kiểm soát tín dụng theo lĩnh vực, Thống đốc Phạm Đức Ấn thông tin về cơ cấu vốn tín dụng phục vụ nền kinh tế. Trong tổng dư nợ hơn 20,79 triệu tỷ đồng, có 77,44% dành cho hoạt động sản xuất, kinh doanh. Riêng đối với doanh nghiệp nhỏ và vừa, dư nợ tín dụng đạt hơn 4 triệu tỷ đồng.
Liên quan đến khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa, Thống đốc cho biết Ngân hàng Nhà nước đã làm việc, tổ chức hội nghị với Hiệp hội Doanh nghiệp nhỏ và vừa để trao đổi các giải pháp giảm lãi suất, nâng cao khả năng tiếp cận vốn. Trong đó, những phương thức cho vay dựa nhiều hơn vào năng lực thực tế của doanh nghiệp, đặc biệt là dòng tiền, cũng được quan tâm như các đại biểu Quốc hội đã đề cập.
Tuy nhiên, Thống đốc lưu ý việc tiếp cận tín dụng còn phụ thuộc vào điều kiện và năng lực của chính doanh nghiệp. Dẫn nội dung Tờ trình số 734 của Chính phủ trình Quốc hội về dự án luật liên quan đến doanh nghiệp nhỏ và vừa, Thống đốc cho biết những hạn chế được chỉ ra gồm quy mô vốn nhỏ, sức chống chịu yếu, phương án kinh doanh thường xuyên biến động và thông tin tài chính chưa thực sự minh bạch.
Từ những vấn đề này, Thống đốc Phạm Đức Ấn nhấn mạnh yêu cầu nâng cao tính minh bạch trong hoạt động của doanh nghiệp. Theo Thống đốc, không thể tồn tại tình trạng doanh nghiệp sử dụng một bảng cân đối để thực hiện nghĩa vụ thuế nhưng lại sử dụng bảng cân đối khác khi vay vốn ngân hàng. Khi thông tin tài chính và hoạt động sản xuất, kinh doanh được minh bạch đầy đủ, các tổ chức tín dụng sẽ có điều kiện đánh giá cụ thể hơn về tình hình tài chính, năng lực hoạt động và khả năng trả nợ của doanh nghiệp.
Thống đốc cũng đề cập thực tế doanh nghiệp nhỏ và vừa chiếm tới 98% số doanh nghiệp. Theo Thống đốc, các tổ chức tín dụng về cơ bản vẫn thực hiện cấp tín dụng đối với khu vực này. Vấn đề đặt ra là bản thân doanh nghiệp cần nâng cao năng lực hoạt động, chứng minh được khả năng trả nợ để ngân hàng có cơ sở xem xét và tiếp tục cho vay.
Về phía cơ quan quản lý, Thống đốc khẳng định Ngân hàng Nhà nước sẽ khuyến khích các tổ chức tín dụng thực hiện cho vay trên cơ sở đánh giá năng lực thực tế của doanh nghiệp, đồng thời tạo cơ sở pháp lý để các tổ chức tín dụng yên tâm khi triển khai. Nội dung này gắn với những ý kiến của đại biểu Quốc hội về mở rộng khả năng tiếp cận vốn, trong đó có việc cho vay dựa trên dòng tiền và hoạt động sản xuất, kinh doanh của khách hàng.
Thống đốc Phạm Đức Ấn đồng thời nhấn mạnh vai trò của ngân hàng với tư cách là tổ chức trung gian tài chính. Theo đó, ngân hàng phải thực hiện cho vay và thu hồi được vốn vay để có nguồn trả cho người gửi tiền. Vì vậy, việc xem xét cấp tín dụng cần gắn với năng lực tài chính và khả năng trả nợ của khách hàng, bảo đảm trách nhiệm của tổ chức tín dụng đối với nguồn vốn huy động từ người dân.
Đối với những kiến nghị về cơ cấu lại thời hạn trả nợ và kéo dài thời hạn trả nợ nhằm hỗ trợ doanh nghiệp gặp khó khăn, Thống đốc cho biết các nội dung này đã được quy định cụ thể trong pháp luật và Thông tư 39, thuộc thẩm quyền của tổ chức tín dụng. Trên cơ sở những quy định hiện hành, Ngân hàng Nhà nước tiếp tục khuyến khích các tổ chức tín dụng thực hiện các giải pháp hỗ trợ doanh nghiệp vượt qua giai đoạn khó khăn.
Kết thúc phần tiếp thu, giải trình, Thống đốc Phạm Đức Ấn cho biết, ngoài những vấn đề đã trao đổi, vẫn còn nhiều nội dung quan trọng được các đại biểu Quốc hội quan tâm. Do thời gian phát biểu có hạn, Ngân hàng Nhà nước sẽ tiếp tục cung cấp thông tin cụ thể đến các đại biểu; Thống đốc cũng sẽ có những báo cáo, giải trình đầy đủ hơn về các nội dung liên quan trong thời gian tới.
Tin liên quan


Tin khác

Xuất khẩu tăng mạnh, vì sao doanh nghiệp Việt vẫn khó bước sâu vào chuỗi cung ứng?

Đại biểu Quốc hội đề nghị tiếp tục rà soát, phân định rõ nhiệm vụ của cấp tỉnh và cấp xã

Gần 500.000 tỷ đồng chưa phân bổ: Đại biểu đề nghị tháo gỡ ngay các điểm nghẽn

Tăng trưởng hai con số: Lấy đâu nguồn lực để đi đường dài?

Hội nghị tập huấn nghiệp vụ công tác xây dựng Đảng năm 2026

Kiểm soát chặt tiền đặt cọc, bảo lãnh mua nhà hình thành trong tương lai

Tiếp tục thí điểm cơ chế thỏa thuận nhận quyền sử dụng đất để triển khai nhà ở thương mại

Doanh nhân học tập tư tưởng Hồ Chí Minh: Sức mạnh nội sinh để doanh nghiệp Việt “vươn mình”, định vị thương hiệu (Kỳ cuối)

Đất đã giao, dự án vẫn chậm: Gỡ vướng thế nào để tránh lãng phí nguồn lực?
Hội đồng Lý luận Trung ương tiếp tục khẳng định vai trò nòng cốt trong nghiên cứu và tư vấn chiến lược