Tiền ngân hàng trung ương - Điểm tựa niềm tin trong hệ thống thanh toán đang chuyển đổi

Hệ thống thanh toán trước bước chuyển mình mạnh mẽ
Hệ thống thanh toán an toàn, hiệu quả là điều kiện thiết yếu để các hoạt động kinh tế diễn ra thông suốt. Mỗi giao dịch thanh toán không chỉ là quá trình chuyển giao tiền giữa các chủ thể, mà còn hàm chứa yêu cầu về tính an toàn, kịp thời và không thể hủy ngang sau khi hoàn tất. Để bảo đảm những yêu cầu này, hệ thống thanh toán cần có các quy tắc, quy trình, cơ sở hạ tầng phù hợp và đặc biệt là một nền tảng tiền tệ đáng tin cậy được sử dụng trong quá trình quyết toán.
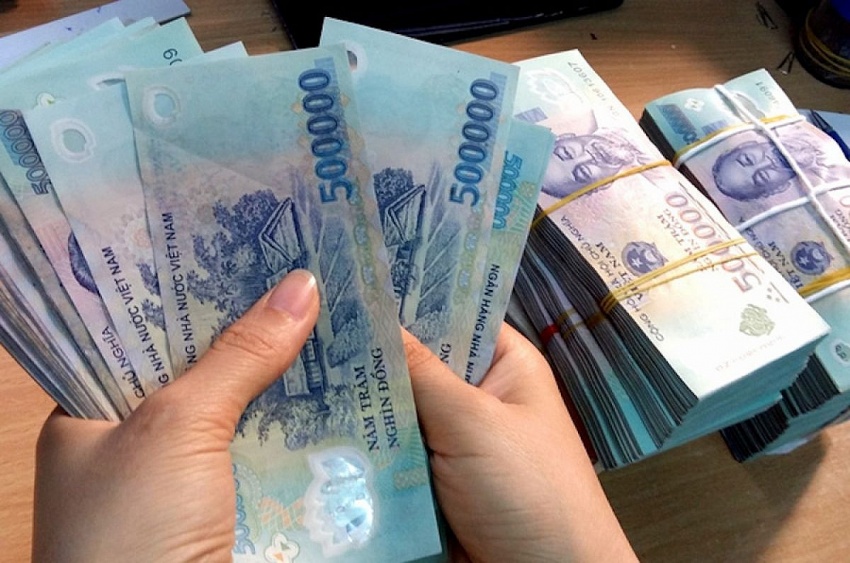 |
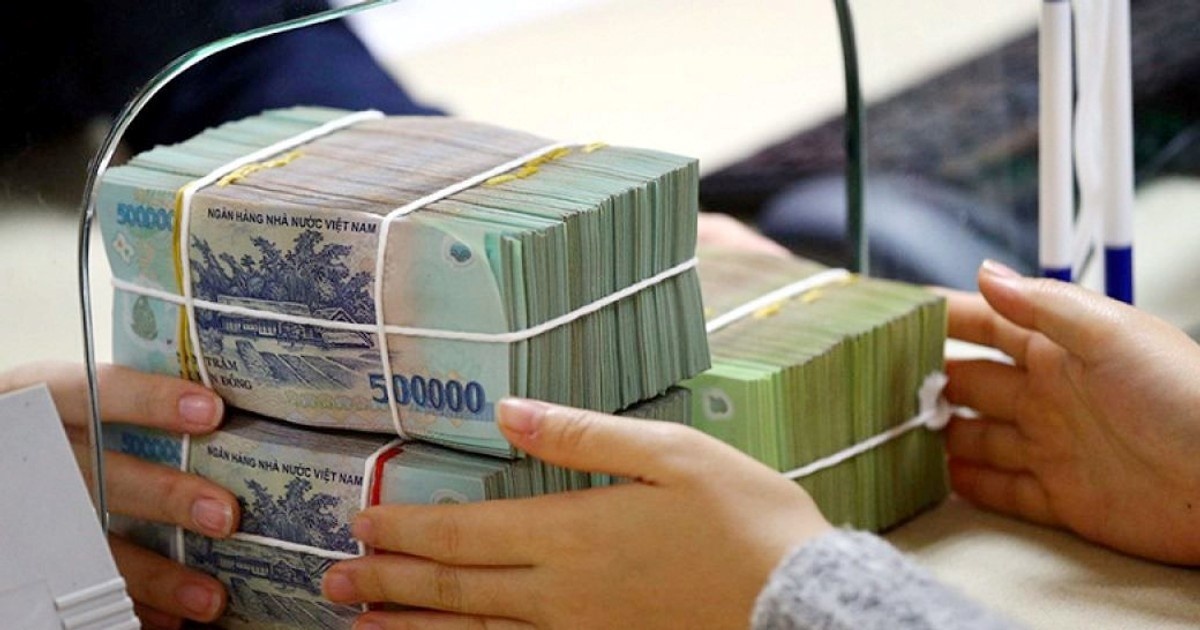
| Ảnh minh họa (Nguồn: baochinhphu.vn) |
Tuy nhiên, hệ thống thanh toán đang trải qua những thay đổi đáng kể. Báo cáo “Vai trò của NHTW và tiền NHTW trong hệ thống thanh toán đang phát triển” đã chỉ ra ba xu hướng nổi bật đang định hình lại lĩnh vực này:
Thứ nhất, nhu cầu thanh toán thay đổi cùng với sự phát triển của nền kinh tế thực và hệ thống tài chính. Người tiêu dùng, doanh nghiệp và các trung gian tài chính ngày càng kỳ vọng dịch vụ thanh toán có tốc độ nhanh hơn, hoạt động liên tục, thuận tiện trên môi trường số và có khả năng kết nối xuyên biên giới. Điều này đặt ra yêu cầu ngày càng cao đối với năng lực xử lý, khả năng kết nối và mức độ sẵn sàng của hạ tầng thanh toán.
Thứ hai, phạm vi chủ thể tham gia cung ứng dịch vụ thanh toán ngày càng mở rộng. Bên cạnh ngân hàng thương mại (NHTM), các nhà cung cấp dịch vụ thanh toán phi ngân hàng, tổ chức phát hành tiền điện tử, nhà cung cấp stablecoin và các nền tảng số lớn đang đảm nhiệm nhiều chức năng trước đây chủ yếu tập trung trong hệ thống ngân hàng. Sự tham gia của các chủ thể mới góp phần đa dạng hóa dịch vụ, mở rộng lựa chọn cho người sử dụng và thúc đẩy cạnh tranh bền vững. Tuy nhiên, điều này cũng làm thay đổi cấu trúc các luồng thanh toán và đặt ra yêu cầu mới về quản lý rủi ro, trách nhiệm và cơ chế giám sát.
Thứ ba, tiến bộ công nghệ, đặc biệt là công nghệ token hóa, đang làm thay đổi cấu trúc và phương thức vận hành hệ thống thanh toán, tạo điều kiện nâng cao hiệu quả nhưng đồng thời gia tăng tính phức tạp trong quản lý. Việc phân chia các chức năng thanh toán giữa nhiều tổ chức và nền tảng đặt ra thách thức trong xác định trách nhiệm, kiểm soát rủi ro và bảo đảm tính liên tục của dịch vụ. Bên cạnh các rủi ro truyền thống về tín dụng và thanh khoản, sự phụ thuộc vào công nghệ số còn làm gia tăng nguy cơ an ninh mạng, gián đoạn vận hành và phụ thuộc vào bên thứ ba, trong khi những công nghệ mới như điện toán lượng tử và trí tuệ nhân tạo cũng đặt ra yêu cầu mới đối với công tác bảo đảm an toàn hệ thống thanh toán của NHTW.
Mặc dù các công nghệ và phương thức thanh toán liên tục thay đổi, niềm tin vào tiền NHTW vẫn là nền tảng bảo đảm sự ổn định và thông suốt của hệ thống thanh toán. Sự tin tưởng này xuất phát từ việc tiền NHTW được bảo đảm bởi uy tín và khả năng thanh toán của NHTW, đồng thời được chấp nhận rộng rãi trong nền kinh tế. Không chỉ là phương tiện thanh toán do NHTW phát hành, loại tiền này còn tạo cơ sở để hình thức tiền NHTM (loại tiền được tạo lập thông qua hoạt động nhận tiền gửi, cấp tín dụng… của các NHTM, thể hiện dưới dạng số dư trên tài khoản của cá nhân, tổ chức) được chuyển đổi, sử dụng hợp lý giữa các ngân hàng mà không phụ thuộc vào ngân hàng nơi khách hàng mở tài khoản.
Khả năng chuyển đổi giữa tiền NHTM và tiền NHTW được duy trì nhờ nhiều cơ chế hỗ trợ đồng bộ. Trong đó, các NHTM được tham gia hệ thống bảo hiểm tiền gửi, chịu sự giám sát an toàn của NHTW và tham gia hệ thống thanh toán liên ngân hàng… Những cơ chế này giúp các NHTM duy trì khả năng thanh toán, thực hiện đầy đủ nghĩa vụ với khách hàng và quyết toán các giao dịch với ngân hàng khác, qua đó bảo đảm tiền gửi tại các NHTM vẫn được sử dụng và chuyển đổi theo đúng giá trị.
Yêu cầu đổi mới phương thức quản lý, giám sát hệ thống thanh toán theo hướng dựa trên rủi ro
Sự đa dạng hóa các chủ thể và mô hình cung ứng dịch vụ thanh toán đòi hỏi NHTW tiếp tục hoàn thiện khuôn khổ chính sách, quản lý và giám sát, trong đó chú trọng nhận diện bản chất rủi ro, trách nhiệm của các chủ thể và khả năng lan truyền rủi ro trong hệ thống tài chính. Đây là cơ sở để đánh giá toàn diện tác động của các mô hình thanh toán mới, bảo đảm rủi ro được nhận diện và kiểm soát kịp thời.
BIS xác định NHTW có bốn vai trò chủ yếu trong hệ thống thanh toán, gồm: Tổ chức phát hành tiền, đơn vị vận hành hệ thống thanh toán, cơ quan giám sát và cơ quan thúc đẩy phối hợp giữa các chủ thể.
Thứ nhất, với vai trò tổ chức phát hành, NHTW cần thường xuyên xem xét chính sách tiếp cận tài khoản và các dịch vụ liên quan, trong đó cân nhắc đặc điểm rủi ro, loại hình tổ chức, tầm quan trọng hệ thống, yêu cầu cạnh tranh và mức độ tập trung của hệ thống thanh toán. Việc mở rộng hay điều chỉnh khả năng tiếp cận cần được đặt trong mối tương quan giữa mục tiêu thúc đẩy đổi mới với yêu cầu bảo đảm an toàn và ổn định.
Thứ hai, với vai trò đơn vị vận hành, NHTW có thể lựa chọn hiện đại hóa hạ tầng hiện có hoặc phát triển các nền tảng mới. Quá trình này đòi hỏi cân nhắc giữa cải tiến từng bước và thay đổi mang tính chuyển đổi; giữa rủi ro hành động quá sớm và nguy cơ chậm thích ứng; cũng như giữa việc trực tiếp cung cấp dịch vụ công và tạo điều kiện để khu vực tư nhân phát triển giải pháp.
Thứ ba, với vai trò cơ quan giám sát, NHTW cần đánh giá liệu các mô hình mới như stablecoin và các mô hình token hóa có thực hiện những chức năng thường do các cơ sở hạ tầng thị trường tài chính đảm nhiệm hay không? Đặc biệt, cần tiếp tục xem xét mức độ quan trọng hệ thống và phạm vi giám sát phù hợp. Tùy theo thẩm quyền, NHTW có thể trực tiếp giám sát các mô hình mới hoặc yêu cầu các tổ chức trung gian, cơ sở hạ tầng được quản lý kiểm soát rủi ro phát sinh từ việc phụ thuộc vào những mô hình này. Đồng thời, năng lực chuyên môn, công cụ giám sát và sự phối hợp giữa các cơ quan có liên quan cần được tăng cường để đáp ứng những rủi ro mới.
Thứ tư, với vai trò là cơ quan thúc đẩy sự phối hợp giữa các chủ thể, NHTW cần phát huy vai trò điều phối giữa các chủ thể, thúc đẩy phối hợp, hình thành giải pháp thị trường và áp dụng các tiêu chuẩn chung nhằm tăng cường tính liên kết, khả năng tương tác giữa các hệ thống thanh toán. Đồng thời, trong bối cảnh thanh toán xuyên biên giới ngày càng phát triển, cần đẩy mạnh hợp tác quốc tế thông qua trao đổi thông tin, phối hợp giám sát và thống nhất phương thức quản lý, qua đó hạn chế khoảng trống chính sách và bảo đảm an toàn, thông suốt cho hệ thống thanh toán.
Hàm ý chính sách đối với Việt Nam
Trên cơ sở những yêu cầu đặt ra đối với quá trình hiện đại hóa hệ thống thanh toán và kinh nghiệm quốc tế, Việt Nam cần tiếp tục hoàn thiện khuôn khổ chính sách, cơ chế quản lý và hạ tầng thanh toán nhằm bảo đảm sự phát triển an toàn, hiệu quả và bền vững của các phương thức thanh toán hiện đại. Theo đó, bài viết đề xuất một số hàm ý chính sách trọng tâm đối với Việt Nam như sau:
Thứ nhất, tiếp tục khẳng định vai trò chủ đạo của VND - đồng tiền chính thức của Việt Nam trong hoạt động thanh toán. Với các hình thức thanh toán mới như thanh toán qua mã QR, ví điện tử; thanh toán không tiếp xúc khi sử dụng thẻ ngân hàng, điện thoại hoặc đồng hồ thông minh có công nghệ NFC, thanh toán xuyên biên giới… Ngân hàng Nhà nước Việt Nam (NHNN) chủ động theo dõi những thay đổi trong hoạt động thanh toán, đánh giá tác động của các phương thức mới để có biện pháp quản lý phù hợp, qua đó bảo đảm VND tiếp tục được sử dụng thống nhất trong các hoạt động thanh toán tại Việt Nam. Với các tổ chức trung gian thanh toán và các tổ chức cung ứng dịch vụ mới, NHNN tiếp tục rà soát, cập nhật các quy định về điều kiện cấp phép, phạm vi hoạt động và trách nhiệm bảo vệ tiền của khách hàng, bảo đảm quá trình cung ứng dịch vụ an toàn, minh bạch, phù hợp với sự phát triển của thị trường.
Thứ hai, nâng cao năng lực giám sát an toàn hệ thống và khả năng ứng phó với các rủi ro công nghệ. Trên cơ sở khuôn khổ quy định tại Thông tư số 41/2024/TT-NHNN ngày 17/7/2024, được sửa đổi, bổ sung bởi Thông tư số 47/2026/TT-NHNN ngày 24/9/2026 quy định về giám sát và thực hiện giám sát các hệ thống thanh toán quan trọng, hoạt động cung ứng dịch vụ trung gian thanh toán, NHNN tiếp tục nâng cao hiệu quả giám sát, kịp thời phát hiện những dấu hiệu bất thường và nguy cơ mất an toàn trong hoạt động thanh toán. Đồng thời, khuyến khích tăng cường chia sẻ thông tin cảnh báo gian lận, dữ liệu về sự cố và phương thức nhận diện giao dịch bất thường giữa các ngân hàng, tổ chức trung gian thanh toán và cơ quan chức năng, góp phần nâng cao khả năng phòng ngừa và xử lý rủi ro.
Thứ ba, xây dựng, hoàn thiện khuôn khổ quản lý phù hợp đối với các mô hình thanh toán có liên quan đến tài sản số như token hóa và stablecoin. Trong bối cảnh Chính phủ đã ban hành Nghị quyết số 05/2025/NQ-CP ngày 09/9/2025 về thí điểm thị trường tài sản mã hóa, NHNN cần phối hợp với Bộ Tài chính và các cơ quan liên quan nghiên cứu, phân định rõ phạm vi quản lý đối với hoạt động thanh toán, giao dịch và lưu ký tài sản mã hóa; đồng thời xây dựng các quy định phù hợp về điều kiện hoạt động, quản trị rủi ro và bảo vệ bảo vệ quyền lợi người sử dụng và bảo đảm an toàn hệ thống thanh toán.
Thứ tư, phát triển hạ tầng thanh toán có khả năng kết nối và tương tác cao, gắn với yêu cầu hội nhập quốc tế. Việt Nam đã có những bước tiến trong chuẩn hóa thanh toán bằng mã QR thông qua VietQR, kết nối các ngân hàng và tổ chức trung gian thanh toán, đồng thời mở rộng hợp tác thanh toán song phương với một số quốc gia trong khu vực. Trên cơ sở đó, NHNN tiếp tục phát huy vai trò điều phối trong việc xây dựng các tiêu chuẩn kỹ thuật thống nhất, thúc đẩy khả năng tương tác giữa các hệ thống và hạn chế tình trạng phân mảnh hạ tầng. Đối với thanh toán xuyên biên giới, cần chú trọng hoàn thiện cơ chế kết nối, đối soát, quyết toán và trao đổi thông tin giữa các hệ thống thanh toán quốc gia trên thế giới.
Kết luận
Có thể thấy, dù công nghệ và mô hình thanh toán liên tục đổi mới, niềm tin vào tiền tệ vẫn là nền tảng bảo đảm sự ổn định của hệ thống. Trong đó, tiền NHTW tiếp tục giữ vai trò trung tâm, bảo đảm tính thống nhất của đồng tiền và duy trì niềm tin của công chúng vào hệ thống thanh toán. Đối với Việt Nam, hiện đại hóa hệ thống thanh toán cần đi đôi với tiếp tục củng cố vị thế của VND, đồng thời phát huy vai trò quản lý, điều tiết của NHNN để bảo đảm các đổi mới công nghệ được triển khai an toàn, phù hợp với định hướng phát triển của hệ thống tiền tệ quốc gia.
Tài liệu tham khảo:
1. BIS (2026), The roles of central banks and central bank money in the evolving payment system, https://www.bis.org/publications/roles-central-banks-and-central-bank-money-evolving-payment-system
2. Nghị định số 52/2024/NĐ-CP ngày 15/5/2024 của Chính phủ quy định về thanh toán không dùng tiền mặt.
3. Nghị quyết số 05/2025/NQ-CP ngày 09/09/2025 của Chính phủ về triển khai thí điểm thị trường tài sản mã hóa.
4. Thông tư số 41/2024/TT-NHNN ngày 17/7/2024 của NHNN quy định về giám sát và thực hiện giám sát các hệ thống thanh toán quan trọng, hoạt động cung ứng dịch vụ trung gian thanh toán.
5. Thông tư số 47/2026/TT-NHNN ngày 24/9/2026 của NHNN sửa đổi, bổ sung một số điều của Thông tư số 41/2024/TT-NHNN quy định về giám sát và thực hiện giám sát các hệ thống thanh toán quan trọng, hoạt động cung ứng dịch vụ trung gian thanh toán.
Tin liên quan
Tin khác
Tạo lập giá trị thông qua hoạt động kiểm toán việc quản lý, sử dụng tài chính công, tài sản công giai đoạn 2021-2026
Thu hồi tài sản số: Thách thức mới trong cuộc chiến chống tội phạm tài chính

Ngoại thương Việt Nam: Từ tăng trưởng quy mô đến nâng cao giá trị gia tăng
Thực trạng Danh mục dự án vay vốn theo Nghị định số 78/2023/NĐ-CP: Nhìn từ lý thuyết ngân hàng phát triển

An ninh dữ liệu trong bối cảnh gia tăng kết nối, chia sẻ ngân hàng: Yêu cầu pháp lý và hàm ý quản trị tại Việt Nam

Kỳ vọng lạm phát toàn cầu: Thử thách mới đối với các ngân hàng trung ương
Dẫn dắt chuyển đổi xanh, thúc đẩy mô hình tăng trưởng mới (Kỳ 2)
Dẫn dắt chuyển đổi xanh, thúc đẩy mô hình tăng trưởng mới (Kỳ 1)