Vai trò chủ lực của các ngân hàng thương mại Nhà nước trong đảm bảo an toàn hệ thống

Qua gần 8 năm triển khai, việc thực hiện mục tiêu Chiến lược đã đạt được những kết quả rất đáng khích lệ, đóng góp vào việc thực hiện thắng lợi các mục tiêu phát triển kinh tế - xã hội. Trong đó, hệ thống tiền tệ, ngân hàng và hoạt động của các TCTD là huyết mạch của nền kinh tế, tiếp tục giữ vai trò trọng yếu trong tổng thể hệ thống tài chính Việt Nam. Tính đến cuối năm 2025, quy mô tổng tài sản của hệ thống ngân hàng đạt gần 27,06 triệu tỷ đồng, tăng gần 93% so với năm 2020, cung ứng gần 2/3 tổng số vốn cung ứng của nền kinh tế. Tổng tài sản của hệ thống các TCTD chiếm tỷ trọng cao so với GDP (khoảng 199,13% năm 2024).
Quy mô vốn điều lệ, vốn chủ sở hữu của các TCTD không ngừng lớn mạnh qua các năm. Tính đến thời điểm 30/11/2025, tổng tài sản của toàn hệ thống đạt 27.058,3 nghìn tỷ đồng, tăng 92,9% so với năm 2020; Vốn chủ sở hữu của các TCTD tăng mạnh qua các năm, đạt 1.654,1 nghìn tỷ đồng, tăng 59,7% so với cuối năm 2020, trong đó vốn điều lệ/vốn được cấp cũng tăng nhanh, đạt 1.238,3 nghìn tỷ đồng, tăng 87,1% so với năm 2020. Năng lực quản trị, điều hành, quản lý rủi ro của các TCTD từng bước được nâng cao, tiệm cận thông lệ quốc tế. Bên cạnh đó, các mục tiêu tại Đề án Cơ cấu lại hệ thống các TCTD gắn với xử lý nợ xấu giai đoạn 2021-2025 đã đạt được những kết quả tích cực, đóng góp quan trọng vào kết quả thực hiện Kế hoạch cơ cấu lại nền kinh tế giai đoạn 2021 - 2025. Chất lượng tín dụng được kiểm soát, tỷ lệ nợ xấu nội bảng, nợ bán cho VAMC chưa xử lý và nợ tiềm ẩn trở thành nợ xấu (không bao gồm NHTM yếu kém) được duy trì dưới 3%. NHNN cũng đã hoàn thành chuyển giao bắt buộc 4 ngân hàng yếu kém; giữ vững ổn định hệ thống các TCTD, củng cố niềm tin người dân, doanh nghiệp.
Những thành công trên là nhờ sự đóng góp rất lớn của nhóm các Ngân hàng thương mại Nhà nước (NHTMNN) đóng vai trò chủ lực, chủ đạo về quy mô, về thị phần, đi đầu trong việc điều tiết, dẫn dắt thị trường và thực hiện các cơ chế, chính sách của nhà nước.
Cụ thể, đến cuối năm 2025, về quy mô hoạt động, các NHTMNN có quy mô tổng tài sản lớn nhất hệ thống (chiếm khoảng gần 41%, với tổng tài sản mỗi ngân hàng đều trên 2 triệu tỷ đồng). Nhờ mạng lưới hoạt động trải dài trên cả nước với 1.411 chi nhánh và 3.652 phòng giao dịch, các ngân hàng này giữ vai trò chủ lực trong việc huy động từ tổ chức, dân cư và cung ứng nguồn vốn tín dụng cho nền kinh tế (giai đoạn 2021 - 2025, tương ứng ở mức 43 - 44% toàn hệ thống).
Về năng lực tài chính và chất lượng tài sản, cả 4 NHTMNN (Vietcombank, BIDV, VietinBank và Agribank) đều đã triển khai áp dụng các quy định của Thông tư số 41/2016/TT-NHNN ngày 30/12/2016 (đã được sửa đổi, bổ sung) và bắt đầu nghiên cứu triển khai Basel III theo quy định tại Thông tư số 14/2025/TT-NHNN ngày 30/6/2025. Tỷ lệ an toàn vốn (CAR) đến tháng 11/2025 của các NHTM áp dụng Thông tư số 41/2016/TT-NHNN của nhóm NHTMNN là 10,31%. Từ năm 2021 đến nay, NHNN đã trình cấp có thẩm quyền phê duyệt tăng vốn điều lệ cho các TCTD do nhà nước nắm giữ trên 50% vốn điều lệ từ ngân sách nhà nước cấp/từ lợi nhuận còn lại sau thuế, sau khi trích lập các quỹ với số tiền là 132.490 tỷ đồng, trong đó Agribank, Vietcombank, BIDV và VietinBank có vốn điều lệ tăng thêm lần lượt là 17.100 tỷ đồng, 46.468 tỷ đồng, 28.484 tỷ đồng, 40.438 tỷ đồng. Vietcombank, BIDV và VietinBank đã hoàn thành niêm yết trên sàn chứng khoán Việt Nam (HoSE). Đặc biệt, các ngân hàng này cũng luôn chú trọng cải thiện chất lượng tài sản, kiểm soát chất lượng tín dụng và nỗ lực tự xử lý nợ xấu bằng các biện pháp đôn đốc, thu hồi nợ, sử dụng dự phòng rủi ro. Trong giai đoạn từ 2021 đến tháng 11/2025, nhóm 4 ngân hàng trên đã xử lý được 529,9 nghìn tỷ đồng nợ xấu (chiếm tỷ trọng 37,5% tổng nợ xấu đã xử lý của toàn hệ thống). Đến thời điểm 30/11/2025, cả 4 NHTMNN không còn nợ tại VAMC chưa xử lý. Vietcombank tiếp tục là ngân hàng duy trì chất lượng tài sản tốt nhất hệ thống, nợ xấu dưới 1% và được các tổ chức xếp hạng tín nhiệm quốc tế đánh giá ngang trần quốc gia. Theo nhiều dự báo, đây có thể là ngân hàng Việt Nam đầu tiên chạm chuẩn Top 100 châu Á.
Về kết quả kinh doanh, các ngân hàng luôn đạt kết quả kinh doanh theo đúng kế hoạch đề ra. Lợi nhuận sau thuế năm 2024 đạt 103,3 nghìn tỷ đồng, tăng 113% so với năm 2020, chiếm 46% lợi nhuận của toàn hệ thống; tỷ lệ ROA và ROE tại thời điểm tháng 6/2025 đạt lần lượt là 0,83% và 12,72%; chênh lệch thu chi lũy kế trong 11 tháng năm 2025 đạt 114,3 nghìn tỷ đồng, chiếm 49,2% chênh lệch thu chi của toàn hệ thống và tăng 14,73% so với cùng kỳ năm trước, trong đó thu nhập từ hoạt động tín dụng là khoản mục chính trong cơ cấu thu nhập của nhóm này (88%). Năm 2025, VietinBank lần đầu tiên vượt mốc 100 tỷ USD tổng tài sản (tổng tài sản ước đạt khoảng 2,8 triệu tỷ đồng, tương đương với khoảng 105 tỷ USD), lợi nhuận trước thuế ước trên 41.000 tỷ đồng, tăng tới 37% - thuộc nhóm cao nhất hệ thống. BIDV tiếp tục giữ vị trí ngân hàng có tổng tài sản lớn nhất Việt Nam, vượt 3,25 triệu tỷ đồng (tương đương khoảng 123 tỷ USD), với lợi nhuận trước thuế trên 36.000 tỷ đồng năm 2025. Agribank có tổng tài sản 2,6 triệu tỷ đồng, xấp xỉ 100 tỷ USD. Tổng tài sản của Vietcombank ước tính đạt khoảng 2,5 triệu tỷ đồng, tương đương với khoảng 95 tỷ USD. Với kết quả kinh doanh tăng cao so với năm 2020, các NHTMNN đóng góp vào ngân sách nhà nước với số dư đáng kể, chi phí thuế thu nhập doanh nghiệp tính tới 30/11/2025 là 18,8 nghìn tỷ đồng.
Về việc tham gia hỗ trợ, xử lý các TCTD yếu kém, các NHTMNN luôn tích cực tham gia quá trình cơ cấu lại các TCTD yếu kém. Cuối năm 2024, NHNN đã ban hành Quyết định chuyển giao bắt buộc NHTM TNHH Xây dựng Việt Nam cho Vietcombank. Với sự hỗ trợ mạnh mẽ từ Vietcombank, Ngân hàng Xây dựng đã kiện toàn bộ máy nhân sự, cơ cấu tổ chức, quản trị và nhận diện thương hiệu mới. Theo đó, Ngân hàng Xây dựng đã đổi tên thành NHTM TNHH MTV Ngoại thương Công nghệ số - VCBNeo. Cơ cấu tổ chức, nhân sự của VCBNeo cũng được sắp xếp lại theo hướng tinh gọn, hiệu quả phù hợp với tiêu chuẩn, thông lệ của Vietcombank cũng như thông lệ quản trị tiên tiến, trên cơ sở đảm bảo tuân thủ các quy định pháp luật hiện hành về tổ chức, điều hành. Quá trình chuyển giao và cơ cấu lại đã giúp cho tình hình hoạt động VCBNeo có những chuyển biến tích cực, các chỉ tiêu hoạt động đều tăng trưởng khá, bước đầu đã có lãi hoặc giảm lỗ so với cùng kỳ. Đến 31/8/2025, tổng tài sản của VCBNeo đạt 63.371 tỷ đồng, tăng 222% so với thời điểm chuyển giao bắt buộc, đạt 77% kế hoạch 01 năm thực hiện phương án chuyển giao bắt buộc; dư nợ cho vay khách hàng (bao gồm tự thân và mua nợ) là 66.700 tỷ đồng, tăng 448% so với thời điểm chuyển giao bắt buộc, đạt 89% kế hoạch 01 năm thực hiện phương án chuyển giao bắt buộc, kết quả kinh doanh -334 tỷ đồng (cùng kỳ 1.991 tỷ đồng).
Kết quả này một lần nữa khẳng định được tính đúng đắn của quan điểm “các TCTD trong nước đóng vai trò chủ lực, chủ đạo trong việc huy động và phân bổ vốn tín dụng, cung ứng sản phẩm, dịch vụ ngân hàng phục vụ cho sự phát triển kinh tế xã hội của đất nước” đặt ra tại Chiến lược phát triển ngành; tạo nền tảng, cơ sở vững chắc cho việc thực hiện các mục tiêu, nhiệm vụ, giải pháp đặt ra cho các TCTD nhà nước tại Nghị quyết số 79-NQ/TW của Bộ Chính trị về phát triển kinh tế nhà nước.
Cơ hội và thách thức đan xen trong bối cảnh mới
Việt Nam bước vào kỷ nguyên mới, với mục tiêu tăng trưởng kinh tế “2 con số” gắn với mô hình tăng trưởng mới, hướng tới khát vọng trở thành nước thu nhập cao vào năm 2045. Đây vừa là cơ hội nhưng cũng vừa là thách thức, trách nhiệm lớn đối với các NHTMNN - với vai trò đầu tàu, dẫn dắt hệ thống các TCTD Việt Nam.
Nghị quyết 79-NQ/TW của Bộ Chính trị về phát triển kinh tế nhà nước đã xác định mục tiêu: “Phấn đấu có ít nhất 3 NHTMNN thuộc nhóm 100 ngân hàng lớn nhất khu vực Châu Á về tổng tài sản; phát triển 4 NHTMNN đi đầu, tiên phong về công nghệ, năng lực quản trị, chủ lực, chủ đạo về quy mô, thị phần, khả năng điều tiết thị trường trong toàn hệ thống ngân hàng”.
Để đạt được mục tiêu này, đòi hỏi phải có những giải pháp căn cơ cho quá trình chuyển đổi mô hình, chuyển dịch từ phát triển theo chiều rộng sang phát triển và tăng trưởng theo chiều sâu, đẩy mạnh quản trị hiện đại, chuyển đổi số… Thêm vào đó, mục tiêu “phấn đấu thuộc nhóm 100 ngân hàng lớn nhất khu vực Châu Á về tổng tài sản” cũng là áp lực đòi hỏi các NHTMNN phải rất nỗ lực. Theo số liệu cuối tháng 4/2025 tại báo cáo của S&P Global Market Intelligence, tổng tài sản của Top 5 ngân hàng lớn nhất Châu Á dao động từ 2,628.12 - 6,688.74 tỷ USD. Trong khi đó, đến cuối năm 2025 mới có 3 ngân hàng chạm hoặc vượt mốc 100 tỷ USD tổng tài sản gồm: VietinBank, BIDV và Agribank. Để đạt mục tiêu đề ra, trong vòng 5 năm tới, các NHTMNN sẽ vừa phải nỗ lực tăng quy mô, trong khi vẫn phải đảm bảo các chuẩn mực an toàn vốn, quản trị rủi ro và hiệu quả sinh lời.
Để Nghị quyết 79-NQ/TW không dừng lại ở chủ trương mà thực sự phát huy hiệu quả, điều kiện then chốt nằm ở thể chế hóa và tổ chức thực hiện. Theo đó, thời gian tới, cần tiếp tục lộ trình tăng vốn điều lệ cho các NHTMNN để nâng cao năng lực tài chính, tỷ lệ an toàn vốn và hiệu quả hoạt động; Nghiên cứu cho phép các NHTMNN được áp dụng linh hoạt các hình thức tăng vốn như: giữ lại lợi nhuận sau thuế và sau trích lập các quỹ, bổ sung vốn từ nguồn thoái vốn nhà nước, phát hành riêng lẻ, phát hành cổ phiếu ưu đãi, kể cả cho người lao động.
Hiện nay, các NHTMNN vừa thực hiện hoạt động kinh doanh vừa thực thi các nhiệm vụ chính trị, nhiệm vụ do Đảng, Chính phủ và NHNN giao phó. Để tránh chồng chéo trong việc thực hiện hai chức năng này, cần nghiên cứu xây dựng cơ chế đặc thù cho các NHTMNN và cơ chế phân định - bù đắp nhiệm vụ chính sách, để các NHTMNN thực thi vai trò điều tiết hệ thống một cách bền vững. Đồng thời, đổi mới cách thức đánh giá đối với các NHTMNN theo hướng bổ sung thêm các tiêu chí liên quan đến vai trò điều tiết thị trường, năng lực chống chịu rủi ro, mức độ hội nhập quốc tế và đóng góp cho ổn định kinh tế vĩ mô…
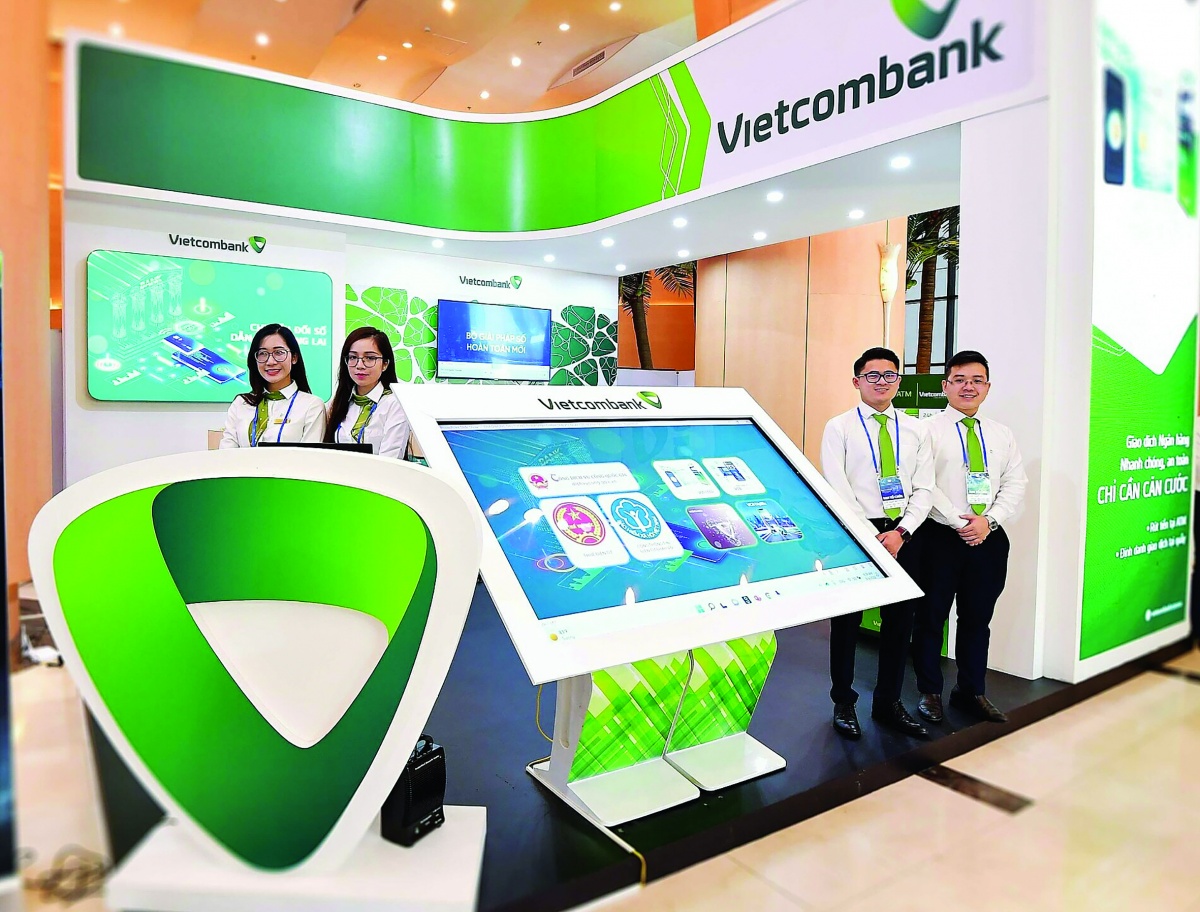
Các NHTMNN cần nhận thức sâu sắc trách nhiệm của DNNNtrước yêu cầu phát triển của đất nước, vai trò đầu tàu trong ngành Ngân hàng. Đồng thời, cần áp dụng chuẩn mực quản trị hiện đại, nâng cao năng lực quản lý rủi ro; bảo đảm minh bạch thông tin và trách nhiệm giải trình; xây dựng chiến lược chuyển đổi số toàn diện; số hoá dịch vụ, dữ liệu, quản lý vốn theo thời gian thực; phát triển các dịch vụ ngân hàng số, mở rộng cung cấp sản phẩm tài chính trực tuyến đến mọi vùng miền của cả nước; tổ chức, sắp xếp mạng lưới để nâng cao hiệu quả hoạt động. Các NHTMNN phải xác định vốn là nền tảng chính sách để nâng cao khả năng ổn định thị trường, đáp ứng các chuẩn mực an toàn ngày càng cao, đồng thời tạo điều kiện thực thi vai trò điều tiết một cách chủ động và bền vững. Để tăng cường năng lực tài chính, cần thực hiện các giải pháp tăng vốn chủ sở hữu từ nguồn lực nội sinh và từ nguồn vốn bên ngoài. Ngoài ra, đầu tư có trọng điểm vào đội ngũ nhân sự với các cơ chế tuyển dụng, chi trả ưu việt để hình thành đội ngũ chất lượng cao đủ năng lực - đủ động lực - đủ trách nhiệm để thực hiện các mục tiêu chiến lược của tổ chức.
Trong giai đoạn vừa qua, các NHTMNN đã thể hiện được vai trò chủ đạo trong phát triển và ổn định hệ thống các TCTD tại Việt Nam, góp phần ổn định vĩ mô và hỗ trợ tăng trưởng kinh tế, đảm bảo an sinh xã hội. Thời gian tới, để thực hiện thành công mục tiêu đặt ra tại Nghị quyết 79-NQ/TW, ngoài sự chỉ đạo, hỗ trợ của cả hệ thống chính trị, bản thân từng NHTMNN sẽ phải nỗ lực hơn nữa để nâng cao năng lực tài chính, quản trị, chất lượng hoạt động, đảm bảo hoạt động an toàn, hiệu quả; tiếp tục đóng vai trò chủ lực, chủ đạo trong việc huy động và phân bổ vốn tín dụng, cung ứng sản phẩm, dịch vụ ngân hàng phục vụ cho sự phát triển kinh tế - xã hội của đất nước.
Tin liên quan
Tin khác

Vẻ vang chặng đường lịch sử 75 năm của ngành Ngân hàng

Công đoàn Ngân hàng Việt Nam: Đồng hành cùng sự phát triển của ngành Ngân hàng

NHNN chi nhánh Khu vực 9: Thúc đẩy chuyển đổi số và cải cách hành chính

Cải cách sâu rộng để đảm bảo tăng trưởng cao và chất lượng

Dòng vốn Agribank trong hành trình phát triển của đất nước

Giám đốc WB phụ trách Việt Nam, Campuchia và Lào: NHNN đã khẳng định năng lực điều hành chính sách tiền tệ

Tạo dựng hệ thống ngân hàng đủ mạnh trong giai đoạn mới

Gia cố sức mạnh mềm xây dựng Việt Nam hiện đại đậm đà bản sắc dân tộc

Phát triển ngân hàng Việt Nam hiện đại, phụng sự nhân dân

Mở lối cho kinh tế tư nhân