Chỉ số kinh tế:
Ngày 11/11/2026, tỷ giá trung tâm của VND với USD là 25.611 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 25.500/26.841 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Công bố tín nhiệm NH: Thận trọng để không tạo hiệu ứng ngược

 - 
Có ý kiến đề xuất, hàng năm cần có xếp hạng các NH theo thứ tự A, B, C, tương ứng với các loại tín nhiệm của phí bảo hiểm tiền gửi (BHTG) để người dân đưa ra quyết định lựa chọn nơi gửi tiền. Đồng thời, xem hình thức này như một đòn bẩy, tạo động lực để thúc đẩy bản thân NH nâng cao chất lượng hoạt động, cạnh tranh lành mạnh.
aa
Công bố tín nhiệm NH: Thận trọng để không tạo hiệu ứng ngược
TS. Võ Trí Thành

TS. Võ Trí Thành – Phó viện trưởng Viện Nghiên cứu và Quản lý kinh tế Trung ương (CIEM) đồng tình với đề xuất trên. Nhưng việc xếp hạng được thực hiện minh bạch ra sao thì cần phải thống nhất.

Vì sao ông đồng tình với đề xuất tương đồng mức tín nhiệm với phí BHTG?

Cách tính mức phí phải nộp tăng theo mức độ rủi ro của TCTD sẽ khuyến khích cạnh tranh, tạo thêm động lực để các TCTD nâng cao hoạt động, giảm thiểu rủi ro trong kinh doanh. Và như vậy, quyền lợi người gửi tiền cũng sẽ được đảm bảo tốt hơn và gánh nặng của ngân sách Nhà nước trong việc xử lý các trường hợp đổ vỡ của các TCTD cũng được giảm bớt.

Theo tôi, mô hình BHTG chi trả với quyền hạn mở rộng hay mô hình BHTG giảm thiểu rủi ro sẽ phù hợp hơn với cơ chế phí này. Nhưng để áp dụng thu phí BHTG theo mức độ rủi ro của TCTD đòi hỏi phải xây dựng một hệ thống tiêu chí để phân loại, đánh giá chất lượng hoạt động của TCTD.

Hiện hệ thống NH vẫn đang trong tiến trình xây dựng và áp dụng hiệu quả các chuẩn mực quản trị rủi ro, kiểm toán và kế toán theo thông lệ quốc tế. Mà việc định mức tín nhiệm hay rủi ro phải thực hiện một cách bài bản mới có tính thuyết phục. Vì lẽ đó, đối với TCTD cũng cần nhiều nỗ lực và cả thời gian.

Theo tôi, với việc xây dựng cơ chế phí BHTG dựa trên mức độ rủi ro của TCTD, nên chăng trước mắt BHTG thực hiện những “bài tập” mô phỏng. Sau đó, trên cơ sở thu nhận phản biện, nhất là của cơ quan liên quan và TCTD, tiếp tục hoàn thiện cơ chế phí BHTG. Tiếp đến mới tiến hành thí điểm đối với một số TCTD trước khi áp dụng trên thực tế.

Đã có một số tổ chức đưa ra xếp hạng tín nhiệm NH và gặp phản ứng của các NH. Tại sao thưa ông?

Tôi được biết, vừa qua có một số tổ chức xếp hạng tín nhiệm DN niêm yết và có cả TCTD. Nhưng việc tổ chức đó công bố kết quả tín nhiệm của TCTD vấp phải sự phản ứng bởi sự không chính xác về số liệu. Sự chính xác không phải về con số mà tổ chức xếp hạng đưa ra đánh giá hiện tại, nhưng lại phân tích từ số liệu trong quá khứ, vì vậy chưa phản ánh đúng và đầy đủ về sức khỏe tài chính của các NH nên vấp phải sự không đồng tình.

Tôi đồng tình với việc xếp hạng tín nhiệm NH bởi, ở nước nào cũng vậy, sự minh bạch vô cùng cần thiết. Nhưng vì rủi ro hệ thống NH mang tính lan truyền hệ thống nên độ minh bạch đến mức nào để tránh sự xáo động không cần thiết hoặc phản ứng thái quá của người dân. Nếu nhìn quá đi sẽ ảnh hưởng lớn, gây bất ổn vĩ mô, hệ thống tài chính NH, thậm chí là sụp đổ. Trên thế giới đã từng xảy ra.

Theo ông, khi nào thì chúng ta có thể hàng năm thực hiện xếp hạng tín nhiệm NH?

Như tôi đã nói ở trên, vẫn cần phải xếp hạng nhưng cơ quan quản lý nên nghiên cứu thực hiện việc này dưới góc độ nào đó để vừa góp một phần minh bạch thông tin với công chúng, vừa cảnh báo đồng thời tạo áp lực cạnh tranh cho các NH trong việc nâng cao chất lượng hoạt động. Nhưng mức độ công khai minh bạch thì phải tính toán cẩn thận.

Yêu cầu minh bạch đúng và đủ là cần thiết, nhưng với ai nó là câu chuyện khác. Nhất là trong bối cảnh độ nhạy rủi ro tài chính còn tương đối cao, lòng tin chưa thực sự bền vững và hệ thống NH đang trong quá trình tái cấu trúc. Nên tôi nhấn mạnh, làm thì vẫn làm nhưng để cho ai và lúc nào ra thị trường một cách đầy đủ thì phải thận trọng. Nếu không có thể sẽ gây hiệu ứng ngược.

Xin cảm ơn ông!

Hà Thành thực hiện

thoibaonganhang.vn

Tin liên quan

Tin khác

Đa dạng dịch vụ thanh toán biên mậu đón mùa kinh doanh cuối năm

Đa dạng dịch vụ thanh toán biên mậu đón mùa kinh doanh cuối năm

Giao thương Việt Nam - Trung Quốc tăng mạnh cùng nhu cầu nhập hàng và xuất khẩu phục vụ thị trường cuối năm. Diễn biến này mở ra cơ hội để các ngân hàng phát triển dịch vụ thanh toán, ưu đãi tỷ giá và kinh doanh ngoại hối.
Ngân hàng chủ động vốn cho mùa vụ lúa gạo

Ngân hàng chủ động vốn cho mùa vụ lúa gạo

Vụ Đông Xuân 2026 - 2027 đang bắt đầu xuống giống tại một số vùng trồng lúa trọng điểm ở Đồng bằng sông Cửu Long. Đây là thời điểm nhiều NHTM chủ động đẩy mạnh các chương trình tín dụng ưu đãi nhằm đưa thêm nguồn vốn phục vụ sản xuất, thu mua, chế biến và xuất khẩu lúa gạo.
Ngân hàng Nhà nước tổ chức đào tạo về phương pháp theo dõi, đánh giá việc tuân thủ ESG tại các tổ chức tín dụng

Ngân hàng Nhà nước tổ chức đào tạo về phương pháp theo dõi, đánh giá việc tuân thủ ESG tại các tổ chức tín dụng

Ngày 11/11/2026, tại Hà Nội, Ngân hàng Nhà nước Việt Nam (NHNN) tổ chức chương trình đào tạo “Phương pháp theo dõi và đánh giá (M&E) việc tuân thủ ESG tại các tổ chức tín dụng”. Đây là hoạt động thuộc khuôn khổ Hợp phần 3 của Dự án hỗ trợ kỹ thuật “Thúc đẩy tài chính toàn diện và tài trợ khí hậu” do Cục Kinh tế Liên bang Thụy Sĩ (SECO) và Quỹ hỗ trợ châu Á thịnh vượng và bền vững Nhật Bản (JFPR) tài trợ thông qua Ngân hàng Phát triển Châu Á (ADB).
Cho vay dựa trên dữ liệu: Mở lối vốn cho doanh nghiệp nhỏ và vừa

Cho vay dựa trên dữ liệu: Mở lối vốn cho doanh nghiệp nhỏ và vừa

Ngày 11/11, HDBank, VINASME và Thiên Minh Rating phối hợp tổ chức Hội nghị triển khai Chương trình tài trợ vốn cho DNNVV trên nền tảng số “Kết nối - Số hoá - Linh hoạt”. Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh dự và phát biểu tại Hội nghị.
[Emagazine]

[Emagazine] 'Mài ngọc' cho khát vọng đổi mới sáng tạo quốc gia - Kỳ 4

Tổng tài sản hệ thống ngân hàng tăng hơn 10%, vốn điều lệ đạt 1,37 triệu tỷ đồng

Tổng tài sản hệ thống ngân hàng tăng hơn 10%, vốn điều lệ đạt 1,37 triệu tỷ đồng
Theo số liệu của Ngân hàng Nhà nước Việt Nam (NHNN), tính đến ngày 30/9/2026, tổng tài sản có của toàn hệ thống các tổ chức tín dụng đạt 30.892.302 tỷ đồng, tăng 10,06%. Cùng với đó, vốn điều lệ toàn hệ thống đạt 1.372.904 tỷ đồng, tăng 7,47%.
[Emagazine]

[Emagazine] 'Mài ngọc' cho khát vọng đổi mới sáng tạo quốc gia - Kỳ 3

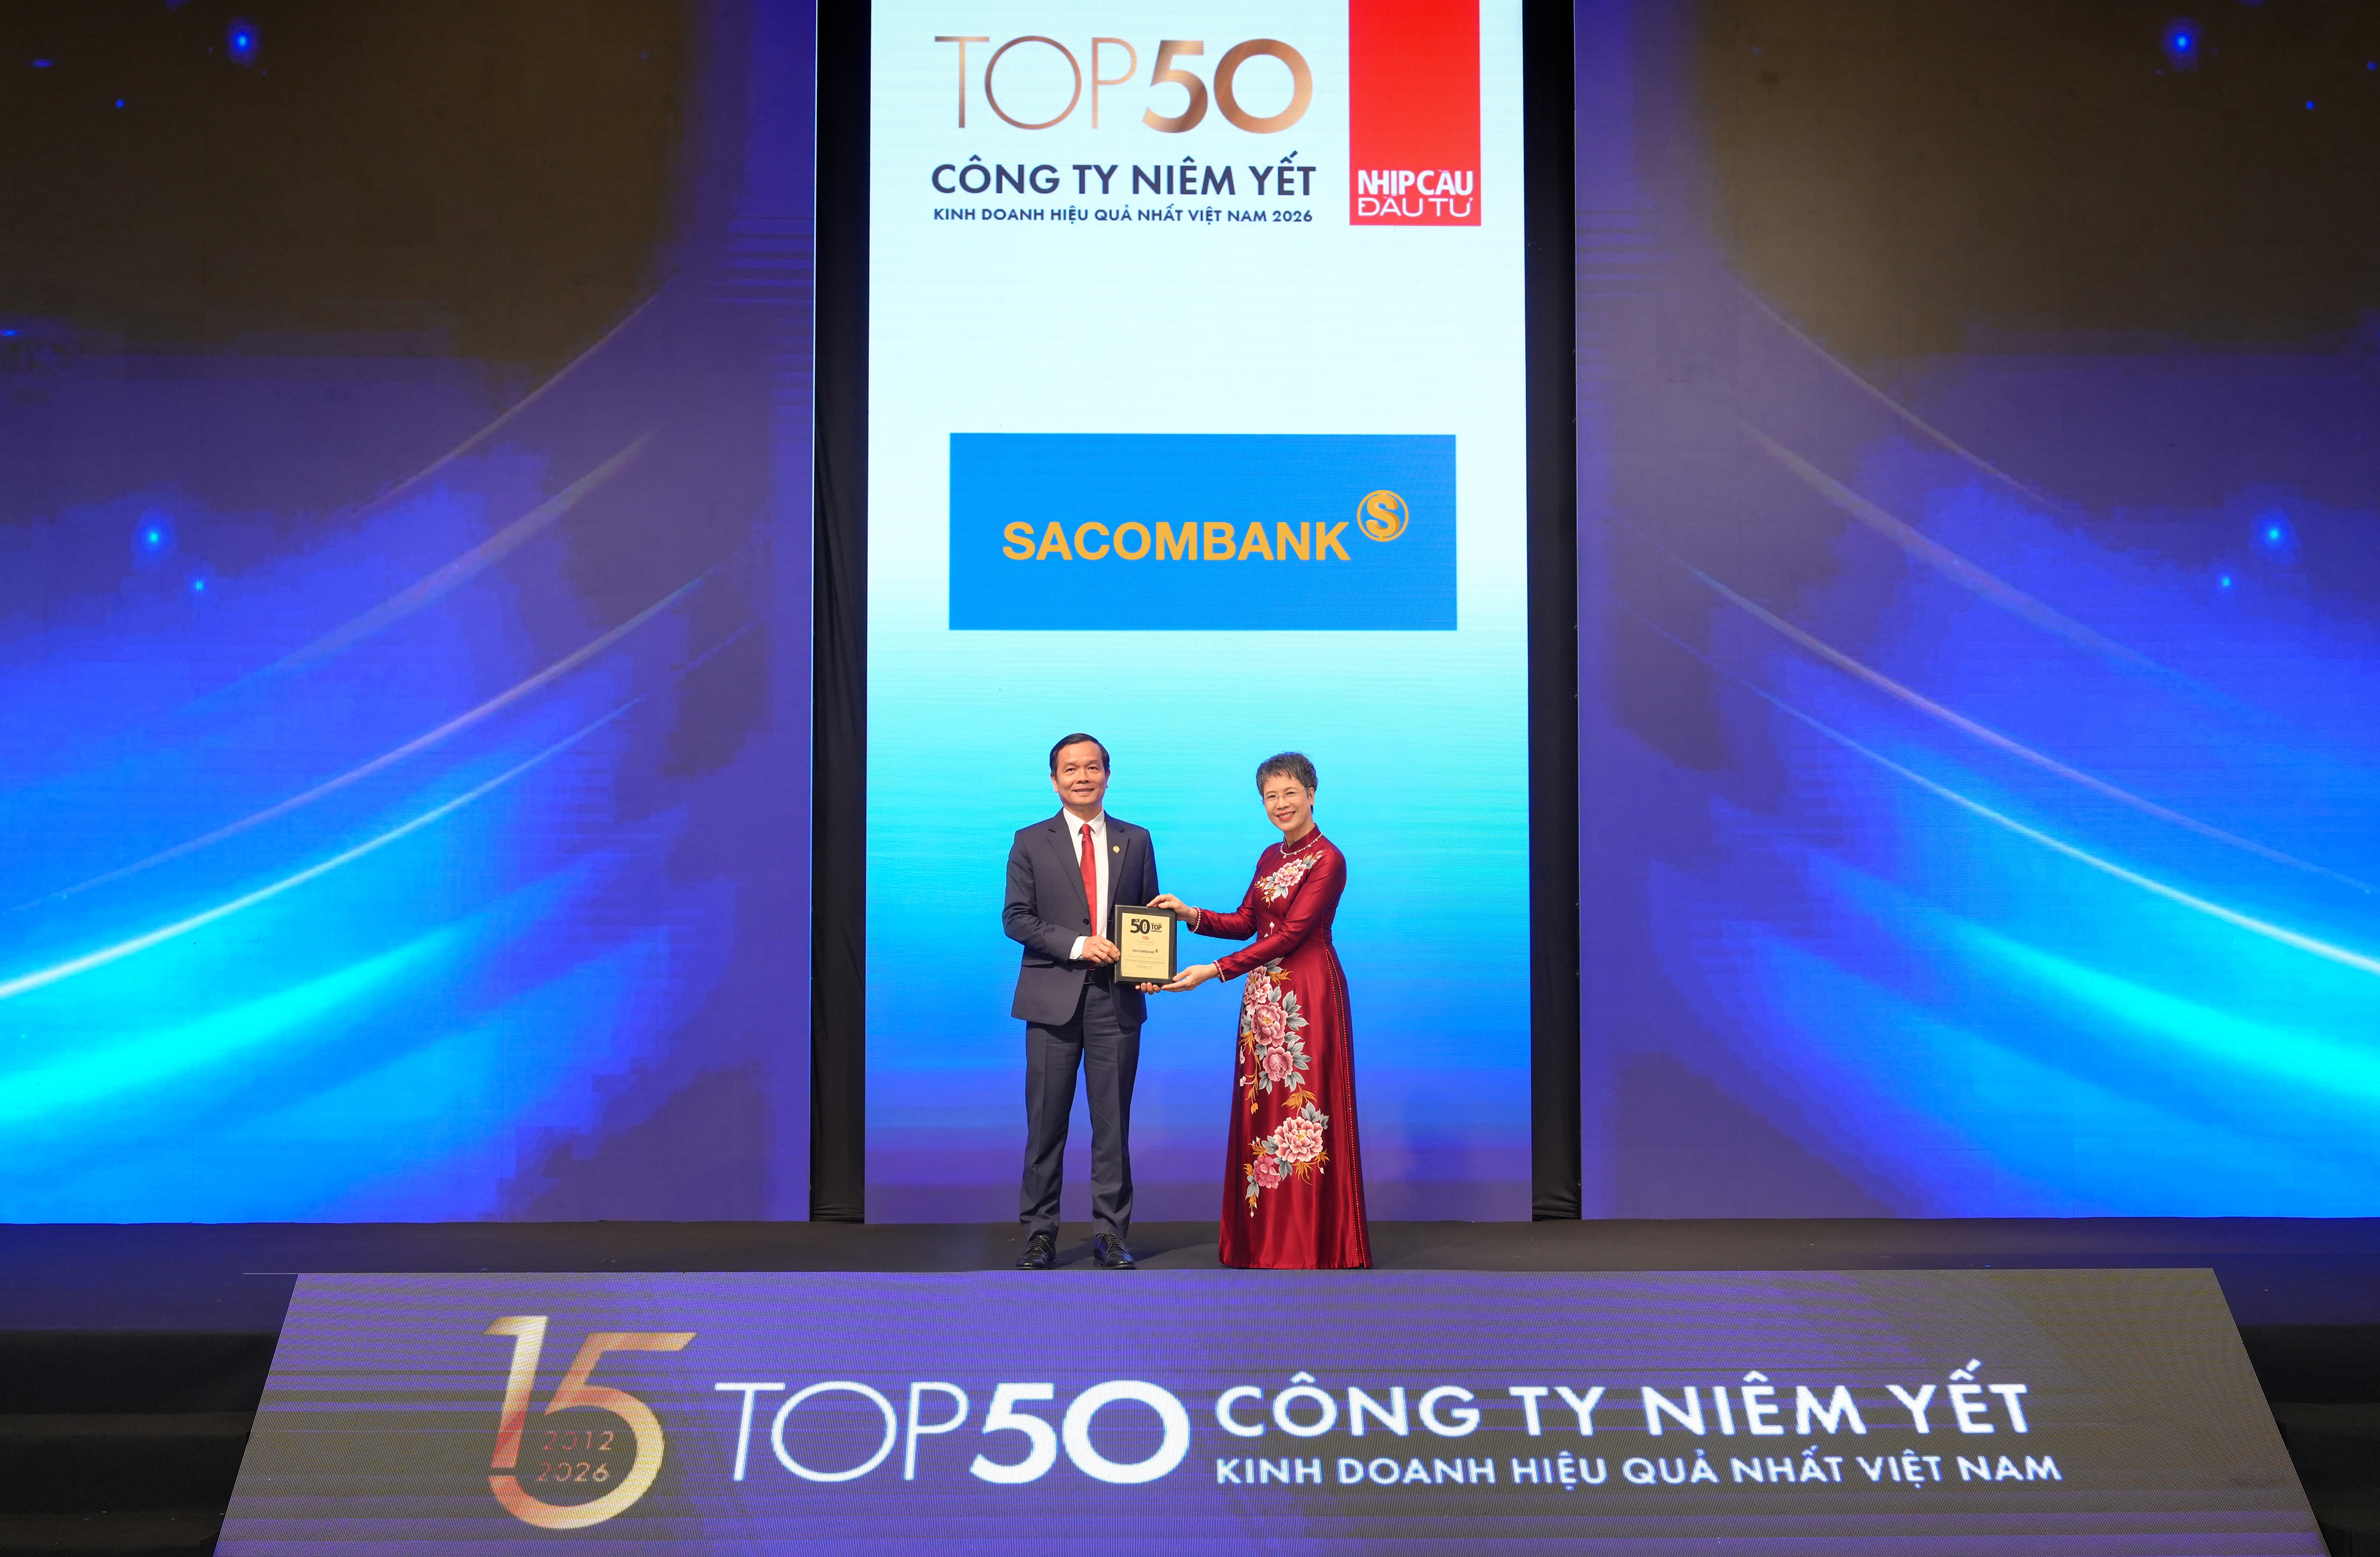
SACOMBANK vào Top 50 công ty niêm yết kinh doanh hiệu quả nhất Việt Nam 2026

SACOMBANK vào Top 50 công ty niêm yết kinh doanh hiệu quả nhất Việt Nam 2026

Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) chính thức được vinh danh trong Bảng xếp hạng “Top 50 Công ty Niêm yết Kinh doanh Hiệu quả nhất Việt Nam 2026” do Tạp chí Nhịp Cầu Đầu Tư phối hợp cùng Công ty Cổ phần Chứng khoán Thiên Việt (TVS) thực hiện. Đây là năm thứ 5 liên tiếp SACOMBANK góp mặt trong các bảng xếp hạng uy tín do Nhịp Cầu Đầu Tư tổ chức, ghi nhận bước chuyển mình bứt phá trong hiệu quả vận hành và chiến lược tái cơ cấu toàn diện.
Hoán đổi ngoại tệ: Đã có gần 50 nghìn tỷ đồng được cung ứng cho hệ thống ngân hàng

Hoán đổi ngoại tệ: Đã có gần 50 nghìn tỷ đồng được cung ứng cho hệ thống ngân hàng

Nghiệp vụ hoán đổi ngoại tệ kỳ hạn 6 tháng của Ngân hàng Nhà nước (NHNN) đã bước đầu có tác động tích cực, bổ sung nguồn vốn VND và hỗ trợ ổn định kỳ vọng thị trường. Trao đổi với phóng viên, bà Nguyễn Linh Phương, Phó Vụ trưởng Vụ Chính sách tiền tệ, NHNN cho biết, giải pháp này tạo điều kiện để các tổ chức tín dụng cân đối nguồn vốn, ổn định thanh khoản và góp phần giảm lãi suất cho vay.
Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Nghiên cứu trên khoảng 307.000 hồ sơ tín dụng cho thấy áp dụng tối ưu mô hình trí tuệ nhân tạo (AI) có thể giảm 11,8-15,5% chi phí ra quyết định cho vay, kết quả này được một nhóm nghiên cứu giới thiệu tại Hội nghị quốc tế SIMC 2026.