Chỉ số kinh tế:
Ngày 6/11/2026, tỷ giá trung tâm của VND với USD là 25.615 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.385/26.845 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Đánh thuế DNNVV cần phù hợp hơn

Nhất Thanh
Nhất Thanh  - 
Việc đưa ra mức thuế phù hợp để DN chấp nhận được cho là sẽ khuyến khích nhiều người nộp. Còn nếu thu quá cao thì DN sẽ nghĩ cách trốn thuế. Ngược lại, thu quá thấp thì ngân sách thất thu và tạo tâm lý “nhờn luật”.
aa
Đánh thuế DNNVV cần phù hợp hơn
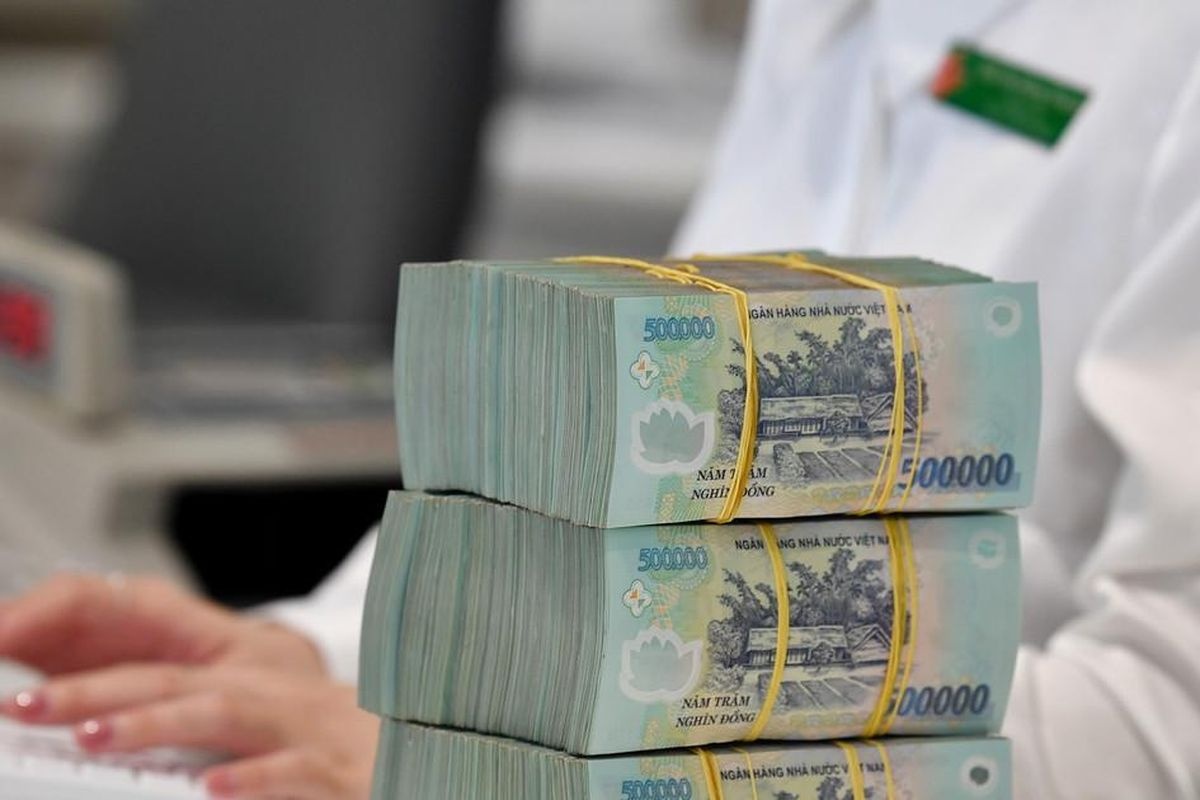
Ảnh minh họa

Các chuyên gia trong lĩnh vực thuế cho rằng, chính sách thuế, cũng như công tác quản lý thuế, trong những năm gần đây đã tính đến yếu tố DNNVV, bước đầu các đối tượng này được đối xử ưu tiên hơn trước.

Ví như theo Thông tư 78/2014/TT-BTC, DN nộp thuế GTGT theo phương pháp trực tiếp; có hoạt động kinh doanh dịch vụ, hàng hoá phát sinh thu nhập chịu thuế TNDN mà xác định được doanh thu nhưng không xác định được chi phí, thu nhập của hoạt động kinh doanh có thể nộp thuế TNDN theo tỷ lệ % trên doanh thu bán hàng. Quy định này được cho là phù hợp với các DNNVV, do hệ thống sổ sách, nghiệp vụ kế toán còn nhiều hạn chế…

Thế nhưng đến nay, Bộ Tài chính chưa hướng dẫn cụ thể việc xác định các khoản doanh thu, chi phí, ghi chép sổ sách kế toán… như thế nào cho phù hợp với các DNNVV vốn còn rất nhiều hạn chế về công tác “sổ sách”. Điều này gây khó khăn cho DN trong thực thi quy định có tính chất đơn giản hoá, tạo thuận lợi… nêu trên. Trên thực tế, dù quy định được tính thuế theo tỷ lệ % doanh thu, DNNVV vẫn phải lập báo cáo tài chính và tờ khai quyết toán thuế TNDN gửi cơ quan thuế như các DN lớn.

“Việc đảm bảo đúng các quy định về hóa đơn, chứng từ để hạch toán các khoản chi phí hợp lý được khấu trừ thực tế lại làm chi phí tuân thủ thuế trên tổng doanh thu của các DN nhỏ, DN siêu nhỏ tăng cao”, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam, nguyên Phó tổng cục trưởng Tổng cục Thuế nhìn nhận.

Theo quy định, DN có mức doanh thu đến 1 tỷ đồng/năm (dưới ngưỡng chịu thuế GTGT khấu trừ) tính thuế theo tỷ lệ % trên doanh thu. Tuy nhiên, bà Cúc cho rằng khó có thể quản lý được doanh thu của các DN này thông qua kê khai nguồn thu từ hoá đơn GTGT, hay thuế trực thu, bởi phần lớn những giao dịch bán hàng không có hoá đơn GTGT. Trong khi đó, đôi khi chỉ vì cái hoá đơn GTGT khách hàng yêu cầu mà các hộ kinh doanh, sản xuất buộc phải lên đời DN…

Ngược lại, việc “lên đời” DN cũng có thể giúp hộ kinh doanh sản xuất trục lợi. Bởi khoán thuế với kinh doanh sản xuất hộ có thể còn cao hơn nghĩa vụ nộp thuế với DN nộp thuế GTGT, khi những DN này chỉ hạch toán phần doanh thu dựa vào hóa đơn, nhưng có rất nhiều khoản thu ngoài hoá đơn. Đây cũng chính là lý do mà các chuyên gia trong ngành thuế chỉ ra, bên cạnh báo cáo thuế DN luôn có một báo cáo thu chi thật.

Những khoảng trống và chưa phù hợp trong chính sách thuế nêu trên là lý do khiến các chuyên gia cho rằng, cần phải đơn giản hoá hơn nữa những thủ tục hành chính thuế không cần thiết đối với DN. Về thuế với DN siêu nhỏ, quy mô doanh thu dưới 1 tỷ đồng, thì thuế thu nhập DN theo kê khai nên khoán. Vì nếu lấy doanh thu trừ chi phí thì sổ sách kế toán không khác gì DN lớn.

Về thuế TNDN, cũng có thể cho phép lựa chọn phương pháp nộp thuế theo kê khai, hoặc nộp theo tỷ lệ cố định. Tuy nhiên, cần nghiên cứu tỷ lệ khoán đơn giản, phù hợp hơn mức tính tỷ lệ khoán thuế TNDN như hiện nay. Đặc biệt để tránh thất thu thuế, ngành thuế phải xây dựng dữ liệu thu thuế cho từng ngành nghề, quy mô cửa hàng và “phải biết được doanh thu bình quân của họ để khoán thuế”, bà Cúc nói.

Việc đưa ra mức thuế phù hợp để DN chấp nhận được cho là sẽ khuyến khích nhiều người nộp. Còn nếu thu quá cao thì DN sẽ nghĩ cách trốn thuế. Ngược lại, thu quá thấp thì ngân sách thất thu và tạo tâm lý “nhờn luật”.

Nhất Thanh

Tin liên quan

Tin khác

Bà Mai Kiều Liên cùng Vinamilk ba năm liền góp mặt trong hai bảng xếp hạng danh giá của Fortune

Bà Mai Kiều Liên cùng Vinamilk ba năm liền góp mặt trong hai bảng xếp hạng danh giá của Fortune

Ngày 3/11, tại Hội nghị Thượng đỉnh Fortune Southeast Asia 500 diễn ra ở TP.HCM, Nguyên Ủy viên Trung ương Đảng, Anh hùng Lao động, Tổng Giám đốc Vinamilk Mai Kiều Liên đón nhận hai danh hiệu của Fortune dành cho cá nhân và doanh nghiệp. Bà tiếp tục được vinh danh trong Top 100 Phụ nữ quyền lực nhất Châu Á năm thứ ba liên tiếp, trong khi Vinamilk duy trì vị thế trong Top 500 doanh nghiệp lớn nhất Đông Nam Á.
Đổi mới ngành nội thất: Khi công nghệ, AI kết hợp cùng chất nghề truyền thống

Đổi mới ngành nội thất: Khi công nghệ, AI kết hợp cùng chất nghề truyền thống

Đổi mới xưởng mộc không phải là cuộc chạy đua công nghệ số xa vời, mà phải bắt đầu từ những hành động nhỏ, thực chất và phù hợp với quy mô nội bộ. Kết hợp nhuần nhuyễn giữa quản trị minh bạch bằng AI, số hóa nguồn gốc nguyên liệu và thổi hồn văn hóa vào tay nghề nghệ nhân chính là chìa khóa vàng để nâng tầm vị thế nội thất Việt Nam trên bản đồ thế giới.
Chiến lược

Chiến lược 'nội địa hóa' công nghệ xử lý nước của vị doanh nhân 8X

Khởi nghiệp từ những năm tháng sinh viên, doanh nhân Hoàng Trần Hiếu đã đưa GC PRO SHOP từ đơn vị phân phối trở thành nhà phát triển công nghệ xử lý nước, từng bước hiện thực hóa khát vọng mang thương hiệu Việt vươn tầm quốc tế.
Doanh nghiệp SME tận dụng FTA để thâm nhập thị trường Úc

Doanh nghiệp SME tận dụng FTA để thâm nhập thị trường Úc

Các hiệp định thương mại tự do (FTA) đang mở ra cơ hội cho doanh nghiệp Việt Nam, đặc biệt là doanh nghiệp nhỏ và vừa (SME), mở rộng xuất khẩu sang Úc. Tuy nhiên, để khai thác hiệu quả thị trường này, doanh nghiệp cần tận dụng ưu đãi thuế quan, đáp ứng quy tắc xuất xứ, tiêu chuẩn chất lượng và lựa chọn kênh phân phối phù hợp.
Khảo sát mức độ sẵn sàng áp dụng IFRS, xây dựng lộ trình giai đoạn 2027-2030

Khảo sát mức độ sẵn sàng áp dụng IFRS, xây dựng lộ trình giai đoạn 2027-2030

Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) phối hợp Deloitte Việt Nam triển khai khảo sát mức độ sẵn sàng áp dụng IFRS, nhằm nhận diện khó khăn, nhu cầu hỗ trợ doanh nghiệp và làm cơ sở cơ định hướng, xây dựng lộ trình thực hiện giai đoạn 2027-2030.
Việt Nam - Trung Quốc tăng cường kết nối chuỗi cung ứng ngành điện tử, điện gia dụng

Việt Nam - Trung Quốc tăng cường kết nối chuỗi cung ứng ngành điện tử, điện gia dụng

Việt Nam và Trung Quốc đẩy mạnh kết nối doanh nghiệp ngành điện tử, điện gia dụng và linh kiện, mở rộng cơ hội hợp tác, nâng cao năng lực chuỗi cung ứng song phương.
Nghịch lý đãi ngộ ‘cao’: Vì sao 3.700 nhân sự rời ACV?

Nghịch lý đãi ngộ ‘cao’: Vì sao 3.700 nhân sự rời ACV?

Dù duy trì mức đãi ngộ bình quân lên tới 31 triệu đồng/tháng, Tổng công ty Cảng hàng không Việt Nam (ACV) vẫn chứng kiến quy mô nhân sự sụt giảm hơn một phần ba. Đằng sau sự rời đi của gần 3.700 lao động không phải là một cuộc khủng hoảng, mà là bước ngoặt cơ cấu lịch sử.
Ngành gỗ Việt săn “vàng” ngay trên sân nhà

Ngành gỗ Việt săn “vàng” ngay trên sân nhà

Trước áp lực chi phí xúc tiến nước ngoài đắt đỏ và biến động chuỗi cung ứng, việc đưa khách mua hàng quốc tế về Việt Nam được xem là lời giải bài toán chi phí cho doanh nghiệp ngành gỗ nội địa.
Làm thế nào để gia tăng sức cạnh tranh cho cà phê Việt ?

Làm thế nào để gia tăng sức cạnh tranh cho cà phê Việt ?

Việt Nam hiện là quốc gia sản xuất cà phê lớn thứ hai thế giới và đứng đầu về cà phê Robusta. Tuy nhiên, vị thế này đang chịu sức ép từ biến đổi khí hậu, sự suy giảm chất lượng đất và áp lực lên nguồn nước - những yếu tố tác động trực tiếp đến năng suất cũng như sinh kế của hàng triệu nông hộ.
UKVFTA mở rộng không gian hợp tác tài chính Việt Nam - Vương quốc Anh

UKVFTA mở rộng không gian hợp tác tài chính Việt Nam - Vương quốc Anh

Không chỉ thúc đẩy thương mại hàng hóa, Hiệp định Thương mại tự do Việt Nam - Vương quốc Anh và Bắc Ireland (UKVFTA) còn mở ra dư địa hợp tác sâu rộng trong lĩnh vực dịch vụ tài chính, đầu tư, công nghệ tài chính (Fintech) và tài chính xanh. Trong bối cảnh Việt Nam hình thành Trung tâm Tài chính quốc tế tại TP. Hồ Chí Minh và Đà Nẵng, kinh nghiệm, nguồn lực và mạng lưới tài chính của Vương quốc Anh được kỳ vọng sẽ góp phần kết nối dòng vốn quốc tế với nhu cầu phát triển của nền kinh tế.