Giải quyết tranh chấp tín dụng bằng trọng tài

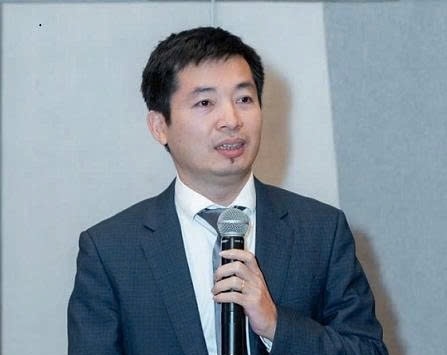
“Tranh chấp tín dụng có thể là tranh chấp về hợp đồng tín dụng hay tranh chấp về hợp đồng bảo đảm hợp đồng tín dụng. Cả hai loại tranh chấp này đều có thể được giải quyết bằng trọng tài và hướng giải quyết này có nhiều ưu điểm mà phía ngân hàng cần lưu tâm” đó là chia sẻ của PGS.TS.Đỗ Văn Đại, Trưởng Khoa Luật dân sự - Đại học Luật TP.HCM, trọng tài viên của Trung tâm Trọng tài quốc tế Việt Nam tại tọa đàm “Xử lý tranh chấp về dịch vụ ngân hàng tại tòa án và trọng tài” do Trọng tài Quốc tế Việt Nam (VIAC) phối hợp với Hiệp hội Ngân hàng Việt Nam tổ chức.
 |
| Việc giải quyết bằng trọng tài là phù hợp với các tranh chấp tín dụng |
Vẹn cả đôi đường
Theo PGS.TS Đỗ Văn Đại phân tích, tranh chấp hợp đồng tín dụng thực chất là tranh chấp hợp đồng vay. Trong hợp đồng vay tín dụng, bên cho vay là ngân hàng có hoạt động thương mại nên tranh chấp được giải quyết bằng trọng tài thương mại. Điều này đã được ghi trong Luật Trọng tài thương mại năm 2010, “Thẩm quyền giải quyết các tranh chấp của trọng tài: Tranh chấp phát sinh giữa các bên trong đó ít nhất một bên có hoạt động thương mại”.
Đối với tranh chấp hợp đồng bảo đảm, thực tế cho thấy tranh chấp về biện pháp bảo đảm cho hợp đồng tín dụng thường tập trung vào các biện pháp bảo đảm theo thỏa thuận như bảo lãnh, cầm cố hay thế chấp.
Ở tranh chấp này, bên nhận bảo đảm là ngân hàng và ngân hàng hoạt động thương mại nên tranh chấp hoàn toàn có thể được giải quyết bằng trọng tài trên cơ sở quy định nêu trên. Thực tế, VIAC đã từng thụ lý, giải quyết tranh chấp về hợp đồng bảo lãnh cũng như hợp đồng bảo đảm bằng tài sản như cầm cố.
Ông Đại cũng cho biết, thực tế tại VIAC đã gặp trường hợp các bên có tranh chấp về biện pháp bảo đảm cũng như hợp đồng vay, nhưng cũng gặp trường hợp các bên có tranh chấp về biện pháp bảo đảm mà lại không tranh chấp với nhau về hợp đồng vay tín dụng (tranh chấp này được giải quyết tại tòa án).
Tại tòa án, hai loại tranh chấp trên được giải quyết cùng nhau. Chẳng hạn, theo một bản án, “mặc dù hợp đồng tín dụng và hợp đồng thế chấp là hai hợp đồng độc lập với nhau, nhưng lại có mối liên quan chặt chẽ với nhau: hợp đồng thế chấp là một bộ phận quan trọng của hợp đồng tín dụng (phải có tài sản thế chấp thì mới được vay tiền và khi không trả được nợ thì phải phát mãi tài sản thế chấp để thanh toán nợ).
Vì vậy, khi nguyên đơn yêu cầu xét hợp đồng tín dụng thì đương nhiên phải xét cả hợp đồng thế chấp, vì hợp đồng thế chấp có đúng pháp luật thì khi bên vay không trả nợ hoặc trả nợ không đầy đủ, nguyên đơn mới có thể yêu cầu cơ quan thi hành án bán đấu giá tài sản đã thế chấp.
Ngược lại hợp đồng thế chấp mà không đúng quy định của pháp luật thì việc chuyển giao tài sản để phát mãi hay bán đấu giá để thu hồi nợ không thể thi hành được. Chính vì sự liên quan chặt chẽ như vậy nên khi giải quyết một hợp đồng tín dụng, phải xét giải quyết cả hợp đồng thế chấp tài sản”.
Trường hợp này, các tranh chấp trên hoàn toàn có thể được giải quyết bằng trọng tài như đã trình bày. Tuy nhiên, nếu để một trong hai loại tranh chấp trên được giải quyết bằng trọng tài, và tranh chấp còn lại bằng tòa án sẽ dẫn tới khó khăn trong việc chờ đợi kết quả, không thống nhất trong hướng xử lý.
Do đó, ngân hàng nên theo hướng thỏa thuận cả tranh chấp vay tín dụng và tranh chấp về biện pháp bảo đảm bằng trọng tài. Ông Đại cho biết VIAC đã từng giải quyết vụ việc trong hợp đồng vay có biện pháp bảo đảm, bên cho vay và bên vay cũng như bên bảo đảm cùng thỏa thuận chọn VIAC. Hướng này càng trở thành khả thi khi VIAC ban hành quy tắc mới cho phép gộp các tranh chấp vào cùng một vụ việc.
Rút ngắn thời gian thu hồi nợ
Khẳng định việc giải quyết bằng trọng tài là phù hợp với các tranh chấp tín dụng vì về cơ bản các tranh chấp này là không phức tạp, ông Đại còn chỉ ra một ưu thế khác của phương pháp giải quyết tranh chấp bằng trọng tài, đó là nhanh, gọn và kín đáo. Điều này rất có ý nghĩa với hoạt động của ngân hàng, đáp ứng được tính bảo mật của khách hàng.
Một đặc trưng nữa của việc giải quyết tranh chấp bằng trọng tài là “Phán quyết trọng tài là chung thẩm”. Nếu giải quyết tranh chấp tại tòa án, bản án sơ thẩm có thể bị phúc thẩm, giám đốc thẩm và tái thẩm, thì phán quyết trọng tài không thể như thế.
Do đó, ngân hàng nên tận dụng ưu điểm trên bằng cách chọn phương thức giải quyết bằng trọng tài để dễ có và nhanh có một phán quyết có giá trị thi hành nhằm sớm thu hồi nợ.
Bởi Luật Trọng tài quy định “Hết thời hạn thi hành phán quyết trọng tài mà bên phải thi hành phán quyết không tự nguyện thi hành và cũng không yêu cầu huỷ phán quyết trọng tài theo quy định tại Điều 69 của luật này, bên được thi hành phán quyết trọng tài có quyền làm đơn yêu cầu cơ quan thi hành án dân sự có thẩm quyền thi hành phán quyết trọng tài”.
Tin liên quan

Tin khác
SACOMBANK giảm lãi suất huy động, tiếp sức cho doanh nghiệp bứt phá
MSB triển khai đồng bộ giải pháp lãi suất đối với khách hàng cá nhân và doanh nghiệp
Ngân hàng đồng loạt giảm lãi suất huy động và cho vay
Sáng 20/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng
SHB lần đầu công bố Khung Tài chính Bền vững, mở rộng định hướng dòng vốn xanh và xã hội
Ngân hàng đồng thuận giảm lãi suất hỗ trợ nền kinh tế
Thống đốc Phạm Đức Ấn: Ngân hàng chia sẻ lợi nhuận để giảm lãi suất cho vay các lĩnh vực ưu tiên

Sáng 19/10: Tỷ giá trung tâm giảm 4 đồng
Giảm lãi suất cuối năm: Mở rộng dư địa từ nhiều phía

Chính sách tiền tệ giữ nhịp ổn định, tiếp sức tăng trưởng kinh tế