Về lâu dài có thể thành lập sàn giao dịch vàng quốc gia
 | |
| TS.Lê Đình Ân |
TS. Lê Đình Ân, nguyên Giám đốc Trung tâm Thông tin dự báo Kinh tế - xã hội quốc gia, bình luận về hiệu quả Chính sách tiền tệ hiện nay với phóng viên TBNH.
PV: Theo ông, đánh giá về hoạt động điều hành chính sách tiền tệ (CSTT) trong thời gian qua, những điểm sáng nào cần tiếp tục kiên trì trong năm tới?
TS.Lê Đình Ân: Đánh giá về điều hành CSTT cần phải nhìn trong bối cảnh kinh tế từ năm 2011 đến nay cũng như sự điều chỉnh ở từng thời điểm. Nhìn lại thời gian qua, nền kinh tế đã có những vấn đề phức tạp diễn biến khá nhanh, từ đối phó với lạm phát cao nay lại đến tăng trưởng suy giảm… Nhưng CSTT của NHNN đã bám sát mục tiêu Chính phủ đề ra với sự linh hoạt chủ động để điều chỉnh chính sách theo mục tiêu kiềm chế lạm phát, ổn định kinh tế vĩ mô, phù hợp với biến động của nền kinh tế trong từng giai đoạn.
Các công cụ điều hành của CSTT như lãi suất, thị trường mở, thị trường liên ngân hàng đã được sử dụng hiệu quả để hoàn thành mục tiêu đó. Theo tôi, cách điều hành này cần được tiếp tục duy trì trong thời gian tới.
PV: Vậy, liệu mục tiêu về khả năng đạt tăng trưởng tín dụng 12% năm nay có khả thi?
TS.Lê Đình Ân: Tôi không nhìn vào con số mục tiêu tăng trưởng tín dụng là bao nhiêu mà tôi nhìn xem cung tín dụng đáp ứng nhu cầu của nền kinh tế thế nào, bám sát với mục tiêu chỉ số vĩ mô mà Chính phủ xác định ra sao, dòng vốn cho vay ra có được sử dụng đúng mục đích hay không.
Với một nền kinh tế tăng trưởng chủ yếu dựa vào đầu tư và với một hệ thống DN hoạt động chủ yếu cũng dựa vào vốn vay thì cung tín dụng luôn là vấn đề quan trọng. Tuy nhiên, cung tín dụng bao nhiêu trước hết phải phụ thuộc vào mục tiêu phát triển kinh tế thế nào, khả năng hấp thụ vốn ra sao và phải luôn bảo đảm chất lượng tín dụng.
Chính phủ đã xác định rõ vẫn tiếp tục ổn định kinh tế vĩ mô, kiềm chế lạm phát và phục hồi tăng trưởng, như vậy CSTT cũng phải coi ổn định và kiểm soát chỉ số CPI hàng tháng là 2 nhiệm vụ hàng đầu, thứ đến mới là phục hồi tăng trưởng.
Tính đến 20/9, tăng trưởng tín dụng của nền kinh tế chỉ mới đạt 6,5% so với đầu năm. Trong khi đó, tăng trưởng huy động vốn và tổng phương tiện thanh toán M2 lần lượt đạt 9,5% và 12,5% cho thấy tình trạng “sức khỏe” của không ít DN hiện nay là có vấn đề, khiến khả năng hấp thụ vốn của nền kinh tế rất yếu. Cùng với vấn đề nợ xấu của hệ thống ngân hàng chưa được giải quyết tận gốc và vẫn đang trong quá trình cần tiếp tục hoàn thiện môi trường pháp lý để quá trình xử lý được thông suốt, thì việc tăng trưởng tín dụng 12% là rất khó khăn.
Nhưng tôi cũng muốn nhấn mạnh rằng, phải xóa bỏ khuynh hướng chạy theo thành tích và tư duy đánh giá chất lượng hiệu quả công việc theo con số thành tích. Nếu chỉ chăm chăm để nhìn vào con số 12% có đạt được hay không là sai lầm dù những tháng cuối năm, tốc độ tăng trưởng tín dụng luôn cao hơn những tháng trước đó. Ví như, cùng thời điểm tháng 9/2012 tăng trưởng tín dụng của toàn hệ thống mới chỉ đạt 2,35% so với cuối năm 2011, nhưng đến 31/12/2012, con số này đã tăng lên 8,91%.

Chính sách về vàng theo NĐ24/CP đã phát huy tác dụng tích cực
PV: Ông vừa đề cập đến vấn đề xử lý nợ xấu. Hiện đang có những ý kiến nóng ruột về tiến độ xử lý nợ xấu nhưng cũng có những ý kiến như TS.Lê Xuân Nghĩa cho rằng tiến độ xử lý nợ xấu đang khá tốt và khả năng sẽ được xử lý nhanh hơn kế hoạch? Vậy ý kiến của ông?
TS.Lê Đình Ân: Xử lý nợ xấu đang ngày càng trở thành vấn đề sống còn đối với hệ thống ngân hàng và cũng là chìa khóa để phá băng tín dụng, phục hồi đà tăng trưởng. Hiện VAMC đã đi vào hoạt động từ ngày 26/7/2013 nhưng hiệu quả của nó với các khoản nợ xấu của TCTD cần phải có độ trễ thời gian nhất định.
Tuy nhiên, khi VAMC đã đưa ra mục tiêu cho năm 2013 là mua lại 30 nghìn tỷ đồng nợ xấu (tương đương 24% nợ xấu toàn hệ thống ngân hàng), cũng như trước những thông tin cho thấy số lượng lớn nợ xấu được bán qua VAMC đang tăng lên, cùng với việc đã có nhiều nhà đầu tư nước ngoài tỏ ý quan tâm đến nợ xấu. Nếu quả như vậy, có nhiều khả năng sẽ diễn ra như TS.Lê Xuân Nghĩa nhận định, nhưng hoàn chỉnh các quy định pháp lý tiếp theo cần được các cơ quan chức năng sớm ban hành.
Tôi cho rằng, phải kịp thời có giải pháp đồng bộ để giải quyết nợ xấu của nền kinh tế chứ không chỉ nợ xấu trong hệ thống ngân hàng. Ngoài việc xử lý nợ xấu tại các NHTM và thông qua VAMC thì Chính phủ phải có trách nhiệm xử lý nợ xấu trong xây dựng cơ bản, kể cả của chính quyền địa phương và trung ương, bởi vì nó đều tác động rất nặng nề đến hệ thống ngân hàng mà tự ngân hàng không thể xử lý được.
PV: Thời gian qua, những biện pháp quản lý thị trường vàng của NHNN được nhìn nhận ở những chiều khá khác nhau. Vậy cách nhìn nhận của ông?
TS.Lê Đình Ân: Chính sách về vàng theo Nghị định 24 của Chính phủ trong thời gian qua đã phát huy tác dụng tích cực trên nhiều mặt, như góp phần phục hồi dự trữ ngoại tệ, ổn định tỷ giá hối đoái, khắc phục tình trạng vàng hóa trong hệ thống ngân hàng và ổn định thị trường vàng nội địa. Nó cho thấy chính sách quản lý thị trường vàng hiện nay của NHNN đang đi đúng hướng. Mục tiêu chống vàng hóa đã đạt được, giá vàng trong nước khá ổn định, không còn những cơn “sốt - nóng giá”, kéo theo hiện tượng người ta chen nhau mua hoặc bán tại các của hàng kinh doanh vàng như trước đây. Song mục tiêu huy động vàng trong dân, thì theo tôi, chưa đạt.
Để bình ổn thị trường vàng có hiệu quả trong thời gian tới, Chính phủ cần điều chỉnh chính sách theo hướng: cho phép một số công ty có đủ điều kiện tham gia hoạt động xuất; nhập khẩu vàng và NHNN sẽ đóng vai trò là người giám sát và tạo lập thị trường cuối cùng nếu cần thiết. Về lâu dài, có thể thành lập sàn giao dịch vàng quốc gia để cải thiện phương thức giao dịch, thanh toán và giám sát hiệu quả.
Nhóm PV thực hiện
Tin liên quan
Tin khác
Nam A Bank đạt 80% lợi nhuận, ROE tiệm cận 20% trong 9 tháng đầu năm 2026

VietinBank bắt tay GreenHouse và Ingrid International: Thúc đẩy hệ sinh thái xanh AI và chuyển đổi số toàn diện
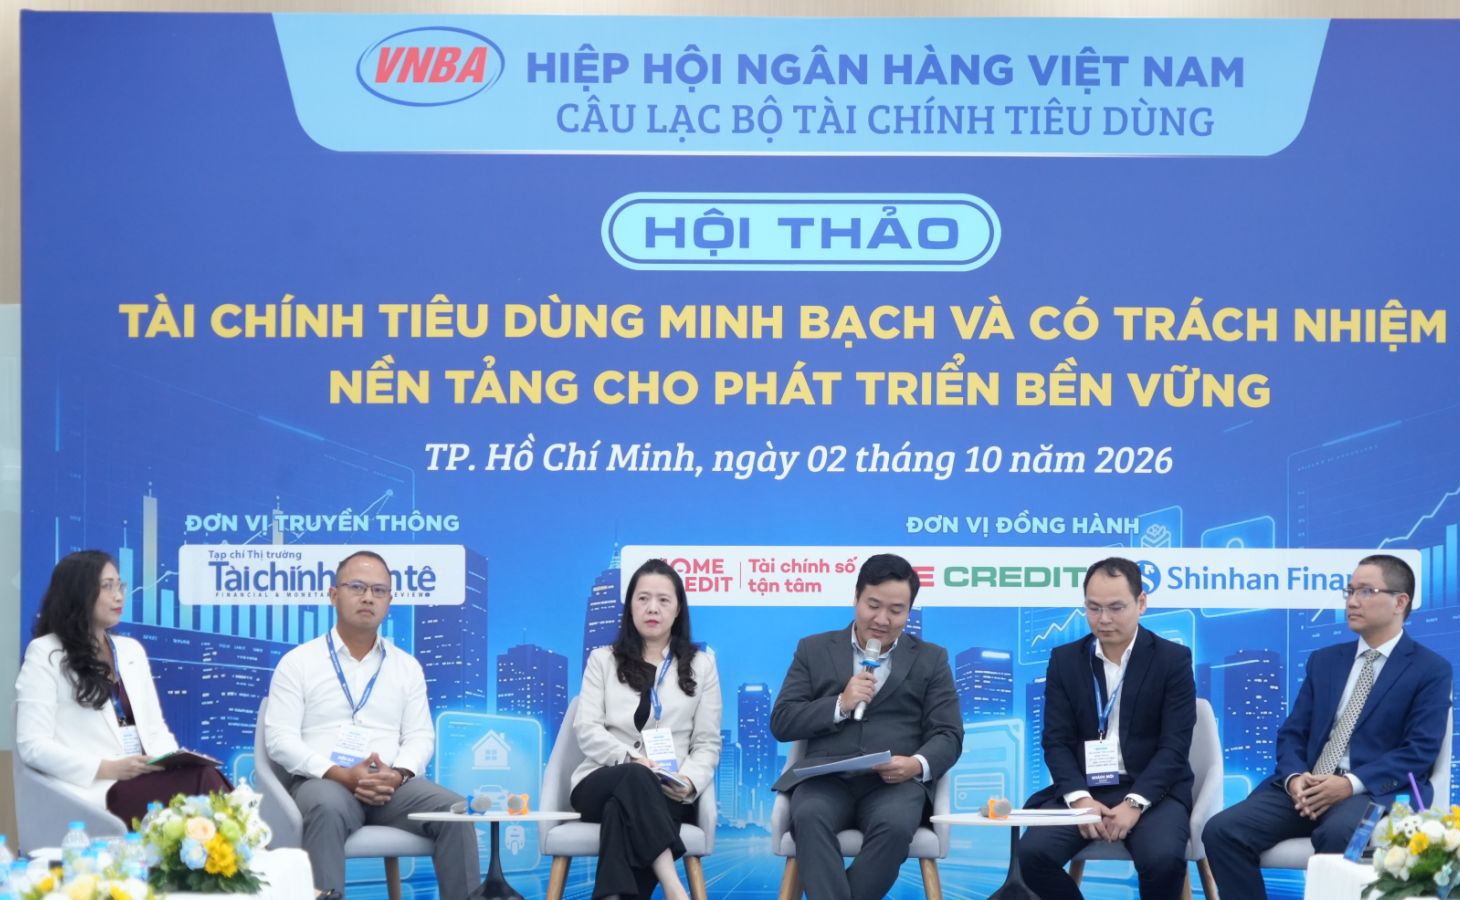
Công ty tài chính đề xuất nâng trần cho vay gắn với nghĩa vụ trả nợ

BVBank và FWD Việt Nam ký kết hợp tác chiến lược phân phối bảo hiểm qua ngân hàng

Ngân hàng mở rộng vốn quốc tế tiếp sức doanh nghiệp nhỏ và vừa

Đổi mới sáng tạo sản phẩm ngân hàng: Từ thêm tính năng đến tạo giá trị mới

Văn hóa - Sức mạnh nội sinh của cuộc Chuyển đổi số tại BIDV - Kỳ 2

Chống gian lận thanh toán số: Cuộc đua tính bằng giây

Tài chính tiêu dùng tại TP. Hồ Chí Minh: Tăng trưởng gắn với kiểm soát chất lượng tín dụng

Dòng vốn kịp thời tạo sức bật cho doanh nghiệp