Chỉ số kinh tế:
Ngày 2/10/2026, tỷ giá trung tâm của VND với USD là 25.636 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Cạnh tranh bằng chất lượng dữ liệu

Hồng Sơn thực hiện
Hồng Sơn thực hiện  - 
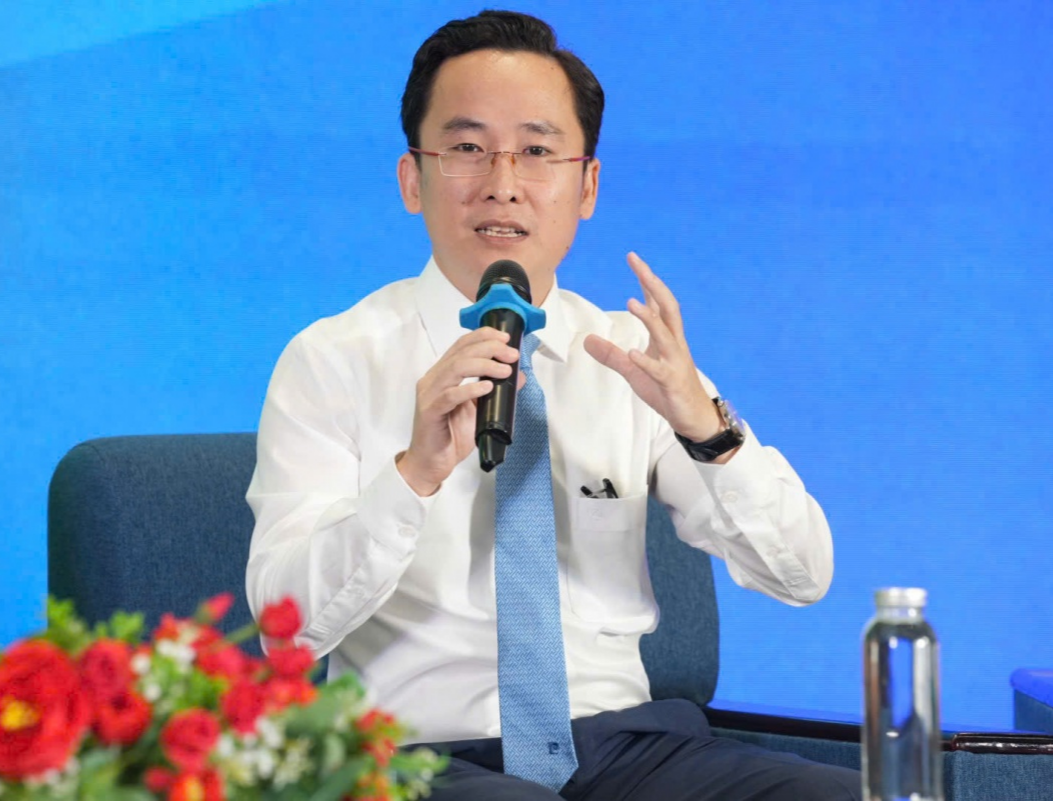
Kế hoạch hành động 100 ngày triển khai Nghị quyết 57-NQ/TW của NHNN tiếp tục khẳng định dữ liệu là nền tảng quan trọng của chuyển đổi số. Theo TS. Châu Đình Linh, Trường Đại học Ngân hàng TP. Hồ Chí Minh, chất lượng dữ liệu sẽ là yếu tố quyết định khả năng ứng dụng AI, nâng cao hiệu quả quản trị và phát triển các dịch vụ ngân hàng trong giai đoạn tới.
aa
Cạnh tranh bằng chất lượng dữ liệu
TS. Châu Đình Linh

Dữ liệu đóng vai trò như thế nào trong việc tạo ra bước chuyển mới của ngành Ngân hàng, thưa ông?

Trong nhiều năm qua, các ngân hàng đã đầu tư rất lớn cho hạ tầng công nghệ, từ nâng cấp Core Banking, phát triển điện toán đám mây đến mở rộng Mobile Banking và từng bước hướng tới Open Banking. Có thể nói, nền tảng công nghệ của ngành Ngân hàng đã có những bước phát triển đáng kể.

Tuy nhiên, sau giai đoạn đầu tư hạ tầng, trọng tâm của chuyển đổi số cần chuyển sang nâng cao chất lượng dữ liệu. Kế hoạch hành động 100 ngày của ngành Ngân hàng đã nhấn mạnh yêu cầu dữ liệu phải "đúng, đủ, sạch, sống, thống nhất và dùng chung". Rõ ràng, đây không chỉ là yêu cầu về mặt kỹ thuật mà còn thể hiện sự chuyển dịch trong tư duy quản trị, đưa dữ liệu trở thành nền tảng cho việc ra quyết định và đổi mới sáng tạo.

Khi dữ liệu được chuẩn hóa, cập nhật liên tục và khai thác hiệu quả, các ngân hàng sẽ hiểu khách hàng sâu hơn, cung cấp sản phẩm, dịch vụ phù hợp hơn, đồng thời tạo nền tảng để ứng dụng AI, phân tích dữ liệu lớn và nâng cao chất lượng quản trị. Vì vậy, giai đoạn tiếp theo của chuyển đổi số ngành Ngân hàng sẽ không chỉ phụ thuộc vào công nghệ mà còn ở năng lực quản trị và khai thác dữ liệu.

Hiện tại không ít ngân hàng đang sở hữu lượng dữ liệu lớn nhưng chưa tạo được lợi thế cạnh tranh tương xứng. Theo ông, điều gì quyết định khả năng biến dữ liệu thành tài sản chiến lược?

Trước hết cần khẳng định rằng không phải ngân hàng nào cũng có điều kiện giống nhau. Những ngân hàng có tiềm lực tài chính mạnh, tích lũy được nguồn lực để đầu tư cho công nghệ và sở hữu tệp khách hàng lớn sẽ có nhiều lợi thế hơn trong việc hình thành kho dữ liệu quy mô lớn.

Tuy nhiên, có nhiều dữ liệu không đồng nghĩa với việc tạo ra giá trị. Nếu dữ liệu còn phân tán giữa nhiều hệ thống, chưa được chuẩn hóa hoặc chưa được làm sạch thì đó vẫn chỉ là những tập hợp thông tin rời rạc.

Thực tế hiện nay, nhiều ngân hàng vẫn tồn tại tình trạng dữ liệu nằm ở các hệ thống khác nhau như Core Banking, CRM, CDP hay các nền tảng công nghệ riêng biệt. Khi dữ liệu chưa được kết nối thành một bức tranh tổng thể về khách hàng thì rất khó đưa ra các quyết định chính xác hoặc xây dựng các mô hình kinh doanh mới.

Điều quan trọng nhất là phải chuẩn hóa dữ liệu ngay từ đầu. Nếu không có quy chuẩn thống nhất, khối lượng dữ liệu càng lớn thì việc xử lý càng phức tạp và rất khó khai thác hiệu quả.

Ngoài ra, dữ liệu chỉ thực sự trở thành tài sản chiến lược khi được chuyển hóa thành thông tin phục vụ hoạt động quản trị. Điều này đòi hỏi năng lực phân tích dữ liệu, khả năng kể câu chuyện từ dữ liệu (data storytelling), cũng như xây dựng văn hóa ra quyết định dựa trên dữ liệu trong toàn bộ tổ chức.

Bên cạnh đó, quản trị dữ liệu cũng cần xác định rõ quyền sở hữu, trách nhiệm quản lý, cơ chế cập nhật theo thời gian thực và bảo đảm dữ liệu luôn được duy trì ở trạng thái chính xác, thống nhất. Khi đáp ứng được các điều kiện này, dữ liệu mới thực sự trở thành tài sản có giá trị lâu dài, góp phần nâng cao năng lực cạnh tranh của ngân hàng.

AI đang được ứng dụng ngày càng nhiều. Theo ông, cần xây dựng nền tảng dữ liệu như thế nào để AI phát huy hiệu quả nhưng vẫn bảo đảm an toàn và minh bạch?

Để AI phát huy hiệu quả trong hoạt động ngân hàng, điều quan trọng không chỉ chất lượng mà còn là cách dữ liệu được quản trị. Theo tôi, dữ liệu cần được chuẩn hóa ngay từ khâu thu thập, có khả năng kết nối, cập nhật theo thời gian thực và truy xuất nguồn gốc trong suốt vòng đời sử dụng. Đây là nền tảng để AI có thể phân tích chính xác, phát hiện sớm các giao dịch bất thường và hỗ trợ ngân hàng đưa ra quyết định kịp thời.

Bên cạnh đó, việc ứng dụng AI cần đi đôi với các nguyên tắc về minh bạch, trách nhiệm giải trình và kiểm soát rủi ro. Các mô hình AI phải được giám sát thường xuyên để hạn chế nguy cơ thiên lệch dữ liệu (bias), tránh đưa ra những quyết định thiếu công bằng đối với khách hàng. Đồng thời, dữ liệu cá nhân phải được bảo vệ ngay từ khâu thiết kế hệ thống, bảo đảm chỉ được xử lý đúng mục đích, có sự đồng ý của chủ thể dữ liệu và tuân thủ đầy đủ các quy định pháp luật về bảo vệ dữ liệu cá nhân. Đặc biệt, Luật Bảo vệ dữ liệu cá nhân có hiệu lực từ ngày 1/1/2026 đã đặt ra những yêu cầu chặt chẽ hơn về quyền của chủ thể, trách nhiệm của các tổ chức xử lý thông tin, cũng như bảo đảm an toàn trong quá trình ứng dụng AI và khai thác dữ liệu lớn. Đây sẽ là khuôn khổ pháp lý quan trọng để các ngân hàng phát triển AI theo hướng an toàn và có trách nhiệm.

Dù AI có thể xử lý khối lượng dữ liệu rất lớn và đưa ra các gợi ý với độ chính xác cao, tôi cho rằng quyết định cuối cùng vẫn phải thuộc về con người. AI nên được xem là công cụ hỗ trợ nâng cao chất lượng ra quyết định, chứ không thay thế hoàn toàn vai trò của con người trong những nghiệp vụ có ảnh hưởng trực tiếp đến khách hàng.

Xin cảm ơn ông!

Hồng Sơn thực hiện

Tin liên quan

Tin khác

Chuyển đổi số bắt đầu từ những giao dịch nhỏ

Chuyển đổi số bắt đầu từ những giao dịch nhỏ

Giữa những buôn làng Tây Nguyên hôm nay, chuyển đổi số đang lặng lẽ đi vào đời sống theo những cách rất đỗi gần gũi. Từ phiên chợ quê, cửa hàng vật tư nông nghiệp đến những giao dịch của người dân, chiếc điện thoại thông minh và mã QR đang dần thay đổi thói quen thanh toán, mở rộng cánh cửa tiếp cận dịch vụ tài chính hiện đại.
Chuyển đổi số và hành trình chạm tới cảm xúc

Chuyển đổi số và hành trình chạm tới cảm xúc

“Tận dụng có hiệu quả các cơ hội do cuộc Cách mạng công nghiệp lần thứ tư đem lại để thúc đẩy quá trình đổi mới mô hình tăng trưởng, cơ cấu lại nền kinh tế gắn với thực hiện các đột phá chiến lược và hiện đại hoá đất nước; phát triển mạnh mẽ kinh tế số; nâng cao chất lượng cuộc sống, phúc lợi của người dân…”.
Từ phòng vệ đến phòng ngừa lừa đảo số

Từ phòng vệ đến phòng ngừa lừa đảo số

Thống đốc NHNN Phạm Đức Ấn cho biết, cùng với quá trình chuyển đổi số, bảo đảm an toàn thông tin, an ninh mạng và phòng chống lừa đảo trực tuyến đã trở thành một trong những nhiệm vụ trọng tâm của toàn ngành Ngân hàng. Trước thực trạng các hình thức tấn công mạng, giả mạo danh tính, sử dụng AI, Deepfake, tài khoản không chính chủ hay các cuộc tấn công chuỗi cung ứng đang diễn biến ngày càng phức tạp, an toàn số không chỉ là yêu cầu về công nghệ, mà còn là điều kiện tiên quyết để phát triển ngân hàng số bền vững và củng cố niềm tin của người dân đối với các dịch vụ tài chính số. Theo đó, các TCTD phải chuyển mạnh từ phòng ngự bị động sang phòng thủ chủ động, hình thành năng lực phát hiện sớm, cảnh báo sớm, xử lý nhanh và phục hồi nhanh sau sự cố.
Xây dựng nguồn nhân lực tinh thông nghiệp vụ, làm chủ công nghệ

Xây dựng nguồn nhân lực tinh thông nghiệp vụ, làm chủ công nghệ

Cùng với những thành tựu vượt bậc về số hóa dịch vụ, ngành Ngân hàng cũng đang chứng kiến một cuộc “tái cấu trúc” về nhân sự chưa từng có. Để duy trì vị thế tiên phong và hướng tới phát triển bền vững, việc tái cấu trúc, đào tạo và phát triển một thế hệ nhân sự ngân hàng mới - những người vừa tinh thông nghiệp vụ vừa làm chủ công nghệ đã trở thành nhiệm vụ mang tính sống còn.
Khi doanh nghiệp trở thành trung tâm của chuyển đổi số ngân hàng

Khi doanh nghiệp trở thành trung tâm của chuyển đổi số ngân hàng

Chuyển đổi số trong ngành Ngân hàng đang bước sang một giai đoạn mới. Thực hiện tinh thần Nghị quyết số 57-NQ/TW của Bộ Chính trị và các chương trình hành động của Chính phủ, NHNN xác định chuyển đổi số không chỉ nhằm nâng cao hiệu quả hoạt động của hệ thống ngân hàng, mà còn góp phần hỗ trợ người dân, doanh nghiệp và thúc đẩy tăng trưởng kinh tế. Theo định hướng đó, nếu như trước đây các ngân hàng chủ yếu cạnh tranh bằng tốc độ số hóa giao dịch, mở rộng kênh ngân hàng số và gia tăng trải nghiệm trên ứng dụng, thì hiện nay trọng tâm đã chuyển sang xây dựng các nền tảng tài chính có khả năng gắn với hoạt động sản xuất - kinh doanh của doanh nghiệp.
Ngân hàng có mặt ở mọi “điểm chạm” của nền kinh tế

Ngân hàng có mặt ở mọi “điểm chạm” của nền kinh tế

Không còn chỉ hiện diện khi người dân gửi tiết kiệm, doanh nghiệp vay vốn hay thực hiện một giao dịch chuyển tiền, ngân hàng đang xuất hiện ở ngày càng nhiều “điểm chạm” của nền kinh tế số. Từ vai trò trung gian tài chính, ngân hàng đang trở thành người kiến tạo hệ sinh thái số, kết nối dòng tiền, dữ liệu và dịch vụ, góp phần thúc đẩy kinh tế số, xã hội số.
Làm chủ dữ liệu -  lợi thế cạnh tranh mang tính quyết định

Làm chủ dữ liệu - lợi thế cạnh tranh mang tính quyết định

Dữ liệu đang dần thay đổi cách các ngân hàng vận hành, ra quyết định và phục vụ khách hàng. Theo ông Nguyễn Hưng, Tổng giám đốc TPBank (ảnh trên), trong kỷ nguyên AI, làm chủ dữ liệu không chỉ là yêu cầu của chuyển đổi số mà còn là lợi thế cạnh tranh mang tính quyết định đối với ngân hàng số.
Ngành Ngân hàng với cơ hội mới từ kỷ nguyên AI

Ngành Ngân hàng với cơ hội mới từ kỷ nguyên AI

Chuyển đổi số đã đưa ngân hàng từ quầy giao dịch lên môi trường số, trí tuệ nhân tạo (AI) đang mở ra bước chuyển sâu hơn: từ số hóa giao dịch sang thông minh hóa vận hành, quản trị và dịch vụ. Trong kỷ nguyên dữ liệu và AI, cơ hội nằm ở việc phục vụ khách hàng nhanh hơn, khả năng hiểu khách hàng tốt hơn, ra quyết định chính xác và quản trị rủi ro chủ động hơn.
Bình dân học vụ số và hành trình thắp sáng tri thức số

Bình dân học vụ số và hành trình thắp sáng tri thức số

"Bình dân học vụ số phải trở thành phong trào cách mạng, toàn dân, toàn diện, bao trùm, sâu rộng". Tinh thần chỉ đạo của Tổng Bí thư Tô Lâm đã được ngành Ngân hàng triển khai sâu rộng không chỉ trong toàn Ngành, mà còn lan tỏa đến mọi miền đất nước thông qua việc lồng ghép các kiến thức số trong từng sản phẩm tiện ích số đến với người dân, để không ai bị bỏ lại phía sau trong dòng chảy chuyển đổi số.
Gieo mầm kinh tế số giữa đại ngàn

Gieo mầm kinh tế số giữa đại ngàn
Giữa những buôn làng Tây Nguyên hôm nay, chuyển đổi số không còn là khái niệm xa lạ. Từ những phiên livestream bán hàng trực tuyến ở cửa hàng vật tư nông nghiệp đến các rẫy cà phê, hồ tiêu, dòng chảy số đang lặng lẽ len vào từng giao dịch thường nhật.