Chỉ số kinh tế:
Ngày 2/11/2026, tỷ giá trung tâm của VND với USD là 25.631 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.400/26.862 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.

Chất lượng dịch vụ: Yếu tố cơ bản giúp tổ chức tín dụng thu hút nguồn tiền gửi

Nguyễn Đức Lệnh
Nguyễn Đức Lệnh  - 
Lãi suất là yếu tố phản ánh quan hệ cung – cầu vốn và tác động trực tiếp đến quá trình khai thác và sử dụng vốn của các tổ chức tín dụng (TCTD), đồng thời diễn biến theo định hướng điều hành của Ngân hàng Nhà nước nhằm đảm bảo thực hiện mục tiêu chính sách tiền tệ.
aa

Bản chất hoạt động ngân hàng truyền thống là huy động vốn, nhận tiền gửi từ doanh nghiệp, dân cư và sử dụng nguồn vốn này để cho vay lại nền kinh tế. Trong quá trình này, lãi suất là yếu tố phản ánh quan hệ cung – cầu vốn và tác động trực tiếp đến quá trình khai thác cũng như sử dụng vốn của các TCTD, đồng thời diễn biến theo định hướng điều hành của Ngân hàng Nhà nước nhằm đảm bảo thực hiện mục tiêu chính sách tiền tệ.

Ở góc độ quản trị kinh doanh, lãi suất thường được các TCTD sử dụng để thu hút nguồn vốn tiền gửi, cũng như định hướng và cơ cấu tín dụng nhằm mang lại hiệu quả, hạn chế rủi ro, đảm bảo kết quả kinh doanh. Tuy nhiên, việc sử dụng lãi suất để thu hút nguồn vốn tiền gửi là giải pháp có giới hạn và làm tăng chi phí cũng như phải đảm bảo tuân thủ quy định của Ngân hàng Nhà nước về lãi suất, về tín dụng.
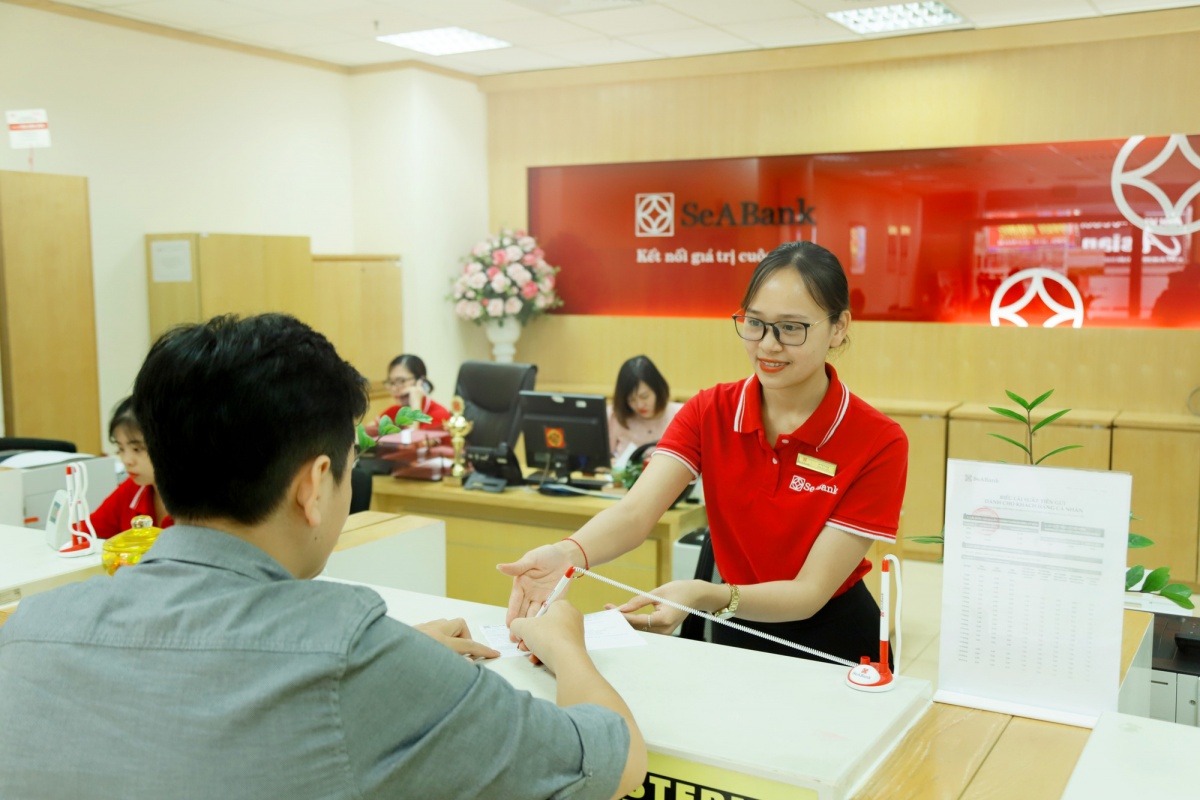
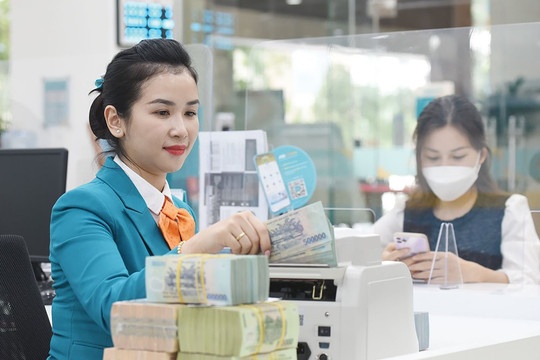
Ảnh minh họa
Ảnh minh họa

Vì vậy, để thu hút nguồn vốn tiền gửi, các TCTD cần quan tâm các giải pháp nâng cao chất lượng dịch vụ, chất lượng phục vụ để thu hút khách hàng – đây là giải pháp căn bản, giải pháp quan trọng, đặc biệt khi yêu cầu giữ ổn định kinh tế vĩ mô để tăng trưởng trưởng kinh tế 2 con số, trở thành nguyên tắc lõi trong thực hiện mô hình tăng trưởng mới, trong giai đoạn mới theo Nghị quyết Đại hội XIV của Đảng.

Việc ổn định kinh tế vĩ mô, kìm giữ lạm phát, gắn với ổn định thị trường tiền tệ và hoạt động ngân hàng sẽ là yếu tố nền tảng, yếu tố thuận lợi cho các TCTD trong quá trình khai thác và sử dụng vốn, thực hiện nhiệm vụ hỗ trợ tăng trưởng kinh tế. Trong quá trình đó, các TCTD cần tập trung thực hiện các giải pháp nâng cao chất lượng dịch vụ, để thu hút nguồn vốn tiền gửi:

Thứ nhất, chất lượng dịch ngân hàng và hoạt động thanh toán không dùng tiền mặt trong nền kinh tế ngày càng mở rộng, người dân và doanh nghiệp sử dụng phổ biến dịch vụ tài khoản, nhờ hiệu quả mang lại: tiện ích, tiện lợi nhanh chóng, an toàn và bảo mật, với các phương thức thanh toán, chuyển tiền hiện đại, thông qua sử dụng các dịch vụ thẻ; dịch vụ internetbanking; mobilebanking; quét mã QR…

Kết quả tiền gửi thanh toán, tiền gửi không kỳ hạn tăng trưởng liên tục trong thời gian qua và cơ cấu tiền gửi trong tổng nguồn vốn huy động của các TCTD thay đổi theo xu hướng tăng tỷ trọng tiền gửi không kỳ hạn, tiền gửi thanh toán. Đơn cử, trên địa bàn TP. Hồ Chí Minh và tỉnh Đồng Nai, đến cuối tháng 3/2026 tổng tiền gửi thanh toán đạt 2.949 nghìn tỷ đồng, chiếm 50,7% trong tổng tiền gửi của các TCTD.

Đây là kết quả tích cực và mang lại trực tiếp từ sự phát triển dịch vụ và chất lượng dịch vụ ngân hàng của các TCTD nói riêng, ngành Ngân hàng nói chung. Cùng với đó, mang lại lợi ích toàn diện cho nền kinh tế: tiết giảm chi phí, nâng cao hiệu quả sử dụng vốn và đẩy nhanh tốc độ chu chuyển vốn trong nền kinh tế, đáp ứng nhu cầu tăng trưởng và phát triển kinh tế xã hội.

Thứ hai, chất lượng dịch vụ với làm tốt công tác phục vụ khách hàng, chăm sóc khách hàng sẽ là yếu tố động lực thu hút khách hàng, là yếu tố cạnh tranh “mềm” của mỗi TCTD hiện nay và giai đoạn phát triển mới. Trong đó, chăm sóc dịch vụ, hướng dẫn và tư vấn tốt cho khách hàng về các sản phẩm tiền gửi tiết kiệm dân cư, sản phẩm chéo (cung cấp dịch vụ tín dụng, chi trả lương, bảo hiểm, an sinh xã hội, cho vay chuỗi giá trị, cho vay nhà ở xã hội…) sẽ góp phần duy trì ổn định và thu hút bộ phận tiền gửi tiết kiệm dân cư.

Thực tế, trong suốt nhiều năm qua, bộ phận tiền gửi này luôn ổn định và duy trì tốc độ tăng trưởng. Số liệu cho thấy, trên địa bàn TP. Hồ Chí Minh và tỉnh Đồng Nai, đến cuối tháng 3/2026 tổng tiền gửi tiết kiệm dân cư và tiền gửi có kỳ hạn đạt 2.300 nghìn tỷ đồng, tăng 4,15% so với cuối năm 2025 và chiếm gần 40% tổng huy động vốn của các TCTD trên địa bàn.

Thứ ba, chính sách tiền tệ và hoạt động ngân hàng có vai trò quan trọng đối với nhiệm vụ ổn định kinh tế vĩ mô, kìm giữ lạm phát. Trong quá này, ổn định kinh tế vĩ mô được đảm bảo, sẽ là yếu tố nền tảng, đồng thời có tác động tích cực đến hoạt động ngân hàng, đến huy động vốn và cho vay vốn. Khi sự hấp thụ vốn tốt và hiệu quả từ nền kinh tế, luân chuyển vốn trong nền kinh tế tốt, sẽ đảm bảo duy trì ổn định và tăng trưởng nguồn vốn tiền gửi qua hệ thống ngân hàng trong vai trò là định chế tài chính trung gian và trung gian thanh toán của nền kinh tế. Đây đồng thời cũng là giải pháp, là định hướng tăng trưởng nguồn vốn tiền gửi và hoạt động tín dụng ngân hàng trong giai đoạn mới, để đáp ứng mô hình tăng trưởng 2 con số.

Nguyễn Đức Lệnh

Tin liên quan

Tin khác

OCB thông báo thay đổi tên gọi, địa điểm hoạt động và chi nhánh quản lý các Phòng giao dịch

OCB thông báo thay đổi tên gọi, địa điểm hoạt động và chi nhánh quản lý các Phòng giao dịch

OCB chú trọng trong công tác đầu tư, khai trương trụ sở mới của các chi nhánh/phòng giao dịch tại những vị trí trung tâm sẽ giúp đáp ứng nhu cầu ngày càng cao của khách hàng
Tăng cường đối thoại, hợp tác giữa Ngân hàng Nhà nước và cộng đồng ngân hàng nước ngoài tại Việt Nam

Tăng cường đối thoại, hợp tác giữa Ngân hàng Nhà nước và cộng đồng ngân hàng nước ngoài tại Việt Nam

Ngày 2/11/2026, tại Trụ sở Ngân hàng Nhà nước Việt Nam (NHNN), Phó Thống đốc NHNN Nguyễn Ngọc Cảnh có buổi làm việc với Nhóm Công tác Ngân hàng (BWG), trao đổi về tình hình hoạt động ngân hàng và định hướng hợp tác trong thời gian tới.
Hà Nội tăng cường công tác phòng, chống rửa tiền
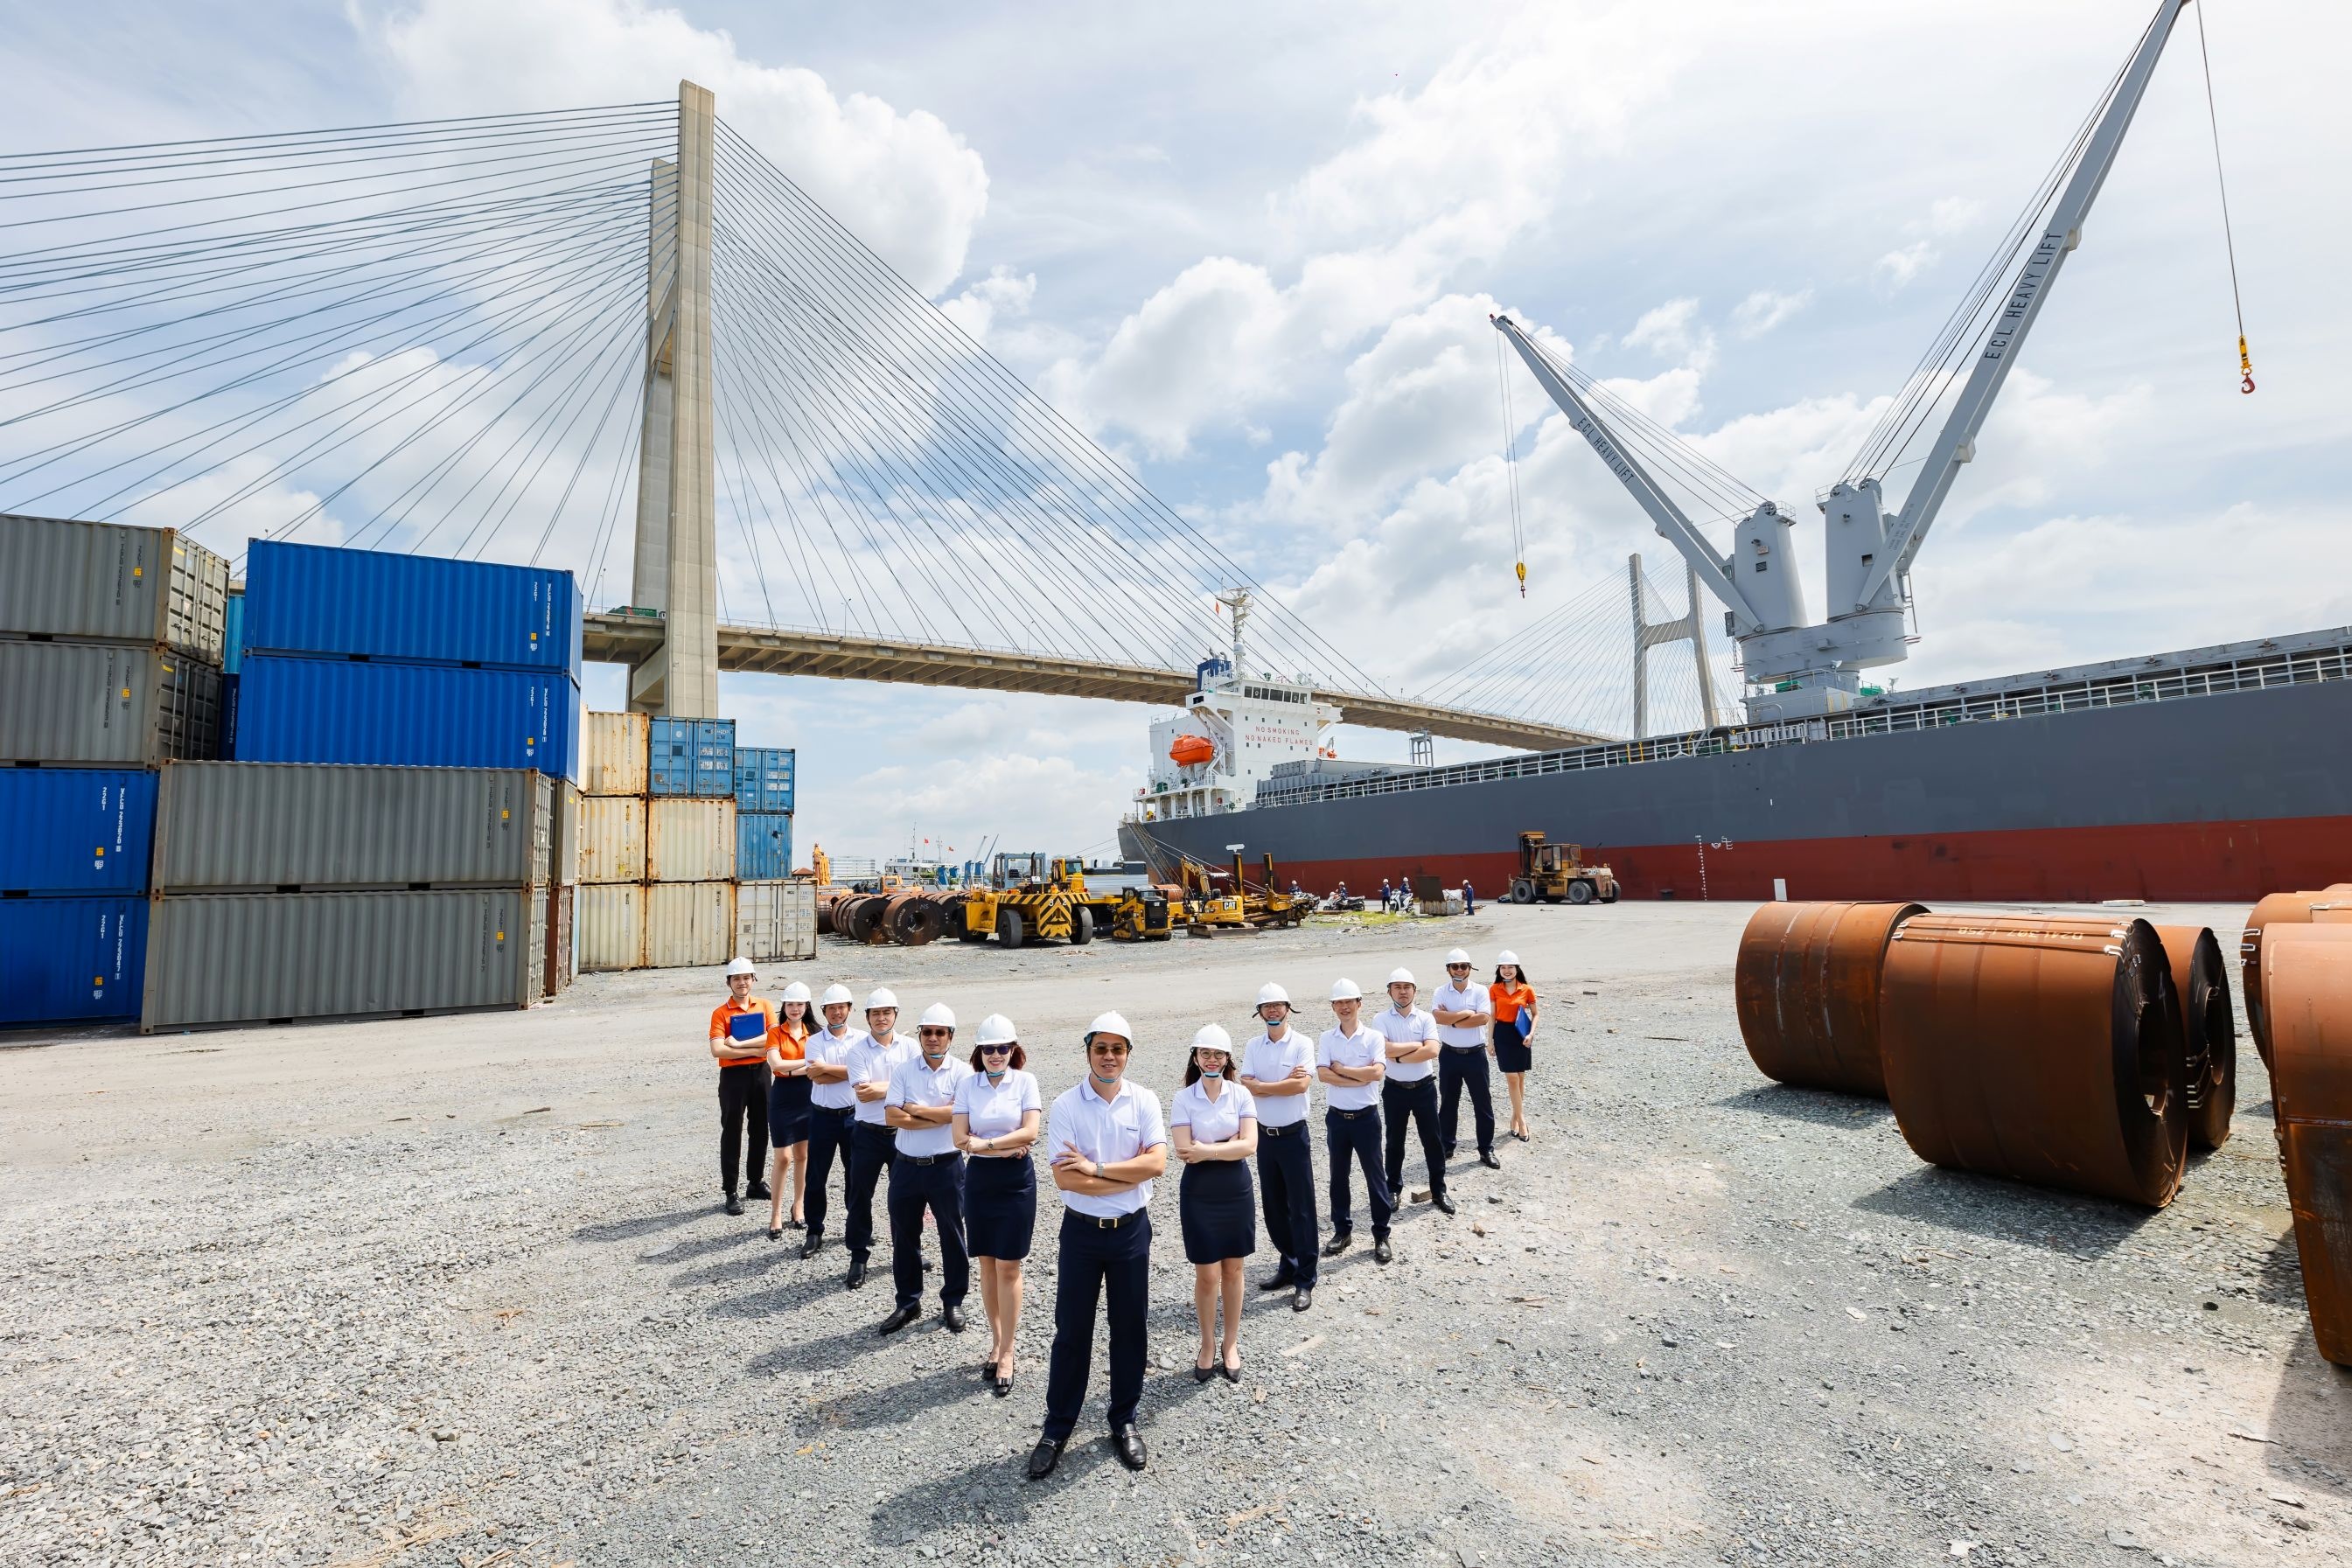
Hà Nội tăng cường công tác phòng, chống rửa tiền

Phó Chủ tịch UBND TP. Hà Nội Đỗ Anh Tuấn vừa ký ban hành Kế hoạch số 425/KH-UBND ngày 02/11/2026 về triển khai thực hiện Chỉ thị số 34/CT-TTg, ngày 11/9/2026 của Thủ tướng Chính phủ về tăng cường công tác phòng, chống rửa tiền, chống tài trợ khủng bố, tài trợ phổ biến vũ khí hủy diệt hàng loạt trên địa bàn thành phố Hà Nội.
SACOMBANK tiếp tục tung gói lãi suất cho vay 7,9%/năm, góp sức cùng mục tiêu tăng trưởng 2 con số

SACOMBANK tiếp tục tung gói lãi suất cho vay 7,9%/năm, góp sức cùng mục tiêu tăng trưởng 2 con số

Hưởng ứng chỉ đạo của Chính phủ, Thủ tướng Chính phủ và Ngân hàng Nhà nước (NHNN) về giảm lãi suất cho vay, hỗ trợ sản xuất, kinh doanh và thúc đẩy tăng trưởng kinh tế 2 con số, ngay từ tháng 8/2026, SACOMBANK đã triển khai gói tín dụng với quy mô gần 100.000 tỷ đồng dành cho khách hàng doanh nghiệp hiện hữu, đang hoạt động trong lĩnh vực xuất nhập khẩu, doanh nghiệp có vốn nước ngoài… Mức giảm lãi suất hấp dẫn từ 1,5% đến 2% tương ứng lãi suất 8.5% - 9.5%. Trên cơ sở đó, SACOMBANK đã chủ động giảm biên lợi nhuận xuống còn 0.79%/năm nhằm chia sẻ, đồng hành cùng khách hàng.
Ngành Ngân hàng đẩy mạnh tín dụng chính sách, tạo sinh kế bền vững cho người yếu thế

Ngành Ngân hàng đẩy mạnh tín dụng chính sách, tạo sinh kế bền vững cho người yếu thế

Ngân hàng Nhà nước Việt Nam (NHNN) ban hành văn bản số 10047/NHNN-TD triển khai Quyết định số 1906/QĐ-TTg ngày 09/10/2026 của Thủ tướng Chính phủ về Kế hoạch thực hiện Thông báo số 159-TB/VPTW ngày 29/8/2026 của Văn phòng Trung ương Đảng, thông báo Kết luận của Tổng Bí thư, Chủ tịch nước Tô Lâm về chính sách an sinh xã hội, hỗ trợ người yếu thế.
Ngành ngân hàng đồng hành, tiếp sức doanh nghiệp Gia Lai phát triển

Ngành ngân hàng đồng hành, tiếp sức doanh nghiệp Gia Lai phát triển

Chủ động giảm lãi suất cho vay, triển khai các gói tín dụng ưu đãi và cải thiện khả năng tiếp cận vốn là những giải pháp ngành Ngân hàng Khu vực 11 đang thực hiện nhằm hỗ trợ doanh nghiệp tại Gia Lai phục hồi, mở rộng sản xuất, kinh doanh. Dòng vốn tín dụng được định hướng vào các lĩnh vực ưu tiên, ngành nghề có thế mạnh và những động lực tăng trưởng mới, góp phần thúc đẩy phát triển kinh tế địa phương.
Co-opBank bổ sung kênh nộp thuế điện tử qua Cổng Dịch vụ công của Cục Thuế
Co-opBank bổ sung kênh nộp thuế điện tử qua Cổng Dịch vụ công của Cục Thuế

Từ ngày 30/10/2026, Ngân hàng Hợp tác xã Việt Nam (Co-opBank) bổ sung kênh nộp thuế điện tử qua Cổng Dịch vụ công của Cục Thuế (Hệ thống thông tin giải quyết thủ tục hành chính của Cục Thuế), mang đến thêm lựa chọn thuận tiện cho khách hàng cá nhân và hộ kinh doanh khi thực hiện nghĩa vụ thuế với Cơ quan Nhà nước.
Lãi suất giảm, tiết kiệm vẫn giữ sức hút

Lãi suất giảm, tiết kiệm vẫn giữ sức hút

Lãi suất huy động tại nhiều ngân hàng đồng loạt điều chỉnh giảm, song tiết kiệm vẫn là lựa chọn được người dân ưu tiên để tích lũy và bảo toàn vốn. Bên cạnh lợi tức, niềm tin vào hệ thống ngân hàng, khả năng chủ động kế hoạch tài chính và sự linh hoạt của sản phẩm tiền gửi tiếp tục tạo sức hút cho kênh đầu tư này.
Ngân hàng con tại VIFC và bài toán hiệu quả đầu tư

Ngân hàng con tại VIFC và bài toán hiệu quả đầu tư

Thành lập ngân hàng con tại Trung tâm Tài chính quốc tế Việt Nam (VIFC) đang thu hút sự quan tâm của nhiều nhà băng. Không chỉ mở rộng hoạt động kinh doanh, các ngân hàng còn kỳ vọng tận dụng cơ chế đặc thù tại VIFC để tiếp cận dòng vốn quốc tế, phát triển sản phẩm tài chính mới và nâng cao năng lực cạnh tranh. Tuy nhiên, cơ hội này cũng đi kèm bài toán về nguồn lực đầu tư và hiệu quả kinh doanh.
Ngân hàng số giúp doanh nghiệp Sơn La quản trị dòng tiền hiệu quả

Ngân hàng số giúp doanh nghiệp Sơn La quản trị dòng tiền hiệu quả

Không chỉ dừng lại ở những giao dịch trực tuyến, chuyển đổi số đang mở ra cách thức kinh doanh mới cho cộng đồng doanh nghiệp Sơn La. Bằng việc kết nối công nghệ, thanh toán và tín dụng, ngành Ngân hàng đang từng bước tháo gỡ điểm nghẽn về quản trị, dòng tiền và nguồn vốn, tiếp sức doanh nghiệp nâng cao năng lực cạnh tranh và nắm bắt cơ hội phát triển.