Chỉ số kinh tế:
Ngày 13/11/2026, tỷ giá trung tâm của VND với USD là 25.637 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 25.500/26.868 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Chữ ký số: Mảnh ghép then chốt trong hành trình số hóa ngân hàng

Hồng Sơn
Hồng Sơn  - 
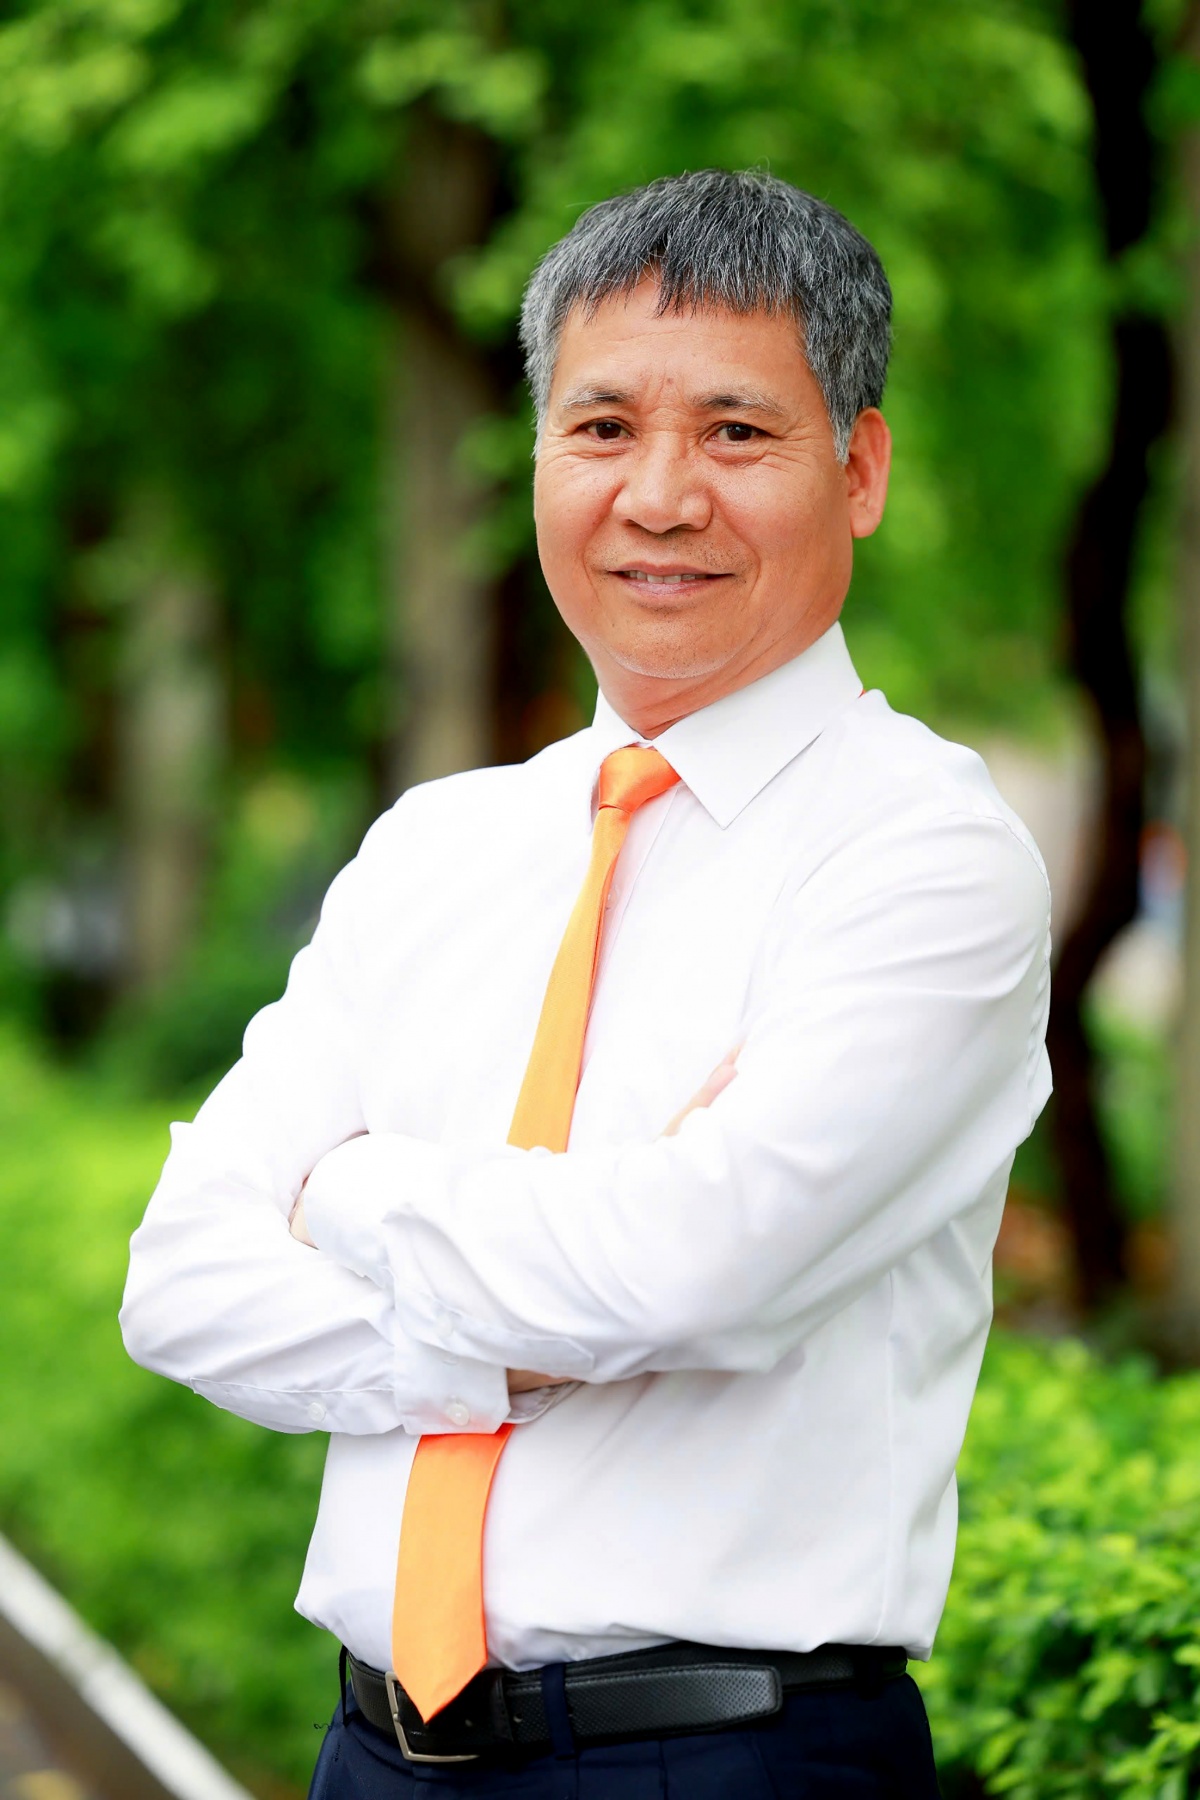
Chữ ký số được kỳ vọng sẽ trở thành “mảnh ghép” quan trọng giúp ngân hàng số hóa sâu các quy trình từ mở tài khoản, ký hợp đồng tín dụng đến cung cấp dịch vụ đầu tư, bảo hiểm. Tuy nhiên, để công cụ này đi vào thực tế, bài toán không chỉ nằm ở hạ tầng và pháp lý, mà còn ở niềm tin người dùng và cách phân tầng xác thực theo mức độ rủi ro. Thời báo Ngân hàng đã trao đổi với PGS.TS Đặng Ngọc Đức, Viện trưởng Viện Công nghệ tài chính (Đại học Đại Nam), về những điều kiện then chốt để chữ ký số được sử dụng hiệu quả trong ngân hàng.
aa
Chữ ký số góp phần đảm bảo niềm tin trong các giao dịch điện tử Việt Nam ban hành định dạng thông tin cho chứng thư chữ ký số Hà Nội phát động chiến dịch hướng dẫn người dân tạo và sử dụng chữ ký số trên VNeID
Chữ ký số: Mảnh ghép then chốt trong hành trình số hóa ngân hàng

Sau khi Nghị định 23/2025/NĐ-CP về chữ ký điện tử và dịch vụ tin cậy có hiệu lực, theo ông, các ngân hàng cần làm gì để chữ ký số được sử dụng rộng rãi trong ngành Ngân hàng?

Để triển khai đúng tinh thần Nghị định 23/2025/NĐ-CP, theo tôi, các ngân hàng phải chuẩn hóa đồng thời hạ tầng kỹ thuật, quy trình pháp lý, quản trị rủi ro, cùng với đào tạo nhân sự và truyền thông hướng dẫn khách hàng, để chữ ký số trở thành công cụ phổ biến trong ký kết hợp đồng tín dụng, mở tài khoản và cung cấp dịch vụ đầu tư.

Về hạ tầng kỹ thuật, ngân hàng nên tích hợp hệ thống (đặc biệt là core banking) với nhà cung cấp dịch vụ tin cậy/CA được cấp phép theo Nghị định; đồng thời bảo đảm tính toàn vẹn dữ liệu thông qua mã hóa, lưu trữ an toàn và khả năng kiểm chứng lại hợp đồng, giao dịch khi cần. Chữ ký số cũng cần vận hành ổn định trên nhiều nền tảng như web, mobile và hệ thống nội bộ.

Đối với quy trình pháp lý nghiên cứu kết hợp chặt chẽ eKYC với chữ ký số để bảo đảm người ký đúng là chủ thể giao dịch và chuẩn hóa quy trình lưu trữ hợp đồng điện tử để có thể trích xuất, xuất trình khi phát sinh tranh chấp. Về quản trị rủi ro, ngân hàng cần chuẩn bị bằng chứng xác thực, phân loại rủi ro theo từng dịch vụ để áp dụng biện pháp kiểm soát phù hợp, đồng thời tăng cường kiểm toán nội bộ.

Theo tôi điểm nghẽn lớn nhất vẫn là thói quen và niềm tin của người dùng. Bên cạnh đó, chi phí chứng thư số là rào cản kinh tế; và tích hợp với core banking là rào cản kỹ thuật có thể khắc phục. Các rào cản này có thể xử lý bằng công nghệ và chính sách giá/phí, nhưng để thay đổi thói quen và củng cố niềm tin của khách hàng thì cần thời gian.

Các ngân hàng hiện đã sử dụng nhiều phương thức ký và xác thực như token, chữ ký số trên app, OTP, sinh trắc học. Theo ông, với khách hàng cá nhân nên áp dụng hình thức xác thực nào để vừa thuận tiện vừa bảo đảm an toàn?

Với khách hàng cá nhân, các ngân hàng thương mại cần phân loại giao dịch theo mức độ rủi ro và giá trị pháp lý để lựa chọn hình thức ký/xác nhận phù hợp.

Những giao dịch giá trị nhỏ, tần suất cao nên ưu tiên OTP kết hợp xác thực sinh trắc học để vừa thuận tiện vừa đảm bảo an toàn cơ bản; Với giao dịch giá trị lớn hoặc các hợp đồng có tính pháp lý nên dùng chữ ký số (token hoặc ký số từ xa) nhằm bảo đảm chứng cứ pháp lý; Còn với các giao dịch giá trị lớn có mức rủi ro rất cao như chuyển tiền, đầu tư, mua bán chứng khoán…, ngân hàng cần áp dụng xác thực đa lớp theo hướng kết hợp chữ ký số cùng OTP/sinh trắc học.

Theo ông, việc tích hợp chữ ký số từ xa trên nền tảng định danh (VneID) sẽ ảnh hưởng ra sao đến chi phí tuân thủ, hiệu quả số hóa quy trình và năng lực chống giả mạo danh tính của ngân hàng?

Về chi phí tuân thủ, việc triển khai ký số từ xa gắn với VNeID có thể giúp giảm chi phí phát hành và quản lý thiết bị vật lý như USB token, smartcard, qua đó tiết kiệm cho cả ngân hàng và khách hàng. Đồng thời, các ngân hàng không nhất thiết phải tự xây dựng toàn bộ hệ thống chứng thực, mà có thể dựa trên nền tảng VNeID đã được Nhà nước công nhận, từ đó giảm áp lực chi phí liên quan đến kiểm toán và xử lý pháp lý.

Mô hình này cũng giúp rút ngắn thời gian mở tài khoản, thẩm định – phê duyệt khoản vay… và tạo điều kiện để khách hàng ký số cho nhiều dịch vụ như tín dụng, đầu tư, bảo hiểm chỉ với một chữ ký. Về phía ngân hàng, việc “kết nối một lần” với VNeID cũng giúp mở rộng áp dụng nhanh cho toàn bộ sản phẩm, dịch vụ.

Với chống giả mạo danh tính và giảm tranh chấp, VNeID gắn với dữ liệu định danh và sinh trắc học nên việc giả mạo sẽ khó hơn, khả năng phủ nhận giao dịch cũng giảm. Trong bối cảnh đó, việc chiếm đoạt OTP cũng không còn mang nhiều ý nghĩa, bởi căn cứ chính vẫn là chữ ký số.

Xin trân trọng cảm ơn ông!

Hồng Sơn

Tin liên quan

Tin khác

Thanh toán QR xuyên biên giới trước yêu cầu mở rộng thị trường
Thanh toán QR xuyên biên giới trước yêu cầu mở rộng thị trường

Thanh toán QR xuyên biên giới đang ngày càng được mở rộng, tạo thêm thuận lợi cho hoạt động du lịch, thương mại và mua sắm giữa Việt Nam với các quốc gia trong khu vực. Thông qua VietQR Global, du khách từ những thị trường đã được kết nối có thể sử dụng ứng dụng ngân hàng, ví điện tử quen thuộc để thanh toán hàng hóa, dịch vụ tại Việt Nam, trong khi các cơ sở kinh doanh có thêm phương thức tiếp nhận thanh toán từ khách quốc tế.
Từ Việt Nam ra thế giới: Cake ghi dấu ấn tại giải thưởng ngân hàng toàn cầu với mô hình AI-First

Từ Việt Nam ra thế giới: Cake ghi dấu ấn tại giải thưởng ngân hàng toàn cầu với mô hình AI-First

Việc Cake by VPBank được vinh danh với Giải Vàng tại Qorus Banking Innovation Awards 2026 là dấu mốc đáng chú ý, ghi nhận những nỗ lực đổi mới và phát triển ngân hàng số tại Việt Nam. Giải thưởng không chỉ khẳng định năng lực sáng tạo của Cake trên sân chơi quốc tế, mà còn góp phần nâng cao vị thế của ngân hàng số Việt Nam trong bức tranh đổi mới tài chính toàn cầu.
[Emagazine]

[Emagazine] 'Mài ngọc' cho khát vọng đổi mới sáng tạo quốc gia - Kỳ 4

[Emagazine]

[Emagazine] 'Mài ngọc' cho khát vọng đổi mới sáng tạo quốc gia - Kỳ 3

Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Nghiên cứu trên khoảng 307.000 hồ sơ tín dụng cho thấy áp dụng tối ưu mô hình trí tuệ nhân tạo (AI) có thể giảm 11,8-15,5% chi phí ra quyết định cho vay, kết quả này được một nhóm nghiên cứu giới thiệu tại Hội nghị quốc tế SIMC 2026.
Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

Sự bùng nổ của công nghệ và trí tuệ nhân tạo (AI) đang định hình lại diện mạo hệ thống tài chính. Tuy nhiên, đằng sau những tiện ích số hóa vượt trội là bài toán cốt lõi: Đổi mới sáng tạo phải luôn song hành cùng khả năng chống chịu và quản trị rủi ro toàn diện.
Đề xuất tăng cường quản trị rủi ro lãi suất

Đề xuất tăng cường quản trị rủi ro lãi suất

Ngày 9/11, Ủy ban Basel về giám sát ngân hàng (BCBS) công bố tài liệu tham vấn về hướng dẫn bổ sung theo Trụ cột 2 đối với rủi ro lãi suất trong sổ ngân hàng (IRRBB). Đề xuất tập trung khắc phục những hạn chế trong quản trị rủi ro tại các ngân hàng, nhất là khi lãi suất biến động mạnh, khó dự báo.
[Emagazine]

[Emagazine] 'Mài ngọc' cho khát vọng đổi mới sáng tạo quốc gia - Kỳ 2

[Emagazine]

[Emagazine] 'Mài ngọc' cho khát vọng đổi mới sáng tạo quốc gia - Kỳ 1

Ứng dụng AI an toàn trong ngân hàng

Ứng dụng AI an toàn trong ngân hàng

Trí tuệ nhân tạo (AI) đã và đang được ứng dụng ngày càng sâu rộng trong mọi hoạt động của ngân hàng từ định danh khách hàng điện tử, tư vấn tự động, chấm điểm tín dụng đến phát hiện giao dịch bất thường. Công nghệ này vừa hỗ trợ các bộ phận trực tiếp phục vụ khách hàng, vừa giúp các bộ phận vận hành nội bộ xử lý dữ liệu, rà soát hồ sơ và giảm bớt thao tác thủ công.