Chuyển thẩm quyền duyệt các khoản cho vay đặc biệt về Ngân hàng Nhà nước

| Các thế hệ cán bộ ngân hàng tiếp tục đóng góp tích cực cho sự phát triển an toàn, hiệu quả của Ngành Hoàn thiện khuôn khổ pháp lý phòng, chống rửa tiền theo chuẩn mực quốc tế |
 |
Những ý kiến đóng góp không chỉ làm rõ các vấn đề kỹ thuật lập pháp mà còn đề xuất giải pháp cụ thể nhằm đảm bảo tính khả thi, minh bạch và hiệu quả khi luật được triển khai, góp phần củng cố an ninh tài chính quốc gia và bảo vệ quyền lợi của các tổ chức tín dụng cũng như người gửi tiền.
Hoàn thiện cơ chế khoản vay đặc biệt
Một trong những nội dung trọng tâm của dự thảo là chuyển thẩm quyền quyết định các khoản vay đặc biệt với lãi suất 0%/năm, bao gồm cả trường hợp không có tài sản bảo đảm, từ Thủ tướng Chính phủ sang NHNN.
Liên quan đến vấn đề này, đại biểu Nguyễn Thị Yến (đoàn Bà Rịa - Vũng Tàu) nhận định, chính sách này đặc biệt quan trọng khi xét đến quy mô các khoản vay đặc biệt, với tổng giá trị khoảng 67.600 tỷ đồng hỗ trợ các tổ chức tín dụng được kiểm soát đặc biệt từ ngày 11/10/2012 đến ngày 23/2/2025. Bà Yến nhấn mạnh rằng quy định lãi suất 0%/năm cần được quản lý thống nhất và minh bạch để tránh rủi ro và đạt hiệu quả tối ưu. Để tăng tính khả thi, bà đề nghị cơ chế vay đặc biệt không có tài sản bảo đảm chỉ nên áp dụng cho các tổ chức tín dụng đối mặt nguy cơ đổ vỡ, đồng thời cần kèm theo đánh giá tác động, phương án phục hồi và sự giám sát chặt chẽ từ NHNN.
Ở một góc nhìn khác, đại biểu Vương Thị Hương (đoàn Hà Giang) đánh giá cao việc phân cấp cho NHNN, nhấn mạnh rằng quy định này giúp hỗ trợ thanh khoản nhanh chóng, đáp ứng yêu cầu cấp bách của nền kinh tế. Bà Hương lưu ý, rủi ro thanh khoản không chỉ xảy ra với các ngân hàng nhỏ mà ngay cả những ngân hàng lớn, có quản trị tốt, cũng có thể gặp phải do yếu tố khách quan. Do đó, việc phân cấp sẽ tạo điều kiện để NHNN can thiệp kịp thời, đảm bảo an toàn hệ thống tín dụng.
Cùng quan điểm, đại biểu Trịnh Xuân An (đoàn Đồng Nai) đồng tình với việc chuyển thẩm quyền và xem đây là một bước tiến trong tinh thần phân cấp. Tuy nhiên, ông đề nghị thiết kế lại quy định tại khoản 1 Điều 193 để làm rõ phạm vi và thẩm quyền của NHNN, qua đó đảm bảo tính minh bạch và dễ áp dụng. Ông An ví khoản vay đặc biệt như một biện pháp cấp oxy để cứu tổ chức tín dụng khỏi nguy cơ đổ vỡ, nhưng cần học hỏi kinh nghiệm quốc tế; chẳng hạn như cách Mỹ xử lý khủng hoảng ngân hàng trong 48 giờ, để hoàn thiện quy định.
Lý giải thêm về tính cần thiết của khoản vay đặc biệt, đại biểu Phạm Đức Ấn (đoàn Quảng Ninh) cho rằng, các tổ chức tín dụng cần vay đặc biệt thường gặp khó khăn về tài sản bảo đảm và có tình hình tài chính phức tạp, đòi hỏi thời gian hỗ trợ kéo dài mà không có khả năng trả lãi. Vì vậy, ông khẳng định, biện pháp này không chỉ giúp các tổ chức tín dụng sớm ổn định, quay lại hoạt động bình thường mà còn bảo vệ quyền lợi của người gửi tiền và đảm bảo an toàn hệ thống.
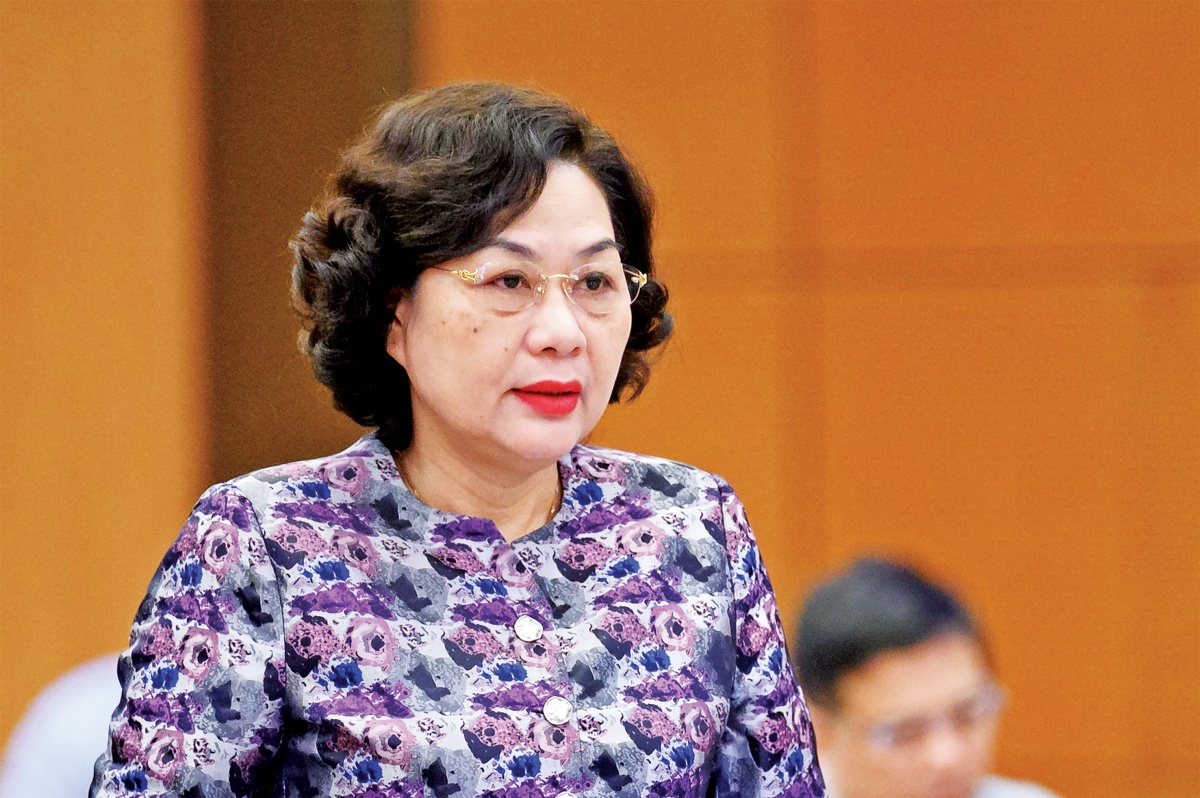
Thống đốc NHNN Nguyễn Thị Hồng:
Trình bày Tờ trình dự án Luật sửa đổi, bổ sung một số điều của Luật Các tổ chức tín dụng, Thống đốc Nguyễn Thị Hồng cho biết: Với mục tiêu xây dựng khuôn khổ pháp lý đồng bộ, dự thảo tập trung luật hóa các quy định về xử lý nợ xấu từ Nghị quyết 42/2017/QH14 và điều chỉnh thẩm quyền quyết định khoản vay đặc biệt, đáp ứng yêu cầu cấp bách của thực tiễn và định hướng phát triển kinh tế bền vững. Việc luật hóa các quy định từ Nghị quyết 42/2017/QH14 là cấp thiết để tạo cơ sở pháp lý lâu dài, ổn định cho xử lý nợ xấu, qua đó tăng khả năng tiếp cận tín dụng cho doanh nghiệp và người dân. Nghị quyết 42, sau gần bảy năm thí điểm từ ngày 15/8/2017 đến 31/12/2023, đã chứng minh hiệu quả khi giảm tỷ lệ nợ xấu và cải thiện chất lượng tín dụng. Tuy nhiên, khi nghị quyết hết hiệu lực, các tổ chức tín dụng gặp nhiều khó khăn trong việc xử lý tài sản bảo đảm, ảnh hưởng đến khả năng xoay vòng vốn và giảm lãi suất cho vay. Dự thảo luật đề xuất luật hóa ba nội dung chính từ Nghị quyết 42, bao gồm quyền thu giữ tài sản bảo đảm, kê biên tài sản bảo đảm và hoàn trả tài sản bảo đảm là vật chứng hoặc tang vật, nhằm khắc phục những vướng mắc này… Dự thảo đề xuất sửa đổi khoản 1 Điều 193, chuyển thẩm quyền quyết định khoản vay đặc biệt với lãi suất 0%/năm, bao gồm cả trường hợp không có tài sản bảo đảm, từ Thủ tướng Chính phủ sang NHNN. Trong bối cảnh công nghệ phát triển, rủi ro thanh khoản trong hệ thống ngân hàng diễn biến nhanh và quy mô lớn, như trường hợp rút tiền hàng loạt tại Silicon Valley Bank năm 2023, việc phân cấp cho NHNN giúp quyết định hỗ trợ thanh khoản được thực hiện kịp thời, đảm bảo an toàn hệ thống tín dụng. |
Tăng cường minh bạch trong thu giữ tài sản và xử lý nợ xấu
Về các quy định liên quan đến thu giữ tài sản bảo đảm, quy định tại Điều 198a và việc luật hóa các nội dung từ Nghị quyết 42/2017/QH14 đã nhận được nhiều ý kiến tích cực. Đại biểu Nguyễn Thị Yến cho rằng, quy định cho phép tổ chức tín dụng và tổ chức xử lý nợ thu giữ tài sản bảo đảm nếu có thỏa thuận trong hợp đồng là phù hợp. Tuy nhiên, bà Yến đề nghị bổ sung trách nhiệm pháp lý và vai trò của chính quyền địa phương, đặc biệt là Ủy ban nhân dân và công an cấp xã, để hỗ trợ quá trình thu giữ. Cụ thể hơn, bà đề xuất thêm quy định vào Điều 198a: trong trường hợp phát sinh tình huống mất an ninh hoặc phản ứng từ bên bảo đảm, tổ chức tín dụng phải gửi văn bản đề nghị chính quyền địa phương phối hợp lập biên bản chứng kiến, qua đó đảm bảo việc thu giữ được thực hiện công khai và đúng pháp luật.
Đồng tình với quy định tại Điều 198a, đại biểu Vương Thị Hương lưu ý cụm từ “trái đạo đức xã hội” trong khoản 6 chưa rõ ràng và thiếu tính khả thi do pháp luật không định nghĩa cụ thể. Vì vậy, bà đề nghị bỏ cụm từ này hoặc ban hành hướng dẫn chi tiết để tổ chức tín dụng có cơ sở thực hiện, tránh rủi ro pháp lý. Ngoài ra, bà Hương cũng đề xuất bổ sung quy định về quyền thu giữ tài sản cho thuê tài chính của các công ty cho thuê tài chính, nhằm bảo vệ quyền lợi và đảm bảo sự bình đẳng giữa các tổ chức tín dụng.
Về vai trò của chính quyền địa phương, đại biểu Trịnh Xuân An nhấn mạnh, cần làm rõ trách nhiệm của Ủy ban nhân dân và công an cấp xã, bao gồm tiêu chí phối hợp và cách thức lập biên bản, để tránh khó khăn trong triển khai. Theo ông An, việc bổ sung quy định chi tiết về cách thức đảm bảo an ninh sẽ tạo điều kiện thuận lợi cho tổ chức tín dụng thực hiện quyền thu giữ.
Trong khi đó, theo đại biểu Nguyễn Thị Thu Hà, đoàn Quảng Ninh, Nghị quyết 42 chưa giải quyết triệt để các vấn đề liên quan đến xử lý nợ xấu. Khi Nghị quyết hết hiệu lực, các tổ chức tín dụng gặp nhiều khó khăn vì không có quyền thu hồi tài sản khi bên giữ tài sản bảo đảm không bàn giao, dẫn đến xử lý nợ xấu gặp nhiều khó khăn. Do đó, việc luật hóa Nghị quyết 42 sẽ tôn trọng quyền tự do, tự nguyện cam kết của các bên trong việc cho vay và thu hồi nợ, đồng thời tạo điều kiện để các tổ chức tín dụng xử lý tài sản bảo đảm sớm nhất. Bà cũng đánh giá cao quy định về kê biên tài sản, cho rằng điều này giúp giải quyết các vướng mắc của tổ chức tín dụng và tổ chức xử lý nợ, qua đó hài hòa lợi ích giữa chủ nợ và bên nhận tài sản bảo đảm.
Tán thành việc luật hóa quyền thu giữ tài sản bảo đảm, đại biểu Phạm Đức Ấn nhấn mạnh, đây không phải sự ưu ái cho ngành Ngân hàng mà nhằm đảm bảo nguyên tắc có vay có trả và bảo vệ tiền gửi của người dân. Ông cho rằng việc bảo vệ quyền lợi chính đáng của tổ chức tín dụng cũng đồng nghĩa với bảo vệ lợi ích của người gửi tiền và nhà nước. Hơn nữa, ông khẳng định khi pháp luật bảo vệ quyền thu giữ tài sản bảo đảm, người vay sẽ nhận thức rõ trách nhiệm trả nợ, tránh chây ì, giảm thiểu thủ tục tố tụng và thời gian thi hành án, đồng thời giúp tổ chức tín dụng giảm trích lập dự phòng rủi ro, tạo điều kiện hạ lãi suất cho vay.
Tin liên quan


Tin khác

Tiếp sức học đường từ khoản vay ưu đãi

SHB đồng hành cùng khát vọng phát triển nhân tài, tự chủ công nghệ Việt Nam

Phát triển thị trường các-bon, giảm áp lực lên tín dụng xanh

Sáng 14/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.646 đồng

Cơ hội mở rộng tín dụng trên nền tảng quản trị rủi ro

Phó Thống đốc Phạm Quang Dũng dự Lễ ra mắt Ngân hàng TNHH MTV Industrial Bank of Korea Việt Nam

Nở rộ dịch vụ ngân hàng giúp khách hàng tích sản

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo
Hướng dẫn chế độ tài chính với chương trình, dự án tài chính vi mô

Tập trung nguồn lực vốn cho phát triển nhà ở xã hội