Để tài chính vi mô là đòn bẩy cho tài chính toàn diện

 | Hoàn thiện hành lang pháp lý cho tài chính toàn diện |
| Nỗ lực kết nối, phủ sóng tài chính vi mô |
 |
| Khung khổ pháp lý được hoàn thiện sẽ hỗ trợ hoạt động TCVM thật sự phát triển |
Yếu tố quan trọng trong xóa đói giảm nghèo
“Mọi người dân và DN đều được tiếp cận và sử dụng an toàn, thuận tiện các sản phẩm, dịch vụ tài chính phù hợp nhu cầu, với chi phí hợp lý, do các tổ chức được cấp phép cung ứng một cách có trách nhiệm và bền vững”, đó là mục tiêu tổng quát đề ra tại Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030 được Thủ tướng Chính phủ phê duyệt ngày 22/1/2020.
Tại Việt Nam, sau hơn 30 năm đổi mới và mở cửa, từ một quốc gia có thu nhập bình quân thấp đã gia nhập đội ngũ những nước có thu nhập trung bình của thế giới, đưa quy mô nền kinh tế năm 2019 đạt hơn 262 tỷ USD, tăng trưởng đạt 7,02%, thu nhập bình quân đầu người khoảng 2.800 USD/năm. Có được kết quả này và để đạt được mục tiêu trong Chiến lược tài chính toàn diện cần rất nhiều yếu tố, phát triển tài chính vi mô (TCVM) giữ vai trò vô cùng quan trọng.
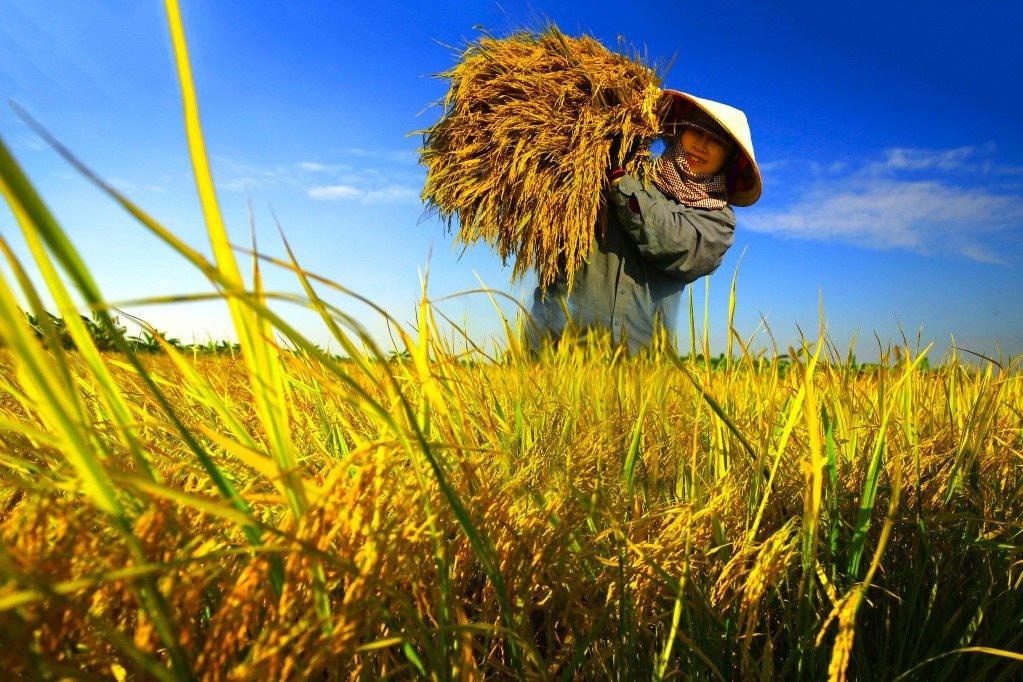
Bà Quách Tường Vy - Phó Cục trưởng Cục III, Cơ quan Thanh tra, giám sát ngân hàng cho rằng, những năm qua, cùng với hệ thống các QTDND, các tổ chức TCVM, chương trình, dự án TCVM đã góp thêm một kênh cung cấp vốn sản xuất kinh doanh cho khu vực kinh tế nông nghiệp - nông thôn, qua đó đóng góp cho sự phát triển của tài chính toàn diện tại Việt Nam. Tính đến hết quý II/2020, cả nước có 4 tổ chức TCVM đã được cấp phép với mạng lưới 61 chi nhánh hoạt động tại 23 tỉnh, thành phố trên toàn quốc. Với số lượng khách hàng thành viên lên tới 589.558 khách hàng, số lượng khách hàng được vay vốn là 462.996 khách hàng, tổng tài sản đạt 7.736,4 tỷ đồng (tăng 13,4% so với cùng kỳ năm 2019), tổng dư nợ cho vay đạt 6.707,2 tỷ đồng, tỷ lệ nợ xấu toàn hệ thống ở mức thấp 0,53%. 77 chương trình, dự án TCVM được NHNN cấp giấy chứng nhận đăng ký trên địa bàn 36 tỉnh, thành phố với tổng dư nợ là 1.313,98 tỷ đồng, chủ yếu tập trung cho vay vi mô đối với phân khúc khách hàng là người nghèo, người thu nhập thấp, đối tượng vốn khó tiếp cận các sản phẩm, dịch vụ của NHTM.
Trao đổi với phóng viên, TS. Nguyễn Trí Hiếu cho rằng, vai trò của các tổ chức TCVM là đặc biệt quan trọng đối với công tác xoá đói giảm nghèo, giảm thiểu tín dụng đen và “TCVM có thể coi như những con lạch nhỏ đi sâu vào những ngóc ngách mà nhiều khi các NHTM khó chạm tới được trong cung cấp sản phẩm, dịch vụ tài chính cho người dân vùng sâu, vùng xa, với những đối tượng yếu thế trong xã hội”. Bởi dù chỉ là những khoản vay rất nhỏ, nhưng ý nghĩa mang lại rất đáng kể khi những đồng vốn này tới được với người nghèo, người yếu thế đúng lúc cần sẽ là cơ hội để họ khởi tạo sản xuất kinh doanh, tạo dựng tài sản, ổn định chi tiêu, từng bước thoát nghèo.
Đơn cử như trường hợp của Tổ chức TCVM Tình thương (TYM), với tiết kiệm, TYM sẵn sàng nhận các món gửi chỉ từ 5.000 đồng/lần để tạo điều kiện thuận lợi cho chị em thực hành tiết kiệm, vừa có điều kiện hoàn trả, vừa có tích luỹ dự phòng trong trường hợp rủi ro xảy ra. Hoạt động tại 12 tỉnh, thành phố, TYM đã hỗ trợ cho khoảng 300 ngàn lượt phụ nữ được tiếp cận với các hoạt động cộng đồng, xã hội; giải ngân hơn 14 nghìn tỷ đồng cho hơn 1 triệu khoản vay. Tính tới 31/7/2020, dư nợ vốn của TYM đạt 1,871 tỷ đồng, dư tiết kiệm đạt 1,630 tỷ đồng; tỷ lệ hoàn trả tại TYM luôn đạt trên 99,9%.
Hoàn thiện khuôn khổ pháp lý phát triển TCVM
Tuy nhiên, giới chuyên gia nhận thấy dù khuôn khổ pháp lý cho hoạt động TCVM ngày càng được chú trọng, nhưng do quy mô, hình thức tổ chức của các chương trình, dự án TCVM tại Việt Nam còn trải rộng, nhiều chương trình, dự án TCVM do nhiều tổ chức thực hiện, nên quá trình triển khai còn gặp vướng mắc trong thực hiện các văn bản quy phạm, đòi hỏi tiếp tục hoàn thiện để hỗ trợ tốt hơn cho hoạt động của các tổ chức TCVM, trở thành công cụ hữu hiệu góp phần thực hiện chủ trương của Nhà nước trong giảm thiểu tín dụng đen, giảm nghèo bền vững, thúc đẩy tài chính toàn diện quốc gia.
Bà Nguyễn Thị Thu Hiền - Tổng giám đốc TYM chia sẻ, một trong những khó khăn là tổ chức TCVM không được thực hiện nghiệp vụ thanh toán nên việc mở rộng kênh phân phối dựa trên nền tảng công nghệ không phát huy được hiệu quả. Trong khi đó, chi phí cho việc đầu tư công nghệ rất lớn, vượt quá khả năng của tổ chức TCVM. Bà Hiền đề xuất, NHNN có thể xem xét để điều chỉnh cho phép các tổ chức TCVM mở tài khoản thanh toán cho khách hàng, đặc biệt tổ chức TCVM có ứng dụng corebanking.
Bên cạnh đó, tổ chức TCVM cũng gặp khó khăn về đối tượng khách hàng và mức vốn vay. Nếu chiểu theo Thông tư 03/2018/TT-NHNN quy định “Tổng dư nợ cho vay của tổ chức TCVM đối với một khách hàng khác không được vượt quá 100 triệu đồng”, thì mức vay này được đánh giá còn khá khiêm tốn với mục tiêu toàn diện hoá đối tượng. Thông tư 03 cũng không quy định đối tượng khách hàng TCVM bao gồm người “có thu nhập thấp” như quy định tại Luật Các Tổ chức tín dụng 2010 dẫn tới khó khăn cho các tổ chức TCVM trong mở rộng đối tượng phục vụ. Đại diện tổ chức TCVM cho rằng, cơ quan quản lý nghiên cứu để điều chỉnh quy định giới hạn dư nợ tối đa trên một khách hàng và tỷ lệ dư nợ đối với nhóm khách hàng khác, điều chỉnh Thông tư 03 bổ sung đối tượng “thu nhập thấp” để phù hợp với quy định Luật Các Tổ chức tín dụng.
Không chỉ về cơ chế, chính sách, TS. Nguyễn Trí Hiếu cũng lưu ý tới yếu tố đào tạo và giáo dục. Theo chuyên gia này, thực tế cho thấy các tổ chức TCVM thời gian qua đã có nhiều chương trình nâng cao năng lực, thiết kế phù hợp với nhu cầu của chị em và được tập huấn ngay tại địa phương, ngay trong những buổi sinh hoạt theo tổ, nhóm về các vấn đề căn bản của tài chính, tiết kiệm, chi tiêu trong gia đình. Nhờ thế mà giúp cho các chị em, vốn dĩ được xem là “tay hòm chìa khoá” của mỗi gia đình học cách tiết kiệm, chi tiêu hợp lý, phát triển kinh tế gia đình.
“Cần có những chương trình đào tạo, giáo dục một cách bài bản về các kiến thức tài chính, làm sao để phổ cập được rộng khắp cho đông đảo tầng lớp, để từ các em nhỏ ngồi trên ghế nhà trường cũng đều được trang bị những kiến thức cơ bản nhất về tài chính, giúp cho việc hấp thụ và sử dụng các sản phẩm, dịch vụ tài chính được nhanh và hiệu quả hơn”, ông Hiếu chia sẻ.
| Tính đến hết quý II/2020, cả nước có 4 tổ chức TCVM đã được cấp phép với mạng lưới 61 chi nhánh hoạt động tại 23 tỉnh, thành phố trên toàn quốc. Với số lượng khách hàng thành viên lên tới 589.558 khách hàng, số lượng khách hàng được vay vốn là 462.996 khách hàng, tổng tài sản đạt 7.736,4 tỷ đồng (tăng 13,4% so với cùng kỳ năm 2019), tổng dư nợ cho vay đạt 6.707,2 tỷ đồng, tỷ lệ nợ xấu toàn hệ thống ở mức thấp 0,53%. |
Tin liên quan
Tin khác

Sáng 16/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Linh hoạt công cụ điều hành giải bài toán đa mục tiêu

WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng

Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế

Giải pháp để doanh nghiệp nhỏ và vừa rộng cửa tiếp cận vốn

Củng cố niềm tin, xây nền tảng dài hạn cho thị trường trái phiếu doanh nghiệp