Đề xuất doanh nghiệp được ưu đãi khi sử dụng nhân tài

 |
| Đề xuất ưu đãi thuế mới được kỳ vọng là 'đòn bẩy' giúp doanh nghiệp giữ chân nhân tài và bứt phá các mục tiêu chiến lược |
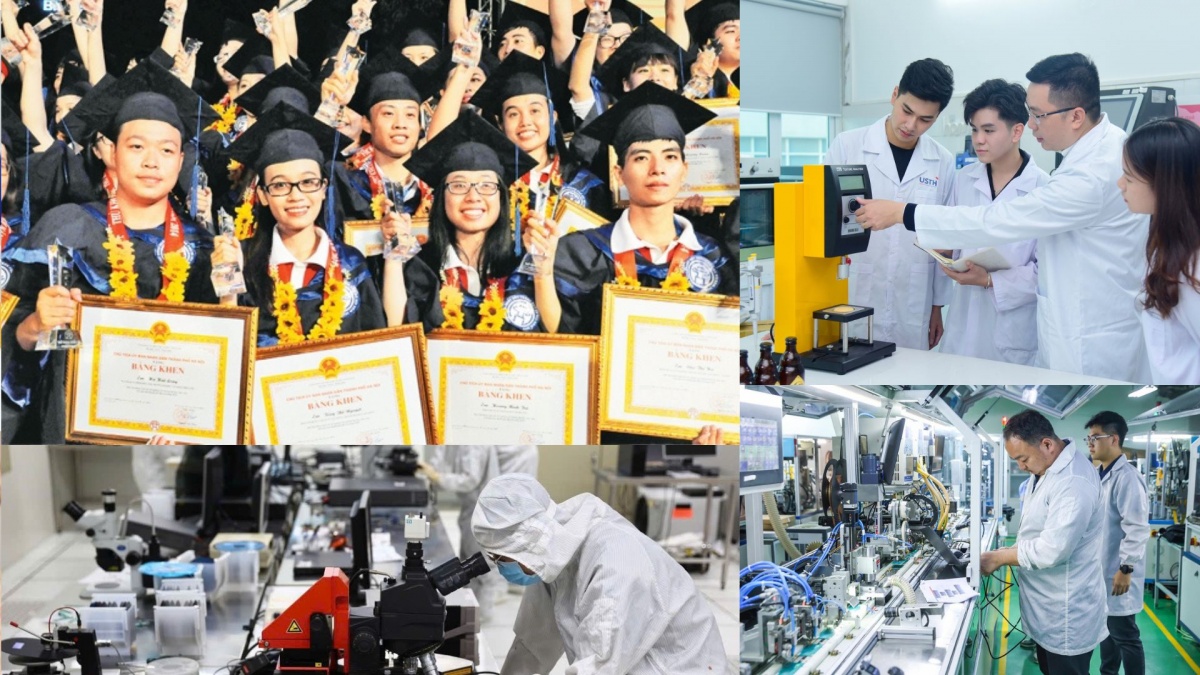
Thu hút và giữ chân nhân tài luôn là bài toán khó đối với cộng đồng doanh nghiệp, đặc biệt trong bối cảnh cạnh tranh nguồn nhân lực chất lượng cao ngày càng gay gắt. Để giải quyết nút thắt này, Dự thảo Nghị quyết của Quốc hội về công tác nhân tài đang thu hút sự chú ý đặc biệt từ dư luận, giới chuyên gia và cộng đồng kinh doanh với những đề xuất ưu đãi thuế mang tính đột phá, gắn liền với việc thực hiện các nhiệm vụ chiến lược quốc gia.
Theo nội dung dự thảo, chính sách mới mang đến một cơ chế ưu đãi "kép" chưa từng có, nhắm tới cả người lao động và người sử dụng lao động. Cụ thể, cá nhân được công nhận là nhân tài sẽ được hưởng đặc quyền miễn thuế đối với toàn bộ tiền lương, tiền thưởng trong thời gian 5 năm.
Đáng chú ý hơn, tại Điều 13 của dự thảo, các doanh nghiệp sử dụng nhân tài để thực hiện những nhiệm vụ chiến lược sẽ được hưởng đặc quyền lớn về thuế thu nhập doanh nghiệp. Cơ quan soạn thảo đề xuất cho phép doanh nghiệp được trừ thêm một khoản chi phí bằng 50% tiền lương, tiền thưởng thực trả cho nhân tài và đội ngũ cộng sự.
Để dễ hình dung, giả sử một doanh nghiệp chi trả 10 tỷ đồng tiền lương và thưởng cho nhóm nhân tài đủ điều kiện. Theo quy định hiện hành, toàn bộ 10 tỷ đồng này đã được hạch toán vào chi phí hợp lý. Tuy nhiên, nếu áp dụng cơ chế mới, doanh nghiệp sẽ được cộng thêm 5 tỷ đồng vào chi phí được trừ. Như vậy, tổng chi phí được trừ để tính thuế nâng lên mức 15 tỷ đồng, dù dòng tiền thực chi của doanh nghiệp vẫn chỉ là 10 tỷ.
Với mức thuế suất thuế thu nhập doanh nghiệp phổ thông hiện hành là 20%, khoản chi phí tăng thêm 5 tỷ đồng này sẽ giúp doanh nghiệp trực tiếp giảm được 1 tỷ đồng tiền nộp thuế. Nói cách khác, doanh nghiệp đã tiết kiệm được phần ngân sách tương đương 10% quỹ lương đã chi trả.
Dưới góc nhìn tài chính, lợi ích thực tế mà doanh nghiệp và người lao động nhận được sẽ biến thiên tùy thuộc vào tình trạng hoạt động cũng như hình thức hợp đồng lao động.
Thứ nhất, phép tính tiết kiệm 10% quỹ lương chỉ đúng với giả định doanh nghiệp đang hoạt động có lãi và có đủ thu nhập chịu thuế. Với những doanh nghiệp đang chịu lỗ và chưa phát sinh thuế thu nhập doanh nghiệp phải nộp trong kỳ, ưu đãi này sẽ chưa mang lại dòng tiền ngay lập tức. Tương tự, nếu doanh nghiệp đang được hưởng các mức thuế suất ưu đãi thấp hơn 20%, số tiền thuế tiết kiệm được cũng sẽ giảm đi.
Thứ hai, ở phía người lao động, tác động của ưu đãi phụ thuộc vào kỹ thuật đàm phán lương. Nếu hợp đồng áp dụng hình thức lương trước thuế, việc miễn thuế 5 năm sẽ trực tiếp làm tăng số tiền thực nhận mang về nhà của nhân tài. Ngược lại, nếu ký hợp đồng theo mức lương thực nhận, tức doanh nghiệp cam kết trả một khoản cố định và tự gánh phần thuế, thì chính sách miễn thuế lại giúp doanh nghiệp cắt giảm trực tiếp chi phí nộp thay, trong khi thu nhập của chuyên gia vẫn giữ đúng cam kết ban đầu.
Khác với một số cơ chế miễn thuế trước đây chỉ ưu ái một vài nhóm nhân lực công nghệ dựa trên chuyên môn, dự thảo lần này có bước tiến lớn khi gắn liền ưu đãi với nhiệm vụ chiến lược. Đối tượng được hưởng lợi mở rộng ra cả một nhóm cộng sự cùng tham gia dự án.
Điểm sáng giá nhất của dự thảo là việc thay đổi lăng kính tuyển dụng. Chức danh hay mức lương cao không còn là tấm vé tự động để miễn thuế. Học hàm, học vị hay thâm niên công tác chính thức bị loại khỏi các điều kiện bắt buộc. Năng lực thực chiến và khả năng tạo ra kết quả mới là thước đo duy nhất. Việc giao nhiệm vụ phải được luật hóa bằng quyết định hoặc hợp đồng rõ ràng về mục tiêu, sản phẩm và thời hạn.
Dù mang ý nghĩa tích cực, chính sách này đòi hỏi hướng dẫn thi hành phải cực kỳ chi tiết. Dự thảo cho phép nhân tài được làm việc tại nhiều cơ quan cùng lúc. Điều này nảy sinh tình huống một cá nhân vừa nhận lương thường xuyên, vừa nhận thù lao từ nhiệm vụ chiến lược. Cơ quan thuế và doanh nghiệp cần cơ chế phân bổ tỷ lệ rõ ràng để xác định chính xác phần thu nhập nào được miễn thuế nhằm phục vụ việc khấu trừ và kê khai.
Bên cạnh đó, "đồng hồ" 5 năm ưu đãi cũng cần được theo dõi liên thông. Khi chuyên gia chuyển đổi đơn vị công tác, hệ thống quản lý phải xác định được chính xác quỹ thời gian ưu đãi còn lại để tránh việc hưởng trùng trên cùng một khoản thu nhập.
Tin liên quan


Tin khác
Mô hình 'kiềng ba chân' đào tạo kế toán, kiểm toán trước yêu cầu chuyển đổi số

Thị trường lao động đứng trước bài toán lệch pha

Học một ngành, làm một nghề: Vì sao nhiều người trẻ phải bắt đầu lại?

Tăng tốc trở lại làm việc nhờ bảo hiểm thất nghiệp

Chủ tịch CMC được vinh danh ‘Doanh nhân Việt Nam tiêu biểu - Cúp Thánh Gióng 2026’

Công nghệ AI đe dọa 'khai tử' hàng loạt việc làm văn phòng

Vì sao doanh nghiệp trả lương cao vẫn khó giữ lao động kỹ thuật?

VinAlpha tuyển dụng 15.000 nhân sự cho các đại dự án đô thị trên toàn quốc

Chưa có nghề, chưa kinh nghiệm vẫn có thể tìm việc thu nhập tốt

Doanh nghiệp tăng tốc sản xuất cuối năm, cơ hội việc làm rộng mở hơn