Điều hành chính sách tiền tệ tiếp tục hỗ trợ tăng trưởng kinh tế bền vững

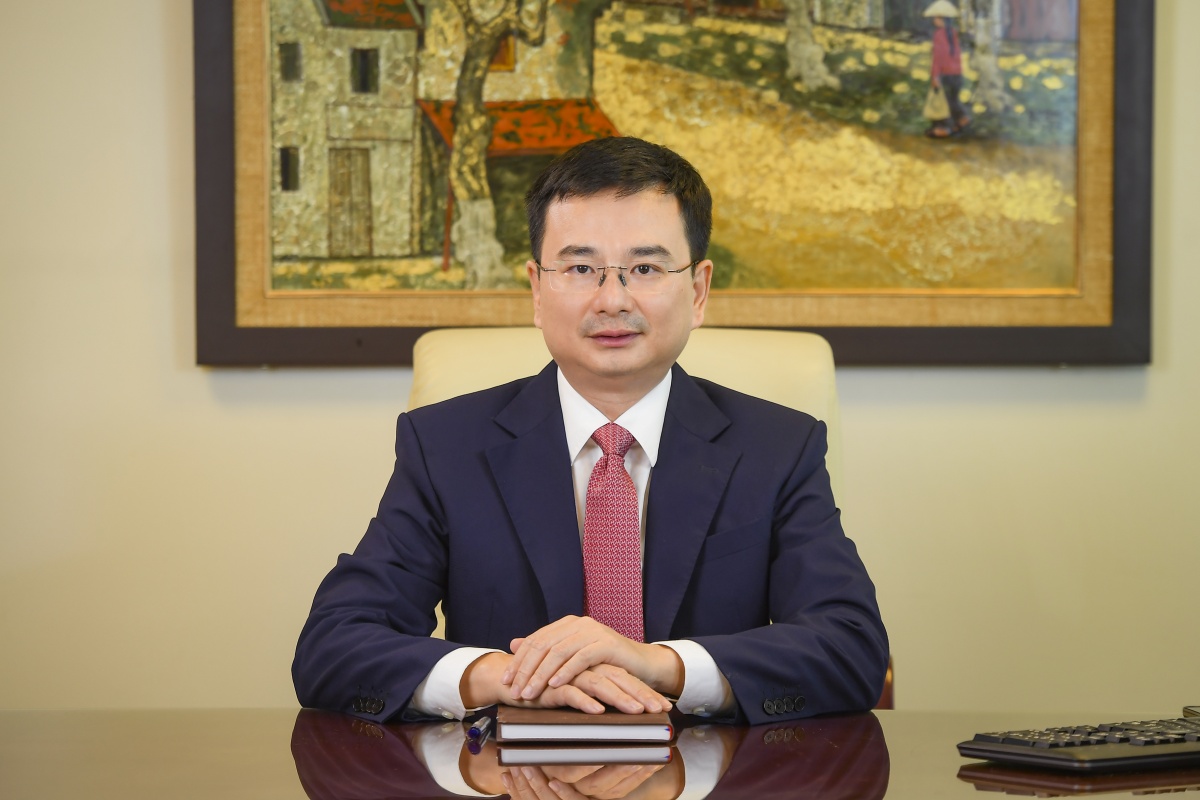
Bước sang năm 2026, điều hành CSTT dự báo tiếp tục chịu sức ép từ những biến động khó lường của kinh tế toàn cầu. Trong nước, yêu cầu thực hiện mục tiêu tăng trưởng hai con số giai đoạn 2026 - 2030 đòi hỏi quy mô tín dụng lớn hơn, lãi suất thấp hơn… trong khi dư địa CSTT thu hẹp, đặt ra yêu cầu cơ quan điều hành phải cân bằng chặt chẽ giữa hỗ trợ tăng trưởng với ổn định kinh tế vĩ mô, kiểm soát lạm phát và bảo đảm an toàn hệ thống. Phó Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) Phạm Thanh Hà đã chia sẻ với phóng viên Thời báo Ngân hàng về những chính sách, giải pháp trong điều hành CSTT năm 2025 và một số định hướng năm 2026.
Nhìn lại năm 2025, Phó Thống đốc có những chia sẻ và đánh giá như thế nào về công tác điều hành CSTT góp phần đạt các mục tiêu tăng trưởng kinh tế năm 2025?
Năm 2025 là một năm đầy khó khăn, thách thức đối với điều hành kinh tế vĩ mô nói chung và công tác điều hành CSTT của NHNN nói riêng khi kinh tế, tài chính toàn cầu tiếp tục biến động phức tạp, khó lường, nhiều vấn đề vượt ngoài dự báo; bất ổn địa chính trị, cộng hưởng với chính sách thuế quan từ các quốc gia lớn, càng làm gia tăng tính bất định của kinh tế toàn cầu. Cùng với các sức ép từ bên ngoài, nền kinh tế Việt Nam cũng đối mặt với nhiều thách thức nội tại.
Trong bối cảnh đó, bám sát chủ trương của Đảng, các Nghị quyết của Quốc hội, chỉ đạo của Chính phủ, Thủ tướng Chính phủ, NHNN luôn duy kiên định, chủ động, linh hoạt trong điều hành CSTT để cân bằng nhiều mục tiêu quan trọng: kiểm soát lạm phát, ổn định kinh tế vĩ mô, hỗ trợ tăng trưởng kinh tế, ổn định thị trường tiền tệ, ngoại hối, duy trì mặt bằng lãi suất hợp lý, hỗ trợ doanh nghiệp và người dân tiếp cận vốn tín dụng ngân hàng với chi phí phù hợp. Đồng thời, CSTT cũng được điều hành với sự phối hợp chặt chẽ cùng chính sách tài khóa (CSTK) và các chính sách kinh tế vĩ mô khác, phản ứng nhanh nhạy, theo sát với diễn biến kinh tế thế giới và trong nước. Song song với đó, các giải pháp điều hành tín dụng được thực hiện hiệu quả, hướng dòng vốn tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng kinh tế theo chỉ đạo của Chính phủ, kiểm soát chặt chẽ tín dụng đối với lĩnh vực tiềm ẩn rủi ro.
Với việc triển khai đồng bộ các giải pháp điều hành CSTT, mặt bằng lãi suất cho vay tiếp tục có xu hướng giảm, đến ngày 30/11/2025, lãi suất cho vay bình quân của các giao dịch phát sinh mới ở mức 6,96%/năm, tương đương với cuối năm 2024, doanh nghiệp và người dân đang tiếp cận vốn vay với lãi suất thấp hơn trước đây. Thị trường ngoại tệ hoạt động thông suốt, các nhu cầu ngoại tệ hợp pháp của nền kinh tế được đáp ứng đầy đủ, kịp thời; tỷ giá USD/VND diễn biến linh hoạt, phù hợp với điều kiện thị trường. Đến ngày 31/12/2025, dư nợ tín dụng nền kinh tế đạt trên 18,58 triệu tỷ đồng, tăng 19,01% so với cuối năm 2024; cơ cấu tín dụng phù hợp với cơ cấu nền kinh tế, đáp ứng nhu cầu tín dụng của người dân, doanh nghiệp. Hoạt động thanh toán và chuyển đổi số diễn ra mạnh mẽ, gia tăng nhiều tiện ích và nâng cao trải nghiệm cho khách hàng trong sử dụng dịch vụ ngân hàng trên nền tảng số.
Qua đó, ngành Ngân hàng đã đóng góp tích cực vào kết quả phát triển kinh tế - xã hội của đất nước. Kinh tế vĩ mô cơ bản ổn định; lạm phát được kiểm soát tính chung cả năm 2025, chỉ số giá tiêu dùng (CPI) tăng khoảng 3,31%; tăng trưởng GDP quý sau cao hơn quý trước, cả năm 2025 ước đạt 8,02%, thuộc nhóm dẫn đầu thế giới; các cân đối lớn của nền kinh tế được bảo đảm.
Với những thành quả nêu trên, có thể khẳng định rằng, công tác điều hành CSTT của NHNN trong năm 2025 đã phát huy tốt vai trò “trụ cột” trong việc giữ vững ổn định kinh tế vĩ mô, kiểm soát lạm phát, từ đó tạo cơ sở, nền tảng quan trọng hỗ trợ tăng trưởng kinh tế bền vững.
Năm 2025 ghi nhận mức tăng trưởng tín dụng cao nhất trong khoảng 10 năm trở lại đây. Phó Thống đốc có thể chia sẻ những điểm mới trong điều hành tín dụng năm 2025 đã góp phần tạo nên kết quả này?
Thực hiện chỉ đạo của Thủ tướng Chính phủ, căn cứ mục tiêu tăng trưởng kinh tế, lạm phát và dự kiến tăng trưởng tín dụng năm 2025, NHNN thông báo công khai, minh bạch nguyên tắc giao chỉ tiêu tăng trưởng tín dụng ngay từ đầu năm cho TCTD và điều chỉnh chỉ tiêu vào tháng 7/2025. Đồng thời, NHNN cũng chỉ đạo các TCTD đẩy mạnh tín dụng, đáp ứng kịp thời nhu cầu vốn phục vụ sản xuất, kinh doanh, tiêu dùng của người dân, doanh nghiệp; hướng tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng kinh tế theo chủ trương của Chính phủ; chú trọng đầu tư tín dụng vào các dự án, công trình trọng điểm, khả thi; kiểm soát chặt chẽ tín dụng đối với lĩnh vực tiềm ẩn rủi ro; tăng cường cải cách, đơn giản hóa thủ tục, áp dụng chuyển đổi số vào quy trình cấp tín dụng, tiết giảm chi phí hoạt động để giảm mặt bằng lãi suất cho vay, tạo điều kiện cho người dân, doanh nghiệp vay vốn với chi phí phù hợp.
Nhằm nắm bắt các vướng mắc và kịp thời có giải pháp tháo gỡ, tạo điều kiện thuận lợi cho doanh nghiệp trong quan hệ tín dụng ngân hàng, NHNN đã đẩy mạnh triển khai chương trình kết nối ngân hàng - doanh nghiệp; đồng thời tổ chức thành công 13 Hội nghị “Đẩy mạnh tín dụng ngân hàng, góp phần thúc đẩy tăng trưởng kinh tế” tại các tỉnh để kịp thời có những định hướng chỉ đạo điều hành và triển khai các giải pháp phù hợp với nhu cầu, tình hình thực tế của ngân hàng, doanh nghiệp, nền kinh tế.
Bên cạnh đó, ngành Ngân hàng tích cực triển khai các Chương trình tín dụng theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ, trong đó một số chương trình rất hiệu quả và nhiều lần được nâng quy mô như: Chương trình tín dụng đối với lĩnh vực nông, lâm, thủy sản được mở rộng đối tượng từ Chương trình tín dụng đối với lĩnh vực lâm, thuỷ sản và 4 lần nâng quy mô lên gấp 12 lần (từ 15.000 tỷ đồng ban đầu lên 185.000 tỷ đồng, đến nay đã giải ngân 91%, tương ứng 168 nghìn tỷ đồng cho trên 52 nghìn khách hàng); Chương trình cho vay liên kết thực hiện Đề án 1 triệu ha lúa chất lượng cao, phát thải thấp vùng Đồng bằng sông Cửu Long; Chương trình tín dụng đầu tư hạ tầng điện, giao thông và công nghệ chiến lược với quy mô 500.000 tỷ đồng; Chương trình cho vay nhà ở xã hội, nhà ở công nhân, cải tạo, xây dựng lại chung cư cũ theo Nghị quyết số 33/NQ-CP của Chính phủ.
Đặc biệt, năm 2025, trước diễn biến thiên tai phức tạp gây thiệt hại nặng nề tại nhiều địa phương, thực hiện chỉ đạo của Chính phủ, Thủ tướng Chính phủ, NHNN đã kịp thời chỉ đạo các TCTD triển khai đồng bộ các giải pháp hỗ trợ đồng bào bị ảnh hưởng bởi thiên tai, bão, lũ như cơ cấu lại thời hạn trả nợ, giảm lãi suất, cho vay mới khôi phục sản xuất.
Việc triển khai đồng bộ, quyết liệt các giải pháp trên đã góp phần thúc đẩy tăng trưởng tín dụng, đáp ứng kịp thời nhu cầu vốn tín dụng cho nền kinh tế. Theo đó, tăng trưởng tín dụng các tháng năm 2025 đều cao hơn so với cùng kỳ năm 2024 và duy trì xu hướng tháng sau cao hơn tháng trước, đến ngày 24/12/2025, dư nợ tín dụng nền kinh tế đạt khoảng 18,41 triệu tỷ đồng, tăng 17,87% so với cuối năm 2024, bổ sung thêm cho nền kinh tế hơn 2,75 triệu tỷ đồng so với cuối năm 2024. Trong đó: Cơ cấu tín dụng tiếp tục tập trung vào lĩnh vực sản xuất, kinh doanh, lĩnh vực ưu tiên theo chủ trương của Chính phủ, Thủ tướng Chính phủ; một số lĩnh vực có tốc độ tăng trưởng cao. Trong đó, tính đến cuối tháng 10/2025, tín dụng cho công nghiệp hỗ trợ tăng trên 27%, doanh nghiệp ứng dụng công nghệ cao tăng trên 30% hoặc chiếm tỷ trọng lớn (nông nghiệp, nông thôn chiếm 22,42%, doanh nghiệp nhỏ và vừa chiếm 19,11%).
Năm 2025, thiên tai, bão lũ tiếp tục gây thiệt hại nặng nề tại nhiều địa phương. Xin Phó Thống đốc cho biết rõ hơn những chính sách, giải pháp ngành Ngân hàng đã triển khai nhằm hỗ trợ người dân, doanh nghiệp khắc phục hậu quả thiên tai, ổn định sản xuất, đời sống và phục hồi kinh tế?
Thời gian qua, ngành Ngân hàng luôn chủ động, tích cực trong việc ủng hộ, tháo gỡ khó khăn cho người dân, doanh nghiệp bị ảnh hưởng bởi thiên tai.
Năm 2025, trước những ảnh hưởng, thiệt hại do các cơn bão, mưa lũ gây ra, thực hiện chỉ đạo của Chính phủ, Thủ tướng Chính phủ, ngành Ngân hàng đã chủ động triển khai quyết liệt, kịp thời với tinh thần trách nhiệm cao nhất các giải pháp hỗ trợ người dân, doanh nghiệp bị ảnh hưởng.
Về phía NHNN đã ban hành 5 Văn bản chỉ đạo các TCTD, chi nhánh ngân hàng nước ngoài và NHNN Khu vực khẩn trương rà soát, đánh giá tình hình hoạt động sản xuất kinh doanh, khả năng trả nợ của khách hàng vay vốn bị ảnh hưởng bởi các đợt bão, mưa lũ lớn để kịp thời áp dụng biện pháp hỗ trợ, tháo gỡ khó khăn cho khách hàng như: cơ cấu lại thời hạn trả nợ, miễn, giảm lãi, phí cho khách hàng bị thiệt hại theo các quy định hiện hành; xây dựng và triển khai các chương trình, gói tín dụng với lãi suất thấp hơn lãi suất cho vay thông thường để khôi phục sản xuất, kinh doanh; giảm lãi suất cho vay từ 0,5%-2%/năm đối với dư nợ hiện hữu của khách hàng bị thiệt hại bởi bão, lũ; thực hiện xử lý nợ đối với khách hàng bị thiệt hại về vốn vay theo quy định...
Theo báo cáo của NHNN chi nhánh tại các khu vực, đến ngày 10/12/2025, các NHTM đã thực hiện cơ cấu lại thời hạn trả nợ cho 2.219 khách hàng với dư nợ khoảng 1.275 tỷ đồng. Các TCTD giảm lãi suất cho trên 69.000 khách hàng với dư nợ khoảng 18.685 tỷ đồng; Triển khai các chương trình cho vay khôi phục sản xuất kinh doanh sau bão với lãi suất ưu đãi, đến nay các TCTD đã giải ngân cho vay khoảng 2.238 tỷ đồng cho khoảng 10.600 khách hàng.
Riêng đối với Ngân hàng Chính sách xã hội, thực hiện chỉ đạo của Chính phủ, Ngân hàng Chính sách xã hội đã trình Chính phủ ban hành các Quyết định quy định chính sách giảm lãi suất cho vay 2%/năm trong 3 tháng (từ tháng 10 đến tháng 12/2025) đối với khoảng 4 triệu khách hàng bị ảnh hưởng do bão, lũ tại 26 tỉnh, thành phố với số tiền lãi hỗ trợ khách hàng dự kiến khoảng 1.466 tỷ đồng.
Trong năm 2025, Ngành đã dành hơn 2.300 tỷ đồng để thực hiện các chương trình an sinh xã hội, trong đó nổi bật là chương trình ủng hộ đồng bào và các địa phương khắc phục hậu quả bão lũ; chương trình xóa nhà tạm, nhà dột nát do Thủ tướng Chính phủ phát động.
Có thể thấy, các giải pháp hỗ trợ khách hàng bị ảnh hưởng bởi bão, mưa lũ sau bão của ngành Ngân hàng đã được triển khai kịp thời, đồng bộ và phát huy hiệu quả. Thông qua các biện pháp như cơ cấu lại thời hạn trả nợ, miễn, giảm lãi vay, cho vay mới... ngành Ngân hàng đã góp phần giảm thiểu tác động tiêu cực của thiên tai đối với đời sống nhân dân và hoạt động sản xuất, kinh doanh của doanh nghiệp. Những hỗ trợ này không chỉ giúp người dân, doanh nghiệp ổn định tâm lý, khắc phục khó khăn trước mắt, mà còn tạo điều kiện để khôi phục sản xuất, kinh doanh, từng bước phục hồi kinh tế - xã hội tại các địa bàn bị ảnh hưởng, qua đó thể hiện vai trò đồng hành, chia sẻ của hệ thống ngân hàng đối với nền kinh tế.
Trong bối cảnh chính sách tiền tệ đã hỗ trợ mạnh nền kinh tế trong những năm qua và dư địa không còn rộng như trước, Phó Thống đốc đánh giá thế nào về vai trò điều phối giữa chính sách tiền tệ - tài khoá – thị trường vốn? Trong năm 2026, xin Phó Thống đốc cho biết CSTT và CSTK cần phối hợp theo hướng nào để nâng cao hiệu quả điều hành, củng cố ổn định vĩ mô và hỗ trợ các động lực tăng trưởng mới?
CSTT và CSTK là hai chính sách vô cùng quan trọng trong điều hành kinh tế vĩ mô. CSTT có vai trò trực tiếp và gián tiếp trong thúc đẩy tăng trưởng kinh tế. Thực tế tại Việt Nam cũng như kinh nghiệm quốc tế đã cho thấy CSTT cần ưu tiên mục tiêu dài hạn là kiểm soát lạm phát, ổn định kinh tế vĩ mô. CSTK với công cụ chi tiêu tài khóa, đầu tư công, và điều chỉnh các sắc thuế tác động trực tiếp vào tiêu dùng, đầu tư, thu hút FDI, xuất khẩu của quốc gia, theo đó là tổng cầu, tăng trưởng kinh tế. Bên cạnh đó, một vai trò quan trọng nữa của chi tiêu ngân sách đối với tăng trưởng là thông qua “hiệu ứng vốn mồi”: triển khai các dự án đầu tư công sẽ kéo theo đầu tư tư nhân, tạo công ăn việc làm và kích thích tiêu dùng. Có thể nói CSTK có vai trò rất lớn trong thúc đẩy tổng cầu của nền kinh tế. Song song với CSTT và CSTK, các chính sách thúc đẩy phát triển thị trường vốn (thị trường cổ phiếu, trái phiếu) cũng đóng vai trò là “xương sống” của nền kinh tế, giúp huy động vốn trung, dài hạn hiệu quả cho doanh nghiệp, Chính phủ để đầu tư sản xuất, cơ sở hạ tầng, thúc đẩy tăng trưởng kinh tế, giảm sự phụ thuộc vào nguồn vốn tín dụng ngân hàng. Qua đó góp phần phân bổ nguồn lực hiệu quả và tạo điều kiện cho đổi mới sáng tạo, hướng tới một hệ thống tài chính đa dạng, minh bạch, an toàn và bền vững.
Thực tế trong những năm qua, công tác phối hợp CSTT với CSTK và các chính sách vĩ mô khác được NHNN và các bộ, ngành phối hợp triển khai chặt chẽ. Những kết quả tích cực của CSTT trong việc giữ vững ổn định kinh tế vĩ mô, nâng cao vị thế đối ngoại là căn cứ quan trọng để các tổ chức này tăng mức xếp hạng tín nhiệm quốc gia cho Việt Nam; qua đó, tạo điều kiện để Bộ Tài chính phát hành thành công trái phiếu Chính phủ trên thị trường trong nước và quốc tế, đồng thời, thu hút nhà đầu tư nước ngoài tham gia vào thị trường.
Bước sang năm 2026 và giai đoạn 2026-2030, để thực hiện mục tiêu phát triển kinh tế - xã hội mà Quốc hội, Chính phủ đề ra, cần tiếp tục có sự phối hợp chặt chẽ, hỗ trợ tích cực lẫn nhau giữa CSTT, CSTK và các chính sách kinh tế vĩ mô khác để phát huy hiệu quả và thực hiện mục tiêu giữ vững ổn định vĩ mô, kiểm soát lạm phát, thúc đẩy tăng trưởng, bảo đảm các cân đối lớn của nền kinh tế. Trong đó, trọng tâm là nâng cao chất lượng phối hợp giữa các chính sách trên cơ sở bám sát diễn biến thực tiễn, chia sẻ thông tin kịp thời, đồng thời phát huy đúng vai trò của từng chính sách để hướng tới phát triển bền vững. Trong bối cảnh dư địa của CSTT được đánh giá là rất hạn hẹp như hiện nay, cần tập trung ưu tiên mở rộng CSTK có trọng tâm, trọng điểm, là trụ cột để thúc đẩy tăng trưởng kinh tế, ổn định kinh tế vĩ mô và hỗ trợ hiệu quả cho CSTT. Đồng thời, cần tiếp tục đẩy mạnh các giải pháp thúc đẩy sự phát triển an toàn, bền vững của thị trường vốn để trở thành kênh cung ứng vốn trung, dài hạn chủ yếu cho nền kinh tế, qua đó đảm bảo đáp ứng tốt nhu cầu vốn cho tăng trưởng cao thời gian tới.
Bên cạnh CSTT của các NHTW lớn, kinh tế thế giới được dự báo sẽ tiếp tục bất định, xung đột địa chính trị cũng tiềm ẩn nhiều rủi ro. Trong nước, Quốc hội đặt mục tiêu tăng trưởng 2 con số trong năm 2026, trong khi kiểm soát lạm phát ở mức khoảng 4,5%. Xin Phó Thống đốc cho biết, NHNN sẽ điều hành CSTT thế nào để hóa giải áp lực, hỗ trợ nền kinh tế đạt được “mục tiêu kép” này?
Bước sang năm 2026, kinh tế thế giới và khu vực được dự báo tiếp tục đối mặt với nhiều rủi ro và bất định: tăng trưởng chậm, căng thẳng địa chính trị kéo dài, xu hướng phân mảnh thương mại toàn cầu, tác động ngày càng rõ nét của biến đổi khí hậu, cùng với quá trình chuyển đổi số diễn ra mạnh mẽ. Theo dự báo mới đây của Quỹ Tiền tệ Quốc tế (IMF), tăng trưởng kinh tế toàn cầu trong năm 2026 được dự báo ở mức khoảng 3,1%, thấp hơn giai đoạn trước đại dịch COVID-19. Lạm phát toàn cầu tuy có xu hướng hạ nhiệt nhưng chưa thực sự bền vững. Trong khi triển vọng điều hành CSTT của các Ngân hàng Trung ương, nhất là Mỹ vẫn khó dự báo, tiềm ẩn tác động đến thị trường quốc tế cũng như đồng tiền của các quốc gia mới nổi và đang phát triển.
Ở trong nước, lạm phát tiềm ẩn áp lực tăng trong bối cảnh nền kinh tế có độ mở tương đối lớn, giá cả hàng hóa biến động do xu hướng gia tăng về bảo hộ thương mại, chiến tranh thuế quan gây áp lực lên tỷ giá… Thời gian tới, huy động vốn dự báo tiếp tục tăng chậm so với tín dụng và chịu áp lực cạnh tranh từ các kênh khác, trong khi đó nền kinh tế lại dựa vào vốn vay từ hệ thống ngân hàng rất nhiều, đồng nghĩa ngành Ngân hàng sẽ gặp sức ép lớn về cung ứng vốn cho nền kinh tế.
Tất cả những yếu tố trên sẽ tạo áp lực, thách thức đối với điều hành lãi suất, tỷ giá của NHNN trong thời gian tới.
Trong bối cảnh đó, điều hành CSTT của NHNN sẽ tiếp tục kiên định ưu tiên mục tiêu kiểm soát lạm phát, giữ vững ổn định kinh tế vĩ mô, hỗ trợ tăng trưởng kinh tế bền vững; đồng thời phát huy bài học kinh nghiệm từ giai đoạn 2021-2025 để có quyết định điều hành đồng bộ các công cụ và giải pháp với thời điểm và liều lượng hợp lý, phù hợp với bối cảnh thực tiễn. CSTT tiếp tục tăng cường phối hợp với CSTK và các chính sách vĩ mô khác để giữ vững ổn định kinh tế vĩ mô, kiểm soát lạm phát, củng cố các cân đối lớn của nền kinh tế, đặc biệt trong giai đoạn ứng dụng khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số đang diễn ra mạnh mẽ.
Đồng thời, NHNN tiếp tục chỉ đạo các TCTD tăng trưởng tín dụng an toàn, hiệu quả, hướng tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng kinh tế theo chỉ đạo của Chính phủ; kiểm soát chặt chẽ tín dụng đối với lĩnh vực tiềm ẩn rủi ro; tăng cường rà soát, đơn giản hóa thủ tục cấp tín dụng, áp dụng chuyển đổi số vào quy trình cấp tín dụng, tạo điều kiện thuận lợi cho người dân, doanh nghiệp tiếp cận vốn tín dụng ngân hàng, đảm bảo chặt chẽ, an toàn. Thể chế pháp luật ngân hàng cũng tiếp tục được hoàn thiện để đảm bảo cơ sở pháp lý đồng bộ, thuận lợi cho điều hành CSTT, thúc đẩy phát triển thị trường tiền tệ và hội nhập quốc tế.
Song song với đó, NHNN cũng chú trọng thực hiện các giải pháp như nâng cao năng lực thanh tra, giám sát, kiểm tra các lĩnh vực rủi ro, nợ xấu, đảm bảo an toàn và lành mạnh hệ thống TCTD, thúc đẩy chuyển đổi số, tăng cường năng lực quản trị và bảo đảm an ninh, an toàn hệ thống thanh toán.
Những giải pháp này sẽ tạo nền tảng ổn định, hỗ trợ điều hành CSTT hiệu quả, duy trì thanh khoản, ổn định tỷ giá, đồng thời đảm bảo niềm tin của người dân, doanh nghiệp và nhà đầu tư.
Xin trân trọng cảm ơn
Phó Thống đốc đã trả lời phỏng vấn!
Tin liên quan

Tin khác

Hiệp hội QTDND Việt Nam: Tăng cường kết nối, tạo sức bật mới cho hệ thống quỹ tại Thanh Hóa

NHNN điều hành linh hoạt, lãi suất liên ngân hàng qua đêm giảm còn 1%

Thúc đẩy thanh toán xuyên biên giới: Mở rộng kết nối phải đi cùng với chất lượng và an toàn

Mobile Banking rút ngắn khoảng cách tín dụng chính sách

Bổ sung chỉ tiêu giám sát trực tuyến hệ thống thanh toán quan trọng

Củng cố nội lực - BVBank triển khai phương án tăng vốn sau khi được NHNN và UBCKNN chấp thuận

Ngành Ngân hàng khu vực 6: Đồng bộ các giải pháp, hướng tới hoàn thành mục tiêu năm 2026

VietinBank (HOSE: CTG) năm thứ 4 liên tiếp được vinh danh Doanh nghiệp niêm yết có hoạt động IR được Nhà đầu tư yêu thích nhất

Sáng 25/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.641 đồng