Chỉ số kinh tế:
Ngày 1/10/2026, tỷ giá trung tâm của VND với USD là 25.624 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.393/26.855 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Đối tượng nào vùng dân tộc thiểu số và miền núi được vay vốn ưu đãi?

ĐN
ĐN  - 
Ngân hàng Chính sách xã hội (NHCSXH) đang triển khai cho vay phát triển kinh tế - xã hội vùng dân tộc thiểu số và miền núi theo quy định tại Quyết định số 2085/QĐ-TTg ngày 31/10/2016 của Thủ tướng Chính phủ giai đoạn 2017 - 2020.
aa
Đối tượng nào vùng dân tộc thiểu số và miền núi được vay vốn ưu đãi? Điều kiện vay vốn phục vụ nhu cầu đời sống, tiêu dùng
Đối tượng nào vùng dân tộc thiểu số và miền núi được vay vốn ưu đãi? Điều kiện vay vốn lưu vụ đối với khách hàng cá nhân
Đối tượng nào vùng dân tộc thiểu số và miền núi được vay vốn ưu đãi?
Ảnh minh họa

Đối tượng được vay vốn

Đối tượng khách hàng được vay vốn để tạo đất sản xuất hoặc chuyển đổi nghề bao gồm: Hộ đồng bào dân tộc thiểu số nghèo (kể cả vợ hoặc chồng là người dân tộc thiểu số) ở các thôn, bản, buôn, làng, ấp, phum, sóc, xóm...(sau đây gọi chung là thôn), xã thuộc vùng dân tộc thiểu số và miền núi theo Quyết định 582/QĐ-TTg ngày 28/4/2017;

Hộ nghèo (gồm cả dân tộc Kinh) ở xã khu vực III, thôn đặc biệt khó khăn;

Các đối tượng trên là hộ nghèo theo tiêu chí hộ nghèo quy định tại Quyết định số 59/2015/QĐ-TTg ngày 19/11/2015 của Thủ tướng Chính phủ về việc ban hành chuẩn nghèo tiếp cận đa chiều áp dụng cho giai đoạn 2016-2020; sinh sống bằng nghề nông, lâm nghiệp; chưa có hoặc thiếu đất sản xuất theo hạn mức bình quân chung do Ủy ban nhân dân (UBND) tỉnh, thành phố trực thuộc Trung ương quy định; chưa được hưởng chính sách của Nhà nước hỗ trợ về đất sản xuất.

Đối tượng khách hàng được vay vốn để phát triển sản xuất, kinh doanh là hộ đồng bào dân tộc thiểu số nghèo ở xã khu vực III, thôn đặc biệt khó khăn; có phương án sử dụng vốn vay để sản xuất, kinh doanh.

Điều kiện vay vốn

Người vay phải có đầy đủ các điều kiện sau: Có tên trong Danh sách chi tiết hộ gia đình được hưởng chính sách hỗ trợ và đăng ký vay vốn theo Quyết định số 2085/QĐ-TTg (được UBND cấp huyện phê duyệt); Cư trú hợp pháp tại địa phương nơi cho vay; Từ đủ 18 tuổi trở lên, có năng lực hành vi dân sự đầy đủ theo quy định của pháp luật.

Bên cạnh đó, người vay phải có phương án sử dụng vốn vay vào việc tạo đất sản xuất hoặc chuyển đổi nghề hoặc phát triển sản xuất, kinh doanh.

Đối với người vay vốn để tạo đất sản xuất thì không được chuyển nhượng, tặng cho quyền sử dụng đất sản xuất đó trong thời gian 10 năm kể từ ngày được giao đất sản xuất và khi chưa trả hết nợ gốc, lãi của khoản vay để tạo đất sản xuất.

Mức cho vay tối đa và lãi suất

Người vay có thể vay một hoặc nhiều lần nhưng tổng dư nợ cho vay không vượt quá mức cho vay tối đa áp dụng đối với hộ nghèo trong từng thời kỳ (Hiện nay, mức dư nợ cho vay tối đa đối với hộ nghèo là 50 triệu đồng/hộ).

Lãi suất cho vay bằng 50% lãi suất cho vay hộ nghèo trong từng thời kỳ. Lãi suất nợ quá hạn bằng 130% lãi suất khi cho vay.

Thời hạn cho vay tối đa và phương thức cho vay

Thời hạn cho vay tối đa là 10 năm. Thời hạn cho vay cụ thể đối với từng khoản vay do người vay và Ngân hàng thỏa thuận căn cứ vào chu kỳ sinh trưởng của đối tượng vay, khả năng trả nợ của người vay.

NHCSXH thực hiện phương thức cho vay trực tiếp có ủy thác một số nội dung công việc trong quy trình cho vay cho các tổ chức Hội đoàn thể (gồm: Hội Liên hiệp Phụ nữ Việt Nam, Hội Nông dân Việt Nam, Hội Cựu chiến binh Việt Nam và Đoàn Thanh niên Cộng sản Hồ Chí Minh) và thông qua Tổ tiết kiệm và vay vốn (TK&VV).

ĐN

Tin liên quan

Tin khác

Tài chính tiêu dùng tại TP. Hồ Chí Minh: Tăng trưởng gắn với kiểm soát chất lượng tín dụng

Tài chính tiêu dùng tại TP. Hồ Chí Minh: Tăng trưởng gắn với kiểm soát chất lượng tín dụng

Đến cuối tháng 8/2026, tổng dư nợ của các công ty tài chính trên địa bàn TP. Hồ Chí Minh đạt 182,3 nghìn tỷ đồng, tăng 9,6% so với cuối năm. Cùng với quy mô tín dụng, kiểm soát chất lượng tín dụng, ứng dụng công nghệ đang là những yếu tố quan trọng đối với hiệu quả hoạt động và xu hướng phát triển tài chính tiêu dùng.
Thông tư 50 hướng ngân hàng tới nền tảng vốn ổn định hơn

Thông tư 50 hướng ngân hàng tới nền tảng vốn ổn định hơn

Thông tư 50/2026/TT-NHNN đưa ra nhiều thay đổi quan trọng đối với các tỷ lệ bảo đảm an toàn trong hoạt động ngân hàng, trong đó đáng chú ý là việc điều chỉnh LDR và đưa LCR, NSFR vào lộ trình áp dụng. Trao đổi với Thời báo Ngân hàng, TS. Châu Đình Linh, Trường Đại học Ngân hàng TP.Hồ Chí Minh cho rằng khuôn khổ mới sẽ tạo thêm dư địa cân đối nguồn vốn, đồng thời thúc đẩy các ngân hàng chuyển sang cấu trúc nguồn vốn ổn định, bền vững hơn.
NHNN quy định tỷ lệ dư nợ cho vay trên tổng tiền gửi tối đa 95%

NHNN quy định tỷ lệ dư nợ cho vay trên tổng tiền gửi tối đa 95%

Ngân hàng Nhà nước Việt Nam (NHNN) vừa ban hành Thông tư số 50/2026/TT-NHNN quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại, chi nhánh ngân hàng nước ngoài. Đáng chú ý, Thông tư đưa vào lộ trình áp dụng các chỉ tiêu thanh khoản LCR, NSFR, đồng thời quy định tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) tối đa 95%.
Agribank được vinh danh 3 giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

Agribank được vinh danh 3 giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

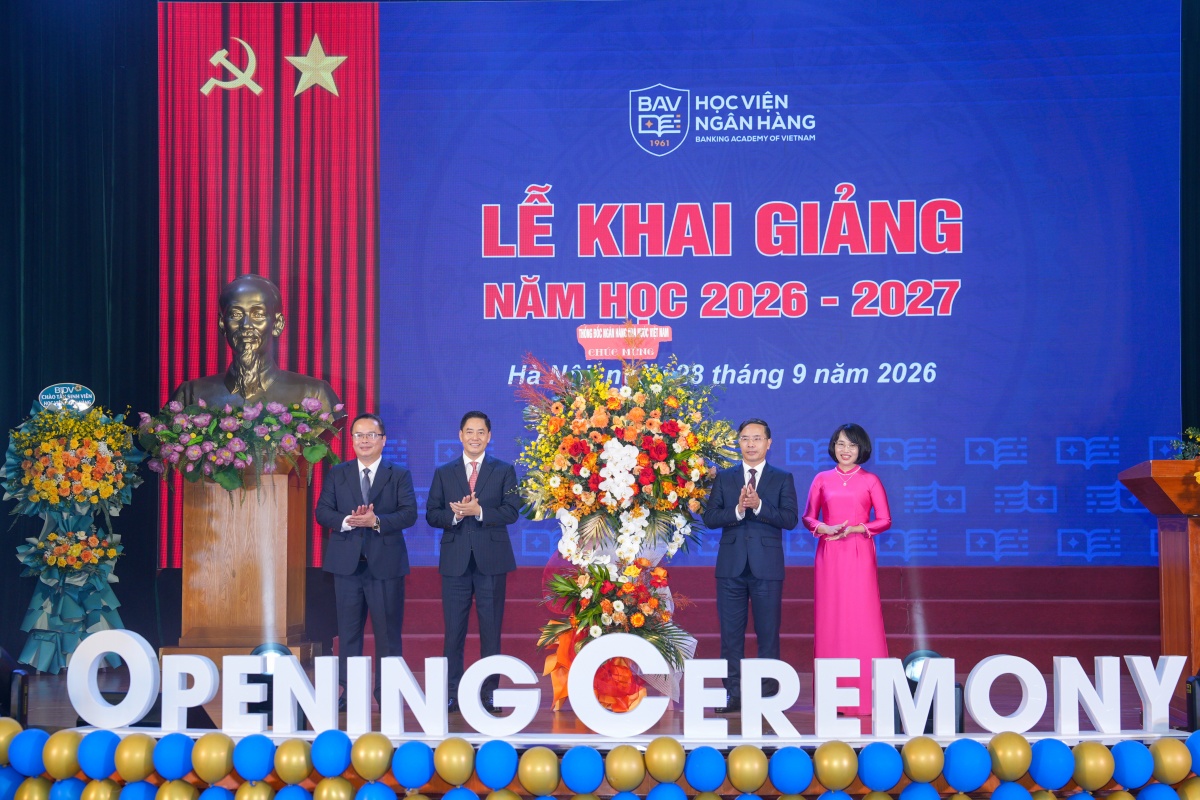
Tối 30/9/2026, trong khuôn khổ Diễn đàn Ngân hàng Bán lẻ Việt Nam 2026 (Vietnam Retail Banking Forum 2026) diễn ra tại Thành phố Hồ Chí Minh, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) được vinh danh tại 03 hạng mục của Giải thưởng Ngân hàng Việt Nam tiêu biểu 2026 (Vietnam Outstanding Banking Awards).
AI, Deepfake gia tăng rủi ro: Công ty tài chính phải ‘kiểm soát chính xác hơn’

AI, Deepfake gia tăng rủi ro: Công ty tài chính phải ‘kiểm soát chính xác hơn’

Ngày 1/10, Câu lạc bộ Tài chính Tiêu dùng thuộc Hiệp hội Ngân hàng Việt Nam (VNBA) tổ chức Hội thảo “Quản trị rủi ro và phòng, chống gian lận hoạt động tài chính tiêu dùng trong bối cảnh mới”, tập trung nhận diện những rủi ro mới và giải pháp bảo đảm thị trường phát triển an toàn, minh bạch, bền vững.
Sáng 1/10: Tỷ giá trung tâm giảm 3 đồng

Sáng 1/10: Tỷ giá trung tâm giảm 3 đồng

Ngày 1/10, NHNN niêm yết tỷ giá trung tâm ở mức 25.624 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh giảm với biên độ phổ biến từ 5-15 đồng so với phiên trước.
Vì sao lãi suất cho vay khó giảm?

Vì sao lãi suất cho vay khó giảm?

Nhu cầu vốn của nền kinh tế tăng nhanh đang tạo sức ép lên khả năng cân đối nguồn vốn của các ngân hàng. Khi tín dụng tăng nhanh hơn khả năng huy động, chi phí đầu vào khó giảm, trong khi áp lực lạm phát, tỷ giá, nợ xấu và dự phòng vẫn hiện hữu. Bởi vậy, dư địa giảm lãi suất cho vay trên diện rộng được đánh giá không còn nhiều.
Cho vay dự án bất động sản: Ngân hàng thiết kế tỷ lệ và phương thức cấp vốn linh hoạt

Cho vay dự án bất động sản: Ngân hàng thiết kế tỷ lệ và phương thức cấp vốn linh hoạt

Đề xuất nâng tỷ lệ vốn chủ sở hữu tại dự án bất động sản đang đặt thêm bài toán đối với hoạt động tài trợ vốn. Khi phần vốn đối ứng thay đổi, dư địa cấp tín dụng, cách thiết kế khoản vay và yêu cầu quản trị rủi ro của ngân hàng cũng sẽ chịu tác động.
Ngân hàng giúp doanh nghiệp dựng

Ngân hàng giúp doanh nghiệp dựng 'lá chắn' trước biến động tỷ giá

Biến động của lãi suất quốc tế và đồng USD đang khiến rủi ro tỷ giá trở thành bài toán đáng lưu ý với doanh nghiệp xuất nhập khẩu. Trước áp lực này, các ngân hàng đẩy mạnh cung ứng ngoại tệ, cung cấp công cụ phòng ngừa rủi ro, thanh toán quốc tế và tài trợ thương mại, giúp doanh nghiệp chủ động dòng tiền và hạn chế tác động đến chi phí, lợi nhuận.
Bản đồ số 15 NHNN khu vực: Tăng khả năng tiếp cận dịch vụ ngân hàng

Bản đồ số 15 NHNN khu vực: Tăng khả năng tiếp cận dịch vụ ngân hàng

Việc xây dựng “Bản đồ số trực tuyến Ngân hàng Nhà nước chi nhánh khu vực” không chỉ tạo thêm một nền tảng tra cứu thông tin trực quan về hoạt động ngân hàng tại các địa phương, mà còn được kỳ vọng trở thành cầu nối giúp người dân, doanh nghiệp tiếp cận thuận lợi hơn với hệ thống tổ chức tín dụng, qua đó góp phần mở rộng tài chính toàn diện và hạn chế nguy cơ tìm đến các kênh tín dụng không chính thức. Từ ngày mai (1/10), “Bản đồ số trực tuyến Ngân hàng Nhà nước chi nhánh khu vực” sẽ chính thức ra mắt.