Dòng vốn ngân hàng tiếp tục hướng tới doanh nghiệp nhỏ và vừa, lĩnh vực ưu tiên, động lực tăng trưởng

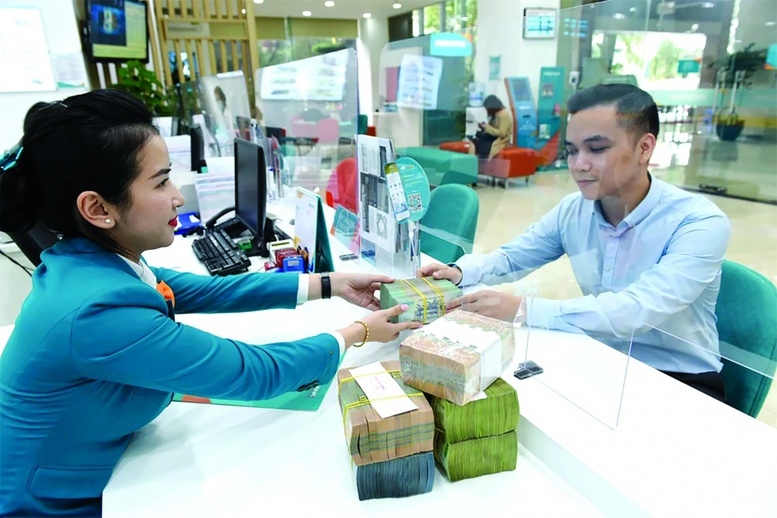 |
| Ngành Ngân hàng tiếp tục phát huy vai trò kênh dẫn vốn quan trọng, góp phần khơi thông nguồn lực cho đầu tư sản xuất, kinh doanh và thúc đẩy tăng trưởng (Nguồn: Báo Điện tử Chính phủ) |
Ngày 07/8/2026, Ngân hàng Nhà nước Việt Nam (NHNN) đã ban hành văn bản số 7125/NHNN-TD gửi các ngân hàng thương mại (NHTM) và NHNN chi nhánh tại các Khu vực về việc triển khai Chương trình tín dụng hướng đến các động lực tăng trưởng kinh tế và doanh nghiệp nhỏ và vừa (DNNVV). Chương trình tập trung giảm lãi suất cho vay, tháo gỡ điều kiện tài sản bảo đảm và thúc đẩy các ngành công nghệ, sản xuất chiến lược nhằm hướng tới mục tiêu tăng trưởng kinh tế hai con số của Chính phủ. Thực hiện chỉ đạo của Chính phủ và NHNN, nhiều NHTM đang đẩy mạnh triển khai các chương trình tín dụng ưu đãi hướng tới DNNVV, doanh nghiệp và cá nhân kinh doanh trong các lĩnh vực ưu tiên, các động lực tăng trưởng kinh tế.
Thời gian qua, ngành Ngân hàng tiếp tục phát huy vai trò là một trong những kênh dẫn vốn quan trọng của nền kinh tế, góp phần khơi thông nguồn lực cho đầu tư, sản xuất, kinh doanh và thúc đẩy các động lực phát triển. Trong bối cảnh mục tiêu tăng trưởng hai con số đặt ra yêu cầu lớn về nguồn lực, hệ thống ngân hàng cần tiếp tục chủ động triển khai đồng bộ các giải pháp về nguồn vốn, lãi suất và điều kiện tiếp cận tín dụng, nhất là đối với DNNVV. Qua đó, hỗ trợ doanh nghiệp vượt qua khó khăn, duy trì và mở rộng hoạt động sản xuất, kinh doanh, tạo nền tảng cho phát triển kinh tế bền vững.
Thêm cơ hội tiếp cận vốn với chi phí hợp lý cho DNVVV
Theo văn bản số 7125/NHNN-TD, NHNN đề nghị các NHTM phát huy trách nhiệm xã hội của hệ thống ngân hàng, chủ động tiết giảm chi phí, cân đối, bố trí nguồn lực để xây dựng và triển khai các chương trình, sản phẩm, gói tín dụng phù hợp trên tinh thần đồng hành, chia sẻ với người dân, doanh nghiệp. Trong đó, ưu tiên xây dựng và triển khai Chương trình tín dụng hướng đến các động lực tăng trưởng kinh tế và DNNVV.
Đối tượng vay vốn gồm DNNVV; doanh nghiệp, cá nhân hoạt động sản xuất, kinh doanh trong các lĩnh vực ưu tiên và động lực tăng trưởng như nông nghiệp, nông thôn, công nghiệp hỗ trợ, công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, công nghiệp bán dẫn, chế biến, chế tạo và các dự án thuộc Danh mục phân loại xanh theo quy định pháp luật.
Lãi suất cho vay ưu đãi bằng đồng Việt Nam thấp hơn tối thiểu 1%/năm so với mức lãi suất cho vay bình quân cùng kỳ hạn (ngắn hạn, trung hạn, dài hạn) của chính ngân hàng cho vay tại từng thời kỳ. Đồng thời, ngân hàng thực hiện miễn, giảm các loại phí dịch vụ (nếu có) đối với khách hàng, phù hợp với quy định pháp luật, quy mô và năng lực hoạt động của ngân hàng.
Trường hợp khách hàng đủ điều kiện hưởng ưu đãi từ nhiều chương trình, gói tín dụng, ngân hàng chủ động cân đối nguồn lực để áp dụng một hoặc nhiều chính sách hỗ trợ phù hợp với nhu cầu của khách hàng và điều kiện, năng lực của mình. Việc thẩm định, quyết định cho vay, phân loại nợ, trích lập dự phòng và xử lý rủi ro đối với các khoản vay được thực hiện theo quy định hiện hành.
NHNN đề nghị các NHTM nhà nước phát huy vai trò tiên phong, gương mẫu trong bố trí nguồn lực, triển khai tín dụng ưu đãi hướng tới các động lực tăng trưởng kinh tế và DNNVV; đồng thời, khuyến khích các NHTM khác chủ động tham gia, xây dựng các chương trình, sản phẩm, gói tín dụng phù hợp với điều kiện và năng lực nguồn lực, qua đó góp phần thực hiện mục tiêu tăng trưởng kinh tế hai con số và hỗ trợ phát triển DNNVV. Bên cạnh đó, các NHTM cần tăng cường công tác thông tin, truyền thông sản phẩm, dịch vụ để doanh nghiệp và người dân nắm bắt, tiếp cận và thụ hưởng chính sách; thực hiện công bố lãi suất cho vay các chương trình tín dụng, gói tín dụng và các loại lãi suất cho vay khác (nếu có) trên trang thông tin điện tử của ngân hàng, bảo đảm thông tin công khai, minh bạch, tạo điều kiện thuận lợi cho khách hàng trong quá trình tiếp cận vốn vay.
Đối với NHNN chi nhánh tại các Khu vực, NHNN yêu cầu tăng cường chỉ đạo, theo dõi việc triển khai Chương trình tín dụng của các ngân hàng trên địa bàn; phối hợp với các sở, ngành kịp thời tháo gỡ vướng mắc phát sinh, tạo điều kiện thuận lợi cho các ngân hàng thực hiện Chương trình. Những vấn đề vượt thẩm quyền cần được báo cáo kịp thời Thống đốc NHNN để xem xét, xử lý.
Thực hiện chỉ đạo của Chính phủ và NHNN, nhiều NHTM đã đẩy mạnh triển khai các chương trình tín dụng ưu đãi, tập trung hỗ trợ DNNVV, doanh nghiệp và cá nhân kinh doanh trong các lĩnh vực ưu tiên, các động lực tăng trưởng kinh tế.
NHTM cổ phần Công Thương Việt Nam (VietinBank) đã công bố Chương trình tín dụng quy mô lên tới 50.000 tỉ đồng, triển khai đến hết năm 2028 dành cho doanh nghiệp, đặc biệt là DNNVV, cá nhân hoạt động trong các lĩnh vực có vai trò thúc đẩy tăng trưởng như nông nghiệp, công nghiệp hỗ trợ, công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, công nghiệp bán dẫn, chế biến - chế tạo và các dự án thuộc Danh mục phân loại xanh theo quy định pháp luật. Khách hàng tham gia chương trình được hưởng lãi suất thấp hơn 1%/năm so với mức lãi suất cho vay thông thường cùng kỳ hạn; đối với các khoản vay trung và dài hạn, thời gian ưu đãi có thể lên tới 12 tháng. Cùng với đó, VietinBank thực hiện tinh gọn thủ tục, quy trình, tạo thuận lợi để khách hàng nhanh chóng tiếp cận vốn, phục vụ đầu tư và mở rộng sản xuất, kinh doanh.
Không riêng VietinBank, Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam (Agribank) cũng đã triển khai Chương trình tín dụng ưu đãi quy mô 70.000 tỉ đồng, bắt đầu từ tháng 8/2026 và kéo dài đến năm 2028. Đối tượng thụ hưởng gồm DNNVV, doanh nghiệp và cá nhân kinh doanh thuộc lĩnh vực ưu tiên, các động lực tăng trưởng kinh tế. Lãi suất ưu đãi được giảm từ 1-2%/năm so với lãi suất cho vay bình quân cùng kỳ hạn của Agribank. Nguồn vốn được định hướng vào các lĩnh vực như nông nghiệp, nông thôn, công nghiệp hỗ trợ, công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, công nghiệp bán dẫn, chế biến, chế tạo và các dự án xanh (Agribank, 2026).
NHTM cổ phần Đầu tư và Phát triển Việt Nam (BIDV) cũng đã công bố Chương trình tín dụng ưu đãi trên toàn hệ thống với quy mô lên đến 50.000 tỉ đồng, áp dụng từ tháng 8/2026 đến hết tháng 12/2028 hoặc đến khi giải ngân hết quy mô chương trình. DNNVV có tình hình tài chính lành mạnh, đáp ứng điều kiện cấp tín dụng sẽ được hưởng lãi suất thấp hơn tối thiểu 1%/năm so với lãi suất cho vay bình quân cùng kỳ hạn hiện hành tại BIDV khi vay vốn phục vụ sản xuất, kinh doanh. Ngoài DNNVV, BIDV còn hướng đến các doanh nghiệp hoạt động trong những lĩnh vực tạo động lực tăng trưởng như công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, công nghiệp hỗ trợ, bán dẫn, chế biến, chế tạo và các dự án xanh.
Đồng hành cùng các NHTM Nhà nước, khối NHTM cổ phần cũng đang chủ động giảm chi phí vốn cho doanh nghiệp. Theo NHTM cổ phần Quốc Dân (NCB), từ ngày 11/8/2026, ngân hàng triển khai chính sách giảm 0,5%/năm lãi suất cho vay đối với toàn bộ các gói vay dành cho khách hàng cá nhân và doanh nghiệp. Đáng chú ý, các DNNVV được giảm đồng loạt 0,5%/năm lãi suất ở tất cả kỳ hạn vay, với lãi suất ngắn hạn từ 10%/năm trong 3 tháng đầu. NCB ưu tiên tài trợ vốn cho các dự án xanh, kinh tế số, doanh nghiệp xây lắp, cung ứng vật liệu xây dựng, đặc biệt là các doanh nghiệp tham gia chuỗi công trình trọng điểm quốc gia. Đối với doanh nghiệp quy mô lớn vận hành theo chuỗi, hệ sinh thái, ngân hàng cũng giảm 0,5%/năm lãi suất, với mức thấp nhất từ 10,45%/năm.
NHTM cổ phần Lộc Phát Việt Nam (LPBank) cũng dành nguồn vốn 2.000 tỉ đồng hỗ trợ các DNNVV có dòng tiền tốt, doanh thu ổn định và lịch sử tín dụng tốt. Ngân hàng ưu tiên các doanh nghiệp hoạt động trong những lĩnh vực mũi nhọn như công nghiệp hỗ trợ, chế tạo, xuất khẩu, chuyển đổi xanh và đổi mới sáng tạo. Từ ngày 11/8/2026 đến hết tháng 12/2026, gói tín dụng ưu đãi giảm lãi suất tối thiểu 1%/năm so với lãi suất cho vay thông thường. Chương trình tập trung vào ba nhu cầu thiết yếu gồm bổ sung vốn lưu động, phát hành bảo lãnh và tài trợ xuất khẩu. LPBank áp dụng chính sách lãi suất ưu đãi cho các khách hàng, cụ thể, lãi suất được giảm tối thiểu 1%/năm so với lãi suất cho vay thông thường. Mức ưu đãi cụ thể được xác định dựa trên xếp hạng tín dụng, chất lượng dòng tiền và chính sách của LPBank trong từng thời kỳ. Cách thức xác định ưu đãi theo năng lực tài chính, chất lượng tín dụng giúp chính sách được áp dụng phù hợp với từng khách hàng, đồng thời khuyến khích doanh nghiệp duy trì hoạt động tài chính lành mạnh, dòng tiền ổn định và lịch sử tín dụng tốt (LPBank, 2026).
Với doanh nghiệp, việc giảm chi phí lãi vay có thể tạo thêm dư địa để cân đối dòng tiền, duy trì hoạt động sản xuất, kinh doanh hoặc phân bổ nguồn lực cho các kế hoạch đầu tư, mở rộng đơn hàng và nâng cao năng lực vận hành.
Phối hợp đồng bộ nhiều giải pháp khơi thông dòng vốn cho tăng trưởng
Theo báo cáo của Bộ Tài chính, đến thời điểm 31/12/2025, khu vực DNNVV giữ vai trò quan trọng trong nền kinh tế, song khả năng tiếp cận vốn tín dụng vẫn là một trong những điểm nghẽn đối với quá trình duy trì và mở rộng hoạt động sản xuất, kinh doanh. Trong bối cảnh nền kinh tế đặt mục tiêu tăng trưởng cao, nhu cầu khơi thông dòng vốn cho nhóm doanh nghiệp này càng trở nên cấp thiết.
Trên thực tế, những hạn chế về tài chính thường khiến nhiều DNNVV ngần ngại đầu tư vào hệ thống máy móc, phần mềm quản trị, dữ liệu số hay trí tuệ nhân tạo. Do đó, việc ưu tiên dòng vốn cho các lĩnh vực này không chỉ giải quyết bài toán tài chính trước mắt, mà còn tạo dư địa để các doanh nghiệp nâng cấp hệ thống, sẵn sàng tham gia sâu hơn vào chuỗi giá trị toàn cầu.
Theo các chuyên gia, các gói tín dụng ưu đãi mà ngành Ngân hàng triển khai có đi vào cuộc sống hay không tùy thuộc rất nhiều vào mức độ hấp thụ vốn của doanh nghiệp, bởi các ngân hàng vẫn phải đảm bảo an toàn vốn, không hạ chuẩn cho vay, tránh nguy cơ nợ xấu.
Để tiếp cận được các nguồn vốn ưu đãi thuộc Chương trình tín dụng mới nhất (áp dụng từ tháng 8/2026), các DNNVV buộc phải chủ động thay đổi tư duy quản trị và phương thức vận hành. Do hệ thống ngân hàng đang chuyển dịch mạnh mẽ sang cho vay dựa trên xếp hạng tín nhiệm dòng tiền và dữ liệu chuỗi cung ứng thay vì chỉ nhìn vào tài sản thế chấp, các DNNVV cần thực hiện ngay các thay đổi cốt lõi, trong đó có minh bạch hóa quản trị tài chính, chuẩn hóa sổ sách; chuyển đổi mô hình kinh doanh theo chuỗi giá trị, số hóa quy trình, nâng cao năng lực lập phương án kinh doanh; chủ động dịch chuyển theo xu hướng "xanh" và "số"; chuyển đổi quy trình sản xuất đáp ứng tiêu chuẩn xanh (như Cơ chế Điều chỉnh Biên giới carbon (CBAM) của Liên minh châu Âu) để không bị mất đơn hàng quốc tế, đảm bảo nguồn điện ổn định, ưu tiên phát triển điện gió, điện mặt trời nhằm thu hút dòng vốn FDI chất lượng cao từ các tập đoàn đa quốc gia. Các doanh nghiệp xuất nhập khẩu cần tận dụng tối đa các hiệp định thương mại tự do (FTA) thế hệ mới để mở rộng xuất khẩu, tránh phụ thuộc vào một vài thị trường lớn.
Để đạt được mục tiêu tăng trưởng kinh tế hai con số, chính sách tiền tệ không thể "đơn độc" mà cần sự phối hợp nhịp nhàng, đồng bộ từ chính sách tài khóa. Trong đó cần các chính sách miễn, giảm, gia hạn thuế và phí để doanh nghiệp nuôi dưỡng nguồn thu, giảm giá thành hàng hóa, kích thích tiêu dùng nội địa trực tiếp.
Bên cạnh đó, cần đẩy mạnh đầu tư công, ưu tiên ngân sách tối đa cho các dự án giao thông trọng điểm (cao tốc, cảng biển, sân bay) và hạ tầng số. Hạ tầng hoàn thiện sẽ tự động làm giảm chi phí logistics cho doanh nghiệp. Các cơ quan, bộ, ngành cần đẩy mạnh ứng dụng công nghệ trong giải quyết thủ tục hành chính, nhằm giảm chi phí, tiết kiệm thời gian cho doanh nghiệp.
Nhà nước cần có các chính sách, chương trình nhằm đẩy mạnh xúc tiến thương mại số, qua đó hỗ trợ đưa nông sản, sản phẩm công nghiệp hỗ trợ lên các sàn thương mại điện tử toàn cầu (Amazon, Alibaba). Đồng thời, cần chú trọng phát triển nguồn nhân lực chất lượng cao, trong đó tập trung ngân sách và xã hội hóa giáo dục để đào tạo kỹ sư thuộc ngành công nghiệp bán dẫn, chíp vi mạch và trí tuệ nhân tạo; khuyến khích mô hình liên kết sâu giữa trường đại học và doanh nghiệp để học viên ra trường có thể làm việc ngay.
Bên cạnh đó, Nhà nước cần tiếp tục hoàn thiện thể chế, minh bạch hóa quy trình và nâng cao trách nhiệm của bộ máy thực thi nhằm tạo môi trường kinh doanh thông thoáng, củng cố niềm tin cho doanh nghiệp, từ đó doanh nghiệp có thêm động lực để đầu tư, mở rộng sản xuất - kinh doanh và đổi mới sáng tạo.
Ngoài ra, bên cạnh nguồn vốn tín dụng, các cơ quan quản lý cũng cần tiếp tục đẩy mạnh hoàn thiện thị trường trái phiếu và các quỹ đầu tư để đa dạng hóa kênh tiếp cận tài chính cho doanh nghiệp, tránh phụ thuộc hoàn toàn vào hệ thống ngân hàng. Theo số liệu từ Ngân hàng Thế giới, tỉ lệ tín dụng/GDP của Việt Nam hiện đã vượt mốc 145%, khoảng 80% nguồn vốn huy động của hệ thống ngân hàng là tiền gửi ngắn hạn (dưới 12 tháng). Tuy nhiên, các ngân hàng đang cho vay tới 50% là các khoản vay trung và dài hạn để phục vụ doanh nghiệp đầu tư nhà xưởng, máy móc, hạ tầng. Khi tốc độ tăng trưởng tín dụng cao hơn tốc độ tăng trưởng huy động, cân đối nguồn vốn của các ngân hàng có thể chịu thêm áp lực. Trong bối cảnh đó, mặt bằng lãi suất cho vay trung và dài hạn có thể chưa giảm nhiều, qua đó có thể ảnh hưởng nhất định đến chi phí vốn của doanh nghiệp.
Nhìn chung, các chương trình tín dụng ưu đãi đang mở thêm cơ hội tiếp cận vốn với chi phí hợp lý cho DNNVV và các lĩnh vực động lực tăng trưởng. Tuy nhiên, để dòng vốn thực sự phát huy hiệu quả, cần sự phối hợp đồng bộ giữa chính sách của Nhà nước, ngân hàng và doanh nghiệp. Cùng với việc tháo gỡ điểm nghẽn về tín dụng, doanh nghiệp cần nâng cao năng lực quản trị, minh bạch tài chính và đẩy mạnh chuyển đổi số, chuyển đổi xanh. Qua đó, nguồn vốn ngân hàng sẽ trở thành động lực quan trọng thúc đẩy sản xuất, đầu tư và mục tiêu tăng trưởng bền vững.
Tài liệu tham khảo
1. Agribank (2026), https://www.agribank.com.vn/vn/ve-agribank/tin-tuc-su-kien/tai-chinh-ngan-hang/agribank-kien-tao-dong-luc-khoi-thong-tin-dung-cho-kinh-te-nha-nuoc-va-kinh-te-tu-nhan-but-pha?utm_source=chatgpt.com
2. BIDV (2026), https://bidvinfo.com.vn/bidv-trien-khai-goi-tin-dung-uu-dai-50-000-ty-dong-cho-khach-hang-doanh-nghiep-10020213.html
3. NCB (2026), https://www.ncb-bank.vn/vi/tin-tuc/ncb-giam-0-5-lai-suat-cho-vay-tren-moi-phan-khuc-uu-tien-dong-von-cho-cac-dong-luc-tang-truong-kinh-te-n127579
4. LPBank (2026), https://lpbank.com.vn/tin-tuc/3597
5. VietinBank (2026), https://www.vietinbank.vn/tin-tuc/vietinbank-danh-50-000-ty-dong-tao-dong-luc-tang-truong-kinh-te-20260811071335-00-html
Tin liên quan


Tin khác
Thúc đẩy triển khai Basel III gắn với bảo đảm an toàn hệ thống ngân hàng Việt Nam
Ứng dụng trí tuệ nhân tạo: Từ đổi mới tư duy lãnh đạo của tổ chức đảng đến nâng cao hiệu quả quản trị doanh nghiệp
Trạng thái đầu tư quốc tế: Kinh nghiệm quốc tế và khuyến nghị triển khai tại Việt Nam

Củng cố niềm tin xã hội - Nguồn lực vô giá để đất nước tiến mạnh trong kỷ nguyên vươn mình của dân tộc (Kỳ 3)

Củng cố niềm tin xã hội - Nguồn lực vô giá để đất nước tiến mạnh trong kỷ nguyên vươn mình của dân tộc (Kỳ 2)

Củng cố niềm tin xã hội - Nguồn lực vô giá để đất nước tiến mạnh trong kỷ nguyên vươn mình của dân tộc (Kỳ 1)
Ứng dụng Mô hình Năm áp lực cạnh tranh của Michael Porter trong quản trị chiến lược các tổ chức tín dụng tại Việt Nam
Triển khai IFRS 9 trong ngân hàng: Kinh nghiệm từ Hồng Kông, Thái Lan, Malaysia và hàm ý đối với Việt Nam
Phát huy vai trò của hệ thống ngân hàng Việt Nam trong hỗ trợ hoạt động xuất - nhập khẩu
Chính sách tiền tệ Trung Quốc trước bài toán cầu yếu, giảm phát và tỷ giá: Hàm ý đối với Việt Nam