Đột phá chuyển đổi số ngân hàng: Dữ liệu làm nền tảng, khách hàng là trung tâm

Nhiều thành tựu chuyển đổi số
Phát biểu tại Hội thảo TS. Nguyễn Quốc Hùng nhấn mạnh, thời gian qua, Việt Nam đã chứng kiến sự bùng nổ của hệ sinh thái dịch vụ tài chính số. Thanh toán không dùng tiền mặt phát triển mạnh mẽ; ngân hàng số trở thành kênh giao dịch chủ đạo; định danh và xác thực điện tử tiến bộ vượt bậc; hợp tác giữa ngân hàng – fintech – các nền tảng số ngày càng sâu rộng; năng lực phân tích dữ liệu, ứng dụng trí tuệ nhân tạo (AI) và học máy được đẩy mạnh trong thẩm định tín dụng, quản lý rủi ro, phòng chống gian lận, tối ưu vận hành và chăm sóc khách hàng đa kênh.
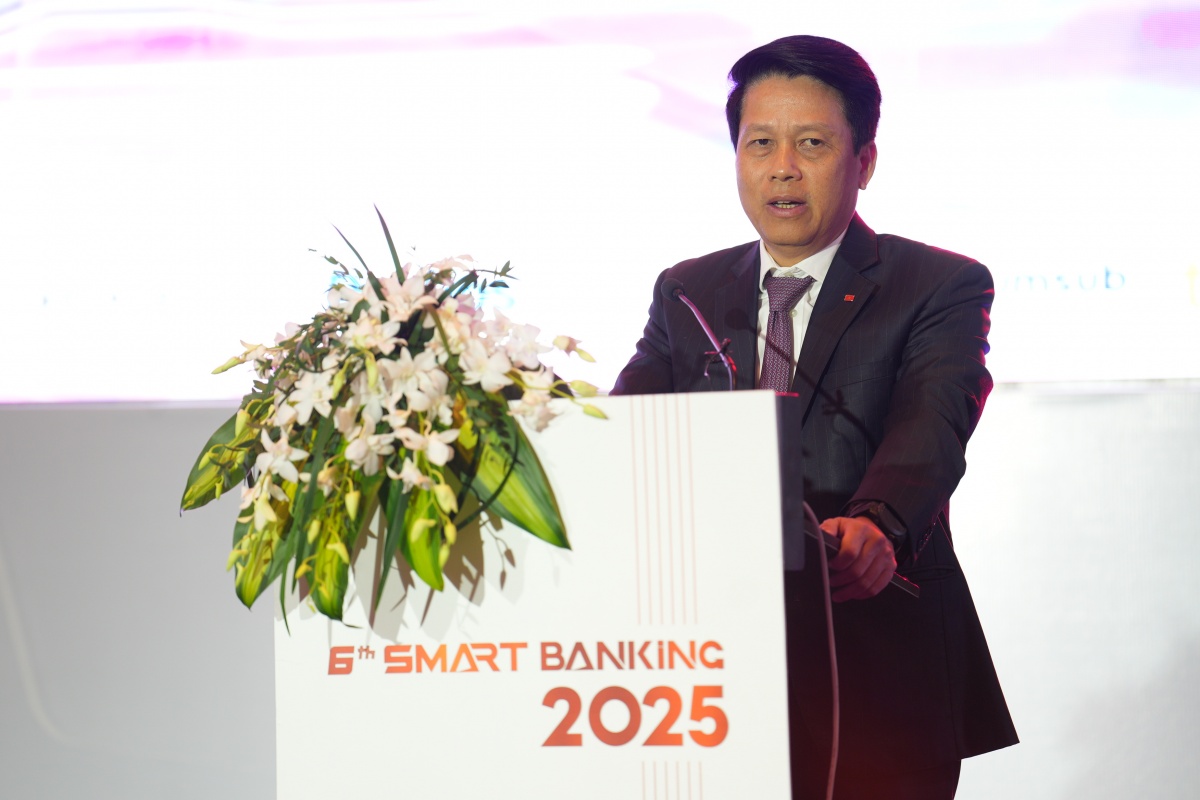 |
| Phó Thống đốc NHNN Phạm Tiến Dũng phát biểu chỉ đạo |
Các TCTD đã chuyển từ số hóa từng quy trình riêng lẻ sang thiết kế lại toàn bộ hành trình khách hàng; từ “sở hữu dữ liệu rời rạc” sang “quản trị dữ liệu như tài sản chiến lược”; từ phản ứng thụ động sang dự báo, chủ động gợi mở nhu cầu. Đến nay, hầu hết dịch vụ ngân hàng cơ bản đã được số hóa trên các kênh điện tử, nhiều ngân hàng ghi nhận trên 95% giao dịch thực hiện qua kênh số. Điển hình như Agribank với tệp khách hàng lớn ở khu vực nông thôn, ghi nhận gần 60 triệu giao dịch số mỗi ngày với tỷ lệ tự động hóa đạt 95%. Hệ sinh thái ngân hàng số ngày càng đa dạng, thông minh, cho phép khách hàng thực hiện trọn vẹn các dịch vụ từ chuyển tiền, thanh toán hóa đơn, gửi tiết kiệm đến vay vốn ngay trên điện thoại di động.
Ở góc độ cơ quan quản lý, Phó Thống đốc NHNN Phạm Tiến Dũng cho biết, NHNN là một trong số ít các bộ, ngành ban hành hệ thống các Thông tư để điều chỉnh toàn bộ quá trình thu thập, tổng hợp, phân tích dữ liệu. Trong ngành Ngân hàng, không có bất kỳ dữ liệu nào được thu thập ngoài khuôn khổ pháp lý này: từ hệ thống báo cáo thống kê, giám sát thông tin tín dụng, hệ thống CIC, phòng chống rửa tiền, đến tất cả các ứng dụng nghiệp vụ đều có Thông tư quy định, làm căn cứ pháp lý cho toàn ngành.
Theo Phó Thống đốc, bên cạnh phương châm “Đúng - Đủ - Sạch - Sống”, dữ liệu còn phải giải quyết được hai vấn đề then chốt. Đó là, khai thác dữ liệu hiệu quả; thứ hai, xây dựng các ứng dụng tốt, tích hợp thông minh, tiện ích và thuận tiện cho người dùng.
Hiện nay, ngành Ngân hàng đã tích hợp sâu với Cơ sở dữ liệu quốc gia về dân cư. NHNN cũng là đơn vị đầu tiên ban hành Thông tư về Open API, cho phép các bên kết nối dữ liệu ngành Ngân hàng.
"Dữ liệu là nền tảng, là tài nguyên quý giá. Tuy nhiên, khách hàng mới là trung tâm. Do đó, trong thời đại số hiện nay, ngành Ngân hàng phải đáp ứng được 3 yếu tố gồm: Tạo nên những ứng dụng tốt, thông minh cho khách hàng; hỗ trợ hiệu quả cho khách hàng; bảo vệ quyền và lợi ích hợp pháp của khách hàng", Phó Thống đốc nhấn mạnh.
Sự phát triển nhanh chóng của chiến lược kinh doanh dựa trên dữ liệu trong ngành Ngân hàng đã tạo ra những lợi ích đáng kể. Cụ thể, các ngân hàng có thể tăng cường việc tiếp cận khách hàng, tạo ra các sản phẩm và dịch vụ có tính cá nhân hóa cao, đồng thời, tối ưu hóa quy trình phát hiện rủi ro và phòng ngừa gian lận, cải thiện quy trình vay và xử lý hồ sơ vay vốn, tăng cường khả năng dự đoán và phân tích thị trường.
Kết quả cho thấy, nhiều ngân hàng lớn đã cắt giảm trên 100 phòng giao dịch nhờ 98% khách hàng chuyển sang kênh số. Tỷ lệ người trưởng thành Việt Nam có tài khoản ngân hàng đã đạt gần 88% – con số nền tảng cho phát triển tài chính bao trùm. Riêng hệ thống thanh toán liên ngân hàng hiện ghi nhận trên 30 triệu giao dịch/ngày với giá trị khoảng 900 nghìn tỷ đồng, tương đương hơn 40 tỷ USD minh chứng rõ rệt cho năng lực hạ tầng số ngành ngân hàng.
Song, Phó Thống đốc lưu ý bài toán không chỉ là có dữ liệu, mà là phải khai thác dữ liệu hiệu quả. Dù đã có cơ sở dữ liệu căn cước công dân đầy đủ nhưng một số thủ tục vẫn đòi hỏi xác nhận thủ công, cho thấy việc liên thông, kết nối và tận dụng dữ liệu cần được đẩy mạnh hơn nữa.
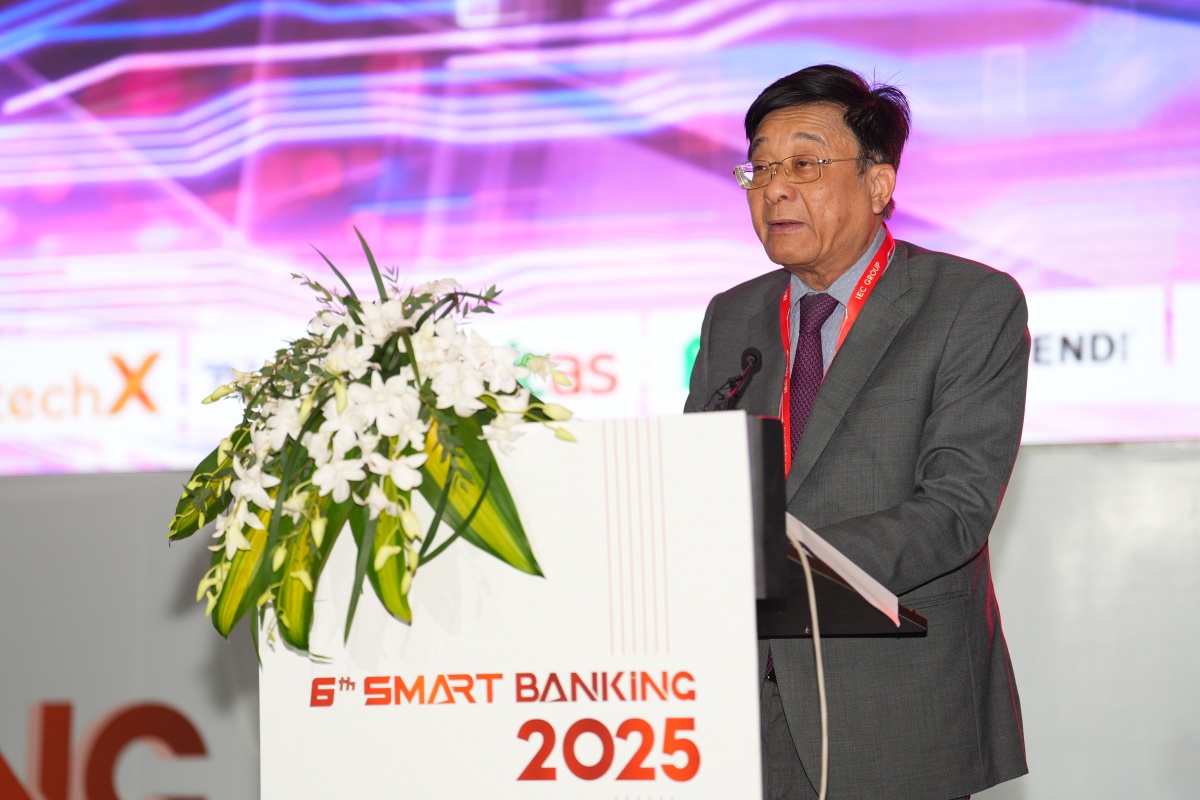 |
| Phó Chủ tịch kiêm Tổng thư ký Hiệp hội Ngân hàng ông Nguyễn Quốc Hùng |
Thách thức đa chiều và yêu cầu đổi mới tư duy quản trị
Theo TS. Nguyễn Quốc Hùng, để đạt được những “đột phá” thực sự trong năm 2025 và giai đoạn tiếp theo, ngành Ngân hàng cần đồng thời giải quyết nhiều bài toán: chuẩn hóa, làm sạch dữ liệu trên toàn hệ thống; xây dựng kiến trúc dữ liệu hợp nhất, tránh chồng chéo giải pháp; thiết lập khung quản trị dữ liệu toàn diện về bảo mật, quyền riêng tư và đạo đức sử dụng; tăng cường khả năng liên thông dữ liệu có kiểm soát giữa ngân hàng và các nền tảng định danh, dữ liệu dân cư, doanh nghiệp, thương mại điện tử, bảo hiểm, viễn thông; nâng cao năng lực phân tích thời gian thực phục vụ ra quyết định tức thời trong cấp tín dụng, quản lý rủi ro và giám sát gian lận.
Ông Hùng đặc biệt lưu ý, nguyên tắc “khách hàng là trung tâm” phải được thể hiện trong giá trị, trải nghiệm, an toàn và niềm tin – không chỉ dừng lại ở khẩu hiệu. Chiến lược kinh doanh dựa trên dữ liệu giúp ngân hàng cá nhân hóa sản phẩm, tối ưu quy trình phát hiện rủi ro, phòng ngừa gian lận, cải thiện xử lý hồ sơ vay vốn, nâng cao khả năng dự báo thị trường.
Liên quan đến vấn đề này, Phó Thống đốc Phạm Tiến Dũng cho rằng, khách hàng là trung tâm không chỉ ở trải nghiệm mà còn ở việc bảo vệ an toàn và quyền lợi hợp pháp. Nhiều ngân hàng đã cho phép khách hàng chủ động khóa thẻ, giới hạn hạn mức giao dịch, tạm ngưng thanh toán trực tiếp trên ứng dụng – thay vì phải chờ kết nối call center. Đây là những bước tiến cụ thể, thiết thực để bảo vệ khách hàng trong bối cảnh rủi ro gian lận, lừa đảo ngày càng tinh vi.
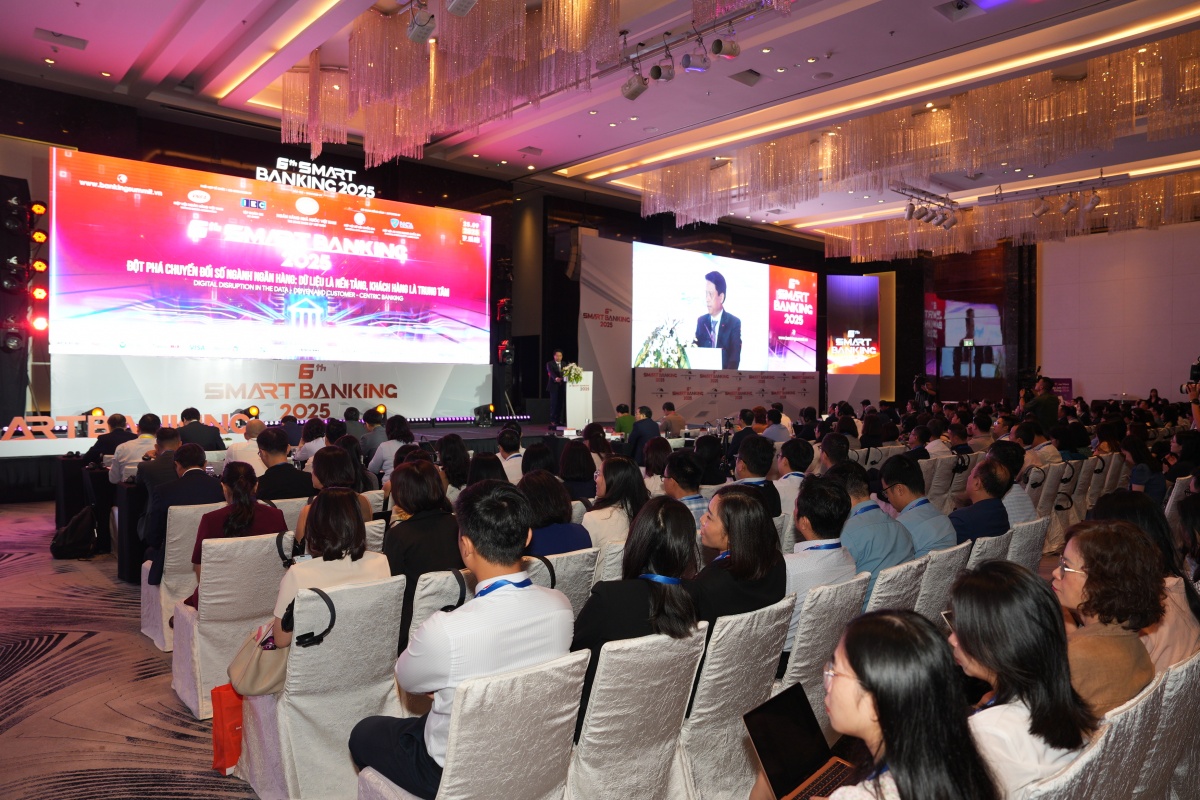 |
| Quang cảnh Sự kiện |
Để thực sự lấy khách hàng làm trung tâm, theo Phó Thống đốc Phạm Tiến Dũng ngân hàng cần phát triển ứng dụng thông minh, tích hợp cao độ, kết nối trực tiếp với cơ sở dữ liệu quốc gia về dân cư. Việc cho phép khách hàng mở tài khoản qua VNeID là bước tiến lớn, nhưng để đạt được điều này đòi hỏi hệ thống của ngân hàng và Bộ Công an phải tích hợp chặt chẽ, đây cũng một quá trình không hề đơn giản.
Đến thời điểm này nhiều TCTD đã cho phép khách hàng mở tài khoản thanh toán dựa trên xác thực dữ liệu dân cư, định danh bằng căn cước công dân gắn chip hoặc ứng dụng VNeID, làm sạch thông tin khách hàng qua Cơ sở dữ liệu quốc gia về dân cư, tối ưu quy trình cho vay bằng chấm điểm tín dụng và xác thực đa chiều. Tính đến 13/6/2025, ngành Ngân hàng đã có hơn 117 triệu hồ sơ khách hàng cá nhân được đối chiếu sinh trắc học qua CCCD gắn chip hoặc VNeID (gần 100% tài khoản thanh toán cá nhân có giao dịch trên kênh số); hơn 927 nghìn hồ sơ khách hàng tổ chức được đối chiếu (hơn 70% tổng tài khoản thanh toán tổ chức có giao dịch trên kênh số). CIC phối hợp với C06 – Bộ Công an hoàn thành 6 đợt làm sạch dữ liệu với khoảng 57 triệu lượt hồ sơ. 63 TCTD triển khai ứng dụng thẻ CCCD gắn chip tại quầy; 57 TCTD và 39 tổ chức trung gian thanh toán triển khai trên mobile app; 32 TCTD và 15 tổ chức trung gian thanh toán đang áp dụng VneID.
Theo TS. Hùng, “Dữ liệu là nền tảng – Khách hàng là trung tâm” không chỉ là việc triển khai thêm vài hệ thống công nghệ, mà là sự dịch chuyển căn bản trong tư duy quản trị từ quản lý chức năng sang quản lý theo quy trình; từ báo cáo hậu kiểm sang phân tích dự báo; từ đo lường cục bộ sang tối ưu hóa tổng thể giá trị vòng đời khách hàng; từ “thu thập càng nhiều dữ liệu càng tốt” sang “dữ liệu đúng – sạch – được phép – có mục đích rõ ràng – tạo giá trị thực sự”.
Ngành Ngân hàng đang đi tiếp trong bối cảnh vừa nhiều cơ hội, vừa không ít áp lực. Cơ hội đến từ quy mô thị trường số ngày càng mở rộng; nhu cầu dịch vụ tài chính thông minh, liền mạch, cá nhân hóa sâu của người dân và doanh nghiệp; tiến bộ của AI tạo sinh, phân tích nâng cao, điện toán đám mây, bảo mật định danh sinh trắc học; cùng sự đồng hành tích cực của cơ quan quản lý trong hoàn thiện khung pháp lý số.
Ngược lại, áp lực đến từ cạnh tranh gay gắt của các tổ chức phi truyền thống; kỳ vọng khách hàng tăng nhanh hơn chu kỳ đầu tư hạ tầng; rủi ro an ninh mạng tinh vi; yêu cầu tuân thủ về phòng chống rửa tiền, bảo vệ dữ liệu cá nhân, quản trị mô hình AI minh bạch; khoảng cách kỹ năng số và tổng hợp giữa công nghệ, dữ liệu, nghiệp vụ.
Một xu hướng quan trọng khác là open banking – ngân hàng mở. NHNN đã ban hành Thông tư về Open API cho phép các bên thứ ba kết nối dịch vụ ngân hàng an toàn, học hỏi từ kinh nghiệm châu Âu với PSD2, PSD3 trong đó các bên buộc phải chia sẻ dữ liệu nhưng vẫn đảm bảo an toàn và quyền riêng tư. Đây là bước tiến quan trọng để ngân hàng Việt Nam tiến tới cung cấp dịch vụ đa dạng, tiện ích, giúp khách hàng có thể sử dụng dịch vụ ngân hàng ngay cả từ ứng dụng hàng không, chứng khoán hay các nền tảng khác.
Chủ đề Smart Banking 2025 vì vậy không chỉ bàn về công nghệ, mà nhấn mạnh sự kết hợp hài hòa giữa Chiến lược – Dữ liệu – Công nghệ – Con người, đặt trên nền tảng quản trị rủi ro và tuân thủ chủ động. Đây là hướng đi nhằm xây dựng một hệ sinh thái ngân hàng số bền vững: đổi mới nhưng an toàn, nhanh nhưng chuẩn mực, cá nhân hóa nhưng vẫn bảo vệ quyền riêng tư, mở kết nối nhưng kiểm soát chặt chẽ rủi ro hệ thống.
Tin liên quan


Tin khác

Mastercard khai trương Trung tâm Xuất sắc về Đổi mới sáng tạo

Làn sóng tinh giản nhân sự ngân hàng: Giảm việc cũ, tăng nhu cầu kỹ năng mới
SACOMBANK từ nội lực công nghệ đến bứt phá thanh toán số

AI trong ngân hàng phải tuân thủ những quy định gì?

NAPAS đã xử lý 12,4 tỷ giao dịch trong 10 tháng, tăng gần 32% so với cùng kỳ năm 2025

Thanh toán QR xuyên biên giới trước yêu cầu mở rộng thị trường
Từ Việt Nam ra thế giới: Cake ghi dấu ấn tại giải thưởng ngân hàng toàn cầu với mô hình AI-First


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay