FiinRatings xếp hạng tín nhiệm dài hạn Nam A Bank ở mức “A-” với Triển vọng “Ổn định”

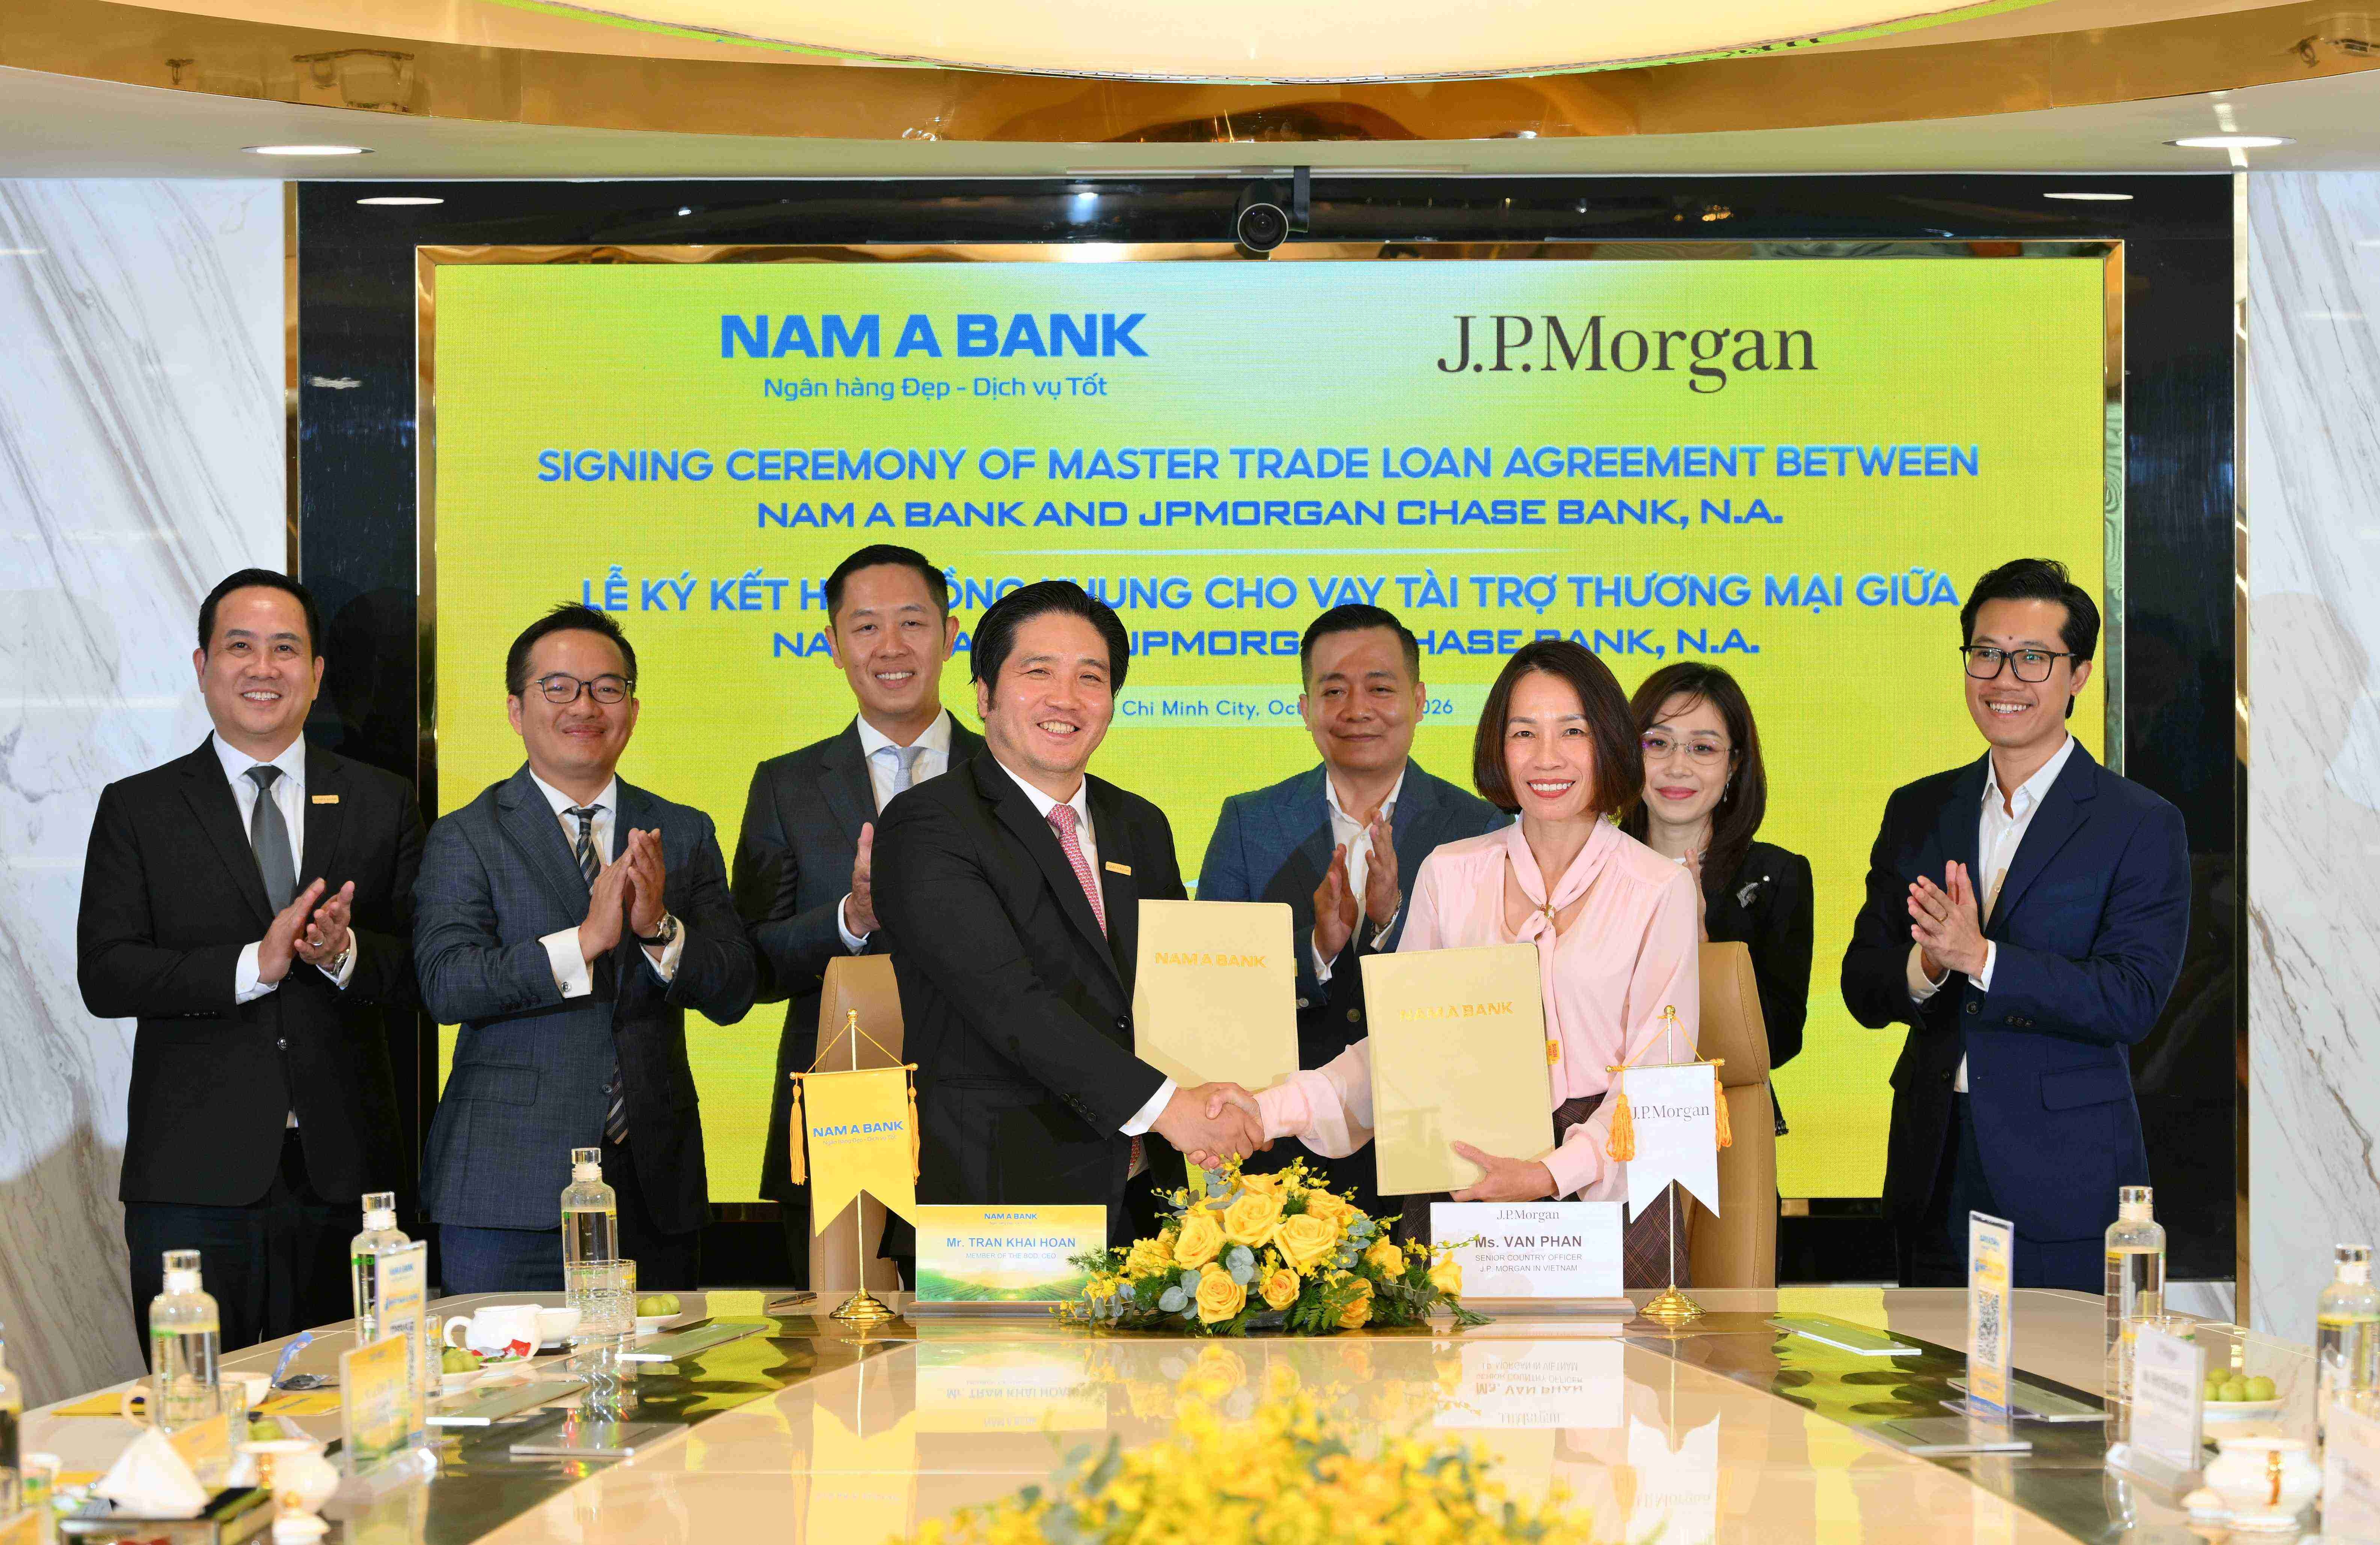
| Khai mở thị trường vốn xanh quốc tế thúc đẩy phát triển bền vững và tài chính toàn diện |
Mức xếp hạng này của FiinRatings phản ánh kỳ vọng hồ sơ tín dụng của Ngân hàng được duy trì ổn định trong 12-24 tháng tới, được đánh giá dựa trên các yếu tố bao gồm: nhờ vào lợi thế về tăng trưởng quy mô, hiệu quả sinh lời đang trên đà cải thiện giúp hỗ trợ bộ đệm vốn và thanh khoản phù hợp với quy mô hoạt động của ngân hàng cũng như các yếu tố khác theo phương pháp và tiêu chí xếp hạng tín nhiệm của FiinRatings.
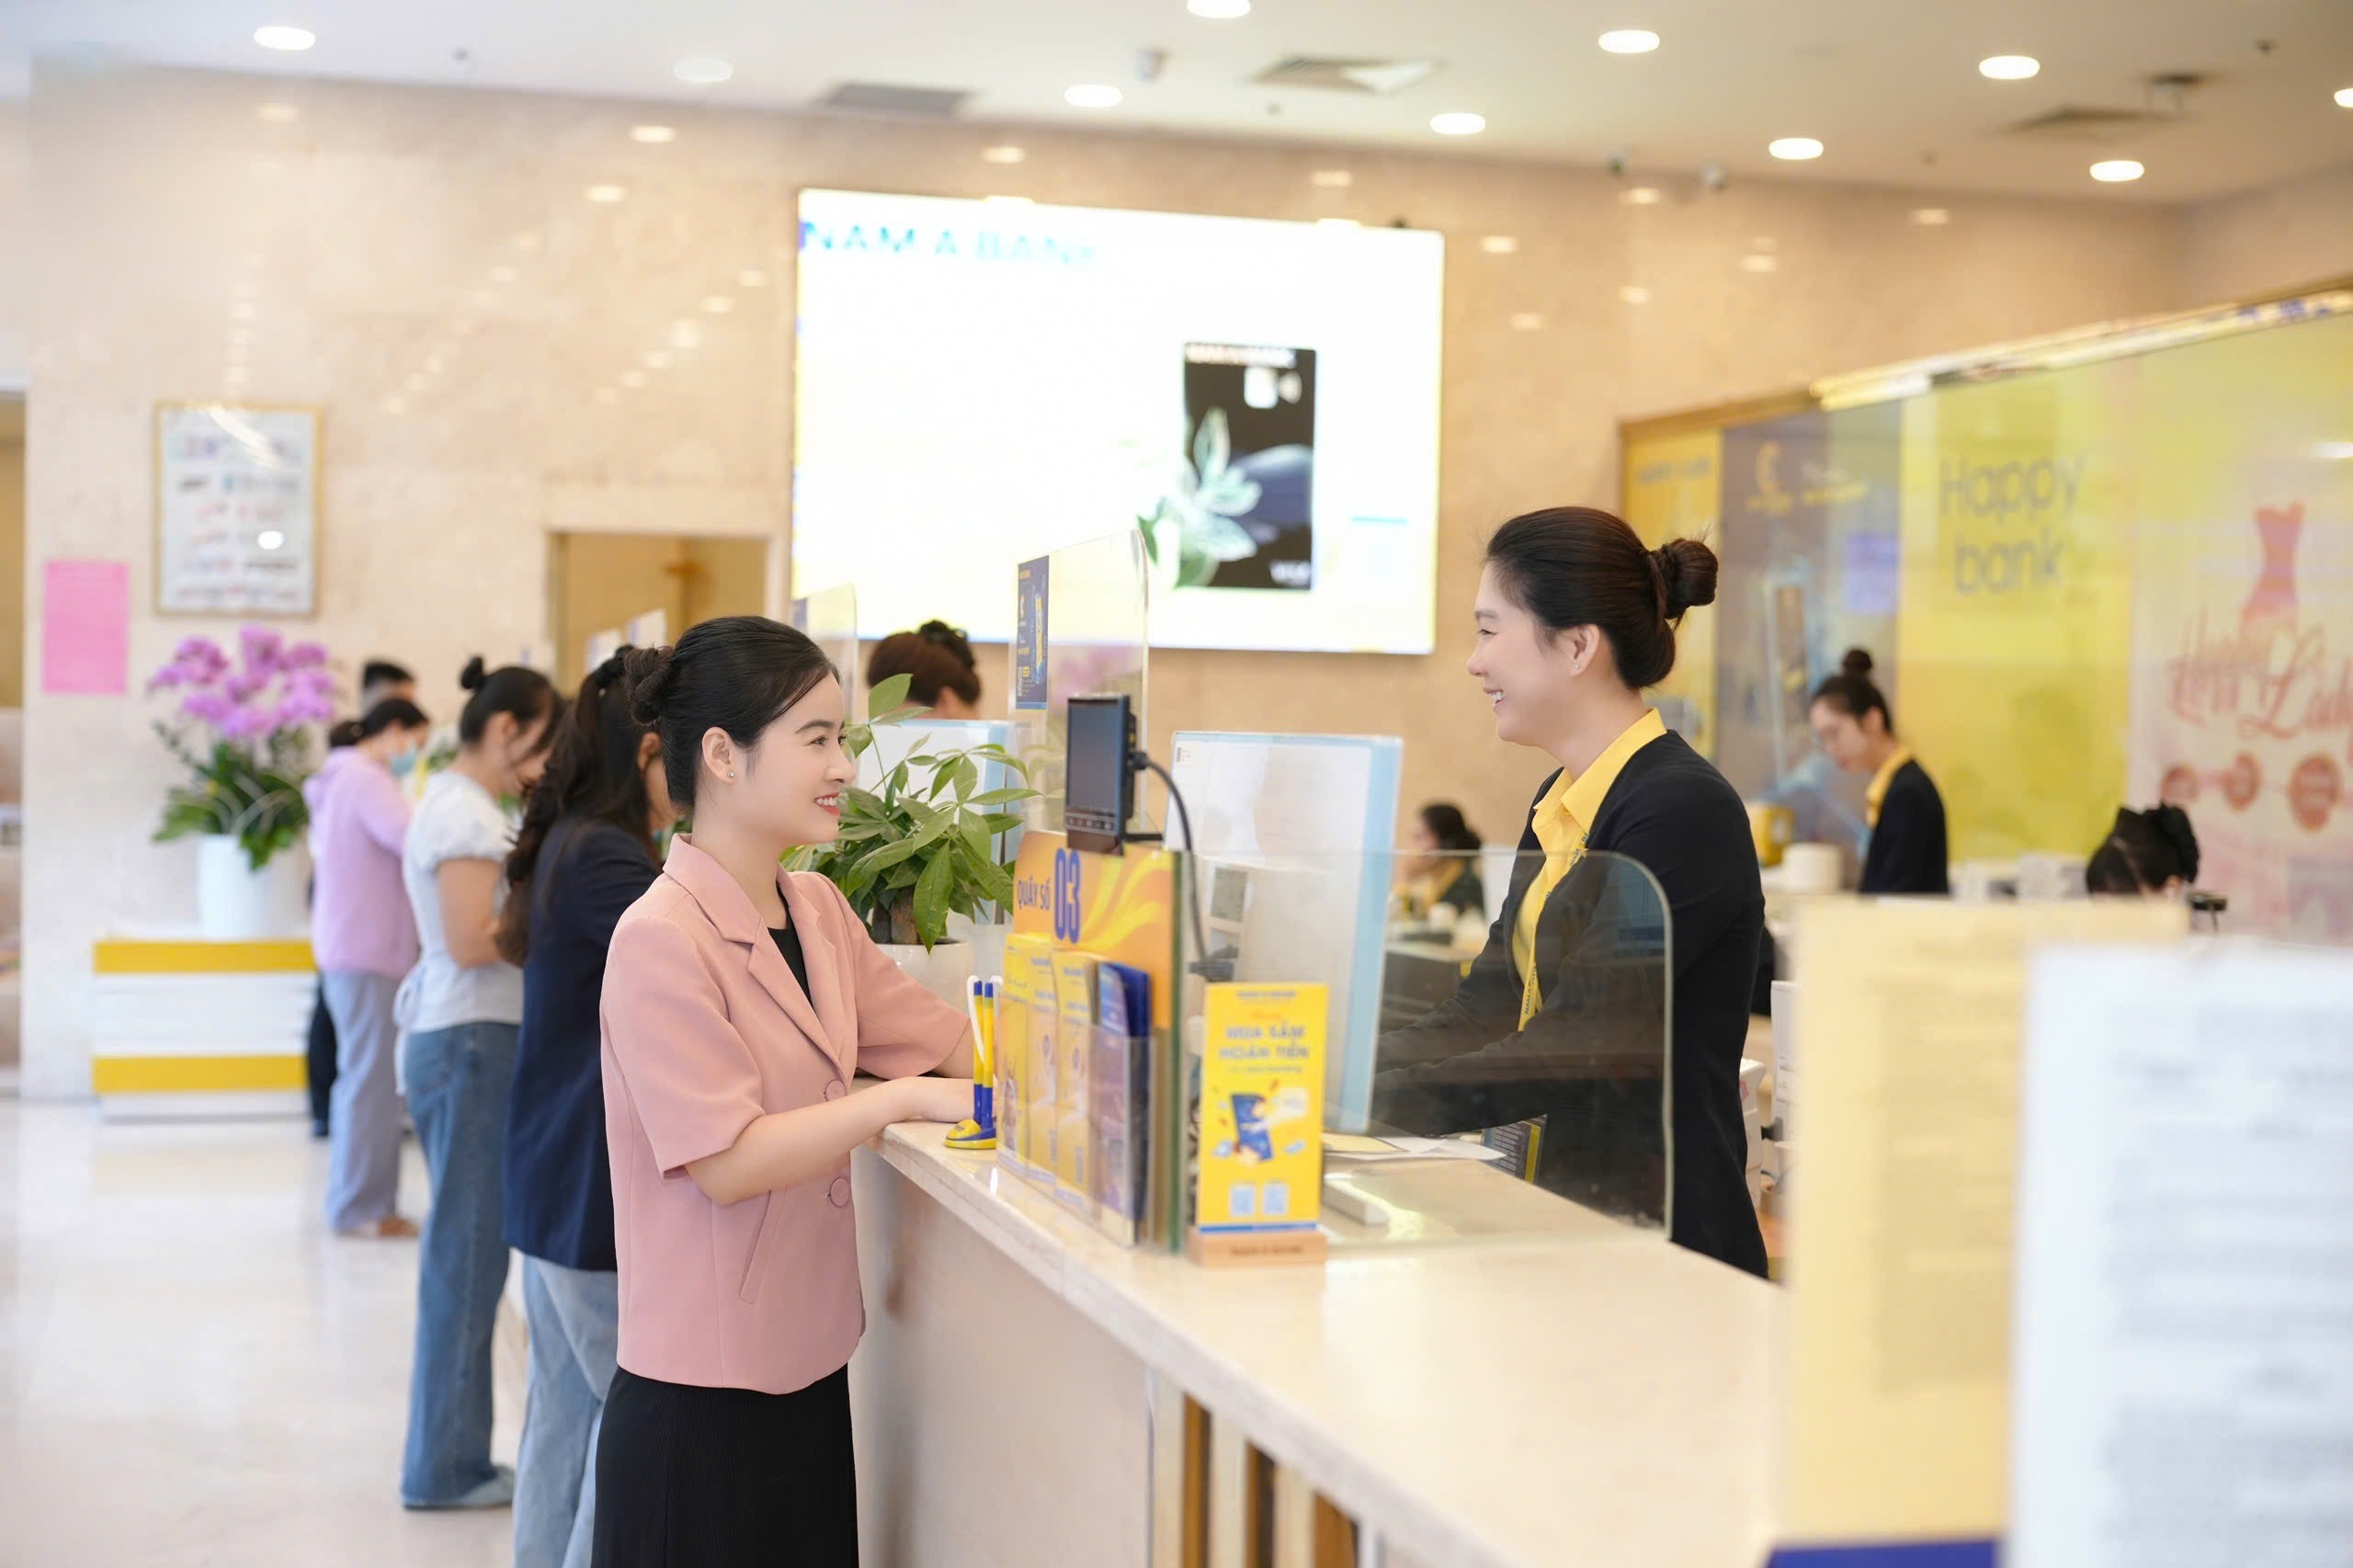 |
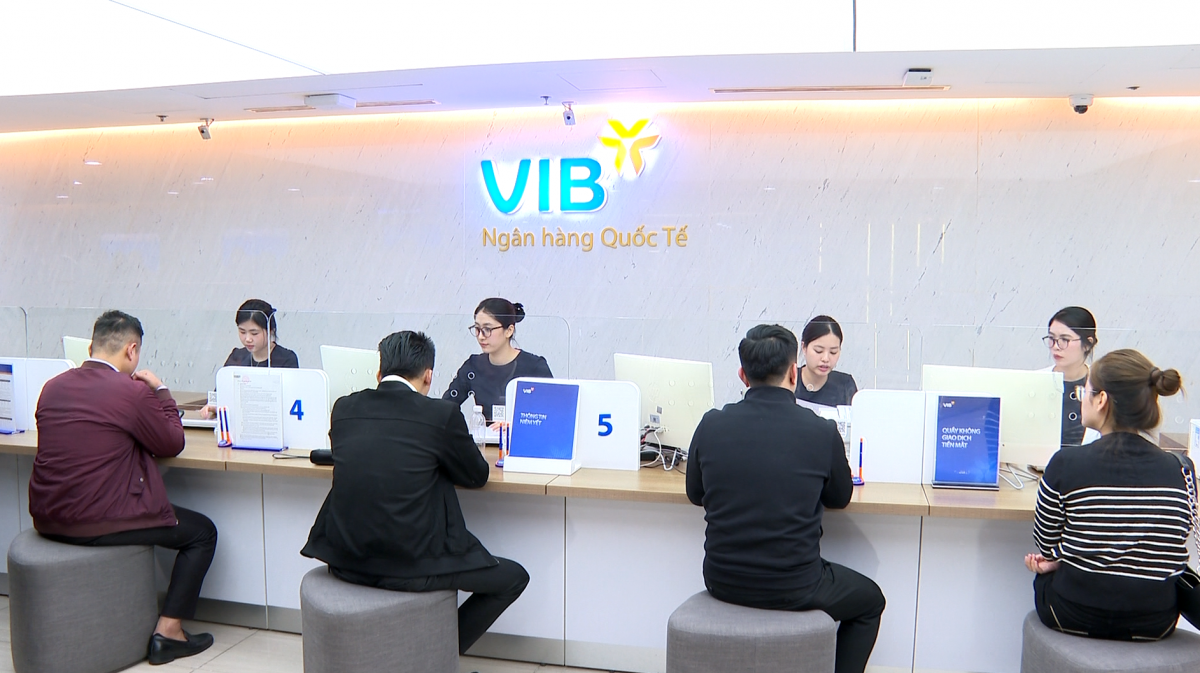
| Khách hàng giao dịch tại Nam A Bank |
FiinRatings đánh giá vị thế kinh doanh của Nam A Bank ở mức “Phù hợp”, phản ánh sự cải thiện đáng kể về quy mô và mức độ đa dạng hóa hoạt động trong những năm gần đây, dù vẫn thuộc nhóm ngân hàng tư nhân quy mô trung bình ở Việt Nam.
Tính đến ngày 30/6/2025, Ngân hàng tiếp tục ghi nhận xu hướng tăng về thị phần, với tổng tài sản đạt 1,5% (xếp thứ 17 trên 30 ngân hàng đang hoạt động), tiền gửi khách hàng đạt 1,4% (xếp thứ 15/30) và dư nợ cho vay đạt 1,3% (xếp thứ 17/30).
Mức độ ổn định kinh doanh của Nam A Bank được duy trì nhờ vào những yếu tố then chốt như việc Ngân hàng sở hữu cơ sở khách hàng cá nhân gắn bó, đóng vai trò chủ lực trong huy động vốn, với tỷ lệ tiền gửi có kỳ hạn từ nhóm này ở mức cao, giúp tạo “đệm vốn” an toàn và giảm phụ thuộc vào nguồn vốn bán buôn.
Tốc độ tăng trưởng kép hàng năm (CAGR) của tiền gửi khách hàng trong giai đoạn 2020-2024 đạt 8,9%, và riêng 6 tháng đầu năm 2025 tăng 24,4% so với cuối năm 2024, lên mức kỷ lục 196,9 nghìn tỷ đồng.
Về mạng lưới, tính đến 31/12/2024, Nam A Bank có 148 chi nhánh/ phòng giao dịch và 125 điểm giao dịch tự động OneBank trên toàn quốc, tạo nền tảng phục vụ ổn định cho các thị trường trọng điểm.
Ngoài ra, chính sách tín dụng của Ngân hàng đang dịch chuyển dần để hướng đến các ngành nghề thiết yếu và ít nhạy cảm với biến động kinh tế, như sản xuất, xuất khẩu, xây dựng hạ tầng và khởi nghiệp, giúp giảm thiểu rủi ro chu kỳ.
Nam A Bank cũng đang mở rộng và phát triển chuỗi tín dụng gắn với chuỗi giá trị, đồng thời tăng trưởng mạnh tệp khách hàng SME và cá nhân thông qua các gói tín dụng chuyên biệt, kết hợp định hướng “Xanh” và “Số” nhằm duy trì tăng trưởng tín dụng bền vững.
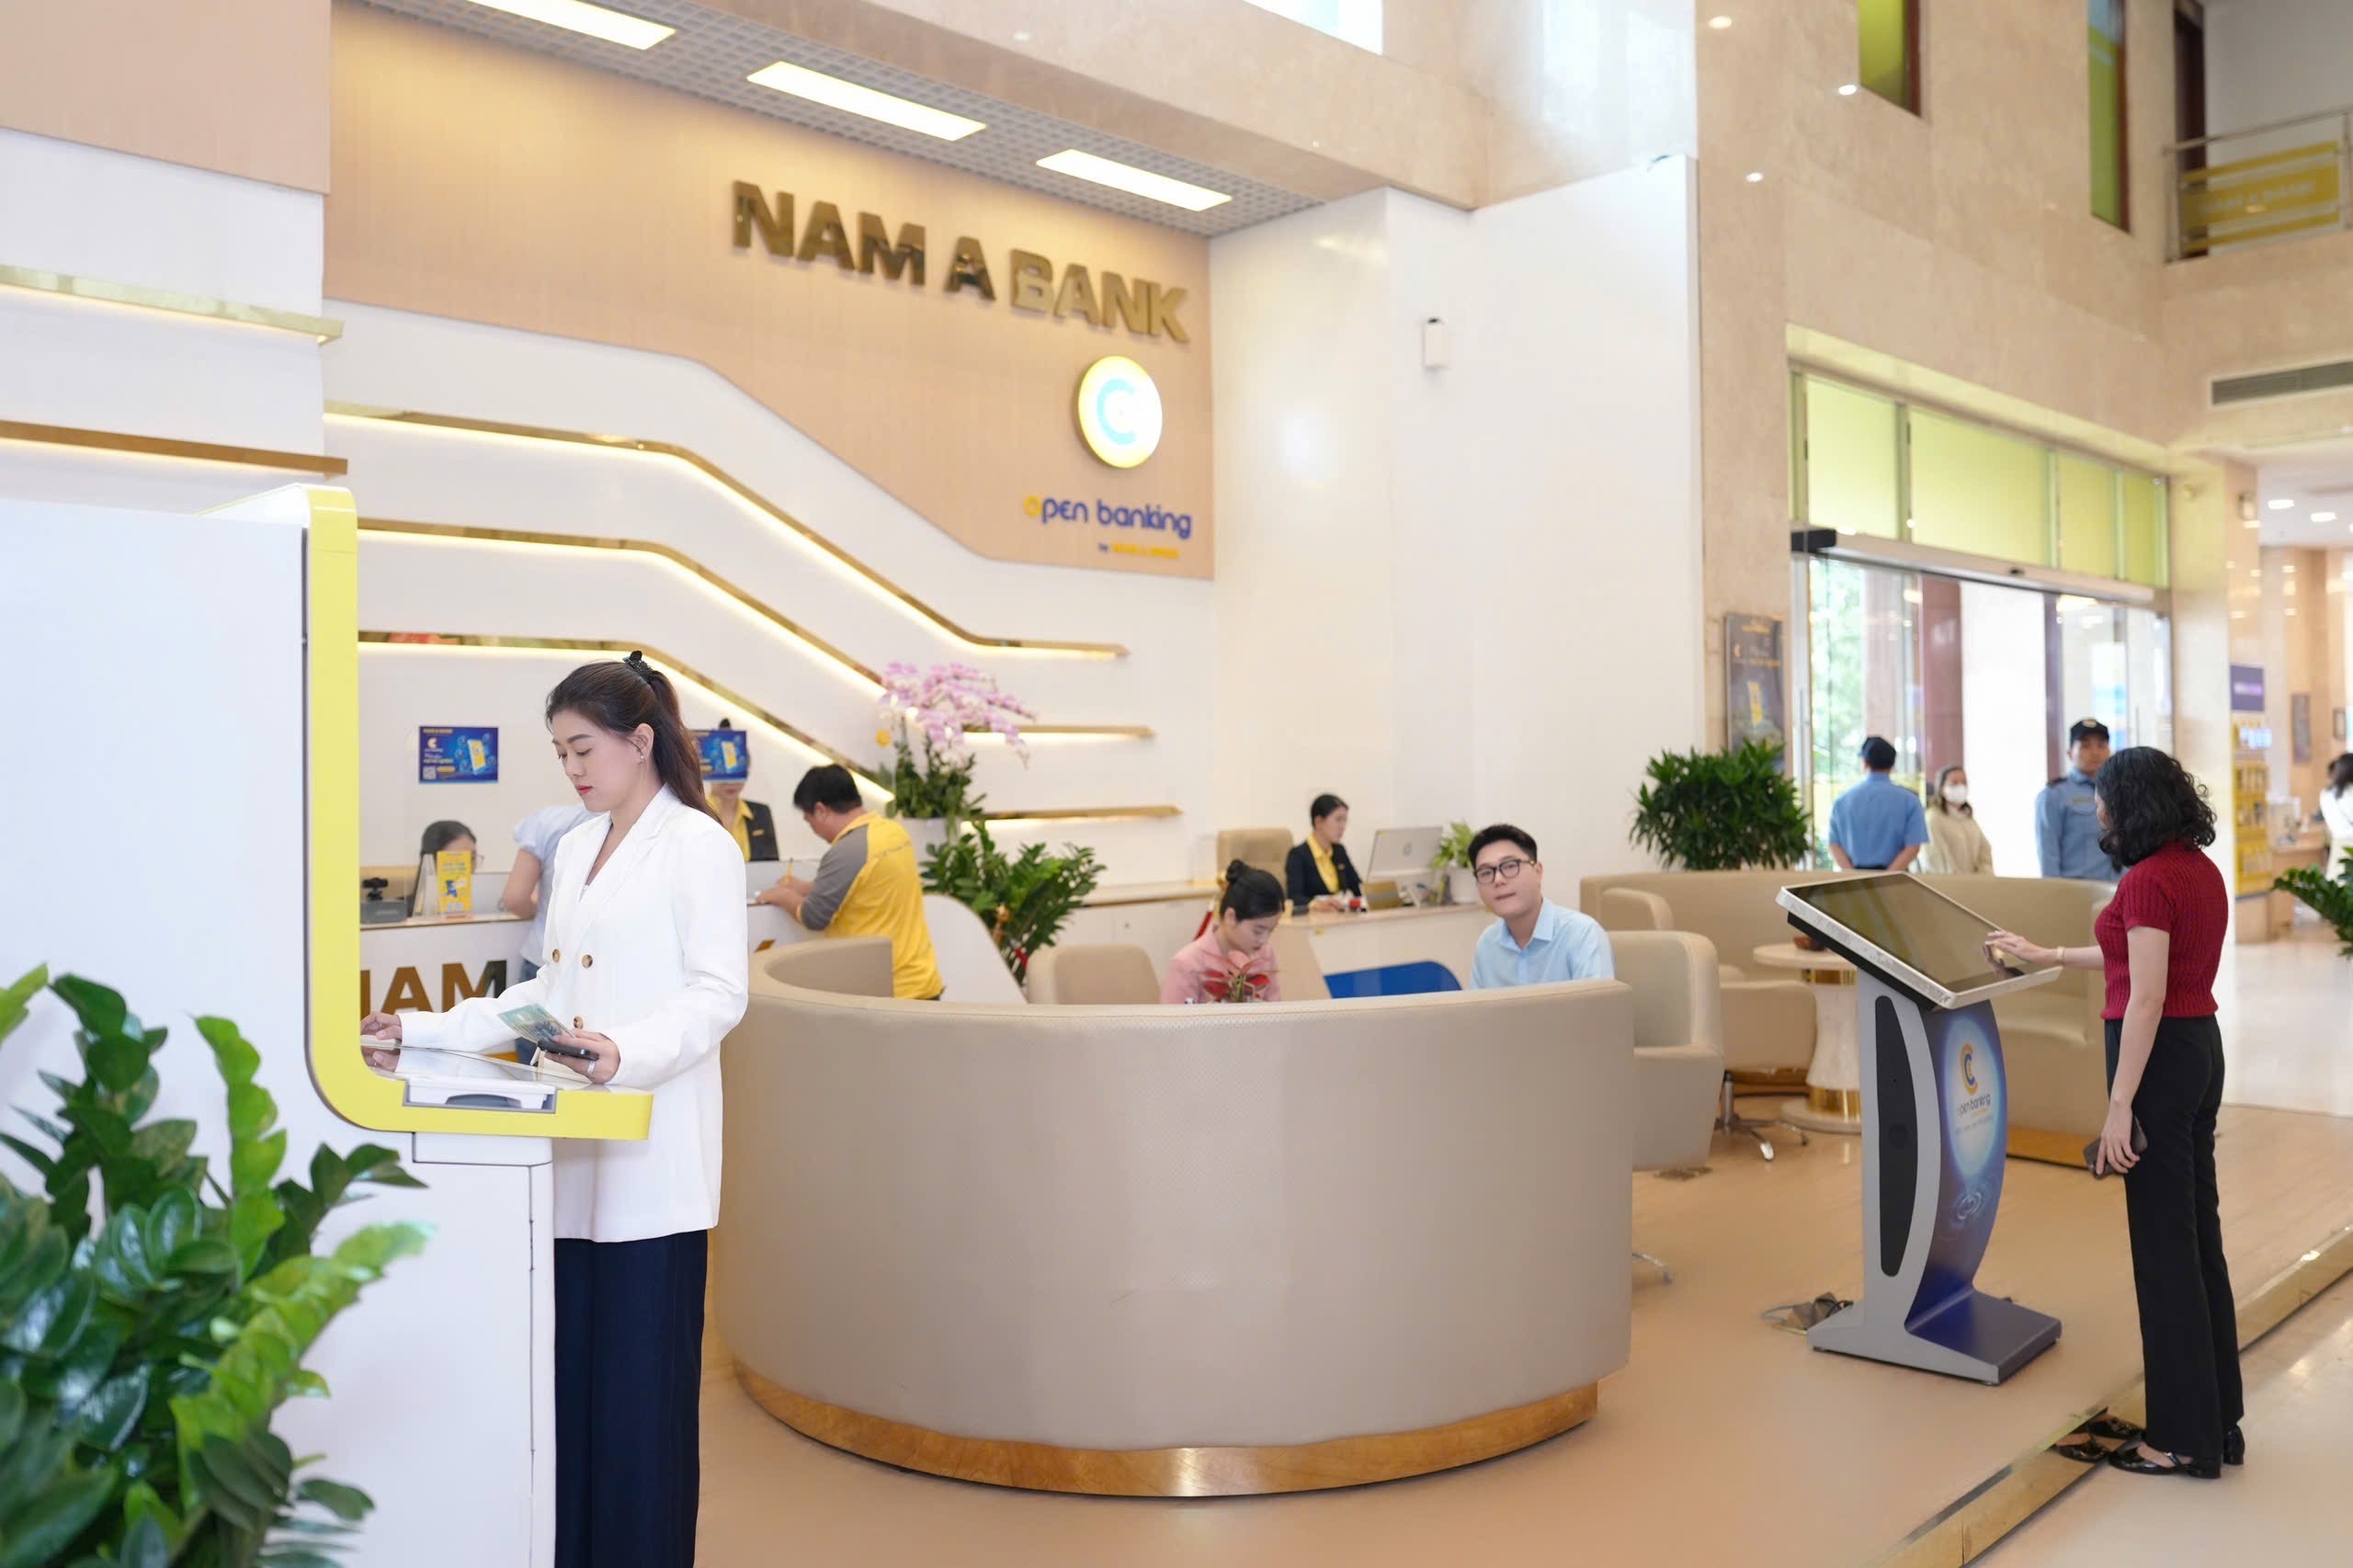 |
| Không gian giao dịch hiện đại, ứng dụng công nghệ cao của Nam A Bank |
Mức độ đa dạng hóa hoạt động của Nam A Bank được đánh giá ở mức “Phù hợp”, phản ánh qua tỷ trọng thu nhập hoạt động dịch vụ trong tổng thu nhập hoạt động đạt 5,5%, thấp hơn mức trung vị ngành khoảng 7,6% theo số liệu 4 quý gần nhất tính đến cuối quý 2/2025.
Tuy vậy, Ngân hàng đã cho thấy sự cải thiện đáng kể từ năm 2022, khi tỷ trọng thu nhập ngoài lãi (bao gồm cả thu nhập từ hoạt động dịch vụ) trong tổng thu nhập hoạt động tăng lên 15% trong nửa đầu năm 2025 (số liệu cả năm 2024: 12%, 2023: 13%).
Trong giai đoạn 2025-2026, Nam A Bank định hướng mở rộng mạnh mẽ dựa trên phát triển hệ sinh thái dịch vụ số, tăng cường hợp tác đối tác và bán chéo các sản phẩm như bảo hiểm, đầu tư, tư vấn tài chính để đa dạng hóa nguồn thu phi tín dụng.
Bên cạnh đó, ngân hàng cũng hướng tới mở rộng hoạt động ngoại hối, dịch vụ cho kiều bào và doanh nghiệp xuất khẩu, cũng như gia tăng dịch vụ thanh toán để củng cố nền tảng tăng trưởng dài hạn. Tuy nhiên, những nỗ lực này cần thêm thời gian để tạo ra thay đổi rõ rệt trong cơ cấu thu nhập tổng thể
FiinRatings đánh giá Hồ sơ vốn và Khả năng sinh lời của NAB ở mức ‘Phù hợp’, phản ánh bộ đệm vốn của Nam A Bank đang có sự cải thiện nhưng vẫn có tỷ trọng vốn cấp 2 và mức đòn bẩy cao hơn trung vị ngành, trong khi hiệu quả sinh lời duy trì ổn định trên trung vị ngành nhờ kiểm soát chi phí vốn, tối ưu danh mục tín dụng và nâng cao hiệu quả hoạt động của Ngân hàng.
Tỷ lệ an toàn vốn (CAR) của Ngân hàng đã được cải thiện đáng kể trong hai năm gần đây, đạt 12,7% cuối năm 2024 (cao hơn trung vị ngành ở mức 11,8%), với tỷ lệ vốn cấp 1/tổng vốn hợp lệ đạt 65% so với mức 88% của hệ thống.
Tỷ trọng của vốn cấp 1 trong tổng nguồn vốn được kỳ vọng sẽ cải thiện dựa trên kế hoạch tăng vốn điều lệ của Ngân hàng từ 13,7 nghìn tỷ lên hơn 18 nghìn tỷ đồng (bao gồm việc phát hành hơn 343 triệu cổ phiếu thưởng cho cổ đông hiện hữu theo tỷ lệ 100:25 từ nguồn lợi nhuận giữ lại và 85 triệu cổ phiếu ESOP) trong năm 2025.
Nam A Bank thể hiện khả năng sinh lời tốt hơn so với trung bình ngành, với biên lãi ròng (NIM) tăng từ 3,1% lên 3,6% trong giai đoạn 2020-2024, cao hơn mức tăng của ngành (2,8% lên 3,3%). Tỷ suất lợi nhuận trên tổng tài sản (ROA) của Ngân hàng cũng tăng từ 0,7% lên 1,6%, vượt mức 0,7% lên 1,3% của trung bình ngành trong cùng giai đoạn.
Tính đến nửa đầu năm 2025, NIM và ROA của Ngân hàng (tính theo số liệu 4 quý gần nhất) đạt 3,3% và 1,5%, đều cao hơn trung vị ngành (3,2% và 1,4%). Bên cạnh đó, việc kiểm soát tốt chi phí hoạt động đã giúp tỷ lệ chi phí trên thu nhập (CIR) của Ngân hàng giảm dần từ 47,6% trong năm 2022 xuống 44% trong năm 2024, và vẫn tiếp tục xu hướng giảm trong quý 2/2025.
Trong kịch bản dự phóng, FiinRatings kỳ vọng tỷ lệ CIR của Nam A Bank sẽ có xu hướng cải thiện và duy trì ổn định quanh mức 42-43% trong giai đoạn 2025-2026, khi Ngân hàng tiếp tục tối ưu hóa vận hành thông qua chuyển đổi số và các khoản đầu tư bước đầu phát huy hiệu quả.
Mức NIM của Ngân hàng được dự kiến duy trì quanh 3,5-3,6%, với ROA ổn định quanh mức 1,5% nhờ vào những nỗ lực tăng trưởng tín dụng, tối ưu vận hành và mở rộng thu nhập ngoài lãi.
Tin liên quan
Tin khác

Linh hoạt công cụ điều hành giải bài toán đa mục tiêu
WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng

Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế

Giải pháp để doanh nghiệp nhỏ và vừa rộng cửa tiếp cận vốn

Củng cố niềm tin, xây nền tảng dài hạn cho thị trường trái phiếu doanh nghiệp

Lãi suất năm 2027: Những yếu tố nào quyết định dư địa giảm?

Sáng 12/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.623 đồng