Gia tăng độ phủ sóng, thúc đẩy tài chính toàn diện

 | Chiến lược tài chính toàn diện: Ngân hàng đóng vai trò quan trọng |
| Chuyển đổi số để thực hiện chiến lược tài chính toàn diện |
 |
| Đi đôi với mở thêm chi nhánh, nhà băng cần phát triển và đa dạng hoá các kênh phân phối điện tử |
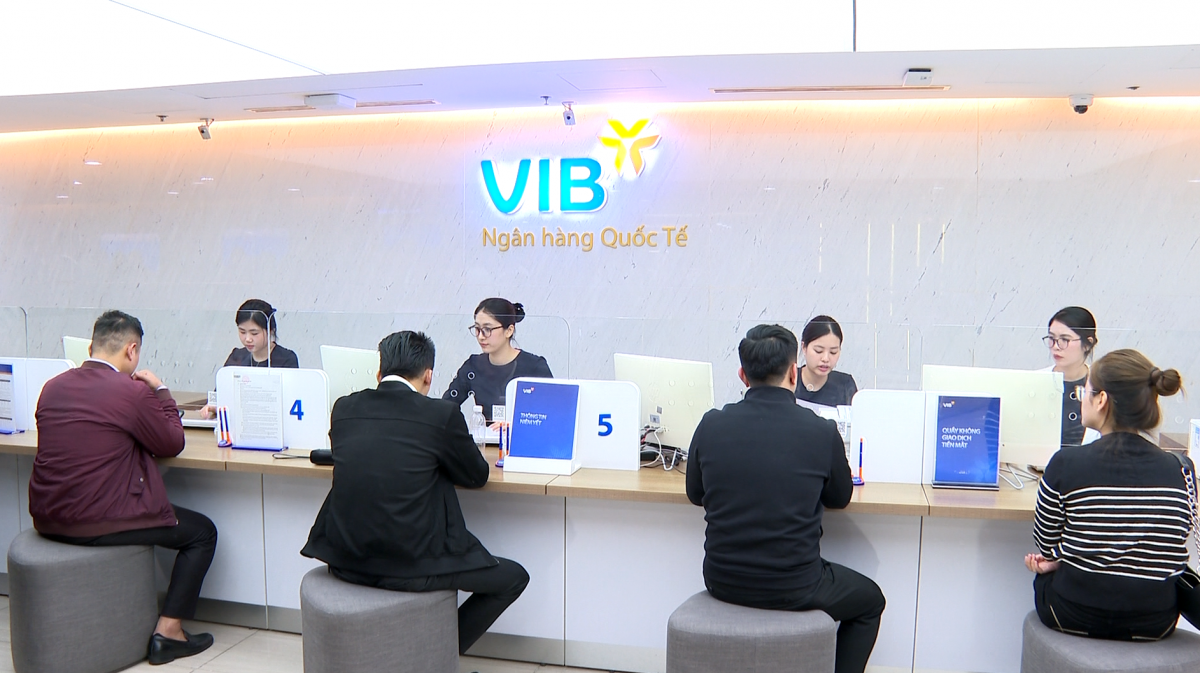
Gần đây, nhiều ngân hàng liên tục được NHNN cấp phép mở thêm chi nhánh, phòng giao dịch. Như Techcombank được chấp thuận thành lập thêm 4 chi nhánh tại khu vực Hà Nội; Bac A Bank được mở thêm 5 chi nhánh tại Bắc Ninh, Nam Định, TP. Hồ Chí Minh, Hà Nội và 4 phòng giao dịch tại các tỉnh Ninh Bình, Bình Dương, Bà Rịa - Vũng Tàu, Khánh Hoà. VietBank được mở thêm 5 chi nhánh tại Quảng Ninh, Quảng Nam, Kiên Giang, Đồng Tháp, Bình Định; SeABank mở mới 5 chi nhánh và 4 phòng giao dịch, nâng mạng lưới hoạt động lên 176 điểm trên toàn quốc. Trước đó đầu tháng 2, VietCapital Bank mở thêm 5 chi nhánh và 12 phòng giao dịch...
Mặc dù, ngân hàng số đang là xu hướng trong tương lai, nhưng việc nhiều ngân hàng không ngừng mở rộng độ phủ của mình tại các địa phương cho thấy việc tiếp cận khách hàng một cách trực tiếp vẫn được nhà băng chú trọng.
Theo chuyên gia, việc các ngân hàng vẫn tiếp tục có kế hoạch mở rộng thêm độ phủ sóng của mình xuất phát từ tâm lý và thói quen của đa số người dân. Thực tế, rất nhiều ATM hiện nay được đặt trong các phòng giao dịch của ngân hàng, người dân hoàn toàn có thể thao tác một số tính năng giao dịch phổ biến và đơn giản như rút/chuyển tiền liên ngân hàng nhưng theo thói quen, họ vẫn tiến tới quầy giao dịch trực tiếp.
Một chuyên gia chia sẻ, dù đã có những bước phát triển rất khả quan về tình hình thanh toán không dùng tiền mặt ở Việt Nam những năm gần đây, nhưng vẫn phải thừa nhận rằng Việt Nam vẫn là một nền kinh tế có giao dịch tiền mặt rất lớn. Thêm vào đó, thu nhập bình quân đầu người của Việt Nam cũng còn chưa thật sự cao, hiện gần 2.800 USD/người trong khi ngưỡng thu nhập bình quân của các quốc gia có thu nhập trung bình cao năm 2019 là 3.996 USD/người. Với mức thu nhập chưa cao, người dân không có nhiều lựa chọn nên sẽ rút tiền mặt ra chi tiêu, đó là thói quen, và khiến các ngân hàng vẫn cần đầu tư mở thêm chi nhánh, phòng giao dịch.
Bên cạnh đó, “ở những nơi có tỷ lệ người dân sử dụng internet và điện thoại để xử lý giao dịch thấp, sự hiện diện vật lý bằng các phòng giao dịch/chi nhánh vẫn được nhiều ngân hàng chú trọng. Cùng với đó là nâng cao chất lượng dịch vụ, tư vấn và hỗ trợ thủ tục cho khách hàng. Trong giai đoạn trước khi có thể chuyển dịch sang kênh số, thì nhà băng sẽ tiếp tục gia tăng mở rộng độ phủ sóng của mình, để tiếp cận gần hơn với khách hàng”, vị chuyên gia này cho hay.
Nhiều nghiên cứu chỉ ra rằng, ngân hàng luôn đóng vai trò quan trọng trong việc thúc đẩy tài chính toàn diện tại các quốc gia. Với lợi thế mạng lưới, sản phẩm dịch vụ đa dạng, ngân hàng có vai trò chủ yếu trong việc cung cấp các sản phẩm tài chính đến cho các đối tượng dân cư trong nền kinh tế. Những quốc gia có mức độ tài chính toàn diện thấp là do khách hàng không có lợi thế trong việc tiếp cận với các dịch vụ tài chính và kênh phân phối của ngân hàng. Một trong những đặc trưng quan trọng của tài chính toàn diện chính là độ bao phủ của các dịch vụ tài chính chính thức tới những đối tượng đặc biệt như người nghèo, phụ nữ, người dân vùng sâu, vùng xa.
Thực tế ở Việt Nam hiện nay, sự có mặt của các NHTM sẽ tạo ra tính cạnh tranh hơn về tính đa dạng của dịch vụ tài chính, có thể đem lại tiện ích cao hơn cho người dân, nhất là ở những khu vực vùng sâu, vùng xa, từ đó thúc đẩy kinh tế ở những khu vực này phát triển. Nhóm nghiên cứu của ThS. Lương Minh Hà và TS. Đỗ Thị Hồng Hạnh (Học viện Ngân hàng) nhận định: Ở Việt Nam, mở rộng mạng lưới kinh doanh của các ngân hàng được xem là một trong những chìa khoá để phổ cập các dịch vụ tài chính tới mọi đối tượng dân cư.
Khi hiện nay, khoảng 80% nguồn vốn phục vụ đầu tư cho nền kinh tế bắt nguồn từ khu vực các TCTD, chủ lực là hệ thống ngân hàng. Nhưng mức độ bao phủ của các TCTD ở vùng sâu, vùng xa, vùng kinh tế khó khăn vẫn còn khiêm tốn. Do đó, theo nhóm nghiên cứu, phát triển mạng lưới điểm giao dịch tiếp cận nhiều hơn nữa tới người dân là nhu cầu cấp thiết và thực tế cũng cho thấy có giải pháp đã giải quyết được phần nào bài toán về khoảng cách tiếp cận dịch vụ ngân hàng.
Tuy vậy, chuyên gia cho rằng với điều kiện tỷ lệ dân số sử dụng dịch vụ ngân hàng, điện thoại/internet trong giao dịch và thanh toán vẫn còn khiêm tốn, mạng lưới vẫn chủ yếu tập trung ở một số thành phố lớn thì Chính phủ cần thực hiện đồng bộ nhiều giải pháp, nhất là các chương trình, đề án tăng cường tài chính toàn diện thông qua hệ thống TCTD, đem nguồn lực tài chính tới những khu vực khó khăn, xa xôi để từng bước phát triển kinh tế theo hướng bền vững.
Trong Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng đến năm 2030 đã được Thủ tướng Chính phủ phê duyệt cũng đưa ra chỉ tiêu phấn đấu đến cuối năm 2025 ít nhất 20 chi nhánh, phòng giao dịch của NHTM/100.000 người trưởng thành; ít nhất 50% tổng số xã có điểm cung ứng dịch vụ tài chính...
Một trong những nhiệm vụ và giải pháp chủ yếu là mở rộng độ bao phủ các điểm cung ứng dịch vụ của các TCTD ở vùng nông thôn, vùng sâu, vùng xa. Theo đó khuyến khích các TCTD phát triển mạng lưới chi nhánh và phòng giao dịch ở vùng nông thôn, vùng sâu, vùng xa cũng như tiếp tục sắp xếp, phát triển hợp lý mạng lưới ATM và POS trên toàn quốc đảm bảo hiệu quả, đáp ứng tốt hơn nhu cầu thị trường...
Tin liên quan
Tin khác

Sáng 16/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Linh hoạt công cụ điều hành giải bài toán đa mục tiêu

WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng

Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế

Giải pháp để doanh nghiệp nhỏ và vừa rộng cửa tiếp cận vốn

Củng cố niềm tin, xây nền tảng dài hạn cho thị trường trái phiếu doanh nghiệp